
2026年上半年中企占全球人形机器人出货86% 商用待破局
2026年上半年中企占全球人形机器人出货86%,依托成本、资本、场景优势领跑,但仍面临技术、数据、可靠性等瓶颈,规模化商用待破局。

TikTok美区测拼团砍价 京东发布JoyAI算力集群 | 邦小白日报
本期看点涵盖TikTok美区测拼团砍价、京东发布JoyAI算力集群、安踏上半年营收增12.9%、东南亚2026内容电商GMV预计达779亿美元等多领域行业动态与商业机会。
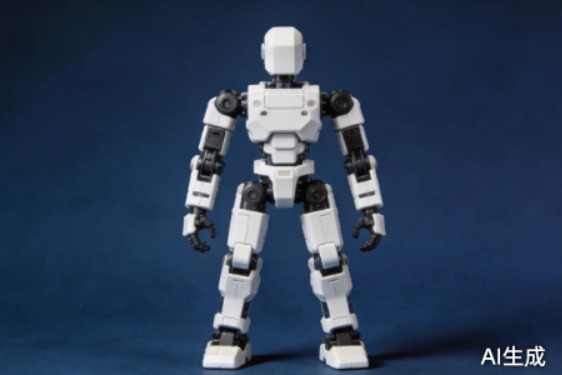
小鹏启用机器人量产线 首台高阶人形机器人下线
2026年9月小鹏启用自动化率超80%的人形机器人量产线,首台高阶产品下线,此前鹏行智能获超9亿美元融资,预计2026年底规模化量产、2027年开启交付。
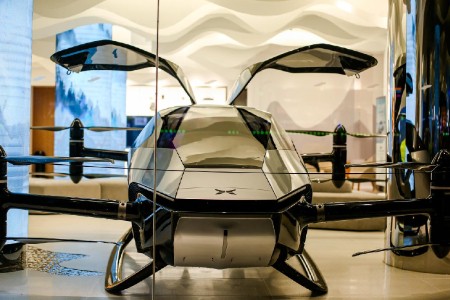
小鹏机器人生产线正式启用
据小鹏汽车消息,小鹏机器人生产线正式启用,高阶通用人形机器人完成自动化总装并自主走下产线。据了解,小鹏机器人生产线是全球首条高阶通用人形机器人自动化生产线,由小鹏自主设计、正向开发
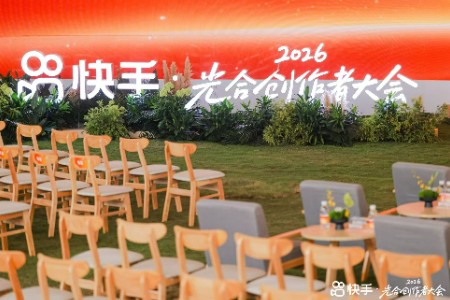
零售日报:快手光合创作者大会 明确下一阶段内容红利方向
程一笑在2026快手光合创作者大会点明平台将深耕多元特色生态,拼多多二季度营收增8%,抖音开学前一周餐饮团购订单量同比涨50%,同时涵盖蜜雪冰城、宇树科技、小鹏等多主体最新商业动态。
零售日报:9亿美元刷新纪录 小鹏机器人融资引爆物理AI赛道
本文汇总多领域商业动态:涉网易有道AI耳机新品、B站等多企业中期业绩、小鹏机器人高额融资,展现各赛道近期发展情况。
9亿美元刷新机器人融资纪录 资本开始抢注“物理AI”门票
8月24日,小鹏机器人业务完成首轮私募股权融资,融资金额超过9亿美元,投后估值超过63亿美元(约430亿元人民币),刷新中国具身智能行业单轮私募股权融资纪录。
何小鹏:目标在明年实现Robotaxi无安全员载客运营;组建BD团队加速物理AI商业化
何小鹏透露,搭载第二代VLA的前装量产Robotaxi已在广州完成超2000次内测订单,跑通载人示范运营的全流程。公司已完成云端接管的平台开发,目标在明年实现无安全员的载客运营

何小鹏谈“速成车”:高品质、高安全、全球化一定是造车底线
在小鹏G9L全球首秀暨预售发布会上,小鹏集团董事长、CEO何小鹏发表演讲。何小鹏表示,小鹏G9L定位黄金大五座科技旗舰,作为一款全球车型具备全球品质,符合全球64个国家及地区超3000项法规条目

晓莺说 | 智驾收费 如何让用户持续买单?
文章探讨了智能驾驶从免费权益转向付费服务的商业模式挑战。核心指出,尽管智驾功能已快速普及,但用户付费习惯尚未建立,且车企与供应商(如华为乾崑)的收费模式存在本质差异。华为正探索跨品牌的B2B2C模式,但用户是否愿意为持续价值与责任买单,仍需市场验证。

小鹏将于未来6个月在澳大利亚推出5款新车型
据小鹏集团消息,小鹏日前在墨尔本举办发布会,宣布未来6个月将在澳大利亚推出5款全新车型。

肇庆小鹏新能源投资有限公司召回部分小鹏X9汽车
日前,肇庆小鹏新能源投资有限公司根据《缺陷汽车产品召回管理条例》《缺陷汽车产品召回管理条例实施办法》的要求,向国家市场监督管理总局备案了召回计划

小鹏发布TuringViT高效视觉编码器
小鹏集团正式发布TuringViT高效视觉编码器。该编码器面向VLM/VLA时代,重构视觉编码架构、数据范式与训练流程,支持智能驾驶、智能座舱及IRON人形机器人三大业务

车市也有“疯狂星期四” 同日8场发布会7款新车
中国车市一日上演8场新车与技术发布会,车企密集推新以抢占下半年市场。然而同质化竞争加剧了消费者“新车疲劳”,并可能引发“推新-降价”的恶性循环。专家指出,产业需从速度竞争转向高级竞争,构建可持续的技术、品牌与服务体系。

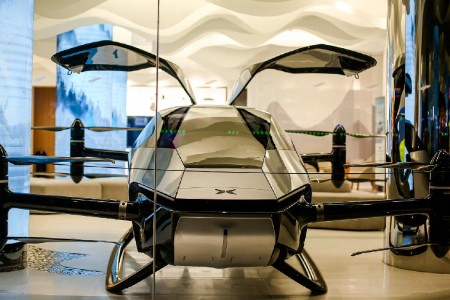
小鹏汽车:将在今年实现首款飞行汽车量产
小鹏汽车发文称,将在今年实现首款飞行汽车量产。截至目前,小鹏飞行汽车已收获超过7000个订单。
被高估的“蔚小理” 被低估的“比吉奇”
文章以智能手机、智能电视到智能电动汽车的产业变革为例,指出新势力企业(如蔚小理)在销量和系统性能力上普遍难以撼动传统巨头(如比亚迪、吉利、奇瑞),其根源在于企业家才能与精细化运营等核心能力的差距,并警示在人工智能等新兴领域也可能重现这一规律。
新势力6月:零跑9万登顶 蔚来小鹏抢4万 理想小米困3万
6月新势力销量分化,零跑断层领先逼近10万,蔚来小鹏首破4万,理想小米卡在3万。新能源渗透率达63.6%,行业从增量转向存量竞争,车企面临价格战、毛利率与海外市场等多重挑战。
车企不“造人” 就出局?
近20家主流车企扎堆入局人形机器人,从技术探索转向量产竞速。这既是汽车行业在存量竞争下寻求新增长点的突围之举,也是押注“物理AI”生态、争夺未来交互规则话语权的战略卡位。
新势力陆续“生二胎” “生”几个?怎么“养”?
2025年,蔚来、小鹏、零跑等新势力通过乐道、MONA等第二品牌实现销量与利润突破,标志着行业竞争从技术内卷转向品牌矩阵布局。文章分析指出,这背后是技术红利耗尽、体系竞争力形成及资本战略调仓三重驱动,并与传统车企收缩品牌形成对比,揭示了新势力多品牌战略在分散风险、提升利润的同时,也面临内耗、资源错配与组织复杂化的严峻挑战。
零跑破8万、蔚来超理想 硬仗6月才开始
5月新势力交付量出炉,零跑以超8万辆领跑,但各品牌年度目标完成率普遍承压,3万辆成新势力及格线。传统车企新品牌也加入混战,行业竞争加剧,各车企面临利润、品牌平衡与产能爬坡等多重挑战。
-
公众号
-
扫码关注公众号
关注马蹄社,进阶成为全球化品牌
-
发布内容
-
扫码咨询
-
商务合作
孙磊
15941665157
sunlei@ebrun.com
-
零售主编
直播电商、私域流量、数字化等零售电商全域信息交流
-
跨境主编
最新鲜的跨境电商行业信息交流
-
产业互联网主编
探讨智能制造、数字供应链、产业互联网模式与技术创新
-
商务合作
孙磊
15941665157
sunlei@ebrun.com
-
亿邦产业带
深度链接工厂、品牌、商家和地方政府,携手赋能中国千亿产业带
-
合作咨询
樊飞
13801235416
fanfei@ebrun.com
-
合作咨询
樊飞
13801235416
fanfei@ebrun.com
-
会员咨询
胡晓晴
18618375022
-
电商会展顾问
行业会议发布
购票咨询
会展合作
增长思维导图
-
添加课程顾问
获取更多行业案例、课程推荐
-
意见反馈
-
返回顶部