• 亿邦公众号
    • APP下载

震坤行副总裁苏钰:当AI走向物理世界,产业互联网的机遇来自持续自我迭代

作者:亿邦动力 文章来源:亿邦动力

2026-11-20 18:34

作者:亿邦动力 文章来源:亿邦动力

2026-11-20 18:34

邦小白快读
EN
全文速览

总1:文章给出企业拥抱AI的三层路径。

1.先做AI赋能提效,在原有业务上扩大服务边界;2.再做AI重塑流程,依托产业链站位重构价值、开拓新业务;3.最高阶是生长出完全由AI驱动的原生业务。

总2:震坤行可复制的实操包括。

1.从产研部门开始推广AI工具,鼓励员工开发所需工具,以组织效率提升带动GMV增长;2.用二十多年积累的商品数据、参数和知识图谱研发垂直大模型;3.优先解决物料语言不统一等痛点,推出AI物料管家并公开开放;4.成立AI子公司,选择端侧部署和垂直模型,把盒子部署到工厂生产线边。

总3:风险提示。

1.Agent可能取代入口,Gartner预测2028年90%入口被取代;2.AI原生玩家切入询价、对账、寻源;3.基模可能泛化产业经验,胜负手在利用产业壁垒并加快进化。

总1:AI正在改写品牌触达和渠道入口。

1.Agent入口化加速,Gartner预测2028年90%入口被取代,品牌需关注询价、对账、寻源等轻场景被AI原生玩家切走;2.智能体终局未定,每家一套智能体、Super智能体取代入口或基模抢占入口,都会影响品牌渠道和营销触点。

总2:产品研发和用户洞察。

1.MRO采购链条长、品类杂、价值低,采购人员花60%到80%精力处理只占采购总额5%到10%的业务,说明痛点深、数字化空间大;2.线上化渗透率到2029年才预计8%,用户行为仍依赖人工,物料语言和标准不统一是障碍;3.震坤行用2700万SKU、商品参数和知识图谱研发工业用品大模型和AI物料管家,并以玲珑Insight2.0部署工厂边侧,体现垂直化、端侧化产品路线。

总3:价格竞争启示。

1.AI提效可扩大服务客户数;2.重塑流程可开拓新业务;3.原生业务可能形成新壁垒,品牌商应利用产业壁垒加快进化。

总1:增长市场与需求变化。

1.MRO采购链条长、品类杂、价值低,采购人员花60%到80%精力处理只占采购总额5%到10%的业务,数字化痛点深;2.行业线上化渗透率到2029年才预计8%,说明可增长空间大;3.智能体元年带动token调用量今年实现16万倍增长,2030年预计为今天7.5倍。

总2:风险与机会提示。

1.风险是Agent入口化,Gartner预测2028年90%入口被取代,AI原生玩家切入询价、对账、寻源,切走疆域和利润,基模可能泛化产业经验;2.机会是产业互联网多为迭代转型而来,产业壁垒高,行业know-how、供应链关系、ToB长决策链和高转换成本可成胜负手;3.应对是加快自我迭代,利用产业壁垒提速进化。

总3:可学习点与合作方式。

1.震坤行从内部AI工具提效到垂直大模型、AI物料管家、AI原生子公司玲珑智能;2.物料管家以公开版本向社会开放,企业可上平台整理物料;3.与英特尔联合发布玲珑Insight2.0并部署工厂生产线边,体现端侧和垂直路线。

总1:工厂是物理AI进入实体的关键场景。

1.AI从数字世界走向工厂、产业,能否搬砖、拧螺丝将带来惊涛骇浪;2.震坤行判断进入工厂一定是边侧部署,选择端侧而非云端;3.与英特尔联合发布玲珑Insight2.0,把盒子部署到生产工厂和生产线边,并从1.0快速迭代到2.0。

总2:生产和设计需求。

1.工厂物料语言不统一、标准不统一、依靠人工、数据各自封闭不开放,是上一代数字化未解决的根本阻碍;2.从多元异构数据到物理AI可用的工业数据还有很长路,需要专业垂直模型;3.震坤行用2700万SKU、商品参数和知识图谱研发工业用品大模型,AI物料管家可帮助企业整理物料。

总3:数字化和电商启示。

1.先做AI赋能提效,再做流程重塑,最终探索AI原生业务;2.利用互联网时代积累的数据和场景作为AI的石油天然气;3.胜负手是产业壁垒加自我迭代速度。

总1:服务商应关注的行业趋势。

1.智能体和物理AI被视为元年,token调用量今年增长16万倍,2030年预计为今天7.5倍;2.技术路线分歧长期存在,具身智能公司自训机器人本体,基础模型派认为基模可泛化并吞并具身智能大脑;3.产业互联网面临Agent入口化,Gartner预测2028年90%入口被取代。

总2:客户痛点。

1.MRO采购链条长、品类杂、价值低,采购人员花60%到80%精力处理只占采购总额5%到10%的业务;2.物料语言不统一、标准不统一、依靠人工、数据各自封闭不开放;3.AI原生玩家切入询价、对账、寻源,切走利润。

总3:解决方案。

1.按AI赋能提效、AI重塑流程、AI原生业务三层递进;2.用商品数据、参数和知识图谱做垂直大模型,推出AI物料管家;3.成立玲珑智能,选择端侧部署和垂直模型,与英特尔发布玲珑Insight2.0并部署工厂生产线边。

总1:平台面临的商业需求和问题。

1.Agent正在取代入口,Gartner预测2028年90%入口被取代,平台担心沦为后台;2.AI原生玩家切入询价、对账、大量寻源等轻场景,切走疆域和利润;3.基模若足够强可能泛化平台二十多年积累的数据和经验;4.智能体终局未定,可能是每家一套智能体、Super智能体取代入口或基模抢占入口。

总2:平台最新做法。

1.先内部推广AI工具,鼓励员工开发工具,以提效带动GMV同比增长约20%;2.基于2700万SKU、商品参数和知识图谱研发工业用品AI大模型,并推出AI物料管家,以公开版本向社会开放;3.成立AI子公司玲珑智能,与英特尔发布玲珑Insight2.0,把盒子部署到工厂生产线边。

总3:运营管理和风向规避。

1.选择端侧而非云端、垂直而非通用;2.用产业壁垒、行业know-how、供应链关系和ToB高转换成本对抗泛化;3.胜负手是利用产业壁垒并加快进化速度,保持自我迭代。

总1:产业新动向。

1.智能体和物理AI被视为元年,token调用量今年增长16万倍,2030年预计为今天7.5倍;2.技术路线分歧在于具身智能自训本体与基础模型云端通用派,后者认为基模可泛化并吞并具身智能大脑;3.产业互联网平台多由线下贸易迭代转型而来,并非天生原生,但因此积累产业壁垒和拥抱技术基因。

总2:新问题与商业模式。

1.Agent入口化带来平台后台化风险,Gartner预测2028年90%入口被取代;AI原生玩家切入询价、对账、寻源;基模可能泛化垂直模型和产业经验;2.智能体终局未定,每家一套智能体、Super智能体取代入口、基模抢占入口三种可能并存;3.商业模式呈AI赋能提效、AI重塑流程、AI原生业务三层递进,震坤行以垂直大模型、AI物料管家、玲珑智能端侧盒子实践。

总3:政策法规与启示。

1.工业用品AI大模型在国家网信办备案,显示垂直大模型合规路径;2.物料语言不统一、标准不统一、数据封闭不开放是数字化阻碍,数据开放和标准统一是AI落地前提;3.从多元异构数据到物理AI可用工业数据仍有长路,专业垂直模型和端侧部署值得研究。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Summary 1: The article outlines a three-stage path for companies embracing AI.

1. Start with AI-enabled efficiency gains, expanding service boundaries within existing businesses; 2. Then use AI to reshape processes, reconstruct value and launch new businesses based on industry-chain positioning; 3. The most advanced stage is to grow fully AI-driven native businesses.

Summary 2: Zhenkunhang's (ZKH) replicable practices include:

1. Promote AI tools starting in product and R&D departments, encourage employees to develop the tools they need, and use organizational efficiency gains to drive GMV growth; 2. Use more than two decades of accumulated product data, parameters, and knowledge graphs to develop a vertical large model; 3. Prioritize solving pain points such as inconsistent material terminology, and launch an AI Materials Manager open to the public; 4. Establish an AI subsidiary, choose edge-side deployment and vertical models, and deploy edge boxes at factory production lines.

Summary 3: Risk notes.

1. Agents may replace entry points; Gartner predicts that 90% of entry points will be replaced by 2028; 2. AI-native players are entering quotation, reconciliation, and sourcing; 3. Foundation models may generalize industry experience; the decisive factor is leveraging industry barriers and accelerating evolution.

Summary 1: AI is rewriting brand reach and channel entry points.

1. Agents are accelerating toward becoming entry points; Gartner predicts that 90% of entry points will be replaced by 2028, and brands need to watch lightweight scenarios such as quotation, reconciliation, and sourcing being captured by AI-native players; 2. The endgame for agents is undecided: every company having its own agent, Super Agents replacing entry points, or foundation models seizing entry points would all affect brand channels and marketing touchpoints.

Summary 2: Product R&D and user insight.

1. MRO procurement has a long chain, mixed categories, and low value; procurement staff spend 60%-80% of their effort on business that accounts for only 5%-10% of total procurement spend, indicating deep pain points and substantial digitalization space; 2. Online penetration is projected to reach only 8% by 2029, user behavior still depends on manual work, and inconsistent material terminology and standards are obstacles; 3. ZKH uses 27 million SKUs, product parameters, and knowledge graphs to develop an industrial-supplies large model and AI Materials Manager, and deploys Linglong Insight 2.0 at the factory edge, reflecting a vertical and edge-side product route.

Summary 3: Implications for price competition.

1. AI efficiency gains can expand the number of customers served; 2. Process reshaping can open new businesses; 3. Native businesses may form new barriers; brands should leverage industry barriers to accelerate evolution.

Summary 1: Growth market and demand changes.

1. MRO procurement has a long chain, mixed categories, and low value; procurement staff spend 60%-80% of their effort on business that accounts for only 5%-10% of total procurement spend, indicating deep digitalization pain points; 2. Industry online penetration is projected to reach only 8% by 2029, indicating substantial room for growth; 3. The first year of agents has driven token calls to grow 160,000-fold this year, and by 2030 they are expected to be 7.5 times today's level.

Summary 2: Risk and opportunity notes.

1. The risk is agents becoming entry points; Gartner predicts that 90% of entry points will be replaced by 2028, AI-native players are entering quotation, reconciliation, and sourcing and taking away territory and profit, and foundation models may generalize industry experience; 2. The opportunity is that industrial internet platforms mostly evolved through iterative transformation, with high industry barriers; industry know-how, supply chain relationships, long B2B decision chains, and high switching costs can be decisive; 3. The response is to accelerate self-iteration and use industry barriers to speed evolution.

Summary 3: Learnings and collaboration.

1. ZKH has moved from internal AI tools for efficiency to a vertical large model, AI Materials Manager, and the AI-native subsidiary Linglong Intelligence; 2. The AI Materials Manager is open to the public through a public version, and enterprises can use the platform to organize materials; 3. ZKH jointly launched Linglong Insight 2.0 with Intel and deployed it at the factory production line edge, reflecting an edge-side and vertical route.

Summary 1: The factory is a key scenario for physical AI to enter the physical world.

1. As AI moves from the digital world into factories and industry, whether it can move bricks and tighten screws will bring major disruption; 2. ZKH judges that entering factories must involve edge-side deployment and chooses edge-side rather than cloud; 3. It jointly launched Linglong Insight 2.0 with Intel, deployed boxes at production factories and production line edges, and quickly iterated from 1.0 to 2.0.

Summary 2: Production and design needs.

1. Inconsistent factory material terminology, inconsistent standards, reliance on manual work, and closed, non-open data are fundamental obstacles left unresolved by the previous generation of digitalization; 2. There is still a long road from heterogeneous data to industrial data usable by physical AI, requiring specialized vertical models; 3. ZKH uses 27 million SKUs, product parameters, and knowledge graphs to develop an industrial-supplies large model, and AI Materials Manager can help enterprises organize materials.

Summary 3: Digitalization and e-commerce implications.

1. First pursue AI-enabled efficiency gains, then process reshaping, and ultimately explore AI-native businesses; 2. Use data and scenarios accumulated during the internet era as AI's oil and gas; 3. The decisive factor is industry barriers plus self-iteration speed.

Summary 1: Industry trends service providers should watch.

1. Agents and physical AI are seen as entering their first year; token calls grew 160,000-fold this year and are expected to be 7.5 times today's level by 2030; 2. Technology-route divergence will persist: embodied-intelligence companies train their own robot bodies, while the foundation-model camp believes foundation models can generalize and absorb the embodied-intelligence brain; 3. Industrial internet faces agents becoming entry points; Gartner predicts that 90% of entry points will be replaced by 2028.

Summary 2: Customer pain points.

1. MRO procurement has a long chain, mixed categories, and low value; procurement staff spend 60%-80% of their effort on business that accounts for only 5%-10% of total procurement spend; 2. Material terminology and standards are inconsistent, work relies on manual effort, and data remain closed and non-open; 3. AI-native players are entering quotation, reconciliation, and sourcing and taking away profit.

Summary 3: Solutions.

1. Progress through three layers: AI-enabled efficiency, AI process reshaping, and AI-native business; 2. Use product data, parameters, and knowledge graphs to build a vertical large model and launch AI Materials Manager; 3. Establish Linglong Intelligence, choose edge-side deployment and vertical models, and launch Linglong Insight 2.0 with Intel and deploy it at the factory production line edge.

Summary 1: Business needs and problems facing platforms.

1. Agents are replacing entry points; Gartner predicts that 90% of entry points will be replaced by 2028, and platforms fear becoming backends; 2. AI-native players are entering lightweight scenarios such as quotation, reconciliation, and large-scale sourcing, taking away territory and profit; 3. If foundation models become strong enough, they may generalize the data and experience platforms have accumulated over more than 20 years; 4. The agent endgame is undecided: it could be every company having its own agent, Super Agents replacing entry points, or foundation models seizing entry points.

Summary 2: Latest platform actions.

1. First promote AI tools internally and encourage employees to develop tools, using efficiency gains to drive GMV growth of about 20% year on year; 2. Based on 27 million SKUs, product parameters, and knowledge graphs, develop an industrial-supplies AI large model and launch AI Materials Manager, with a public version open to the wider market; 3. Establish the AI subsidiary Linglong Intelligence, launch Linglong Insight 2.0 with Intel, and deploy boxes at the factory production line edge.

Summary 3: Operations management and risk avoidance.

1. Choose edge-side rather than cloud, and vertical rather than general; 2. Use industry barriers, industry know-how, supply chain relationships, and high B2B switching costs to counter generalization; 3. The decisive factor is leveraging industry barriers and accelerating evolution while maintaining self-iteration.

Summary 1: New industry developments.

1. Agents and physical AI are seen as entering their first year; token calls grew 160,000-fold this year and are expected to be 7.5 times today's level by 2030; 2. Technology-route divergence lies between embodied intelligence training its own bodies and the foundation-model cloud-general camp, with the latter believing foundation models can generalize and absorb the embodied-intelligence brain; 3. Industrial internet platforms mostly evolved from offline trade through iterative transformation rather than being born native, but they have therefore accumulated industry barriers and a technology-adopting gene.

Summary 2: New issues and business models.

1. Agents becoming entry points creates the risk of platforms becoming backends; Gartner predicts that 90% of entry points will be replaced by 2028; AI-native players are entering quotation, reconciliation, and sourcing; foundation models may generalize vertical models and industry experience; 2. The agent endgame is undecided, with three possibilities coexisting: every company having its own agent, Super Agents replacing entry points, and foundation models seizing entry points; 3. The business model shows a three-layer progression of AI-enabled efficiency, AI process reshaping, and AI-native business; ZKH practices this through its vertical large model, AI Materials Manager, and Linglong Intelligence edge boxes.

Summary 3: Policy, regulation, and implications.

1. The industrial-supplies AI large model has been filed with the Cyberspace Administration of China, showing a compliance path for vertical large models; 2. Inconsistent material terminology and standards, and closed, non-open data are obstacles to digitalization; data openness and standard unification are prerequisites for AI deployment; 3. There is still a long road from heterogeneous data to industrial data usable by physical AI, and specialized vertical models and edge-side deployment merit further research.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

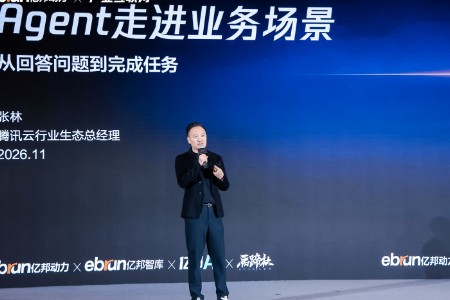
【亿邦原创】11月20日消息,在2026第八届亿邦产业互联网年会暨首届产业智能体大会上,震坤行副总裁苏钰发表了题为《当AI走进物理世界——产业互联网平台的创新机遇》的演讲。

她指出,企业拥抱AI有三个逐层递进的价值跃迁阶段:第一层是AI赋能提效,在原有业务基础上扩大服务边界;第二层是AI重塑流程,依托产业链站位重构价值、开拓新业务;最高阶是生长出完全由AI驱动的原生业务。
温馨提示:本文为速记初审稿,在不影响原意的基础上,由亿邦动力编辑整理。

以下为演讲实录:

在座的各位同仁、各位专家、各位领导,大家下午好。我是来自震坤行的苏钰,今天非常高兴,也非常激动能站在亿邦动力的舞台之上。我感觉到我们又处在一个时间的洪流之中,这个时间节点代表的是什么呢?一方面我们看到技术的蓬勃向前,另一方面我们也感受到行业又再次来到了一个拐点。这个时候我们很高兴能分享一些洞察和实践。

亿邦动力这个舞台我们非常期待,因为它在我们产业互联网领域像是春晚一样的存在。今天上午我不知道大家有什么感悟,我听了以后,就感觉到其实有两个主题:一个叫出海,一个叫AI。结果好像出海的锋芒完全被AI给掩盖掉了。

01 智能体元年、物理AI元年:方向已成共识

首先我要夸一下亿邦动力,亿邦动力特别会选时候,每年11月都是技术涌现的时刻,四年前的2022年11月,就是我们开启“ChatGPT时刻”、令人振奋的生成式AI的里程碑。在此之后,在这四年快速的、可以说是长期植入的发展过程中,到今天这个节点,我相信大家已经形成了一个共识。

首先一个重要的共识是什么呢?我想用两个“无”来总结现在的AI技术:一个是无所不能,另一个是无以复加。

什么叫无所不能呢?就是说在大家的数字世界里,大家能想到的任务,有什么是AI做不到的吗?这就是无所不能。那无以复加指的是什么呢?就是指AI的能力已经大大超出我们人类的想象了。

有两个行业现在觉得AI的能力甚至已经过剩了,是哪两个行业呢?一个是大家看一看短剧行业,再一个就是和短剧形成鲜明对比的学术圈,真正来自基础科学研究的领域,比如说数学家都开始抗议了,说现在生成的过程太快、也太多,我不需要它,因为这个过程把人类本来在思考和推导过程中所形成的思想火花都消灭殆尽。

那新的技术是什么呢?我再次夸一下亿邦动力,这个主题选得特别好,大家注意副标题,叫做“智能体元年”,是智能体的首次年会,这是当之无愧的趋势。

另外一个关键的转折点在哪里呢?我记得有一位企业家曾经说过这样一句话:从今天看未来是本能,从未来看今天才是本事。

那我们就试着从未来看一下今天,如果我选一个定量指标的话,月度的token订阅量是不是很能说明问题?我相信大家都同意,如果我们看一下数据,就会发现在过去四年里,也就是“ChatGPT时刻”之后,真正的token调用量实现量级增长,是在今年——也就是agent爆发之后,大家开始频繁使用智能体调用,一下子实现了16万倍的增长。
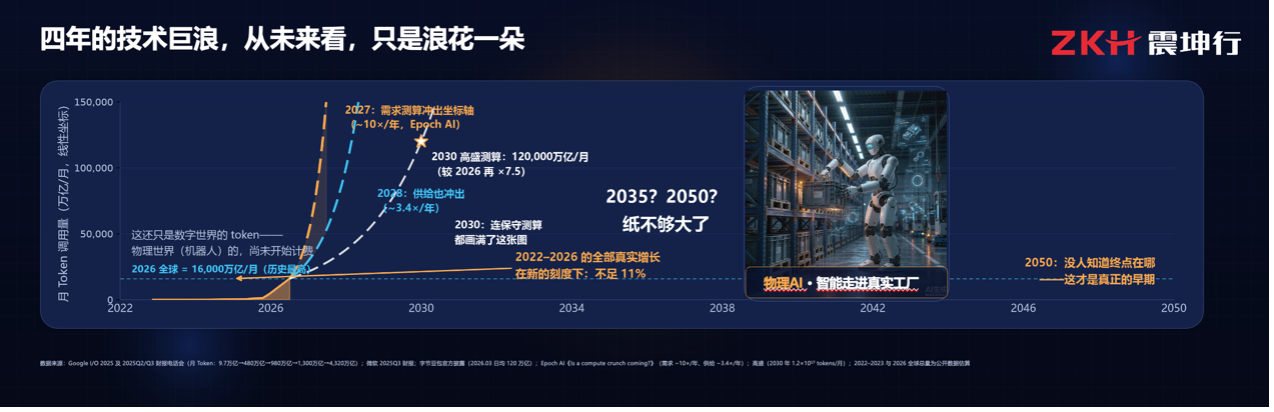
如果我们再看未来,仅仅看四年之后,也就是放到2030年这个整数年,我们会发现,届时的调用量会是今天的7.5倍。如果我们看这个图表的话,我发现原来的表已经放不下了,我不得不修改了它纵轴的比例和单位,才能在这张纸上放下。如果我们再往前看,放到20年后的2050年,就会发现屏幕都放不下了,这个屋子都放不下了。我们不由得会想,将会是一个什么样的应用带来这样几何级的增长呢?前面说数字世界的应用都已经过载了,那还有什么应用能承载这么大的token调用量呢?其实我的标题已经剧透了,就是物理AI。

今年是个好年份,是好多领域的元年:是智能体的元年,同时也是物理AI的元年。其实我觉得今天上午我唯一的疑惑就是,为什么我们产业互联网峰会上,大家谈物理AI的不是那么多,不是我想象中的那么多。其实这已经是大模型圈、或者说AI圈的一个共识。今年如果大家关注APEC工商领导人峰会,好多AI领域的大佬也认可这一点。

02 产业互联网的护城河还成立吗?

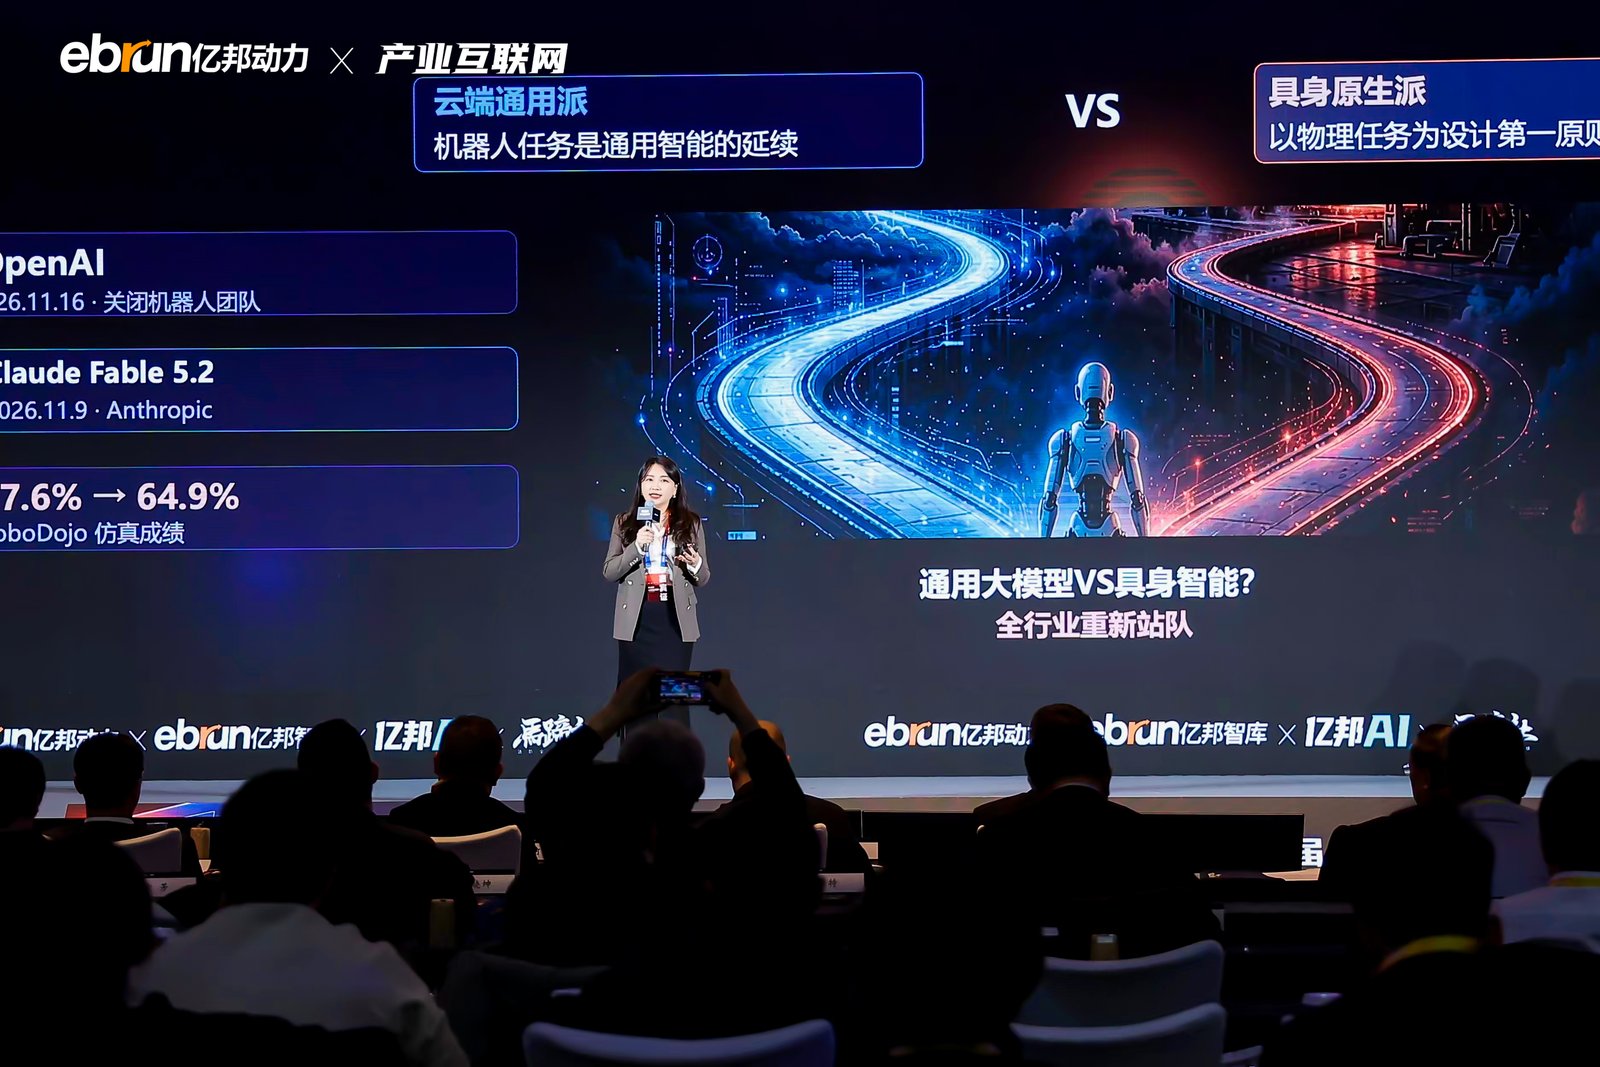
我想说的是,如果说这已经是我们技术发展的共识,那它的分歧在哪里?我今天的观点是:方向是共识,但是路线是绝对分歧的。我们有两派,大家都知道,现在资本追捧的有两大方向的公司:一个是超强的基础模型公司,一个就是具身智能公司。具身智能公司坚持机器人本体要自己去训练,在物理世界中获取数据、做预训练,形成自己的大脑。另外与之大相径庭、泾渭分明的就是基础模型阵营,他们是“云端通用派”,就以刚刚上市的Anthropic公司为代表。在11月9号刚刚发布了Claude相关的新模型,这个模型让机器人完成了很多具身智能公司现在觉得都很困难的手部精细动作。

另外一个转折点就是OpenAI,毫无疑问它是另外一个重要的基模公司。11月16号,也就是上周,刚刚宣布要关闭它的机器人团队。这个团队是五月份刚刚重启的,怎么就关闭了呢?这是表达它对物理AI没有信心了吗?不是的,恰恰相反,它其实和Anthropic有同样的观点,认为基模已经足够强大,可以泛化到吞并具身智能的大脑,根本不需要再开一个新的技术路线了。

这就是技术路线的分歧。而我们知道,这两派公司都有大量的资本支持,所以这种分歧将长期存在。

而这个分歧对于我们产业互联网公司有什么样的警醒作用,或者说对我们来讲有多么重要?我相信首先物理AI,对于在座的各位同仁来讲应该是非常重要的。因为此前AI技术只是写诗、画画,或者纯粹在数字领域活动,既能解题、也能写作文、也能做PPT。但是如果它进入我们真正的腹地——工厂、产业,它能不能搬砖、能不能拧螺丝?如果它一旦能了,对我们整个行业所带来的变化,可不是今年、去年这样量级的变化,可能是惊涛骇浪。

再一个就是说,这个路线的分歧对我们的影响有多大?大家想一想,如果真的是基模的能力那么强,它是不是可以泛化掉具身智能?是不是可以泛化掉产业互联网?换句话说,我们今天花了很大力气在做自己的智能体、在做自己垂直领域的模型,那还有没有用?是不是过几年就完全被泛化掉了?这可能是为什么我说,在这个时间点,我们特别希望一起去探讨面临哪些挑战和机遇。

说到挑战的话,我相信每个企业都有自己的感知。我们是做MRO的B2B采购,面对的重要服务对象就是企业采购,我们就发现,现在还只是元年,Agent才发展了不到一年,我们突然发现好多入口就被Agent所取代了。根据Gartner的预测,到2028年,90%的入口都要被取代掉。这个对于我们来讲就是一个巨大的挑战:我们是不是要沦为后台了?我们是不是没有价值了?

另外一个,就是AI原生。我相信今年“AI原生”也是一个热词,越来越多的AI原生玩家会切入到我们一些比较轻的场景中,比如说询价、对账,还有很多寻源,大量的寻源其实都是这些原生企业来完成的,这也切走了我们一部分的疆域和利润。

最后就是我们所谓的产业护城河。我们有数据、有经验,现在有一种判断是,基模模型如果足够强的话,这些优势分分钟就可以被泛化掉,我们干了二十多年或者三十多年积累的经验,分分钟就没有竞争力了。但是我个人觉得没有那么悲观,如果悲观的话,我就不会站在这里了。其实我觉得挑战总是可以辩证去看的,挑战里也蕴藏着机遇。

首先就是大家今天讲得比较多的AI原生。我们今天看到好多AI原生企业,这个词看起来很时髦,但是我觉得对于产业互联网公司来讲一点都不新潮,因为我们所有的互联网公司都是原生企业,只不过我们是互联网技术的原生企业。但是大家仔细分析就会发现,其实几乎所有的C端消费互联网公司都是原生的,但是我们的产业互联网平台反而不是原生的,大部分都不是原生的,我们是迭代而来的、是转型而来的。

像我们震坤行,以前是做线下贸易的,逐渐转到了线上。这侧面说明了什么呢?首先就是我们这个产业的壁垒是足够高、足够深的,护城河是足够深的,我们里面有大量的行业know-how、供应链关系,还有To B企业决策链条比较长、转换成本也比较高。另外一个就是说,其实我们看到好多互联网平台是迭代而来的,这也是一个幸存者偏差,侧面反映了这些平台本身先天就有拥抱技术的基因和原生的动力。

所以说,我觉得我们在跟AI原生公司的竞争中,胜负手在哪里?就在于我们能不能利用好我们的产业壁垒,同时加快我们的进化速度,这将是我们的一个巨大机会。

从我们的个人体感来讲,我也要补充一点。我记得前面好像有一位专家也曾经说过,在AI技术席卷而来的时候,很多行业是被动被裹挟进去、被动转换的,但是我们产业互联网平台不是,我们很多都在亟待这个技术降临,像我们就有一种久旱逢甘霖的感觉。为什么呢?大家如果看一看我们做的MRO,上个月有好多同仁说到什么是MRO,其实它就是采购链条特别长、品类非常杂、价值非常低,根据统计,采购人员可能要花掉60%到80%的精力去处理这部分采购,而它可能只占到企业采购总额的5%到10%,占比非常少。

可想而知,这部分业务的特点就是非常需要数字化技术。然而,我们在过去10到20年的互联网平台运营期间,并没有完成理想中的线上化、或者说数字化渗透率的目标,根据相关统计,到2029年才能达到8%,只是个位数。

那为什么呢?我个人的判断、或者说我们的一个基本判断是,上一代的数字化技术没有办法解决我们这个业务的一些根本阻碍和痛点,包括物料语言不统一、标准不统一、非常依靠人工,还有数据各自封闭、不开放。与此同时,我们不光有拥抱AI的意愿,还有相应的优势,我们转头一看,发现我们在互联网时代没有白折腾,积累的全是干货,都是迈向AI时代的资本,包括我们的数据、我们的场景,这都是我们迈向AI的石油和天然气。

03 震坤行的AI实践:赋能、重塑、原生递进

最后就来到最关键的部分:如果这个技术已经势不可挡,明天就是物理AI的时代,我们到底要建立一个怎样的拥抱姿态,要做些什么呢?这个问题我想了很久,也尝试做了一个价值跃迁的矩阵。我不知道大家跟我有没有一个共识,我在过去三年经常参加行业峰会,发现AI技术刚刚出现的时候,我们参加这类峰会,大家经常会用一个标题来命名自己的PPT,叫做“AI赋能”;再过两年,也就是前两年,大家开始说新词儿了,叫“AI重塑”;再到这两年,干脆就是“AI原生”。

其实“赋能、重塑、原生”这三个动词是层级递进的,这反映了技术在迭代:最初它的能力比较弱,所以我们只能让它帮我们提高一下效率;当它能力更强的时候,我们产业链上的从业者就说要“重塑”,用AI重新把产业链敲一遍,重新塑造我们的价值;原生可能就是我们的终极目标,就是从组织里生长出来一个完全由AI驱动的公司。

我试着画一下这个价值矩阵:如果说平台本身规模不是特别大、赛道比较细分,站位也没有特别大的优势,那就可以选择“赋能”,就是用AI工具提升内部每个人的效率,从而提升组织效率,在原有的业务不变的情况下,拓展可以服务的客户数,扩大市场。
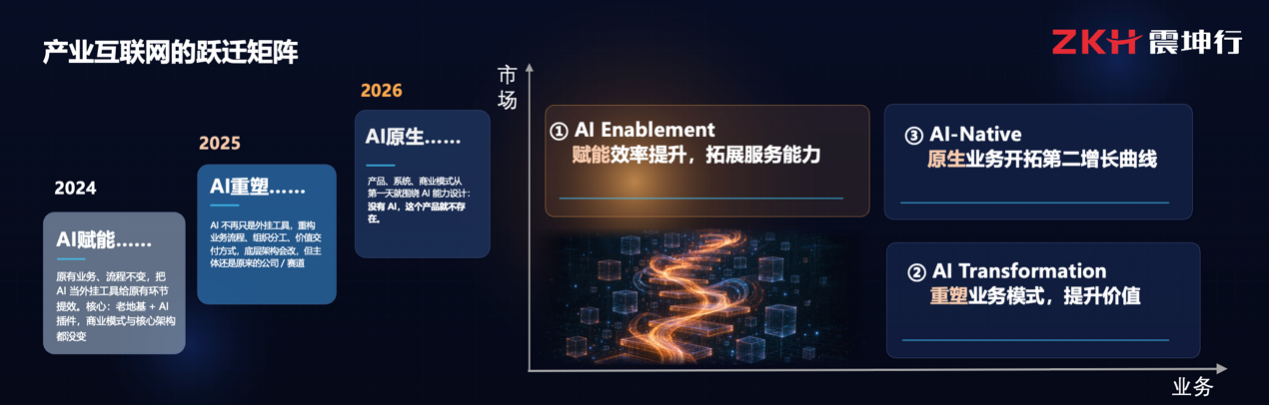
再往上一个层级,就是“重塑”:当我们在产业链上有足够的优势、连接上下游,又有很强的技术开发能力,那就可以选择“重塑”,担当技术引领的重任,用AI工具把我们的流程重写一遍,即使在原有的市场规模之下,也可以开拓出新的业务。最后最高的要求、可能是我们的终局,就是我们能不能长出一个原生的业务来。

最后讲一讲震坤行的实践,因为我觉得震坤行的实践可以让大家非常生动地看到路径。我们从2022年开始就亟待AI技术降临,所以一直是以拥抱的态度面对它。我们2022年之后的实践,正好可以归纳为这三条道路。

我们从1998年成立到现在,28年的发展历程,一直在做工业用品服务。最早是做线下的,逐渐在2014年互联网+的浪潮下,走上了线上,成立了震坤行工业超市。我们目前应该是国内比较头部的几家MRO平台,有2700万个SKU和18万的用户。我讲这个也不是想说我们有多大,只是想说我们在迈向AI的时候,这些都是重要的数据积累。

我们做了哪些事呢?首先就是最浅层的“赋能”。我们从一开始,2022年底看到“ChatGPT时刻”之后,就先从内部产研部门开始推广AI工具,到今年越来越多的员工开始使用AI,而且每个人都在开发自己需要的工具。有一点可以体现我们的AI提效效果,就是我们的GMV增长,今年我们跟去年比,GMV大概有20%的同比增长,侧面体现了这一点。

接下来看我们在“重构”上做了什么。首先就是刚才讲的,我们在互联网时代20年运营积累的资产,是进入AI时代的财富,包括2700万的商品数据、工业用品参数和知识图谱。在此基础上,我们研发出了工业用品AI大模型,也是第一个在国家网信办备案的工业用品大模型。

在此基础上,我们也开发了一系列应用,现在这些都叫智能体,2024年的时候还没有“智能体”这个名字,我们当时最早做的就是AI物料管家。让我们感到非常欣慰的一点是,我们2024年首推物料管家之后,就完全以公开版本向整个社会开放,每一个企业、每一个单位都可以到我们平台上去跑一跑自己的物料、整理自己的物料。

我们今天再来看,在Agent盛行的今天,我看到前面也有一些同行讲了他们的AI历程,感觉大家的路径基本上相似,每家好像都有一个智能体全家桶,但是很多同行都会把物料管家作为第一个去开发、第一个优先解决的问题。我有点小自豪,这也侧面反映了我们对这个痛点的把握和前瞻性思考。

其实在这里我有一个迄今也没有答案的问题:我们每家都在试图重塑产业链,有很多很大、很优秀的企业,都在重塑、都有自己的智能体全家桶,那么终局是什么?未来是什么?是每家都有自己的一套智能体家族,客户打开震坤行要用震坤行的一套,打开另外一家要用另外一家的?还是我们会有一个Super智能体,取代所有的入口?还是就像前面讲的最悲观的结果,由基模来抢占我们的入口?我现在不知道,也期待我们明年再聚的时候会有答案。

就是带着这样一个疑问,我们发掘了在AI技术上的潜力,走向了第三步——AI Native,我们成立了子公司玲珑智能。这是一个真正的AI公司,我觉得玲珑特别值得分享的有两点:

第一个就是我们在AI创业的过程中,再次坚信数据是我们重要的资产,因为真正从多元异构的数据,到物理AI可以用的工业数据,其实还有好长的路要走,这是我们在着力生长的能力,同时也进一步增强了我们的信心,让我们进一步坚定了坚持专业模型、或者说垂直模型的路线。

另外一个就是,我们在真正走向物理AI、走向物理世界的时候,有了自己的产品:我们最近跟英特尔联合发布了玲珑Insight 2.0,很快就从1.0迭代到2.0了,真正把这样一个盒子部署到生产工厂里、生产线边了。尽管我觉得从未来十年回看,这可能只是沧海一粟、小小的一个浪花,但是我觉得它特别有标志性意义,体现了我们两个技术路径的选择:一个是在端和云的PK中,我们选择了端侧,我们认为进入工厂一定是边侧部署;第二就是在通用和垂直的PK中,我们选择了垂直。

最后再夸一下亿邦动力,“模态进化”这个主题我特别喜欢,但是我觉得前面可能要再加一个词,叫“自我迭代”,我觉得这可能是我们所有同仁共同的使命:我们要有自我迭代的能力和意识,共同走向模态进化。我相信明年我们再聚的时候,每一个平台都有一个新身份,比如说我们就成为工业用品AI服务公司了。

谢谢大家。

关于本次大会

2026第八届亿邦产业互联网年会暨首届产业智能体大会,主题是“AI与出海带来的模态进化”,聚焦产业智能体落地、AI供应链价值重构、数据要素与TOKEN经济、产业出海新生态等前沿议题深度思辨。大会集结学界权威、央国企标杆、产业龙头、投资机构、服务生态,汇聚产业核心力量、拆解产业数智化转型路径、分享前沿实战经验。

产业互联网是数智技术、全球化、产业链、供应链变革引发的产业新模态,亿邦动力产业互联网年会已成为我国产业互联网领域的标志性行业交流活动。

本文首发于 亿邦动力 官方网站

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

物理AI是什么,为什么产业互联网平台需要关注它?

物理AI指AI从数字世界走向工厂、生产线等物理世界,能够完成搬砖、拧螺丝等任务。2026年被视作物理AI元年,与智能体元年并列。产业互联网关注它,是因为AI进入工厂和产业腹地后,带来的行业变化可能远大于数字世界应用,并影响平台入口和价值。

AI智能体取代入口后,产业互联网平台还有护城河吗?

Gartner预测到2028年90%的入口将被Agent取代。产业互联网平台的应对不是放弃后台,而是利用高产业壁垒、行业know-how、供应链关系和To B长决策链、高转换成本,加快自我迭代;同时按AI赋能、重塑流程、原生业务三阶段推进,把数据和场景转化为AI资产。

震坤行在工业用品领域有哪些AI落地实践?

震坤行从2022年底在产研部门推广AI工具,基于2700万SKU、工业用品参数和知识图谱研发工业用品AI大模型,该模型是第一个在国家网信办备案的工业用品大模型;2024年推出AI物料管家,成立子公司玲珑智能,近期与英特尔联合发布玲珑Insight 2.0,选择端侧和垂直路线部署工厂。

MRO采购为什么需要AI和数字化?

MRO采购链条长、品类杂、价值低,采购人员可能花60%到80%精力处理,但只占企业采购总额5%到10%;行业线上化、数字化渗透率到2029年才预计达到8%。痛点包括物料语言和标准不统一、依赖人工、数据封闭,因此需要AI和数字化技术提升效率。

企业拥抱AI通常经历哪些价值跃迁阶段?

企业拥抱AI可分为三层:AI赋能提效,在原有业务上扩大服务边界;AI重塑流程,依托产业链站位重构价值、开拓新业务;最高阶是生长出完全由AI驱动的原生业务。震坤行对应内部提效、工业用品大模型与物料管家、玲珑智能等实践。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

双枪金钢竹托盘交付极兔速递 “以竹代塑” 落地真实物流工况

双枪科技金钢竹托盘完成向极兔速递的首批批量交付,这是双枪继汽车新能源、食品冷库场景后,正式迈入快递转运场景商业化落地新阶段。

未来零售 产业互联网

2026-11-20 18:24:05