



净利增长44%、外卖亏损砍半!京东Q3还有新变化|财报解析
作者:李金津 文章来源:亿邦动力
2026-11-18 12:00
作者:李金津 文章来源:亿邦动力
2026-11-18 12:00

邦小白快读

【亿邦原创】11月17日,京东集团披露2026年第三季度业绩,实现收入3096亿元,同比增长3.5%;Non-GAAP净利润为83亿元,同比增长44%。
本季度盈利修复显著,经营利润52亿元,去年同期为经营亏损11亿元;Non-GAAP经营利润73亿元,对应利润率抬升至2.4%,去年同期仅0.1%。
第三季度是京东业务的一个拐点,总收入恢复正增长,盈利能力加速提升。京东CEO许冉表示,京东零售收入和利润环比稳健增长,新业务延续减亏趋势;同时,在用户规模继续增长的情况下,集团营销费用同比明显下降。
本期财报有几个重点变化:一是带电品类回暖,日用百货及服务品类保持增长,零售毛利率首次突破20%;二是季度活跃用户连续12个季度双位数增长;三是品牌增加商品和广告投入,平台及营销服务收入增长;四是外卖亏损同比收窄超50%,京喜已度过投入峰值。
01带电品类回暖,服务品类收入三位数增长
第三季度,京东集团收入3096亿元,同比增长3.5%。其中,京东商品收入约2331.75亿元,同比增长3.1%;服务收入则约764.18亿元,同比增长4.7%。
从具体品类来看,电子及家电收入1277亿元,同比下降0.7%,但增速较上一季度(-11.8%)明显改善。在行业整体涨价的情况下,手机品类收入实现同比双位数增长。
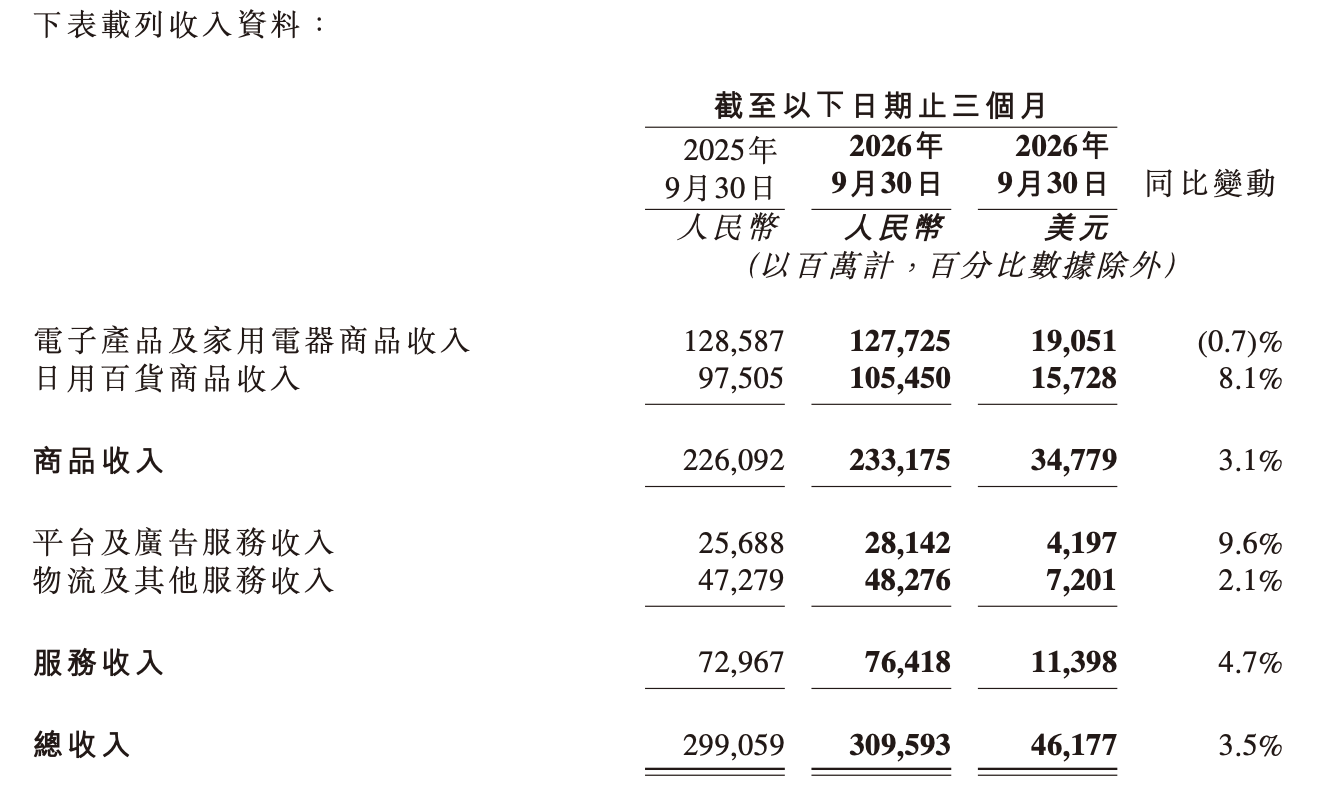
日用百货三季度收入同比增长8.1%。其中,商超品类连续多个季度保持稳健增长,健康、工业品和服装等品类保持更快增速。
传统实物商品之外,服务成为京东新的增长品类。本季度,京东的健康、家庭服务和家装等服务品类收入同比增长三位数。目前,平台服务供给已覆盖家政保洁、家电清洗、汽车养护、健康服务等多个领域。
今年双11,这一趋势仍在延续。京东产生超3亿笔服务订单,其中多次家政保洁套餐成交额同比增长超550%,汽车养护服务订单增长167%,搬家服务订单增长近300%。
服务业务还与京东的线下零售结合。9月28日,京东在上海开出首家101HOME,面积约1.2万平方米,将家具家居、智能家电、全屋定制和家装服务等放进同一线下空间。
除了京东MALL、城市旗舰店和家电专卖店等业态,京东继续扩大线下零售网络,并通过即时零售连接线上和线下供给。
许冉在财报电话会上将京东零售接下来的增长路径归纳为三方面:继续深耕传统电商,扩张品类和品牌供给;完善线下布局,推动即时零售;在商品销售之外继续扩大服务业务。
品类结构的变化带动盈利能力改善。
第三季度,京东零售毛利率首次超过20%,已经连续18个季度同比提升。京东CFO单甦表示,利润率改善一方面来自自营供应链和规模效应带来的商品毛利率提升;另一方面来自品类和品牌结构变化,以及广告、佣金等高利润率服务收入增长。
与此同时,京东仍在增加研发投入。第三季度研发费用77亿元,同比增长36.9%,占收入比例从去年同期的1.9%提升至2.5%。
这部分投入主要流向AI应用。9月,京东上线AI购物助手“东东”,可直接理解用户消费需求并匹配商品和服务;商品端,采购AI Agent已经参与选品、动态定价和库存补货,早期试点管理的SKU产生数十亿元GMV。
京东管理层在电话会上表示,短期研发投入会对利润率产生一定影响,但预计2027年开始在营销、采销、客服成本和搜索推荐转化等环节看到效率释放。京东零售长期实现健康高个位数利润率的目标不变。
02 活跃用户继续双位数增长,品牌加大资源投入
第三季度,京东季度活跃用户数保持同比双位数增长,这已经是连续第12个季度实现双位数增长。年度活跃用户数超过7.5亿。
许冉表示,第三季度用户增长主要由现有核心用户和PLUS会员带动。同期京东老用户继续保持同比双位数增长,PLUS会员数量实现双位数增长,会员数量和ARPU的同比表现均好于整体用户。
值得注意的是,京东是在营销费用同比明显下降的情况下实现上述用户增长。三季度,京东营销费用155亿元,同比下降26.2%,营销费用率从7%降至5%。
管理层称,一方面得益于外卖补贴效率改善,另一方面也来自拉新和营销投入产出效率提升。
用户之外,品牌在增加对京东的投入。“在当前充满挑战的环境中,品牌正在积极重新配置并加大资源投入,包括将广告预算投向我们平台。”许冉在财报电话会上透露。
第三季度,京东平台及营销服务收入同比增长9.6%,其中广告收入实现双位数增长。
许冉将广告增长归结为几个原因:一是京东的经营表现吸引品牌增加广告预算;二是广告变现能力更强的日用百货收入占比提升;同时,AI技术也在持续提高广告匹配效率。
品牌供给在继续增加。9月16日,Inditex集团旗下ZARA和ZARA HOME同时在京东开设官方旗舰店,覆盖男女装、童装、鞋履、箱包、配饰及家居商品,新品与全球同步。
京东方面认为,在商超、服装和日用百货等品类,京东市场份额仍有较大的提升空间,接下来将继续扩张品类和品牌供给。
京东也在继续完善第三方商家的经营生态。管理层表示,未来将加强自营模式与POP模式协同,帮助商家提升经营效率,并进一步推动广告和佣金收入增长。
AI进入商家的经营环节。今年双11期间,京东数字人直播服务超过10万商家,累计产生GMV超过18亿元;京麦AI商家运营中心则将AI应用到选品、商品上架、营销、履约和售后等环节。
03 外卖亏损收窄超50%,京喜已过投入峰值
第三季度,京东外卖订单量和用户数均环比增长,经营亏损同比收窄超过50%,环比继续改善。
京东CFO单甦将减亏归结为三个原因:首先是精细化运营和补贴效率提升,单均补贴明显下降;其次是订单规模扩大后,配送效率进一步提升;此外,佣金和广告收入也开始贡献更多收入。
单甦称,外卖已经进入新的发展阶段,接下来将进一步提升品质,并围绕供应链开展新的模式创新,更加关注精细化运营和效率提升。京东的目标是2027年外卖业务继续同比显著减亏。
管理层在电话会上表示,外卖正在带动商品即时零售,在单量快速增长的同时,京东秒送亏损也在明显优化。接下来京东还将加快外卖与核心业务的深度协同,以带动整体用户和收入增长,并推动整体盈利提升。
另一个承担拉新任务的是京喜。第三季度,京喜贡献京东超三分之一的新增用户,尤其承担着京东在下沉市场的获客任务。
据了解,第三季度京喜同比和环比均优化了投入,已经度过投入峰值,未来一段时间将重点改善经营效率和利润率。
国际业务仍处于扩张阶段。第三季度,Joybuy收入和用户规模继续快速增长,211限时达已经覆盖欧洲超过80个城镇,季度活跃购买用户数持续增长,购买频次和复购率环比提升。
11月12日,京东完成对欧洲消费电子零售商Ceconomy的收购。后者旗下拥有MediaMarkt、Saturn和MediaWorld等品牌,在11个市场运营超过1000家消费电子门店。
许冉将此次收购称为京东“国际化扩张的重要里程碑”。她表示,双方将在供应商网络中产生协同,并将京东的先进技术、全渠道零售以及供应链物流能力带入国际市场,加快京东的国际化布局。
亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
本文首发于 亿邦动力 官方网站
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
京东2026年第三季度业绩表现如何?
京东2026年第三季度收入3096亿元,同比增长3.5%;Non-GAAP净利润83亿元,同比增长44%。经营利润52亿元,去年同期为经营亏损11亿元;Non-GAAP经营利润73亿元,利润率2.4%。零售毛利率首次突破20%,季度活跃用户连续12个季度双位数增长,外卖亏损同比收窄超50%。
京东外卖业务亏损收窄的原因是什么?
京东外卖减亏主要来自三方面:精细化运营和补贴效率提升,单均补贴明显下降;订单规模扩大后配送效率提升;佣金和广告收入贡献更多收入。第三季度外卖订单量和用户数环比增长,经营亏损同比收窄超50%,环比继续改善,目标2027年继续显著减亏。
京东零售未来的增长路径是什么?
京东零售接下来聚焦三方面:继续深耕传统电商,扩张品类和品牌供给;完善线下布局,推动即时零售;在商品销售之外扩大服务业务。第三季度零售毛利率首次超过20%,连续18个季度同比提升;健康、家庭服务和家装等服务品类收入同比增长三位数。
京东在AI应用上有哪些落地场景?
京东正将AI应用到购物和经营环节:9月上线AI购物助手“东东”,理解消费需求并匹配商品服务;采购AI Agent参与选品、动态定价和库存补货,早期试点管理SKU产生数十亿元GMV;双11数字人直播服务超10万商家,GMV超18亿元;京麦AI商家运营中心覆盖选品、上架、营销、履约和售后。
京东国际化业务进展如何?
京东国际化处于扩张阶段:Joybuy收入和用户规模快速增长,211限时达覆盖欧洲超80个城镇,季度活跃购买用户数持续增长,购买频次和复购率环比提升。11月12日,京东完成收购欧洲消费电子零售商Ceconomy,后者在11个市场运营超1000家消费电子门店。
下一篇

美国进口合规门槛提高!2027年1月5日起境外备案进口商新规生效
未通过美国海关与贸易反恐伙伴关系计划(CTPAT)验证的境外IOR,必须委托同时持有美国海关报关行执照、且通过CTPAT验证的报关行办理进口申报,否则相关货物将无法正常完成清关。









