• 亿邦公众号
    • APP下载

净利下滑15% 蜜雪冰城为何偏要砸千万开大店?

作者:周半仙 文章来源:联商网

2026-11-13 15:32

作者:周半仙 文章来源:联商网

2026-11-13 15:32

邦小白快读
EN
全文速览

总1:核心事实是蜜雪冰城在门店见顶、增收不增利后转向旗舰大店。

1.数据:截至今年6月末全球门店63987家,三线及以下城市占比近六成;2026年上半年营收152.16亿元,同比增2.3%,归母净利润22.96亿元,同比降14.7%。

2.大店样本:昆明1800平方米、洛阳2100平方米,洛阳开业三天营业额332万元、单日峰值120万元;郑州店2025年8月单月1500万元。

总2:实操上要算清大店账。

1.成本:昆明店年租金约200万元、装修300多万元、总投资超1000万元,客单价约10元。

2.风险:开业和文旅红利难持续,限定产品复购弱,固定开支最终由加盟商承担;2025年关店2527家,同比增57.1%,平均每店一年约赚9.8万元、每天不到270元。

总1:蜜雪用旗舰店把雪王IP从包装符号变成可进入、可拍照、可消费的空间,完成品牌营销升级。

1.营销打法:核心商圈、景区和文旅街区选址,巨型雪王IP、独栋千平大店,一楼饮品甜品咖啡和堂食,二楼文创潮玩零食,形成吃喝玩乐一体化。

2.城市限定:一城一店一特色,南京融金陵国风,昆明融民族鲜花,重庆融方言地标,洛阳融牡丹唐三彩;用限定位置、限定场景、限定产品制造稀缺感。

总2:品牌定价仍守平价,但靠非饮品和IP周边提升客单与变现。

1.用户行为:粉丝跨城打卡,从买饮品转向拥有IP符号;洛阳店非饮品收入占比较重,郑州店单月营业额1500万元。

2.风险提示:限定只能带来来一次的理由,日常复购不足;一次性流水难覆盖固定开支,投资压力落在加盟商。

总1:下沉市场门店见顶,卖家要看到增长逻辑从开店转向把单店做深。

1.市场变化:截至6月末全球门店63987家,三线及以下城市占比近六成,媒体测算平均每个县级单位超20家,过度加密造成内部分流,新店难增量。

2.经营压力:2026年上半年营收增2.3%,归母净利润降14.7%;门店数增超20%但收入仅增2.3%,增收不增利。

总2:机会与风险并存。

1.机会:总部给出跨品类、出海、做厚主品牌三条路;旗舰店选址文旅核心位置,用城市限定文创和IP周边引流,商圈提供核心位置并共享客流。

2.风险:旗舰店投资800万至1000万元,总部收入仍靠向加盟商卖原料设备;2025年关店2527家,同比增57.1%,平均每店一年约赚9.8万元,日常复购不足会转嫁固定开支。

总1:旗舰店把产品需求从单一茶饮扩展到多品类周边和在地化设计。

1.门店产品:一楼有饮品、甜品、咖啡制作区;二楼集中雪王潮玩、积木、毛绒玩具、袋装咖啡、茉莉花茶、沙巴乌龙茶及干脆面、麻辣棒、虾片、无骨鸡爪、超长鸭脖等零食。

2.设计需求:门店要一城一店一特色,南京国风墙、昆明民族服饰雪王和鲜花打卡区、重庆方言墙与地标冰箱贴、洛阳牡丹仿真花和唐三彩元素,带动雕塑、冰箱贴、盲盒、杯套等定制生产。

总2:商业机会在于供应链和IP衍生制造。

1.总部仍靠向加盟商销售原料和设备,旗舰店验证了非饮品和文创变现,郑州店2025年8月单月营业额1500万元。

2.推进启示:标准化小店之外,可用IP空间和城市文化做体验型门店,但限定产品若只换包装,复购弱,生产端要兼顾日常款与限定款。

总1:新茶饮出现从规模小店转向IP旗舰大店的趋势,服务商要关注体验型空间和文旅融合。

1.行业变化:蜜雪全球门店63987家、下沉占比近六成后,开店边际效应递减,2026年上半年营收增2.3%、归母净利润降14.7%,总部重心从开更多店转向把单店做深。

2.做法:千平独栋旗舰店,一楼饮品甜品咖啡和堂食,二楼文创零售,巨型雪王IP加城市限定场景,和商圈共享流量。

总2:客户痛点集中在持续客流与成本回收。

1.痛点:限定位置和场景首次打卡有效,限定产品层最薄,复购驱动力弱;昆明店年租金约200万元、装修300多万元、总投资超1000万元,客单价约10元。

2.解决方案启示:用IP空间化、城市文化内容和限定产品制造到店理由,同时必须补齐日常产品复购,评估开业与文旅红利退潮后的固定开支和加盟商回报。

总1:旗舰店与商圈形成流量共赢,平台商可把品牌IP店作为招商引流锚点。

1.需求:蜜雪需要核心商圈、景区、步行街、文旅街区等顶流位置,用独栋千平大店把品牌钉进城市心智;商圈需要增量客流和年轻客群。

2.做法:旗舰店用IP和体验把路过的人变成专程来的人,商圈提供核心位置承接客流和服务,实现核心资源与引流效应互放。

总2:运营管理和风向规避要看日常复购。

1.运营:一楼饮品甜品咖啡和堂食,二楼文创潮玩零食;一城一店一特色,用限定位置、限定场景、限定产品制造稀缺感,南京、昆明、重庆、洛阳均结合本地文化。

2.风险:开业和文旅节点带来一次性流水,洛阳开业三天332万元、单日峰值120万元,但限定难支撑来很多次;固定开支最终转嫁加盟商,2025年关店2527家,招商时需评估投资800万至1000万元后的持续获客能力。

总1:案例揭示新茶饮从规模复制转向体验经济和IP变现的产业新动向。

1.背景:蜜雪全球门店63987家、三线及以下城市占比近六成,县级单位平均超20家,规模扩张进入边际效益递减;2026年上半年营收152.16亿元增2.3%,归母净利润22.96亿元降14.7%。

2.路径:跨品类做咖啡酒水、出海平移加盟供应链、主品牌把店做厚,旗舰店成为把单店做深的抓手。

总2:商业模式是IP宇宙加旗舰店加城市限定,但存在问题。

1.机制:用雪王故事和内容宇宙守住用户,用旗舰店、城市限定和稀缺情绪价值完成IP落地,让用户从买饮品转向拥有IP符号,形成变现反哺IP投入闭环。

2.新问题:限定产品只换城市和包装则复购弱,一次性流水难撑固定开支;旗舰店投资800万至1000万元且由加盟商承担,2025年关店2527家同比增57.1%,平均每店一年约赚9.8万元,说明规模增长逻辑需转向日常复购和单店质量。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Overall 1: The core fact is that Mixue has pivoted to flagship megastores after store counts peaked and revenue growth stopped translating into profit.

1. Data: 63,987 stores worldwide as of end-June, with nearly 60% in tier-3 cities and below; H1 2026 revenue of RMB 15.216 billion, up 2.3% year on year, and net profit attributable to the parent of RMB 2.296 billion, down 14.7%.

2. Flagship examples: 1,800 square meters in Kunming and 2,100 square meters in Luoyang; the Luoyang store took in RMB 3.32 million in its first three days, with a single-day peak of RMB 1.2 million; the Zhengzhou store generated RMB 15 million in August 2025.

Overall 2: In practice, the economics of flagship stores need to be calculated carefully.

1. Costs: annual rent of about RMB 2 million, renovation of more than RMB 3 million and total investment exceeding RMB 10 million for the Kunming store, with an average ticket of about RMB 10.

2. Risks: the opening buzz and tourism surge are hard to sustain, limited-edition products have weak repeat purchase, and fixed costs ultimately fall on franchisees; 2,527 stores closed in 2025, up 57.1% year on year, with the average store earning about RMB 98,000 a year, or under RMB 270 a day.

Overall 1: Mixue is using flagship stores to turn the Snow King IP from a packaging symbol into a space that people can enter, photograph and spend in, completing an upgrade of its brand marketing.

1. Marketing approach: sites in core commercial districts, scenic areas and cultural tourism blocks; a giant Snow King IP and stand-alone stores of more than 1,000 square meters; drinks, desserts, coffee and dine-in on the first floor, and merchandise, trendy toys and snacks on the second, creating an integrated eat-play-shop experience.

2. City exclusives: one store and one character per city — Nanjing blends Jinling classical style, Kunming ethnic dress and flowers, Chongqing local dialect and landmarks, and Luoyang peonies and Tang Sancai; exclusive locations, settings and products create a sense of scarcity.

Overall 2: Pricing remains value-oriented, but non-drink items and IP merchandise raise basket size and monetization.

1. Consumer behavior: fans travel across cities to check in, shifting from buying a drink to owning an IP symbol; non-drink revenue accounts for a heavy share at the Luoyang store, and the Zhengzhou store booked RMB 15 million in a single month.

2. Risk note: exclusivity only provides a reason to visit once, and everyday repeat purchase is insufficient; one-off revenue struggles to cover fixed costs, and the investment burden falls on franchisees.

Overall 1: Stores in lower-tier markets have peaked, and sellers need to recognize that the growth logic has shifted from opening stores to deepening each store.

1. Market change: 63,987 stores worldwide as of end-June, with nearly 60% in tier-3 cities and below; media estimates put the average at more than 20 stores per county-level unit, and over-density cannibalizes traffic, making it hard for new stores to add volume.

2. Operating pressure: H1 2026 revenue rose 2.3% while net profit attributable to the parent fell 14.7%; store count grew more than 20% but revenue grew only 2.3% — revenue up, profit down.

Overall 2: Opportunity and risk coexist.

1. Opportunity: headquarters has laid out three paths — cross-category expansion, going overseas and deepening the main brand; flagship stores sit in core cultural tourism locations, draw traffic with city-exclusive merchandise and IP peripherals, and commercial districts provide prime sites and shared footfall.

2. Risk: a flagship store requires RMB 8-10 million of investment, and headquarters revenue still depends on selling ingredients and equipment to franchisees; 2,527 stores closed in 2025, up 57.1% year on year, with the average store earning about RMB 98,000 a year, and weak everyday repeat purchase will shift fixed costs onto franchisees.

Overall 1: Flagship stores expand product demand from single-category tea drinks to multi-category merchandise and localized design.

1. In-store products: the first floor houses drink, dessert and coffee production areas; the second concentrates Snow King collectibles, building blocks, plush toys, bagged coffee, jasmine tea, Sabah oolong, plus snacks such as crispy noodles, spicy sticks, shrimp chips, boneless chicken feet and extra-long duck necks.

2. Design demand: stores must be one-of-a-kind per city — a classical-style wall in Nanjing, an ethnic-costume Snow King and flower photo zone in Kunming, a dialect wall and landmark fridge magnets in Chongqing, and artificial peonies and Tang Sancai motifs in Luoyang — driving custom production of sculptures, fridge magnets, blind boxes and cup sleeves.

Overall 2: The commercial opportunity lies in the supply chain and IP-derived manufacturing.

1. Headquarters still earns by selling ingredients and equipment to franchisees, and flagship stores have validated monetization of non-drink items and merchandise; the Zhengzhou store booked RMB 15 million in August 2025.

2. Implication: beyond standardized small stores, IP space and city culture can build experience-led outlets, but if limited editions only change packaging, repeat purchase stays weak; manufacturers must balance everyday and limited-edition lines.

Overall 1: New tea drinks are shifting from scale-driven small stores to IP flagship megastores, and service providers should focus on experience-led space and cultural tourism integration.

1. Industry change: after reaching 63,987 stores worldwide with nearly 60% in lower-tier markets, Mixue's marginal returns from new stores are diminishing; H1 2026 revenue rose 2.3% while net profit attributable to the parent fell 14.7%, and headquarters' focus is moving from opening more stores to deepening each store.

2. Approach: stand-alone flagship stores of more than 1,000 square meters with drinks, desserts, coffee and dine-in downstairs and merchandise retail upstairs, a giant Snow King IP plus city-exclusive settings, sharing traffic with commercial districts.

Overall 2: Client pain points center on sustained traffic and cost recovery.

1. Pain points: exclusive locations and settings work for a first visit, but limited-edition products are the thinnest layer and weakly drive repeat purchase; the Kunming store carries annual rent of about RMB 2 million, renovation of more than RMB 3 million and total investment exceeding RMB 10 million, with an average ticket of about RMB 10.

2. Solution implications: use IP-driven space, city-culture content and limited editions to create reasons to visit, while filling in everyday repeat purchase and assessing fixed costs and franchisee returns after opening and tourism dividends fade.

Overall 1: Flagship stores create a traffic win-win with commercial districts, and platform operators can use brand IP stores as anchors for leasing and traffic.

1. Demand: Mixue needs top-tier locations in core commercial districts, scenic areas, pedestrian streets and cultural tourism blocks, using stand-alone stores of more than 1,000 square meters to embed the brand in the city's mind; the district needs incremental footfall and younger customers.

2. Approach: flagship stores convert passers-by into destination visitors through IP and experience, while districts supply prime locations to capture traffic and services — core resources and traffic generation reinforce each other.

Overall 2: Operations, management and risk avoidance hinge on everyday repeat purchase.

1. Operations: drinks, desserts, coffee and dine-in on the first floor, and merchandise, trendy toys and snacks on the second; one store and one character per city, using exclusive locations, settings and products to create scarcity, with Nanjing, Kunming, Chongqing and Luoyang each drawing on local culture.

2. Risk: openings and tourism peaks generate one-off revenue — the Luoyang store took RMB 3.32 million in three days with a single-day peak of RMB 1.2 million — but exclusivity cannot support many repeat visits; fixed costs ultimately pass to franchisees, 2,527 stores closed in 2025, and leasing deals should assess sustained customer acquisition after RMB 8-10 million of investment.

Overall 1: The case reveals a new industry direction for new tea drinks: a shift from scale replication to the experience economy and IP monetization.

1. Background: with 63,987 stores worldwide, nearly 60% in tier-3 cities and below and an average of more than 20 per county-level unit, Mixue's scale expansion is hitting diminishing marginal returns; H1 2026 revenue reached RMB 15.216 billion, up 2.3%, while net profit attributable to the parent was RMB 2.296 billion, down 14.7%.

2. Paths: cross-category moves into coffee and alcohol, overseas expansion that transplants the franchise supply chain, and deepening the main brand — flagship stores are the lever for making each store deeper.

Overall 2: The model is IP universe plus flagship stores plus city exclusives, but problems remain.

1. Mechanism: the Snow King story and content universe retain users, while flagship stores, city exclusives and scarcity-driven emotional value bring the IP to life, moving users from buying drinks to owning an IP symbol and creating a loop in which monetization feeds IP investment.

2. New problems: if limited editions only change city and packaging, repeat purchase is weak and one-off revenue cannot cover fixed costs; flagship stores require RMB 8-10 million borne by franchisees, and 2,527 stores closed in 2025, up 57.1% year on year, with the average store earning about RMB 98,000 a year — evidence that the growth logic must shift to everyday repeat purchase and per-store quality.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

蜜雪冰城最近两年做了一件很多人理解不了的事情:以前靠几十平方米的小店占领下沉市场,2元冰淇淋、4元柠檬水,开了六万家店。

现在却开始在各个城市的中心地段砸钱开店,洛阳、昆明、南京、重庆,有的直接盖成一栋楼。

一个以“便宜”取胜的品牌,忽然之间要比一比哪家店大、哪家店漂亮,这并不是因为蜜雪突然间变得高端了,而是小店里那一套规模账,在六万家店的体量之下已经无法继续下去了。

01 开始用大店讲“雪王”的故事

长期以来,在我们印象中蜜雪走的是规模小店模式,店内就是操作区、收银台和点餐吧台的布置,鲜少兼顾用户休闲的地方,本质就是为了选址灵活、成本低、效率高,确保下沉市场“千店一面”。

即便后来给部分门店叠加休闲区和雪王魔法铺,也就是门店面积做到200平米大小,但门店模式还是千店一面。

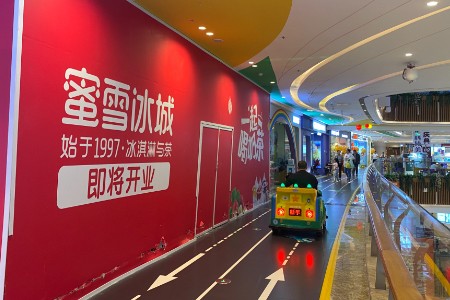
可是近些年,它被不少粉丝调侃“高端起来了”,门店面积不仅飙升到千平,且各城门店特色鲜明,还是独栋店,用整栋楼、多层店为品牌造势。

比如今年5月底,昆明南屏街旗舰店开业,面积达到1800平方米,号称雪王全球第二大旗舰店。

今年10月,洛阳西工小街开了首家24小时旗舰店,位于洛阳老牌烟火文旅街区周边,为2100平方米大店,上下两层,开业前三天累计营业额332万,单日峰值120万。

截至今年10月,雪王已在南京、昆明、重庆、郑州、广州等地开了近30家门店,其中总部所在地河南,一口气开了7家,被粉丝吐槽“太偏心”。

这些门店特征鲜明,选址上,跳出社区,优先选择景区、步行街、文旅街区等流量旺地。

形象上,多数门店都有手拿冰淇淋的雪王巨型IP符号,下足了血本。

面积上,动辄千平大店,比如今年10月开业的洛阳店以2100平方米成为最大的蜜雪冰城旗舰店。

这些巨型旗舰店,基本是独栋上下层,是集甜品、文创、饮品、零售以及互动为一体的空间。

结构上一楼设为饮品区,该区域空间宽敞,既有饮品、甜品、咖啡制作区,也有供粉丝休息的堂食区。有的门店还设置娃娃机,用于粉丝消遣休闲。

二楼为文创区,以雪王为核心构建文创周边,有雪王潮玩IP如雪王积木、雪王的毛绒玩具,还有雪王包装的零食、袋装咖啡、茉莉花茶和沙巴乌龙茶等,还汇集了不少雪王零食如干脆面、麻辣棒、虾片、无骨鸡爪、超长鸭脖等等,基本实现了吃喝玩乐一体化。

为了让旗舰店告别千店一面,蜜雪还与当地文旅进行深度捆绑,实现“一城一店一特色”。

例如南京店融合了金陵国风,店内充满夫子庙、秦淮河、明城墙等立体国风墙。

昆明店将民族文化与鲜花结合,门店有穿着傣族等云南世居民族服饰的雪王雕塑,旁边身着傣族服饰、举着泼水碗的雪妹,还设置了鲜花打卡区和民族文化廊。

重庆店将方言与地标进行融合,有方言打卡墙,还将长江索道、轨道穿楼等地标做成了冰箱贴。

洛阳旗舰店也融入不少洛阳标签,店内随处可见巨型牡丹仿真花,室内建筑融入牡丹花、唐三彩、飞檐古韵等元素,还有各种古风服饰的雪王雕塑,将隋唐古都底蕴与雪王IP进行深度绑定。

02 为什么转身砸钱开大店?

答案是,不是想开大店,是小店那套账算不下去了,这得从蜜雪目前面临的处境说起。

蜜雪前十年走的战略基本是成本领先战略,为快速向各下沉市场铺店,模式基本是供应链控制成本,小店快速复制,用加盟构建采购优势,一切以效率为先。

凭借这套打法,渗透、触达、走量、守住平价心智,赚茶饮钱,开出数万家门店。

截至今年6月末,蜜雪冰城全球门店突破63987家,中国内地三线及以下城市占比接近六成。增长盘稳了,成本优势上来了,可门店在全国各省区域逐渐见顶,导致开店边际效应大幅递减。

有相关媒体测算过,平均每个县级行政单位能分到超过20家蜜雪,这种过度加密导致内部分流,新门店难有增量,老门店和新店同抢一批客流。

这表现在业绩上,便是总部出现“增收不增利”现象。

2026年上半年财报显示,蜜雪冰城实现营业收入152.16亿元,同比增长2.3%。总营收是好看了,但利润表现不尽如人意。

归母净利润22.96亿元,同比下降14.7%;毛利率30.4%,同比下降1.2个百分点;归母净利率15.1%,同比下降3.0个百分点。

更让蜜雪难受的是,单店也难以为总部带来明显收入增长。

同期公司的门店数同比增长超过20%,但收入却只增长了2.3%,而归母净利润却同比下滑近15%。

这说明靠规模增长来撑起利润增长的这套逻辑是走不通的,只能换方向。

摆在蜜雪面前的有三条路:

一是将主业这套模式复制到其他品类,比如咖啡、酒水上,以跨品类、跨赛道的形式,打造第二、第三个“蜜雪神话”,比如幸运咖和鲜啤福鹿家等;

二是出海扩张,把国内验证成熟的加盟供应链模式平移至海外市场,开辟增量门店空间。

三是在主品牌赛道不变的情况下,把店做厚。

这点蜜雪冰城管理层自己也在业绩说明会上承认,规模扩张进入了边际效益递减阶段,2026年的重心要从“开更多店”转向“把单店做深”,其中雪王旗舰店就是最好的路径。

因为它能用“起源故事+内容宇宙”守住并扩大用户基本盘,用“旗舰店+城市限定+稀缺情绪价值”完成IP落地,让用户从买饮品转向“拥有IP符号”,从而在留存用户的同时提升客单价,并形成“变现反哺IP投入”的闭环。

首先,旗舰店最大好处便是,将雪王IP从“抽象虚幻”变成具体的载体,然后落地成具体IP实体和变现路径。

自从华与华替蜜雪冰城梳理和设计出一套雪王IP体系后,蜜雪冰城一直尝试构建雪王宇宙,目前从单一IP向“雪王全宇宙”蔓延,从系列漫画到短剧,再到科普漫画,再到今年获批的动画电影《许愿吧!雪王》。

蜜雪总部为推广雪王是下足了功夫。比如今年,蜜雪集团把IPO所筹资金的约12%,用于品牌建设和IP推广。

而旗舰店直接把雪王变成可触碰、可沉浸、可消费的一个空间,直接变现商品,而且效果十分显著。

比如洛阳旗舰店,开业营业三天,非饮品的收入占比比较重;郑州旗舰店2025年8月单月营业额更是做到了1500万。

这些验证的成功,让蜜雪冰城更积极地在郑州推进“雪王室内乐园”,开始用迪士尼的叙事和模式与雪王结合。

其次用“只有这里才有”的稀缺性,把IP粉丝的消费冲动转化为跨城出行的实际行动,再把一次出行摊开成一段城市体验。

蜜雪打造旗舰店的稀缺性,采取“区域限定”玩法,将门店选在省会核心商圈或强文旅景区周边,基本是年轻人聚集的“顶流位置”。

核心策略也很明显,用一座建筑,在一个城市的核心位置,把品牌钉进当地消费者的心智里,这是“限定位置”。

为让门店稀缺感更强烈,还对门店场景用地方文化进行限定,即“限定场景”。

比如昆明店“外立面融入了滇中城市的建筑肌理”;南京店“建筑外立面的金陵主题国风墙”;洛阳则把古都元素和雪王IP做了深度融合;广州融入了舞狮、木棉花、广州塔等本土文化符号。

这本质目的就是从标准化空间,变成“只属于这座城市才有的文化空间”。其“限定”不止于此,还限定产品,将城市文化变成可带走的“拥有感”。

河南有方言限定冰箱贴盲袋、安庆则以黄梅戏文创为主,而昆明则上线了民族特色的盲盒,重庆则有坐“黄色法拉利”(重庆出租车)、烫火锅、打卡轨道穿楼等重庆逛山城的杯套、冰箱贴等等,让每个城市店有活力、有温度,也有文化。

这种效果也很明显,不少粉丝不惜跨城来此打卡,游玩一天。

比如根据新华网报道,一位青岛的雪王粉丝,专程来河南总部停留了一天,带走两个装满城市限定盲盒、玩偶、冰箱贴的“雷霆大袋子”,并因为店里的郑州印记和河南元素,对郑州产生了具体感受。而且旗舰店和商圈实现了流量直接共赢。

旗舰店用IP和体验把路过的人变成专程来的人,为商圈制造增量流量;商圈提供核心位置,承接客流和服务,把客群留下来,以核心资源和配套放大旗舰店的引流效应。

03 大店的账该怎么算

一方面,雪王旗舰店的“限定三层”可以让人“专程跑一趟”,但是不能满足大店需要的“持续来很多次”的需求。

限定位置、限定场景在第一次来访的时候效果最好,但是第二次、第三次依靠的是产品;而限定产品的那层则是最薄的一层。

有相关媒体也提到,如果用户到了洛阳店之后发现大部分周边和其他城市一样,那么他们的购买欲望就会降低。

限定产品如果只换城市、换包装的话,在第一次打卡之后复购驱动力就会减弱。

大店所需要的是一年四季都有稳定的客流量,而限定产品目前只能给消费者一年几次打卡的理由。

另一方面,一次性流水一旦撑不起固定开支,这些开支最后都会转嫁给加盟商,旗舰店真正的难题并不是“有没有人来”,而是“来的人是为了限定买单,还是为了日常买单”。

大店用一次性的流水来弥补固定的支出。

昆明店年租金大约为200万,装修费用300多万,总投资超过1000万,客单价只有10元左右。

郑州店在2025年8月份单月突破了1500万,洛阳店开业三天就达到了332万,但是都是依靠开业红利以及文旅节点来实现的。

大店的账最后都由加盟商来承担。

旗舰店属于加盟体系,800万到1000万元的投资会在加盟商的资产负债表上体现出来,而总部的主要收入还是来自于向加盟商销售原料和设备。

2025年,蜜雪冰城关闭加盟店2527家,比2024年的1609家增加57.1%,按总部净利润摊到全部门店测算,平均每个门店一年只“赚”约9.8万元,每天不到270元。

用低价商品来维持核心商圈的大店,用“量”来弥补“利”,但是“量”的大小主要由文旅流量以及开业带来的红利决定。

旗舰店问题不在于没有顾客,而在于来的人只能为“限定”买单,不能为“日常”买单。

写在最后

蜜雪冰城对大店情有独钟,并不是因为它追求“高端”,而是因为小店的规模公式已经无法带来利润的增长了。

大店要做的就是把雪王IP由包装上的一张图,变成一个可以让人们走进去、拍照留念、购买商品、发布到社交媒体上的地方。

小店铺要保证自己的生存,大店铺则要依靠品牌、IP的未来。这条路能不能走通,并不是看开业那天排队的人多不多,而是要看文旅热度消退之后,这栋楼里还有没有人愿意一而再再而三地走进来。

旗舰店的问题从来就不是有没有人来,而是来的人是为了“限定”买单,还是为了“日常”买单。限定可以制造出“来一次”的理由,但是支撑不了“来很多次”的生意,而这,恰恰就是大店每天都要面对的账单。

注:文/周半仙,文章来源:联商网(公众号ID:linkshop2012),本文为作者独立观点,不代表亿邦动力立场。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

蜜雪冰城为什么从小店转向千平大店?

蜜雪冰城门店加密已接近见顶,规模扩张进入边际效益递减阶段。2026年上半年营收152.16亿元、同比增2.3%,归母净利润22.96亿元、同比降14.7%,门店数同比增超20%但利润下滑。管理层将重心从开更多店转向把单店做深,雪王旗舰店用于落地IP、提升客单价和留存用户。

蜜雪冰城雪王旗舰店有什么特色?

雪王旗舰店多为千平独栋,选址景区、步行街和文旅街区,设巨型雪王IP;一楼为饮品、甜品、咖啡及堂食互动区,二楼为文创零售区。门店与地方文旅绑定,实现一城一店一特色,如南京金陵国风、昆明民族鲜花、重庆方言地标、洛阳牡丹唐三彩,并推出城市限定冰箱贴、盲盒等产品。

蜜雪冰城大店模式面临哪些经营挑战?

大店靠限定位置、限定场景和限定产品制造专程打卡,但一次性流量难支撑持续复购;限定产品若只换城市和包装,复购驱动力会减弱。昆明店总投资超1000万元、年租金约200万元,旗舰店800万至1000万元投资由加盟商承担。2025年蜜雪关闭加盟店2527家,同比增57.1%,平均每店一年约赚9.8万元。

蜜雪冰城2026年上半年业绩表现如何?

2026年上半年,蜜雪冰城营业收入152.16亿元,同比增长2.3%;归母净利润22.96亿元,同比下降14.7%;毛利率30.4%,同比下降1.2个百分点;归母净利率15.1%,同比下降3.0个百分点。截至6月末,全球门店突破63987家,中国内地三线及以下城市占比接近六成,门店数同比增超20%。

雪王旗舰店如何帮助蜜雪冰城实现IP变现?

雪王旗舰店把雪王IP从包装图案变成可触、可沉浸、可消费的空间:一楼卖饮品,二楼卖文创零售,并用城市限定和稀缺情绪价值,让用户从买饮品转向拥有IP符号。洛阳店开业三天营业额332万元,郑州店2025年8月单月达1500万元;蜜雪还将IPO筹资约12%用于品牌建设和IP推广。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

蚂蚁灵波啃下硬骨头 拿下具身智能最难的 “最后一厘米”

此前,灵波的通用大脑已覆盖高精度空间感知、高动态环境交互和可泛化灵巧操作。此次发布的LingBot-Touch,接入了LingBot-VLA模型,这让机器人感知能力得以延伸到指尖。

蚂蚁集团 AI

2026-11-13 14:50:17