• 亿邦公众号
    • APP下载

“开店不到一年就扛不住了” 精品咖啡要从哪里找出路?

作者:郑雅 文章来源:亿邦动力

2026-09-22 21:41

作者:郑雅 文章来源:亿邦动力

2026-09-22 21:41

邦小白快读
EN
全文速览

总:精品咖啡行业正在洗牌,但对普通消费者来说,仍有更划算、更方便的方式享受精品咖啡。

1. 现状:近一年咖啡行业关闭约5.2万家门店,独立精品咖啡店尤其难撑过一年;头部品牌仍扩张,行业更集中。

2. 消费趋势:很多人转向理性消费,精品咖啡用户或在平价咖啡中寻找替代,或自己买豆制作;有爱好者投入近5万元,但平摊到每杯更划算。

3. 实操建议:可以购买精品咖啡豆、挂耳、咖啡液或冻干咖啡自己冲煮,既能控制成本,又能随时喝到门店级品质;低因咖啡适合对咖啡因敏感或孕期的消费者。

总:精品咖啡品牌需要放下高溢价执念,用差异化和零售化重塑价值。

1. 品牌营销:消费者对精品咖啡的认知与咖啡馆之间仍存在信息差,“咖啡刺客”式定价会伤害品牌;要做好预期管理,让顾客觉得物有所值。

2. 产品研发:低因咖啡是可见的差异点,案例品牌靠低因挂耳进入天猫新品榜;零售化产品(咖啡液、冻干、即饮咖啡)要还原门店口感,避免猎奇概念。

3. 渠道与定价:随着商务和社交场景减少,门店“空间+体验”的溢价逻辑变弱;可考虑“前店后厂+线上零售”,用线上零售覆盖更大市场,同时注意获客成本上涨。

4. 消费趋势:精品品质的咖啡会从小众走向大众,但精品咖啡店本身难以大众化,产品零售化是增长方向。

总:精品咖啡洗牌期既有闭店风险,也有零售化、低因和出海等新机会。

1. 风险提示:近一年咖啡行业约5.2万家门店关闭,独立精品咖啡店生存压力大;房租、原料和线上获客成本都在上涨,门店盈利空间被压缩。

2. 消费需求变化:消费者从入门速溶向深度精品升级,咖啡豆成交额同比增长140.38%;精品咖啡液、冻干、挂耳等零售产品需求增加。

3. 机会点:低因咖啡是差异化赛道,绝对小孩低因产品在天猫位于头部,咸芝士低因挂耳进入新品榜;可借鉴其“前店后厂+全渠道”模式。

4. 合作与出海:可找乐饮创新等代工企业合作,把门店级精品咖啡做成零售产品;也可以探索将中国精品咖啡反向输出到欧美日韩。

总:精品咖啡原料精品化和零售化成趋势,工厂可在高品质原料、代工和二手设备中找到新商机。

1. 原料生产:中国咖啡种植精品率超过30%,云南瑰夏、铁皮卡等精品品种种植面积增加,工厂可加大精品豆采购和加工能力。

2. 代工产品:消费者越来越需要咖啡液、冻干等零售精品咖啡,代工厂可帮品牌还原门店级口感;低因咖啡也是值得布局的细分品类。

3. 电商与数字化:线上销售增长明显,工厂可通过天猫等平台或“前店后厂”模式直接触达消费者,减少中间环节。

4. 二手设备:大量独立精品咖啡店闭店,二手半自动咖啡机流入市场,买家从店主变为个人爱好者,可围绕设备检测、翻新和再流通开拓业务。

总:精品咖啡店的核心痛点是成本高、客流少、溢价难,服务商可提供降本增效和零售化转型的解决方案。

1. 客户痛点:线下房租、原料成本上涨,商务场景减少削弱空间消费;外卖毛利低,线上获客成本上涨20%-30%;消费者对高溢价的接受度下降。

2. 解决方案:帮助咖啡店开发低因等差异化产品,优化线上零售;利用代工/供应链服务,将门店产品复制成咖啡液、冻干、挂耳;通过预期管理和内容营销缩小信息差。

3. 行业趋势:精品咖啡从小众走向大众,但形态从门店转向零售产品;服务商可提供“门店级精品咖啡零售化”的技术和供应链支持。

4. 可参考案例:乐饮创新作为头部代工企业,不仅服务国内品牌,还将中国精品冻干咖啡输出到欧美日韩,说明技术服务出海也是路径。

总:精品咖啡零售化带来品类机会,线上平台应重点扶持精品咖啡豆和零售咖啡,帮助商家降低获客成本。

1. 品类运营:咖啡豆成交额同比增长140.38%,低因咖啡、挂耳、咖啡液、冻干等精品零售产品增长明显,平台可建设专门类目、做趋势活动。

2. 商家痛点:线上线下商家都面临成本压力,线上获客成本上涨20%-30%;平台可通过精准匹配、内容场和复购工具降低商家营销成本。

3. 运营参考:部分品牌采用“前店后厂+线上零售”,80%销售来自线上,显示线上渠道可成为精品咖啡主要增长引擎;平台可帮助咖啡品牌沉淀私域。

4. 风险规避:咖啡行业融资遇冷、闭店增多,平台在招商和补贴时可关注商家经营健康度,避免对资本依赖过重的品牌过度倾斜资源。

总:精品咖啡行业出现结构性洗牌,消费升级与理性化并存,商业模式从空间体验型转向零售产品型,并呈现本土化与全球化双向流动。

1. 产业新动向:独立精品咖啡店生存周期缩短,行业集中化;近一年咖啡新开店5.3万家、净增仅1065家,闭店约5.2万家;投资事件和金额连年下降,融资轮次后半段化。

2. 消费者行为:经济下行使消费者更注重性价比,精品咖啡用户部分流向平价品牌,部分购买咖啡豆自制;精品咖啡认知深化后,高溢价的合理性和信息差成为问题。

3. 产业链变化:中国咖啡精品率超30%,云南精品品种种植扩大;咖啡豆零售成交额同比增长超140%,说明精品品质的消费入口从门店转向零售。

4. 商业模式:低因咖啡细分、前店后厂全渠道、零售化产品、中国精品咖啡反向出海等模式,为行业周期提供新思路,也值得进一步研究。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Overall: The specialty coffee industry is undergoing a shakeout, but for everyday consumers, there are still more cost-effective and convenient ways to enjoy specialty coffee.

1. Current situation: About 52,000 coffee shops have closed in the past year, with independent specialty shops especially struggling to survive the first year; leading brands continue to expand, and the industry is becoming more concentrated.

2. Consumption trends: Many consumers have turned more rational. Specialty coffee users are either seeking alternatives in value-priced coffee or buying beans to brew at home; some enthusiasts have spent close to 50,000 yuan, yet the per-cup cost is still more economical.

3. Practical advice: Buying specialty beans, drip bags, liquid coffee, or freeze-dried coffee to brew at home lets you control costs and enjoy café-quality coffee anytime; decaf coffee suits consumers who are caffeine-sensitive or pregnant.

Overall: Specialty coffee brands need to let go of the high-premium mindset and rebuild value through differentiation and retailization.

1. Brand marketing: There is still an information gap between how consumers perceive specialty coffee and what cafés actually deliver; "coffee assassin" pricing can damage the brand. Brands should manage expectations so customers feel they are getting good value.

2. Product development: Decaf coffee is a visible differentiator; a case brand made it onto Tmall's new product ranking with decaf drip bags. Retailized formats (coffee liquid, freeze-dried, ready-to-drink) must reproduce the café taste and avoid gimmicky concepts.

3. Channels and pricing: As business and social scenarios decline, the "space-plus-experience" premium logic weakens. Brands may consider a "front shop, back factory plus online retail" model to reach a wider market, while keeping an eye on rising customer acquisition costs.

4. Consumption trends: Specialty-quality coffee will move from niche to mainstream, but specialty coffee shops themselves are hard to scale. Product retailization is the growth direction.

Overall: The specialty coffee shakeout brings both store-closure risks and new opportunities in retailization, decaf, and overseas expansion.

1. Risk alert: About 52,000 coffee shops closed in the past year, putting heavy survival pressure on independent specialty stores; rent, raw materials, and online customer acquisition costs are all rising, squeezing store profitability.

2. Shifting consumer demand: Consumers are upgrading from instant coffee to deep specialty options; coffee bean transaction value grew 140.38% year on year. Demand for retail products such as specialty coffee liquid, freeze-dried coffee, and drip bags is increasing.

3. Opportunities: Decaf is a differentiated segment—Juedui Xiaohai's decaf products lead on Tmall, and its salted-cheese decaf drip bags made the new product list. Brands can learn from its "front shop, back factory plus omni-channel" model.

4. Partnership and going global: Sellers can work with OEM players like Leyin Innovation to turn store-level specialty coffee into retail products, and explore exporting Chinese specialty coffee to Europe, the US, Japan, and South Korea.

Overall: With specialty coffee inputs becoming more premium and retailized, factories can find new opportunities in high-quality raw materials, contract manufacturing, and second-hand equipment.

1. Raw material production: China's specialty-grade coffee rate exceeds 30%, and planting of premium varieties such as Yunnan Geisha and Typica is expanding. Factories should strengthen their specialty bean sourcing and processing capabilities.

2. Contract manufacturing: Consumers increasingly want retail specialty coffee like coffee liquid and freeze-dried formats. Contract manufacturers can help brands recreate store-level taste; decaf is also a segment worth building.

3. E-commerce and digitalization: Online sales growth is clear. Factories can reach consumers directly through platforms like Tmall or a "front shop, back factory" model, reducing intermediaries.

4. Second-hand equipment: Many independent specialty shops have closed, pushing used semi-automatic espresso machines into the market. Buyers are shifting from shop owners to individual enthusiasts, opening business opportunities in inspection, refurbishment, and resale.

Overall: Specialty coffee shops' core pain points are high costs, weak foot traffic, and difficulty charging premiums. Service providers can offer solutions for cost reduction, efficiency gains, and retailization transitions.

1. Client pain points: Rising store rents and ingredient costs, shrinking business scenarios that weaken the value of in-store consumption, low-margin delivery, and online customer acquisition costs up 20%-30%; consumers are also less willing to accept high premiums.

2. Solutions: Help coffee shops develop differentiated products like decaf, optimize online retail, use contract manufacturing and supply-chain services to replicate store products into coffee liquid, freeze-dried, or drip-bag formats, and narrow the information gap through expectation management and content marketing.

3. Industry trends: Specialty coffee is moving from niche to mainstream, but the format is shifting from physical stores to retail products. Service providers can offer the technology and supply chain support needed for "retailizing store-grade specialty coffee."

4. Reference case: Leyin Innovation, a leading contract manufacturer, not only serves domestic brands but also exports Chinese specialty freeze-dried coffee to Europe, the US, Japan, and South Korea—showing that exporting technical services is a viable path.

Overall: Specialty coffee retailization creates category opportunities. Online platforms should focus on specialty coffee beans and retail coffee products, while helping merchants reduce customer acquisition costs.

1. Category operations: Coffee bean transaction value grew 140.38% year on year, and retail specialty products such as decaf coffee, drip bags, coffee liquid, and freeze-dried coffee are growing fast. Platforms can build dedicated categories and run trend-driven campaigns.

2. Merchant pain points: Both online and offline merchants face cost pressure, with online customer acquisition costs up 20%-30%. Platforms can lower merchant marketing costs through precise matching, content ecosystems, and repurchase tools.

3. Operational reference: Some brands have adopted a "front shop, back factory plus online retail" model, with 80% of sales coming from online—showing that the online channel can become the main growth engine for specialty coffee. Platforms can help these brands build private traffic.

4. Risk avoidance: With coffee industry funding cooling and closures increasing, platforms should monitor merchant health when recruiting and subsidizing, and avoid over-allocating resources to capital-dependent brands.

Overall: The specialty coffee industry is undergoing a structural shakeout. Consumption upgrading coexists with rationalization, the business model is shifting from space-experience to retail products, and there are two-way flows between localization and globalization.

1. Industry dynamics: The survival cycle of independent specialty coffee shops is shortening as the industry consolidates. In the past year, 53,000 coffee shops opened but net growth was only 1,065, meaning about 52,000 closed. Investment events and amounts have declined year after year, with funding rounds concentrated in later stages.

2. Consumer behavior: The economic downturn has made consumers more value-conscious. Some specialty coffee users have moved to value brands, while others buy beans to brew at home. As specialty coffee literacy deepens, the legitimacy of high premiums and the information gap become core issues.

3. Value-chain changes: China's specialty-grade coffee rate exceeds 30%, and premium Yunnan varieties are expanding. Retail coffee bean transaction value grew more than 140% year on year, indicating that the entry point for specialty-quality consumption is shifting from cafés to retail.

4. Business models: Decaf niches, front-shop/back-factory omni-channel operations, product retailization, and the reverse export of Chinese specialty coffee offer new ideas for navigating industry cycles and merit further research.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

精品咖啡店迷失在消费升级的幻觉中,进退两难

文丨郑雅    编辑丨黄俊峰

【亿邦原创】“从独立精品咖啡店的生存周期来看,2023年之前所回收设备的使用时长基本在5年以上。也就是说当时门店能开5年,稳定性还是不错的。而今年回收的设备大多只使用了几个月,说明这些独立精品咖啡馆维持经营不到一年,可能就扛不住了。”从专营闭店设备回收生意的狗哥口中,亿邦动力了解到一组“残忍”的数据。

放眼当下精品咖啡业态,可谓冰火两重天。大量的中尾部品牌经营堪忧出现闭店潮,而头部品牌普遍还在持续发展扩张,同时一些新兴品牌仍对行业中的机遇抱有信心积极涌入市场。

具体来看,走平价精品咖啡路线的DM CAFE(追觅科技旗下咖啡品牌)此前出现多家门店停业的情况;今年上半年,曾完成三轮融资、估值10亿的精品咖啡品牌Seesaw Coffee也进入破产清算程序。而头部精品咖啡品牌Manner Coffee、M Stand等,以及Grid Coffee、三立方等精品咖啡行业的后起之秀,则是加快了开店速度。狗哥综合咖啡机的销售率、流转率等维度分析,独立精品咖啡门店现在总体上是“关得多,开得少”,行业呈现出更加集中化的趋势。

20世纪80年代,美国精品咖啡协会(SCAA,今SCA)逐步建立起精品咖啡的杯测评判标准。专业杯测中评分80分以上的咖啡豆为精品咖啡。到了21世纪初,在第三波咖啡浪潮中,精品咖啡迎来属于自己的时代。期间诞生了Blue Bottle蓝瓶咖啡等代表性品牌。

精品咖啡在中国市场萌芽于2010年左右。2012年,Seesaw在上海落地首家门店,“国内本土精品咖啡启蒙者”也成为Seesaw的标签之一。之后,Manner、代数学家、M Stand等精品咖啡品牌也逐渐走入大众视野。
图片

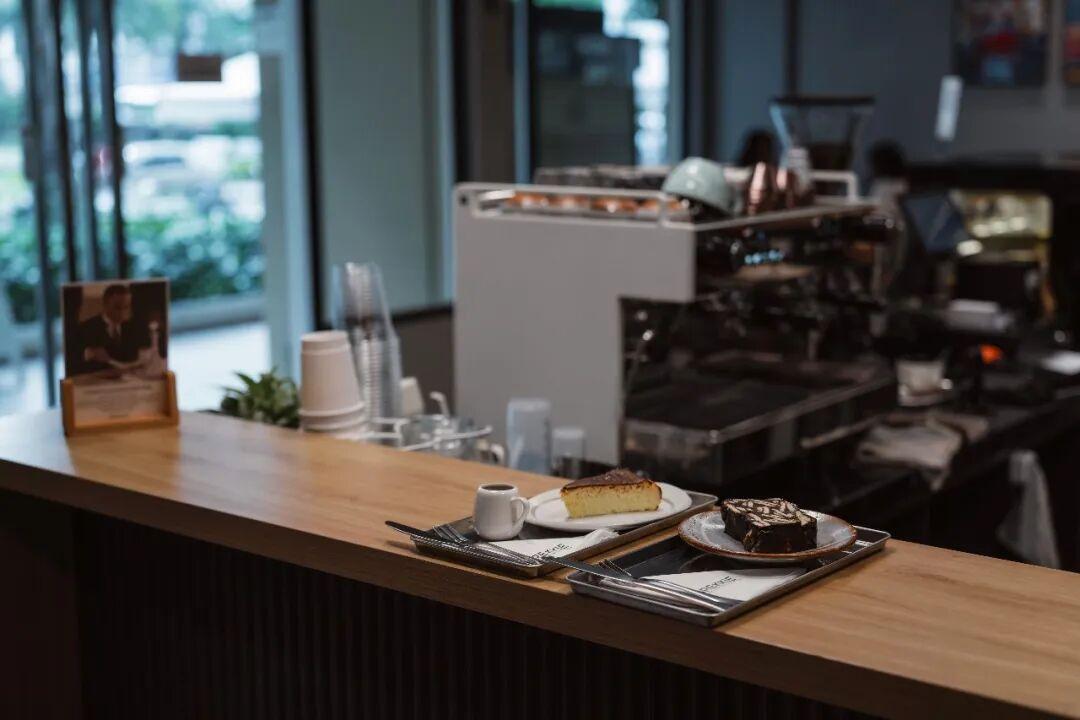
消费体验上,精品咖啡店普遍装修更有格调,并保留一定的空间感。店内有多位专业咖啡师制作手冲、SEO(单一产地浓缩咖啡)等产品。精品连锁咖啡店、独立精品咖啡店内饮品(除常规美式咖啡)的价格多在30元/杯以上。

如今,精品咖啡行业迎来洗牌之年。一位独立精品咖啡店的运营负责人向亿邦动力直言:“今年肯定会比明年要好”。面对“预料之内”的困难,从业者要如何熬过这轮洗牌?
“平稳关店”与融资遇冷并行

DM CAFE、Seesaw Coffee的近况并非个例。据咖门援引窄门餐眼数据,截至今年7月,近一年咖啡行业新开门店5.3万家,净增长数为1065家。也就是说,过去一年,有约5.2万家门店关闭。目前全国咖啡门店总数也才22.7万家。

狗哥表示,2023年一年就回收了200多家独立精品咖啡店的设备,去年回收了100多家,“2023年相当于关店大爆发的年份。近两年,精品咖啡门店算是在平稳地关店。

如今,二手半自动咖啡机的流向也发生变化(精品咖啡门店内的设备多为半自动咖啡机)。2023年之前,狗哥回收的半自动咖啡机还会被咖啡店店家买走。而近几年,买家更多是咖啡爱好者、家庭场景有需求的个人。

咖啡行业从业者的感知更为直接。咖啡烘焙厂牌rarakiddo绝对小孩(以下简称“绝对小孩”)在2022年成立当年,就采用线上线下全渠道经营的策略。其线下门店为“前店后厂”模式,线上渠道则主要销售精品咖啡零售类产品。

绝对小孩团队介绍,品牌的80%销售额来自线上渠道。2022年入驻天猫后,至今保持销售额平均每年两倍增长。团队还有一部分B端业务(即向精品咖啡店提供精品咖啡豆),该团队告诉亿邦动力,有80%的B端客户反馈门店的收益、利润处于下滑状态。

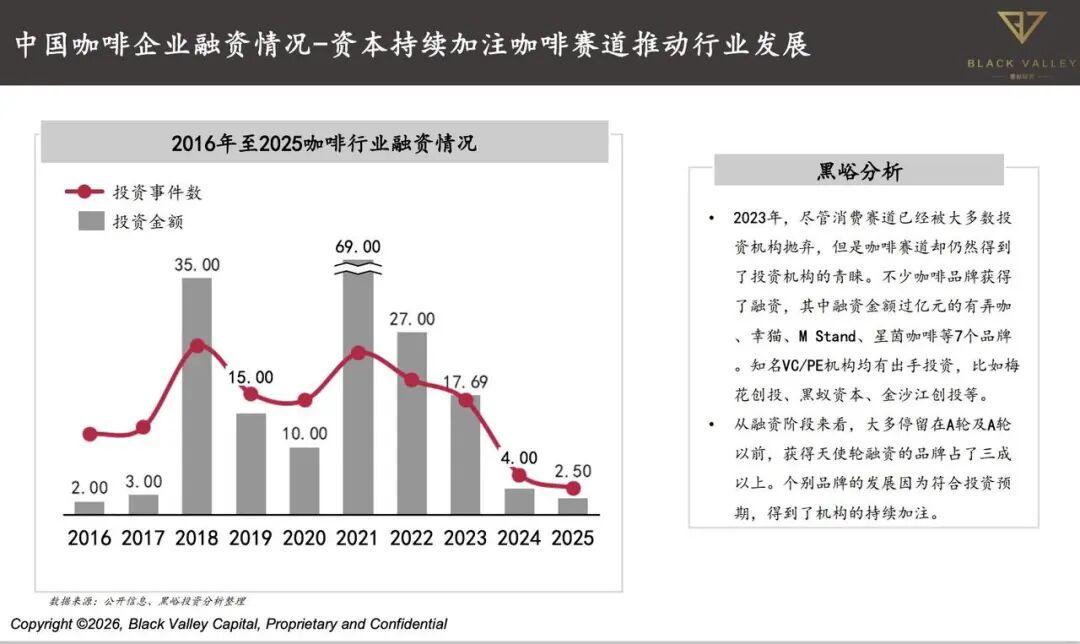
从投融资视角,也能感受到行业的冷暖。《2025中国咖啡产业报告》显示,2021年至2025年,咖啡行业的投资事件数和投资金额均在连年下降。今年前8个月,iBrandi品创数据显示,咖啡行业有3个品牌获得投资。
图片

来源:世界中餐业联合会&黑峪投资发布的《2025中国咖啡产业报告》

从融资轮次看,2023年至2024年,轮次多集中在天使轮、A轮等早期融资阶段;2024年之后,融资轮次中B轮、C轮居多。

乐饮创新国际业务负责人姚曦向亿邦动力指出,国内的精品咖啡行业经历了过去几年的快速发展之后,目前是已经到了资本退潮后的行业洗牌阶段。除了选择在国内熬过周期,另一条路可能是将咖啡这种舶来品的中国化,反向进行全球化的布局。乐饮创新作为国内以精品咖啡的萃取和冻干为主要技术的头部代工企业,初步取得了将中国的精品冻干咖啡向欧美日韩输出的阶段成果。
精品咖啡店为何难赚钱?

“在经济下行周期,消费者更偏向理性消费,越来越注重性价比、质价比这些关键词。很多精品咖啡的用户,慢慢都流向平价咖啡品牌了。”上述独立精品咖啡店运营负责人认为,行业面临着来自经济环境、消费理念、经营层面的多重难点。

当下,从业者正陷入消费疲软导致的增收不利与经营成本上涨的双重压力。

“最近越来越焦虑。月底又该交差不多六位数的房租了。我感觉我有点受不了了,因为线下店太差了。”一家咖啡店的创始人在社媒上感叹“实体咖啡店太难了”。同时外卖业务也加重了门店负担,“前两天接了一单外卖,(预计收入)0元啊。如果我主动拒绝,我还要给客人6.5元。”小红书上,一位咖啡店负责人表示:“60%的毛利润终究干不过每个月3万的成本。”此外,亿邦动力了解到,一家坐落在园区的咖啡店,因无法承受上涨的房租,无奈将店内一半的空间划分给园区使用。

房租上涨,原料价格也在上涨。去年2月11日,ICE(美国纽约洲际交易所)的阿拉比卡咖啡期货价格超过430美分/磅,创下47年来新高。多重因素夹击下,咖啡门店的盈利空间受到挤压。

而线上渠道的成本更多体现在获客费用上。绝对小孩团队表示,目前线上获客成本保守估计已经上涨了20%至30%。

更深层次看,精品咖啡的高溢价故事在如今的经济环境、消费理念下已经行不通了。

在咖啡饮品背后,精品咖啡店售卖的是“空间”和“体验”。消费者可以直观看到咖啡师如何手冲出一杯精品咖啡;有格调的门店装修风格和店内搭配的简餐,也承接住了亲友社交、商务洽谈等场景需求。而如今,随着商务活动频次的骤降、外卖行业快速发展增加了非到店订单的比例,对咖啡店这一空间的使用需求在减弱。

同时,在咖啡价格战、外卖大战的共同作用下,从业者们需要透明直接地向消费者说明精品咖啡贵在哪。有用户日前就在小红书上发文分享了“咖啡刺客”的经历:“误入主理人咖啡店,先点了个手冲,主理人说要288(元),吓得我只好点了个美式68(元),喝一口,感觉不如我68(元)买的500g咖啡豆。”

CM COFFEE创始人据此发表了对精品咖啡溢价的看法。他认为,这件事暴露了行业的一个尴尬问题——消费者与精品咖啡圈之间的信息差太大,咖啡店没有做好(顾客的)预期管理,“精品咖啡的溢价本身不是问题,问题是用‘你不懂’来回避‘我不值’。真正做得好的精品咖啡店,会让顾客喝完觉得‘虽然贵但值’,而不是‘又贵又没讲清楚’。”他如此总结。

此外,随着咖啡爱好者对精品咖啡认识程度加深,部分消费者会逐渐偏向于购买精品咖啡豆来自己制作,享受手冲一杯咖啡的过程。

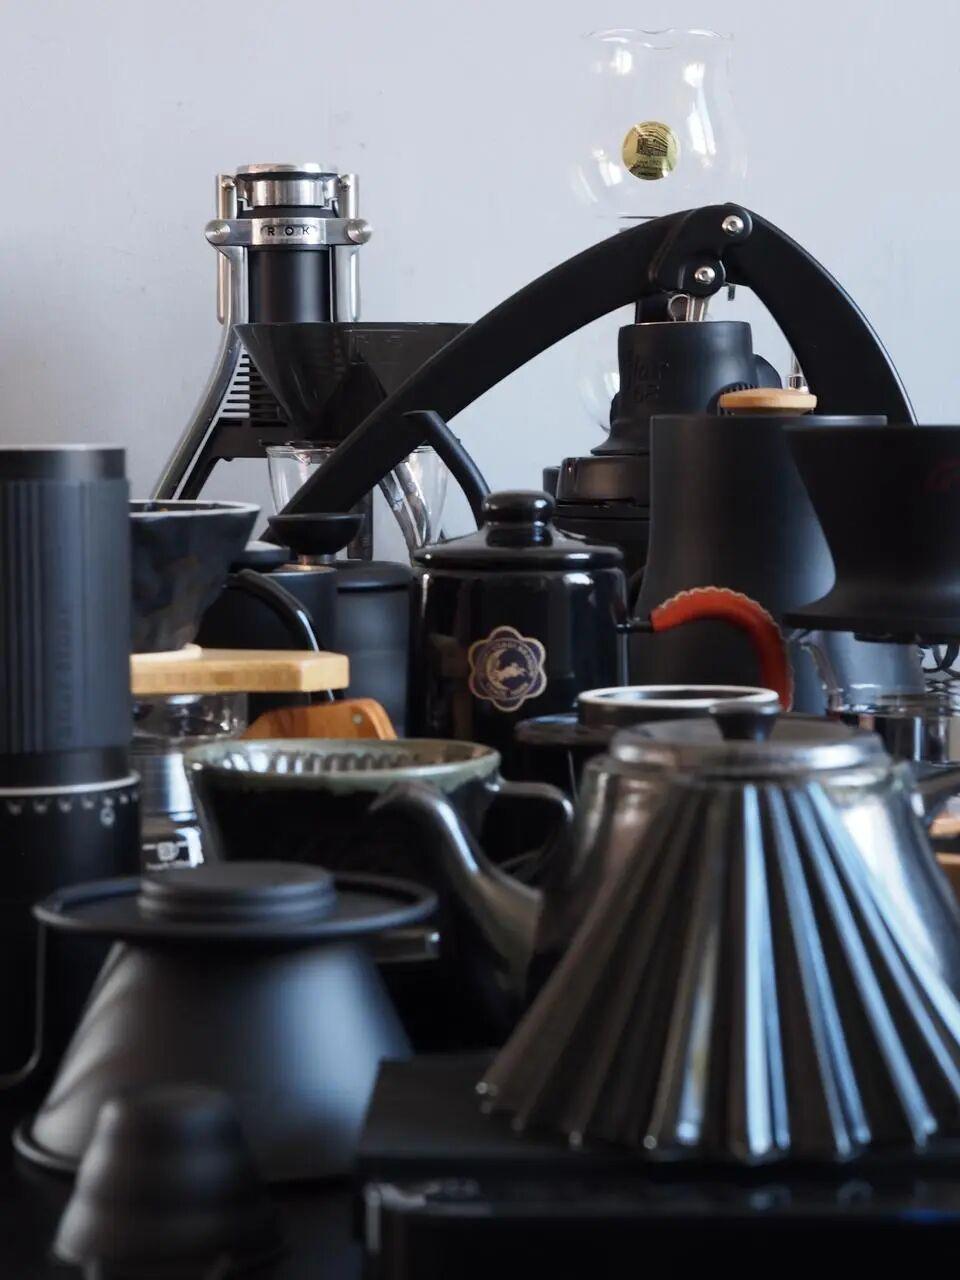
咖啡爱好者索拉向亿邦动力表示,自己在2017年接触到精品咖啡后,就开始陆续购买精品咖啡豆、专业设备等。目前索拉已为此投入了近5万元。“‘入坑’精品咖啡,一方面是更喜欢精品咖啡的品质,还可以随时制作,更方便。另一方面是门店卖的咖啡较贵,而自己购买咖啡豆的成本平摊到每一杯上更划算。自己也在咖啡馆喝过80多元一杯的咖啡,感觉自己的水平也没比那位咖啡师差多少,做咖啡的自信这才一点点起来。”索拉笑称。
图片

图为索拉所购入的部分咖啡制作设备   图片由索拉提供

从微创新中找机会

事实上,消费者对精品咖啡的需求正在上涨。

在供给端,据《2025中国咖啡产业报告》,我国咖啡种植品质的精品率超过30%。云南咖啡产区的瑰夏、铁皮卡(Typica)、波邦和黄波邦等精品品种的种植面积大幅增加。在需求端,《2026中国城市咖啡发展报告》显示,2025年,中国咖啡消费正从入门速溶向深度精品升级。其中,咖啡豆成交额同比增长140.38%,显示出消费者对精品现磨咖啡的需求。

在这个可能的机遇面前,精品咖啡从业者们如何应对?

在绝对小孩团队看来,“小而美”的咖啡品牌,尤其需要为消费者提供有差异化、有特色的产品。

绝对小孩观察到,一部分消费者受制于咖啡因不耐受或是怀孕等原因,即使喜欢喝咖啡也不敢喝咖啡,再有大多数市面上的低因咖啡被诟病“缺少咖啡味儿”。于是,团队在品牌成立之初就布局发力低因(低咖啡因)赛道,寻找不同产区、不同风味的优质低因咖啡豆,来制作成多种风味和包装形式的咖啡产品。

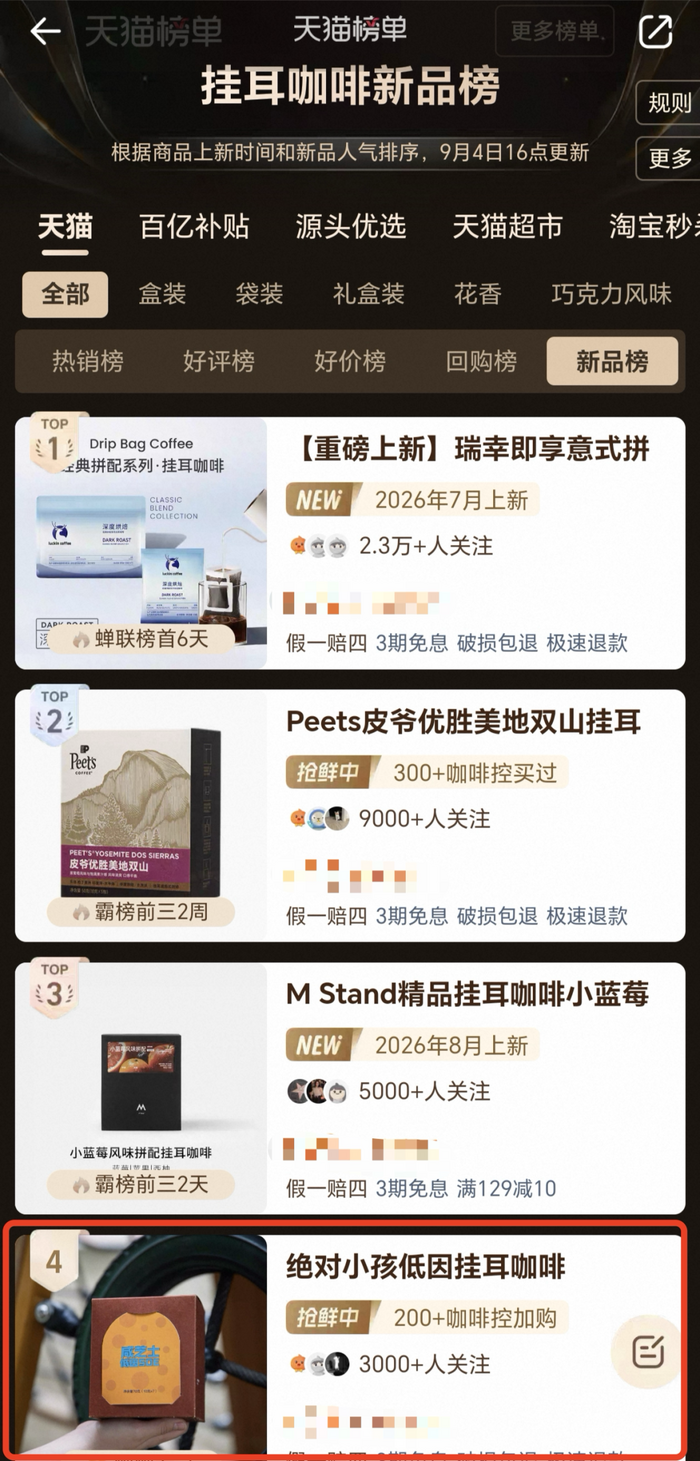
目前,绝对小孩的低因咖啡产品销量位于天猫低因咖啡赛道头部,前不久推出的咸芝士低因挂耳咖啡拿下了天猫挂耳咖啡新品榜第四名。
图片

同时,消费者对精品咖啡的高频需求正逐渐转向高品质的咖啡液、冻干咖啡、即饮咖啡等零售咖啡产品。

乐饮创新创始人李阳日认为从长期来看,消费者对精品咖啡的认知会不断普及,需求也会逐渐得到验证。基于这个判断,乐饮创新注重帮助咖啡品牌将门店级精品咖啡还原至零售产品,以此让消费者在门店之外的不同场景,也可以便捷地喝到精品咖啡。

皮爷咖啡零售总经理陈皓在FBIF2026食品饮料创新论坛上也表达了类似观点。他指出,皮爷咖啡推出即饮咖啡,是希望通过这类产品,还原门店现制产品的口感,“无论(即饮咖啡)推出什么新口味、新形式,我们都会回到同一个原则,就是即饮咖啡的差异化不是更猎奇的概念,而是用更稳定的方式把精品咖啡体验带到更多人的生活里。”

正如李阳日所判断的那样,精品咖啡店从小众走向大众的概率不高。但可以确定的是,精品品质的咖啡会从小众走向大众。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
本文首发于 亿邦动力 官方网站

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

精品咖啡店为什么难赚钱?

精品咖啡店难赚钱主要因为经济下行期消费者更注重性价比,用户流向平价咖啡品牌;同时房租、原料成本上涨,外卖成本等加重负担。此外,精品咖啡高溢价故事难以为继,消费者对价格敏感,门店的空间和体验需求减少,盈利空间被挤压。

精品咖啡和普通咖啡有什么区别?

精品咖啡指通过专业杯测评分80分以上的咖啡豆制作的咖啡(按美国精品咖啡协会SCAA标准)。精品咖啡店通常装修有格调、有空间感,提供手冲、单一产地浓缩咖啡(SOE)等产品,饮品价格多在30元/杯以上;普通咖啡如美式则更平价、出品更标准化。

精品咖啡行业有哪些新趋势?

精品咖啡行业正经历洗牌:中尾部品牌闭店、头部品牌加速扩张,行业集中化。同时消费者对精品咖啡需求上涨,转向购买咖啡豆(成交额同比增长140.38%)、咖啡液、冻干咖啡等零售产品,低因咖啡、云南精品咖啡种植和精品咖啡出海也成为新方向。

独立精品咖啡店如何应对经营困难?

从业者可以从几方面突围:一是提供差异化产品,如绝对小孩布局低因咖啡,其低因产品销量居天猫赛道头部;二是将门店精品咖啡还原为零售产品,如乐饮创新帮助品牌还原,皮爷咖啡推出即饮咖啡;三是将中国精品咖啡反向输出海外市场。

精品咖啡行业现在处于什么阶段?

精品咖啡行业处于资本退潮后的行业洗牌阶段。据《2025中国咖啡产业报告》,2021年至2025年咖啡行业投资事件数和金额连年下降;同时近一年咖啡行业新开门店5.3万家,但净增长仅1065家,大量独立门店经营不到一年就关闭,行业呈现集中化趋势。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

10亿补贴砸向欧洲 TikTok Shop黑五动真格了

这几年做跨境的卖家都有同一个感受:美区越来越卷,东南亚利润越打越薄,想找个还能赚溢价的市场,似乎只剩欧洲。