• 亿邦公众号
    • APP下载

产业互联网和人工智能落地专家谢海:AI的终点是产业现场

作者:亿邦动力 文章来源:亿邦动力

2026-11-20 14:47

作者:亿邦动力 文章来源:亿邦动力

2026-11-20 14:47

邦小白快读
EN
全文速览

总:文章核心判断是AI的终点在产业现场,智能体是产业变革的新引擎,真正拉开差距的是场景挖掘、数据沉淀、智能体编排、商业模式设计和运营治理。

1.落地要先锚定高价值场景,以场景确定数据需求,再确定模型选型和智能体编排方案,最终形成商业闭环和业务评价体系。

2.落地难点包括业务刚性约束、大模型幻觉、业务不确定性,以及技术可行不等于真正落地,需要用FDE模式验证跑通。

3.工业场景要做语义对齐,搭建语义层,把数据转成模型可读形态,并建设知识库、知识图谱、向量库和本体。

4.中铝已落地27个工业智能体,覆盖贸易“十不准”风控、每年200万吨石油焦采购寻优、铜冶炼复杂工艺、电解铝多功能天车数字员工等。

5.重复性、不需决策的工作可交给智能体和数字员工,未来“一人公司”可能成为常态。

总1:AI工具和大模型将成为组织基础设施,品牌之间的差距来自场景挖掘、数据沉淀、智能体编排、商业模式设计和运营治理。

1.平台生态入口是重要渠道,Meta、腾讯、阿里在原有生态上搭建智能体入口,十月份行业排名前三均为生态入口型智能体。

2.产品研发和内容生产可借助智能体,Work Buddy生成投资类调研报告的规范性和内容深度,能力约相当于十几二十人团队干半年。

3.用户交互从搜索返回结果,走向对话式智能体,再走向任务型、产业型智能体。

总2:品牌组织要关注智能组织建设。

1.单个智能体能力强,不代表整个组织效率能大幅提升,需要推进智能组织建设。

2.商业模式要形成闭环并建立业务评价体系,重复性工作交给数字员工。

总:政策与风向方面,工信部出台人工智能服务“十要十不要”,无边界智能体被叫停;2026年1月国家政策提出打造1000个供应链智能体,并持续扶持数字员工。

1.机会在垂类场景、产业智能体、供应链采购寻优、贸易合规风控、复杂工业和设备管理,中铝已落地27个工业智能体。

2.风险包括大模型幻觉、业务不确定性、业务刚性约束,技术可行不等于真正落地,OpenClaw曾因无边界出现“投毒”等风险事件。

3.合作与学习方面,可沿平台生态入口、模型与API、垂类领域与端口场景、全栈算力四条路径参与;用FDE模式验证落地;按需求、场景、数据、编排、商业模式、运营治理的完整路径推进。

总:工业智能体是工厂推进产业智能化的方向,官方文件已对工业智能体给出明确定义,国家提出打造1000个供应链智能体,34家领航技术工厂已完成相关部署。

1.生产端要从DCS、PLC、SCADA等系统提取数据,做语义对齐,搭建语义层、数据层映射、逻辑层、执行层、反馈层。

2.数据治理要从图表形态转为模型可读形态,建设多模态数据结构、企业级知识库和高质量数据集,并用知识图谱、向量知识库加本体支撑多智能体应用。

3.落地场景包括贸易“十不准”规则风控、每年200万吨石油焦采购的四个智能体寻优、铜冶炼复杂工艺、电解铝多功能天车全流程管理,并配置数字点检员、诊断员、运营员、调度员、安全员、资料员等角色。

4.相关模式可复制推广,重复性、不需决策的工作可交给智能体和数字员工。

总:行业趋势是从单智能体、任务型智能体走向产业型智能体,近期先做规模化落地,随后实现企业间智能体协同,长远走向智能体社会和产业级智能网络。

1.新技术包括提示词工程、上下文工程、Harness工程、循环工程、群组工程;落地还需语义对齐、语义层、多模态数据、知识图谱、向量知识库加本体。

2.客户痛点包括业务链条长、业务刚性约束、大模型幻觉、业务不确定性、技术可行不等于真正落地,以及单个智能体强不等于组织效率高。

3.解决方案是场景即战场,按需求、场景挖掘、数据沉淀、智能体编排、商业模式设计、运营治理推进;用FDE模式验证;建设语义底座、智能体平台、可信机制和业务评价体系,形成商业闭环。

总:平台生态入口是智能体落地的重要路径,Meta、腾讯、阿里在原有生态上搭建智能体入口,十月份行业排名前三均为生态入口型智能体。

1.平台做法包括推出Work Buddy等产品,OpenClaw推动智能体工程化和井喷,任务型智能体成为主流,未来产业型智能体将嵌入业务系统。

2.平台运营要关注智能体数量和调用增长,也要建立边界与可信机制;工信部“十要十不要”规范后,无边界智能体被叫停,平台需规避投毒等风险。

3.商业需求从企业内智能体规模化,走向企业间智能体协同和智能体社会;平台要打造语义底座、智能体平台和产业级智能网络,并以商业闭环和业务评价体系运营。

总:产业新动向是技术路线从连接主义、符号主义到行为主义,Transformer和大模型后迭代加快,2025年围绕智能体展开,2026年出现智能体井喷,从单智能体、任务型智能体走向产业型智能体。

1.中美对比方面,两国均将人工智能列为国家战略,美国强原创强硬件,中国强应用强规模,相关数据显示美国人工智能总投资是中国的23.1倍,中国投入主要靠国家队,民营资本参与度较低。

2.四条落地路径是平台生态入口、模型与API、垂类领域与端口场景、全栈算力,最终都落到执行和智能体。

3.政策启示包括工信部“十要十不要”、2026年1月打造1000个供应链智能体、扶持数字员工;新问题包括大模型幻觉、业务不确定性、业务刚性约束、FDE落地验证和智能组织建设。

4.商业模式逻辑是场景确定数据需求,数据确定模型选型和智能体编排,再形成商业闭环与业务评价;未来“一人公司”可能成为常态。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Summary: The article's core judgment is that AI ultimately lands on the industrial frontline; agents are the new engine of industrial transformation, and what truly creates differentiation is use-case discovery, data accumulation, agent orchestration, business model design, and operational governance.

1. Deployment must first anchor high-value use cases, use them to define data requirements, then determine model selection and agent orchestration plans, and ultimately form a business closed loop and business evaluation system.

2. Deployment challenges include rigid business constraints, large-model hallucinations, business uncertainty, and the fact that technical feasibility does not equal real-world deployment, which requires the FDE model to validate and prove out.

3. Industrial scenarios require semantic alignment: build a semantic layer, convert data into model-readable forms, and establish knowledge bases, knowledge graphs, vector databases, and ontologies.

4. CHALCO has deployed 27 industrial agents, covering trade risk control under the 'Ten Prohibitions', optimization of annual 2 million-ton petroleum coke procurement, complex copper smelting processes, and digital workers for multi-function cranes in aluminum electrolysis.

5. Repetitive work that requires no decision-making can be handed to agents and digital workers; in the future, the 'one-person company' may become the norm.

Summary 1: AI tools and large models will become organizational infrastructure; the gap between brands will come from use-case discovery, data accumulation, agent orchestration, business model design, and operational governance.

1. Platform ecosystem gateways are important channels. Meta, Tencent, and Alibaba have built agent gateways on their existing ecosystems, and the top three in the October industry rankings were all ecosystem-gateway agents.

2. Product R&D and content production can leverage agents. Work Buddy's standardization and content depth in generating investment research reports are roughly equivalent to a team of 10-20 people working for half a year.

3. User interaction is moving from search-returned results to conversational agents, and then to task-oriented and industry-oriented agents.

Summary 2: Brand organizations should focus on building intelligent organizations.

1. Strong single-agent capability does not mean overall organizational efficiency will improve substantially; intelligent organization building must be advanced.

2. Business models must form closed loops and establish business evaluation systems, with repetitive work handed to digital workers.

Summary: On policy and direction, MIIT issued the 'Ten Do's and Ten Don'ts' for AI services, and unbounded agents were halted; in January 2026, national policy proposed building 1,000 supply-chain agents and continued to support digital workers.

1. Opportunities lie in vertical scenarios, industry agents, supply-chain procurement optimization, trade compliance and risk control, complex industrial processes, and equipment management; CHALCO has deployed 27 industrial agents.

2. Risks include large-model hallucinations, business uncertainty, and rigid business constraints; technical feasibility does not equal real-world deployment. OpenClaw previously encountered risk events such as 'poisoning' due to unbounded behavior.

3. On cooperation and learning, participants can engage through four paths: platform ecosystem gateways, models and APIs, vertical domains and entry-point scenarios, and full-stack computing power; use the FDE model to validate deployment; and advance along the full path of requirements, scenarios, data, orchestration, business model, and operational governance.

Summary: Industrial agents are the direction for factories advancing industrial intelligence. Official documents have clearly defined industrial agents; the state has proposed building 1,000 supply-chain agents, and 34 leading technology factories have completed related deployments.

1. On the production side, data must be extracted from systems such as DCS, PLC, and SCADA, with semantic alignment and the construction of a semantic layer, data-layer mapping, logic layer, execution layer, and feedback layer.

2. Data governance must shift from tabular and graphical formats to model-readable forms, build multimodal data structures, enterprise knowledge bases, and high-quality datasets, and support multi-agent applications with knowledge graphs, vector knowledge bases, and ontologies.

3. Deployment scenarios include rule-based risk control under trade 'Ten Prohibitions', four-agent optimization for annual 2 million-ton petroleum coke procurement, complex copper smelting processes, and full-process management of multi-function cranes in aluminum electrolysis, with roles configured for digital inspectors, diagnosticians, operators, dispatchers, safety officers, and document clerks.

4. These models can be replicated and promoted; repetitive work that requires no decision-making can be handed to agents and digital workers.

Summary: The industry trend is moving from single agents and task-oriented agents to industry-oriented agents. In the near term, scaled deployment comes first; afterward, inter-enterprise agent collaboration will be realized; in the long run, it will move toward an agent society and an industry-level intelligent network.

1. New technologies include prompt engineering, context engineering, Harness engineering, loop engineering, and group engineering. Deployment also requires semantic alignment, a semantic layer, multimodal data, knowledge graphs, vector knowledge bases, and ontologies.

2. Customer pain points include long business chains, rigid business constraints, large-model hallucinations, business uncertainty, technical feasibility not equaling real-world deployment, and the fact that strong single-agent capability does not equal high organizational efficiency.

3. The solution is to treat scenarios as the battlefield and advance through requirements, use-case discovery, data accumulation, agent orchestration, business model design, and operational governance; use the FDE model for validation; build a semantic foundation, agent platform, trust mechanisms, and business evaluation system to form a business closed loop.

Summary: Platform ecosystem gateways are an important path for agent deployment. Meta, Tencent, and Alibaba have built agent gateways on their existing ecosystems, and the top three in the October industry rankings were all ecosystem-gateway agents.

1. Platform approaches include launching products such as Work Buddy; OpenClaw has driven agent engineering and an explosive surge; task-oriented agents have become mainstream; and industry-oriented agents will be embedded in business systems in the future.

2. Platform operations must monitor agent numbers and call growth while also establishing boundaries and trust mechanisms; after MIIT's 'Ten Do's and Ten Don'ts' regulation, unbounded agents were halted, and platforms need to avoid risks such as poisoning.

3. Business demand is moving from scaled deployment of intra-enterprise agents to inter-enterprise agent collaboration and an agent society; platforms must build a semantic foundation, agent platform, and industry-level intelligent network, and operate with a business closed loop and business evaluation system.

Summary: The new industry trend is that the technology route has moved from connectionism and symbolism to behaviorism; after Transformer and large models, iteration has accelerated. 2025 centered on agents, and 2026 saw an agent surge, moving from single agents and task-oriented agents to industry-oriented agents.

1. In the China-US comparison, both countries treat AI as a national strategy. The US is strong in original innovation and hardware, while China is strong in applications and scale. Relevant data show that total US AI investment is 23.1 times that of China; China's investment mainly relies on state-backed players, with relatively low private capital participation.

2. The four deployment paths are platform ecosystem gateways, models and APIs, vertical domains and entry-point scenarios, and full-stack computing power; all ultimately land on execution and agents.

3. Policy implications include MIIT's 'Ten Do's and Ten Don'ts', building 1,000 supply-chain agents in January 2026, and supporting digital workers. New issues include large-model hallucinations, business uncertainty, rigid business constraints, FDE deployment validation, and intelligent organization building.

4. The business model logic is that scenarios determine data requirements, data determines model selection and agent orchestration, and then a business closed loop and business evaluation are formed; in the future, the 'one-person company' may become the norm.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

【亿邦原创】11月20日消息,在2026第八届亿邦产业互联网年会暨首届产业智能体大会上,产业互联网和人工智能落地专家谢海发表了题为《智能体:产业变革的新引擎》的演讲。

他认为,未来,大模型与AI工具将成为组织的基础设施,真正拉开差距的,在于场景挖掘、数据沉淀、智能体编排、商业模式设计以及运营治理等环节;因此,挖掘高价值场景将是人工智能应用的主要战场。智能体打造应沿完整路径推进:从需求出发,到场景挖掘,再到数据沉淀、智能体编排、商业模式设计与运营治理,同时正视落地过程中的难点。

具体而言:一是智能体落地涉及的业务链条较长,需要思考如何满足业务的刚性约束;二是需要解决大模型幻觉问题,并应对业务的不确定性;三是技术可行并不等同于真正落地,FDE模式是验证落地可行性、推动项目跑通的重要工程;四是智能组织的打造同样是一大挑战 —— 单个智能体能力强,并不代表整个组织的效率能得到大幅提升。

展望未来,谢海认为以后可能是碳基生命带领一群硅基生命,共同完成伟大的事业。未来“一人公司”会成为常态,整个产业会变得更简单、更高效。
温馨提示:本文为速记初审稿,在不影响原意的基础上,由亿邦动力编辑整理。

以下为演讲实录:

非常荣幸也十分激动能够参加今天的盛会。我早在十几年前就开始从事产业互联网相关工作,也参加过很多次产业互联网峰会。近几年我一直聚焦于人工智能落地的相关工作,所以今天想以一个产业互联网老兵的身份,和大家探讨在人工智能领域,企业应当如何落地人工智能应用场景。

大家在做产业互联网的时候,是否有过这样的感受:互联网解决的是连接问题,而我们期待的执行环节,恰恰是人工智能可以覆盖的范畴。因此这几年我主要的精力,都投入在人工智能如何落地的赛道上。为了让我的分享更加生动,请大家先看一段视频。

【播放视频】

1、人工智能发展纵览

近几年人工智能的发展速度非常快。实话说,我已经快到退休年龄了,之所以一直坚持演讲、授课,是为了让自己保持对行业的敏感度,紧跟人工智能的发展步伐。

从概念溯源来看,人工智能始于1956年的达特茅斯会议,技术路线从连接主义发展到符号主义,又回归连接主义,演进到当下的行为主义。沿着这个时间轴梳理,不难发现技术迭代的速度越来越快。特别是2017年Transformer架构推出、大模型面世之后,技术迭代的速度进一步加快;到2025年,整个行业的快速迭代基本都是围绕智能体展开的。

刚才李稻葵教授也提到了中美博弈,我从人工智能产业的角度补充一点:中美两国都把人工智能列为国家战略,美国的优势是强原创、强硬件,中国的优势是强应用、强规模。从资本投入来看,相关数据显示美国在人工智能领域的总投资是我们的23.1倍。实话说,我国人工智能的投入主要依靠国家队,民营资本的参与度还比较低。

这一两年,我们的显卡、GPU、CPU,以及涉及内存相关的算力硬件价格上涨非常明显。能搭载运行大模型的笔记本价格已经涨了很多,已经到了三四万元一台。但无论如何,这种局面会倒逼中国走自主可控的道路,大力发展自有算力。

从大模型层面来看,我们和海外有差距,最开始海外处于领先位置,后续我们会逐步追赶上来。

在应用端,我们确实处于领先位置。不过应用端的发展需要复合型人才,需要既懂技术又懂产业的人。等一会儿我会稍微提到,从落地应用的角度,我们的产业落地为什么需要FDE工程。

放眼全球,中美两国遥遥领先,其次是欧盟,三者走的发展路径各不相同,欧盟走的是制度先行的路线。但无论走哪条路径,行业基本沿着四条路径落地:

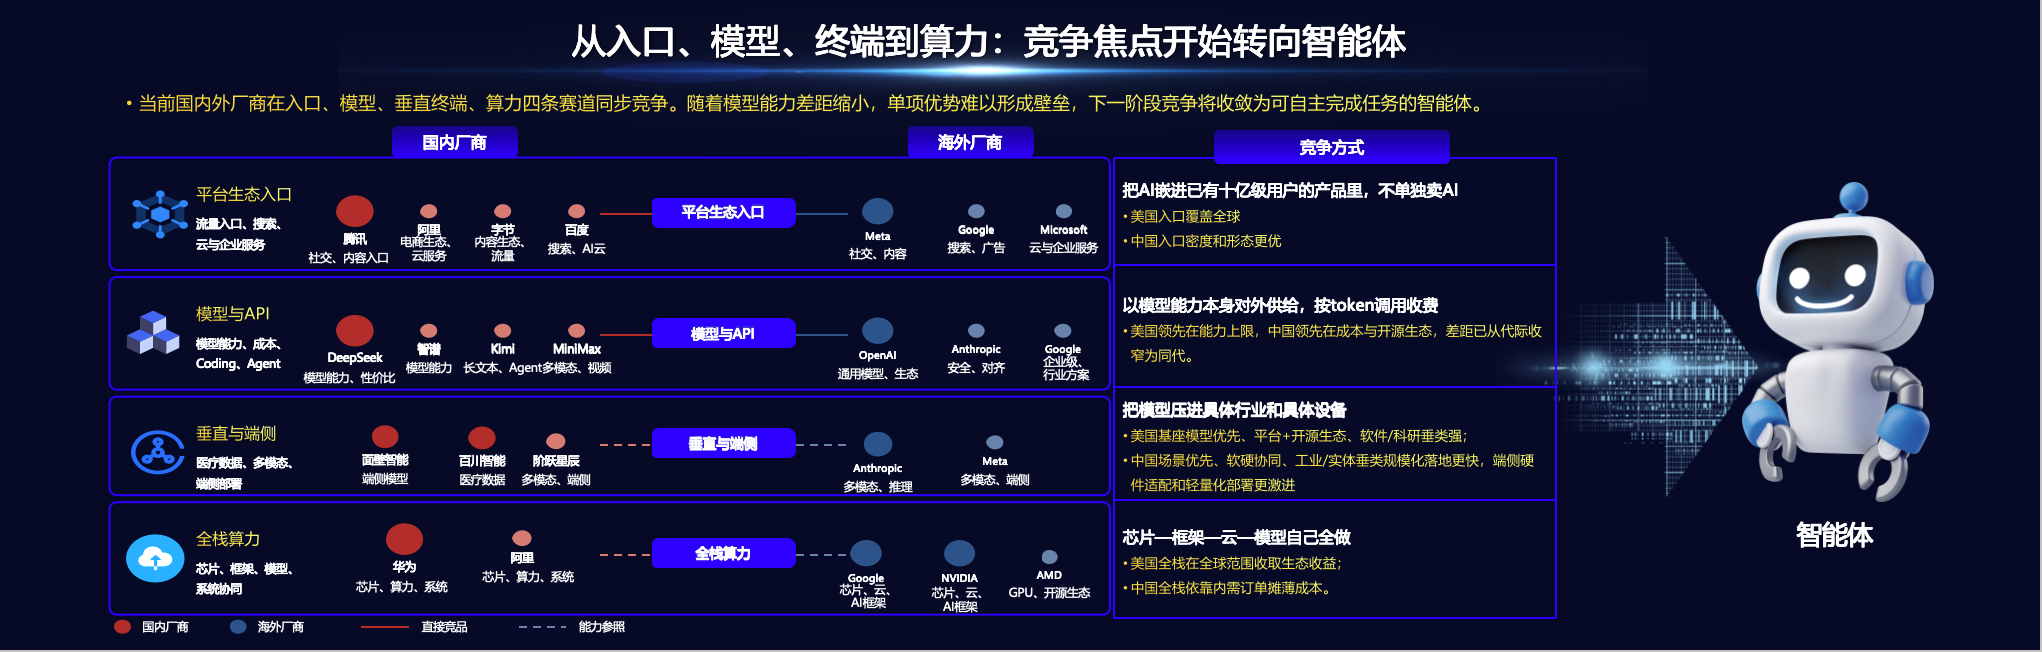
第一条路径是依托平台生态入口布局。这类路径的优势非常明显,平台入口指的是原本就拥有庞大生态圈的企业,比如海外的Meta,国内的腾讯、阿里,在原有生态的基础上搭建智能体入口。

第二条路径是聚焦模型与API赛道。比如DeepSeek、智谱这类大模型公司,就是沿着这条路径发展。

第三条路径是深耕垂类领域与端口场景。美国的路线是在通用大模型的基础上推出垂类领域的应用,依托通用大模型的能力实现场景落地。

第四条路径是布局全栈算力。目前国内拥有全栈算力能力、且已经实现大规模落地应用的企业,我感觉只有两家,而美国在这一领域的实力更强。

但无论走哪条赛道,所有赛道最终的落脚点都是执行、是落地,而这最终都要依靠智能体。

智能体对我们来说既熟悉又陌生,因为它的到来太快,落地速度太快。
从2026年开始,智能体的落地速度就非常快,以腾讯推出的Work Buddy为代表的产品,正在推动行业加速发展。“龙虾”(OpenClaw)也推动智能体在2025年就迎来井喷式增长。

从全球主流模型的迭代节奏来看,2026年十月份已经完成了十次迭代,九月份有十四次迭代。2024到2025年的迭代,基本都是模型本身的迭代,比如GPT、Sora等产品的迭代。但当下的迭代,都是以智能体的形态展开的。我这里有一份十月份的行业排名,榜单前三的都是我刚才提到的、依托生态入口打造的智能体。

以Work Buddy为例,我是它的深度用户,我们集团也在考虑部署Work Buddy。我的使用体验是:写调研报告,尤其是投资类调研报告,把相关需求输入进去,用Work Buddy生成的成果,能力差不多相当于一个十几二十人的团队干半年的水平,不管是规范性还是内容深度都非常出色,实用性很强。

从2026年开始,智能体数量一直在快速增长。梳理智能体的发展历程,2022年智能体开始获得资本关注,不知道大家有没有印象,最开始我们用百度搜索,会返回一长串结果,但不会直接给出答案;后来我们开始用豆包这类产品,开始接触对话式的智能体。

2025年11月OpenClaw推出,是奥地利的一位开发者,为了让自己休假的时候工作更轻松,做的一款超级智能体,非常好用。这位开发者后来被OpenAI挖走。

他做的这款智能体功能极其强大,能快速完成全部工作,但它有一个致命问题:没有设置边界和限制,因此出现了“投毒”等很多风险事件。

春节过后,工信部出台了人工智能服务的“十要十不要”规范,这类无边界的智能体被叫停。但这款产品的出现有很大的价值,它推动了智能体行业走向规范化。

我记得2024年我们探索智能体应用的时候,用到的都是单智能体:基于数据和工作流,通过拖拽的方式手动搭建单个智能体。

到2025年,OpenClaw带来的变化是推动智能体走向工程化。所以2025到2026年,任务型智能体开始成为主流。

未来随着智能体和业务系统的嵌入融合,特别是数字员工实现自主完成任务的能力、任务驱动的特性进一步成熟,产业型智能体会成为未来的发展方向,这也契合今天会议的主题。

所以当时郑总邀请我的时候,我就说如果要讲智能体,尤其是产业智能体,我会非常感兴趣。我个人认为,我们现在做的很多智能体应用,都是在为未来的产业智能体做准备。

2、如何让智能体称为产业新引擎?

从基础架构的角度来看,OpenClaw推出之后,给我们带来了很多新的思考。

我们最开始做的智能体,对应的是提示词工程:大家最开始用豆包的时候,问它一个问题它就给出回答,但下次问同样的问题,给出的答案每次都不一样,让人觉得很困扰。
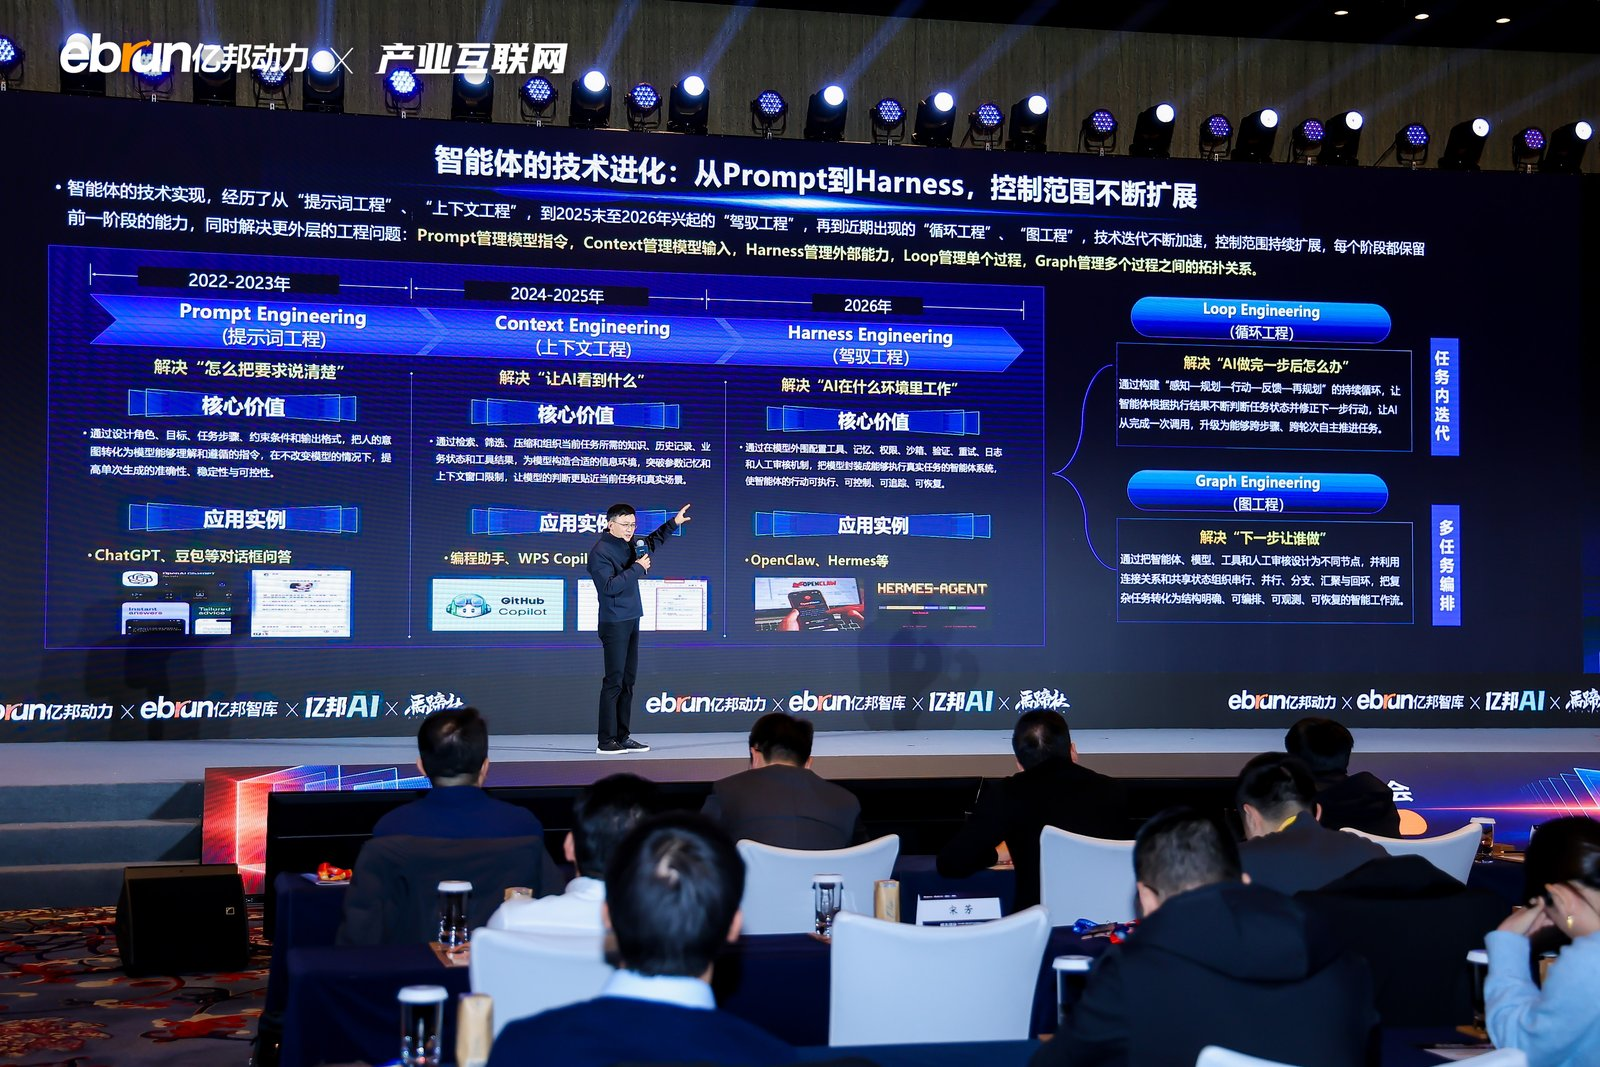
之后上下文工程出现,智能体拥有了记忆能力,可以把前后的内容串联起来,这时候智能体就可以生成完整的文章,把前后的信息都关联起来。比如我有时候会让豆包给我做出行计划,之前我跑步崴了脚,跟它提过这件事,后来它给我出的计划里,就把所有爬山相关的安排都去掉了。这就是上下文工程的作用,能够生成逻辑连贯、符合用户实际情况的完整内容。

OpenClaw推出之后,倒逼我们思考Harness工程(Harness Engineering)——说白了就是给野马套上缰绳,让它在我们可控的范围内快速奔跑,同时不影响它本身的性能。刚才李教授提到的Harness Engineering,“Harness”本意就是马具,是驾驭马匹的一套器具。到今年上半年,我们一度认为Harness工程就是智能体工程的最终形态,但之后又出现了循环工程(Loop Engineering):智能体可以同时完成感知、规划、行动、反馈、再规划的完整流程,这就催生了很多超级智能体的概念。智能体不需要下班、不需要休息,24小时不停地优化、运算,这种架构的能力非常强大。再往后发展,就出现了群组工程(Group Engineering),也就是可以实现任务分配的图式工程。

智能体相关工程体系的逐步成熟,会为未来产业智能体的真正落地,打下坚实的技术基础。

从落地价值的角度来说,我们最早探索的是工业智能体。目前官方文件中只对工业智能体有明确定义,即把智能体技术应用在工业领域。这里我简单讲一下,工业智能体的落地逻辑。

和单智能体的落地逻辑有根本性的变化,它需要域层设计,要做语义对齐——大家听到的能实现端到端打通的语义能力,实际上就是按照这个逻辑实现的。

我们要在复杂环境下打造智能体,如果不做语义对齐是根本做不成的。反过来,对大型企业来说,就必须用全新的视角看待数据治理:数据不能只停留在信息化时代的图表形态,而是要转化为模型能够读懂的形态。所以我们必须搭建语义层,做好数据层映射,再构建逻辑层、执行层、反馈层,通过这样的架构来实现工业智能体的落地。

现在国内的支撑型企业都在布局工业智能体。国家在2026年1月出台政策,提出要打造1000个供应链智能体。昨天我参加了世界智能制造大会,了解到今年入选的34家领航技术工厂,都已经完成了这1000个工业智能体的部署。

实话说,现在整个智能体的发展速度,已经远远超过了我们的常规认知和理解。这里面正如我刚才提到的,智能体落地必须做好语义对齐,没有语义层是行不通的,因为时间关系我就不展开讲了。

那么如何让数据能够被模型使用?

原来我们都是单一的数据层,现在要把它转化为多模态的数据结构,搭建企业级知识库,形成高质量数据集,供大模型运行,同时用知识图谱、向量知识库加本体的架构,支撑所有智能体的应用,尤其是多智能体、工业复杂环境下的智能体数据应用。

我们常说的数字员工,也是智能体的深度应用场景。时间关系我不展开讲。简单来说,一个数字员工会搭载多个智能体,给这些智能体匹配对应的岗位角色,配套对应的激励和管理机制,让它们承担工作。原则上,所有重复性的、不需要决策和思考的工作,都应该交给智能体或者数字员工来完成。目前国家政策也在持续扶持这一领域的发展。

3、智能体实践

接下来我会讲几个落地案例,因为剩下的时间不多了。中铝在2024年12月发布大模型,2025年迭代到2.0版本,在打造垂直领域大模型的同时,我们也在布局九个业务域的垂类模型,目前已经落地了27个工业智能体。

我讲几个我们智能体的落地实践:

第一个实践是在2025年,我们搭建了多智能体架构,把贸易业务“十不准”要求嵌入业务流程中,用十个智能体来理解规则、规避风险,确保业务符合国资委对贸易业务的相关要求。

第二个案例是在供应链领域,我们每年要采购200万吨石油焦,针对石油焦采购业务,我们配置了四个智能体,分别负责行业市场研判、工艺分析等环节,完成整个采购流程的寻优工作。以前的采购流程非常复杂,从采购端到生产端再到使用端,链路很长,现在我们用智能体的方式把整个链路打穿,节省了大量成本,创造了很好的经济效益,时间关系我就不展开讲了。

第三个是在复杂工艺领域,我们在铜冶炼场景下搭建了对应的智能体架构,这里也不展开讲了。我们从DCS、PLC、SCADA等系统中提取数据,搭建模型,核心采用时序数据加本体的技术架构,用数字员工完成管理:包括配料技术员、冶炼主控、取样员等角色,完成整套数字员工体系的打造。这是复杂工业场景下的落地实践。

还有一个案例是在电解铝行业,多功能天车一直是我们最核心的生产设备,我们采用多智能体数字员工的模式完成设备的全流程管理,通过五种多模态能力,打造了数字点检员、数字诊断员、数字运营员、数字调度员、数字安全员、数字资料员等角色,完成整套管理架构的搭建,目前已经取得了非常好的效果,这套模式也可以复制推广,时间关系我不展开讲了。

最后我分享几点思考:

第一,场景即战场。智能体的打造,一定要沿着从需求出发到场景挖掘,再到数据沉淀、智能体编排、商业模式打造、运营治理的完整路径推进。首先要锚定场景,以场景确定数据需求,以数据确定模型选型和智能体编排方案,通过智能体编排实现商业落地,这是一整套完整的逻辑。
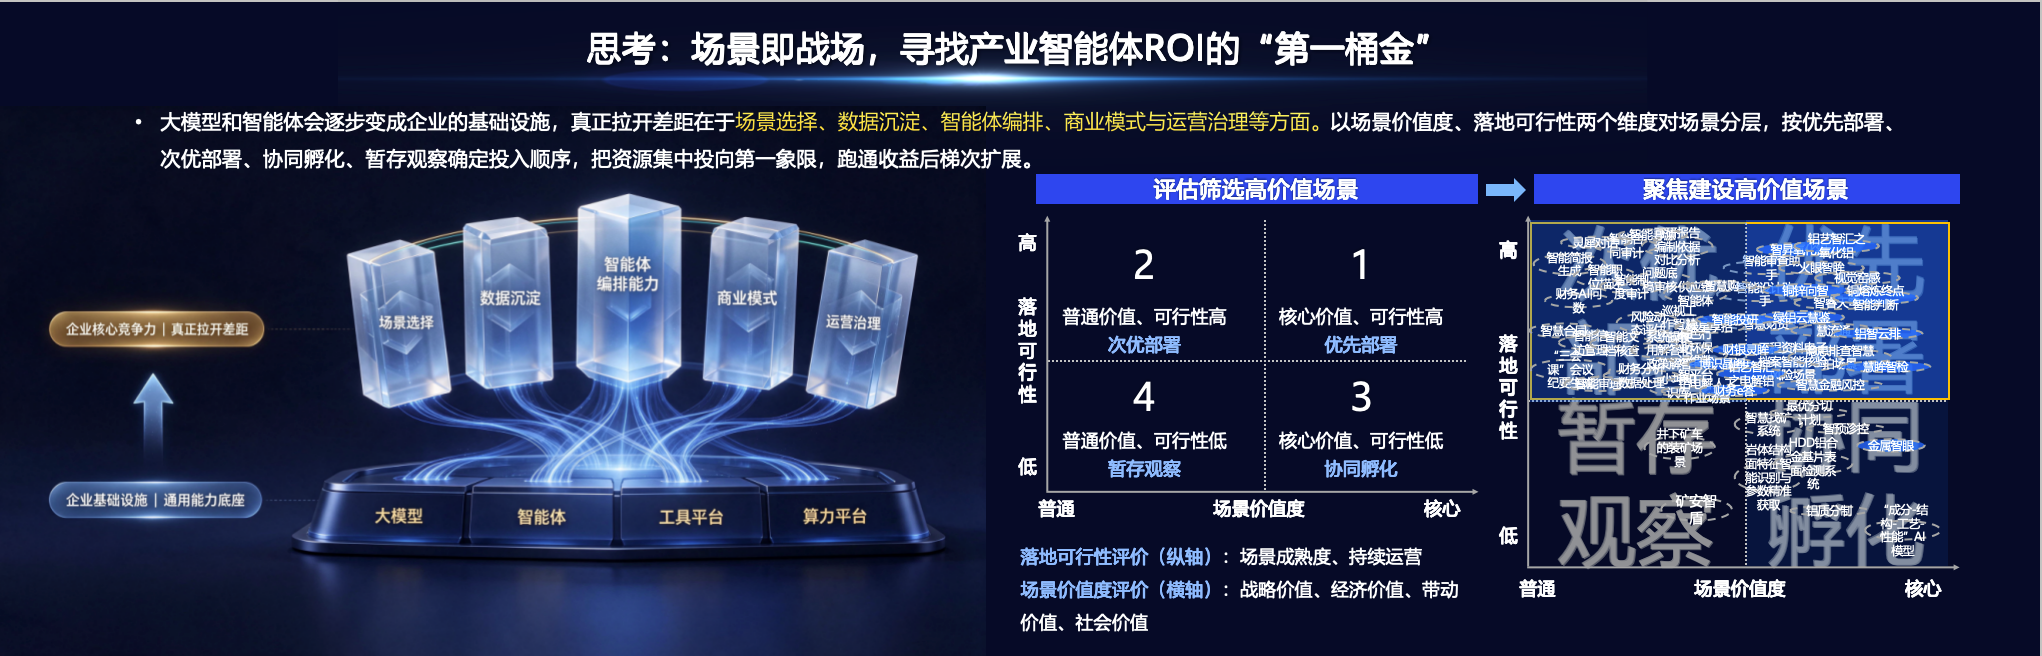
第二,要正视落地过程中的难点。我们在智能体落地的过程中,涉及的业务链条非常长:首先是如何满足业务的刚性约束要求,其次是如何解决大模型幻觉问题、如何应对业务的不确定性,第三是技术可行不代表能够真正落地,所以我们必须采用FDE的相关模式,这里我不展开讲了。

第三,单个智能体的能力强,不代表整个组织的效率能得到大幅提升。最近百度创始人在演讲中提到,未来必须推进智能组织的建设。

从近期来看,我们会先实现智能体应用的规模化落地,再实现企业间的智能体协同,长远来看会发展到智能体社会,构建产业级的智能网络。我们需要打造语义底座,搭建智能体平台,建立智能体的可信机制,最终的目标是创造价值——因为只有形成商业闭环,才能产生持续的价值,所以我们必须建立对应的业务评价体系。

最后我有一个愿望:未来可能是碳基生命带领一群硅基生命,共同完成伟大的事业。未来“一人公司”会成为常态,整个产业会变得更简单、更高效。所以从现在开始,让我们一起拥抱人工智能。

谢谢各位!

关于本次大会

2026第八届亿邦产业互联网年会暨首届产业智能体大会,主题是“AI与出海带来的模态进化”,聚焦产业智能体落地、AI供应链价值重构、数据要素与TOKEN经济、产业出海新生态等前沿议题深度思辨。大会集结学界权威、央国企标杆、产业龙头、投资机构、服务生态,汇聚产业核心力量、拆解产业数智化转型路径、分享前沿实战经验。

产业互联网是数智技术、全球化、产业链、供应链变革引发的产业新模态,亿邦动力产业互联网年会已成为我国产业互联网领域的标志性行业交流活动。

本文首发于 亿邦动力 官方网站

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

什么是工业智能体?它和单智能体有什么区别?

官方文件将工业智能体定义为把智能体技术应用在工业领域。与通过拖拽方式搭建的单智能体不同,工业智能体落地需要域层设计和语义对齐:企业要搭建语义层、做好数据层映射,再构建逻辑层、执行层、反馈层;数据也要从信息化时代的图表形态转化为模型可读的多模态形态,并通过知识图谱、向量知识库加本体的架构支撑复杂工业环境下的多智能体应用。

企业打造产业智能体的落地路径是什么?

产业互联网和人工智能落地专家谢海提出“场景即战场”,智能体打造应沿完整路径推进:从需求出发,到场景挖掘,再到数据沉淀、智能体编排、商业模式设计与运营治理。具体逻辑是先锚定场景,以场景确定数据需求,以数据确定模型选型和智能体编排方案,通过智能体编排实现商业落地,并建立业务评价体系,形成商业闭环才能产生持续价值。

企业落地AI智能体通常面临哪些难点?

谢海总结了三类难点:一是智能体落地涉及的业务链条较长,需要满足业务的刚性约束;二是要解决大模型幻觉问题,并应对业务的不确定性;三是技术可行并不等于真正落地,需要用FDE模式验证落地可行性、推动项目跑通。此外,单个智能体能力强并不代表整个组织效率大幅提升,智能组织的打造同样是一大挑战。

数字员工在企业里能承担哪些工作?

一个数字员工可搭载多个智能体,为智能体匹配岗位角色并配套激励与管理机制。原则上所有重复性、不需要决策和思考的工作都可交给智能体或数字员工。中铝的实践包括:在铜冶炼场景用数字员工承担配料技术员、冶炼主控、取样员等角色;在电解铝多功能天车场景打造数字点检员、诊断员、运营员、调度员、安全员、资料员,完成设备全流程管理,且模式可复制推广。

智能体如何改造供应链采购业务?

中铝每年采购200万吨石油焦,为此配置了四个智能体,分别负责行业市场研判、工艺分析等环节,完成整个采购流程的寻优,把从采购端到生产端再到使用端的长链路打穿,节省成本并创造经济效益。在贸易业务上,中铝将国资委“十不准”要求嵌入业务流程,用十个智能体理解规则、规避风险。国家在2026年1月出台政策,提出要打造1000个供应链智能体。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

阿里巴巴股价一度涨超4.5% 淘宝闪购业务表现改善带动净利润同比增长213%|财报解析

第三季度,阿里巴巴收入达2715.19亿元,同比增长10%。净利润为644.20亿元,同比增长213%。财报中提到,净利润的增长主要归因于投资净收益及经营利润的增加。