• 亿邦公众号
    • APP下载

一副骑行眼镜里的AI生意:对话BleeqUp创始人吴德周

作者:卜晚乔 文章来源:亿邦动力

2026-11-11 19:54

作者:卜晚乔 文章来源:亿邦动力

2026-11-11 19:54

邦小白快读
EN
全文速览

总1:核心路径是先做专业运动眼镜,再加AI。

1. 吴德周2022年创立致敬未知,曾做AR眼镜且判断过于乐观,后转AI眼镜,BleeqUp聚焦骑行、跑步等户外运动。

2. 不做通用AI眼镜,原因是通用场景手机公司掌握生态应用权限,创业公司难竞争;运动场景生态要求弱、用户常不想带手机,反而更刚需。

3. 产品先要好看、轻便、舒适,40多克仍偏重,续航和拍摄待改善;再加听音乐、运动记录、对讲、AI识别高光与危险场景、语音实时反馈。

总2:商业化与市场判断。

1. 用户25至45岁最多,男性占80%至90%,是真运动爱好者且有社交分享或提升成绩需求。

2. 现阶段主要做国外,线上亚马逊和独立站,线下自行车店、运动用品店、3C店;未来线下可能占六七成。

3. 第一代以硬件销售为主,年底或明年初测试AI订阅;大厂Oakley Meta入场可教育市场,纯骑行眼镜每年1亿台;手机10年内难替代,手机或成端侧算力中心。

总1:品牌定位与产品研发。

1. 定位户外运动垂直场景,思路类似佳能聚焦,不跟巨头拼通用;品牌强调无感科技、少打扰。

2. 产品研发先做专业运动眼镜,要求好看轻便舒适;再加AI运动伙伴、高光识别分享、语音实时反馈。

3. 用户画像为25至45岁最多、男性占80%至90%,真运动且有分享和提升成绩欲望;营销可围绕高速风景风速、速度心率数据、超车急刹等场景。

总2:渠道建设与竞争。

1. 国外为主,线上亚马逊独立站,线下自行车渠道、运动用品商店、3C数码店;未来线下六七成因智能眼镜需要体验。

2. 一代硬件销售,二代起年底或明年初推AI订阅,商业模式转向硬件+订阅;国内订阅接受慢,但骑行用户已用Strava订阅高级功能。

3. 大厂Oakley Meta有品牌渠道优势,今年销量或接近翻倍,会教育市场;BleeqUp机会在运动场景智能化更深更专业。

总1:增长市场与需求变化。

1. 全球纯骑行眼镜每年1亿台且持续增长,AI眼镜刚起步,Meta Ray-Ban去年六七百万台;大厂入场可教育市场。

2. 需求变化在于运动时不想带手机、不想被打扰,需要实时语音建议、高光分享、危险记录取证;运动场景生态要求弱,反而更刚需。

总2:机会、风险与可学习点。

1. 机会在国外亚马逊独立站,线下自行车店、运动用品店、3C店,未来线下六七成;二代起可做AI订阅。

2. 风险是通用赛道难拼手机巨头生态权限;技术不成熟,40多克仍重、续航拍摄不足;AR刚需未出现;国内订阅接受慢。

3. 可学习做减法,先专业硬件后AI,先国外再国内,用端侧模型和多模态数据建壁垒。

总1:产品设计和生产需求。

1. 眼镜要成为专业运动眼镜,好看轻便舒适无感,40多克仍重,续航和拍摄效果待提升。

2. 硬件需摄像头看环境、麦克风阵列监测呼吸、GPS提醒路况,并连接手表心率带码表;交互用语音完成。

3. 软件需AI识别高光、超车急刹等场景,自动记录分享,并向运动伙伴实时反馈。

总2:商业机会与数字化电商启示。

1. 传统纯骑行眼镜每年1亿台且增长,智能化升级空间大;大厂Oakley Meta入场教育市场。

2. 生产设计要围绕运动场景多模态数据中枢和端侧模型训练展开。

3. 渠道上线上亚马逊独立站,线下自行车店运动用品3C,未来线下体验占六七成;商业模式从硬件销售转向硬件+订阅。

总1:行业趋势与新技术。

1. AI眼镜从概念炒作走向场景分层,创业公司可聚焦垂直运动;纯骑行眼镜年1亿台,Meta Ray-Ban去年六七百万台,市场增长快。

2. 新技术包括端侧运动场景大模型、多模态数据集、AI Coach、摄像头加麦克风加GPS、语音交互、高光与危险场景识别。

总2:客户痛点与解决方案。

1. 痛点在于通用场景生态权限被手机公司掌握;运动时怕打扰、不愿带手机;手表模态少且需低头看;视频剪辑耗时;报警可能分心。

2. 方案是做减法先做好专业运动眼镜;眼镜负责实时主动反馈,手表做事后分析;坚持少打扰,危险场景先记录取证再预警;硬件加订阅变现;重视线下体验渠道。

总1:平台生态需求与问题。

1. 通用AI眼镜生态应用权限在手机公司手中,创业公司难竞争;运动场景生态要求弱,适合垂直平台切入。

2. 平台需连接手表心率带码表等穿戴设备进APP,支持语音交互、AI识别高光分享,并承接Strava等订阅习惯。

总2:渠道运营与风向规避。

1. 现阶段国外为主,线上亚马逊独立站,线下自行车店运动用品3C;未来线下占六七成因体验重要。

2. 用户25至45岁男性为主,真运动且有分享提升成绩需求;招商运营可围绕骑行渠道和运动用品店。

3. 风规避是不跟巨头拼通用,先聚焦运动;正视重量续航拍摄不足;安全预警坚持少打扰、预测性记录取证;国内订阅接受需过程。

总1:产业新动向。

1. AI眼镜从概念炒作转向场景分层,垂直运动成为创业路径;传统眼镜未来或全面智能化,剩奢侈品眼镜加智能眼镜,可能出现几家千亿公司。

2. 手机10年内难被替代,眼镜在多场景完成交互,受续航算力限制,手机或成端侧算力中心。

3. 全球纯骑行眼镜年1亿台,Oakley Meta入场,Meta Ray-Ban去年六七百万台。

总2:新问题与商业模式。

1. 新问题包括技术不成熟,40多克仍重、续航拍摄不足;AR刚需未出现;通用生态权限集中;安全预警与分心、责任界定待解;订阅国内接受慢。

2. 商业模式从硬件销售转向硬件加AI订阅;壁垒在运动场景端侧模型、多模态数据集、AI Coach。

3. 启示是创业公司宜做减法、聚焦垂直场景,先硬件后AI,先国外后国内。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Overall 1: The core path is to build professional sports glasses first, then add AI.

1. Wu Dezhou founded Zhijing Weizhi in 2022. He previously worked on AR glasses and was overly optimistic; he later shifted to AI glasses, with BleeqUp focusing on outdoor sports such as cycling and running.

2. The company avoids general-purpose AI glasses because in general scenarios mobile-phone companies control ecosystem and app permissions, making it hard for startups to compete. In sports scenarios, ecosystem requirements are weaker and users often do not want to carry a phone, making the need more acute.

3. The product must first look good, be lightweight and comfortable; at 40-plus grams it is still somewhat heavy, and battery life and shooting performance need improvement. It then adds music playback, workout tracking, intercom, AI recognition of highlights and dangerous situations, and real-time voice feedback.

Overall 2: Commercialization and market view.

1. Most users are aged 25 to 45, with men accounting for 80% to 90%. They are genuine sports enthusiasts with needs for social sharing or performance improvement.

2. At this stage the focus is mainly overseas: online via Amazon and DTC websites; offline via bicycle shops, sporting-goods stores, and consumer-electronics stores. In the future, offline may account for 60% to 70%.

3. The first generation will mainly rely on hardware sales, with AI subscription testing likely at year-end or early next year. Entry by major brands such as Oakley Meta can educate the market; pure cycling glasses total 100 million units a year. Phones will be hard to replace within 10 years, and phones may become edge computing centers.

Overall 1: Brand positioning and product R&D.

1. Positioned in vertical outdoor-sports scenarios, with an approach similar to Canon's focus strategy rather than competing with giants in general-purpose markets. The brand emphasizes invisible technology and minimal distraction.

2. Product R&D starts with professional sports glasses, requiring good looks, light weight, and comfort; then adds an AI sports companion, highlight recognition and sharing, and real-time voice feedback.

3. User profile: mostly aged 25 to 45, with men at 80% to 90%; genuine athletes who want to share and improve performance. Marketing can center on scenarios such as high-speed scenery and wind, speed and heart-rate data, overtaking, and sudden braking.

Overall 2: Channel building and competition.

1. Primarily overseas: online via Amazon and DTC websites; offline via cycling channels, sporting-goods stores, and consumer-electronics stores. In the future, offline may reach 60% to 70% because smart glasses require trial and experience.

2. First-generation hardware sales; from the second generation, AI subscription will launch around year-end or early next year, shifting the business model to hardware plus subscription. Domestic subscription acceptance is slow, but cycling users already pay for Strava premium features.

3. Major brands such as Oakley Meta have brand and channel advantages, and their sales this year may nearly double, which will educate the market. BleeqUp's opportunity lies in deeper, more professional intelligence for sports scenarios.

Overall 1: Growing market and changing demand.

1. Global pure cycling glasses reach 100 million units annually and continue to grow; AI glasses are just starting, with Meta Ray-Ban at 6 to 7 million units last year. Entry by major brands can educate the market.

2. Demand is changing because users do not want to carry phones or be distracted during exercise; they need real-time voice advice, highlight sharing, and recording/evidence capture for dangerous situations. Ecosystem requirements in sports scenarios are weaker, making the need more acute.

Overall 2: Opportunities, risks, and takeaways.

1. Opportunities lie overseas via Amazon and DTC websites, and offline via bicycle shops, sporting-goods stores, and consumer-electronics stores; offline may account for 60% to 70% in the future. AI subscriptions can begin from the second generation.

2. Risks: it is hard to compete in general-purpose tracks against phone giants' ecosystem permissions; technology is immature, with 40-plus grams still heavy and insufficient battery life and shooting capability; AR killer needs have not emerged; domestic subscription acceptance is slow.

3. The takeaway is to do less: professional hardware first, AI later; overseas first, domestic later; build barriers with on-device models and multimodal data.

Overall 1: Product design and production requirements.

1. The glasses must become professional sports glasses: good-looking, lightweight, comfortable, and unobtrusive. At 40-plus grams they are still heavy; battery life and shooting performance need improvement.

2. Hardware needs a camera to perceive the environment, a microphone array to monitor breathing, and GPS to warn about road conditions, and must connect to watches, heart-rate straps, and cycling computers. Interaction is completed by voice.

3. Software needs AI to recognize highlights, overtaking, sudden braking, and other scenarios, automatically record and share, and provide real-time feedback as a sports companion.

Overall 2: Business opportunities and digital-commerce implications.

1. Traditional pure cycling glasses total 100 million units annually and are growing, leaving large room for intelligent upgrades; entry by Oakley Meta educates the market.

2. Production design should center on a multimodal data hub for sports scenarios and on-device model training.

3. Channels: online Amazon and DTC websites; offline bicycle shops, sporting-goods stores, and consumer-electronics stores. In the future, offline experience may account for 60% to 70%. The business model shifts from hardware sales to hardware plus subscription.

Overall 1: Industry trends and new technologies.

1. AI glasses are moving from concept hype to scenario segmentation, and startups can focus on vertical sports; pure cycling glasses total 100 million units annually, Meta Ray-Ban reached 6 to 7 million units last year, and the market is growing fast.

2. New technologies include on-device large models for sports scenarios, multimodal datasets, AI Coach, cameras plus microphone arrays plus GPS, voice interaction, and recognition of highlights and dangerous situations.

Overall 2: Customer pain points and solutions.

1. Pain points: ecosystem permissions in general scenarios are controlled by phone companies; during exercise users fear distraction and do not want to carry phones; watches offer limited modalities and require looking down; video editing is time-consuming; alarms may distract.

2. Solutions: do less and first make professional sports glasses excellent; glasses provide real-time proactive feedback while watches handle post-workout analysis; maintain minimal distraction; in dangerous situations, record evidence first and then warn; monetize through hardware plus subscription; prioritize offline experience channels.

Overall 1: Platform ecosystem needs and problems.

1. Ecosystem app permissions for general-purpose AI glasses are held by phone companies, making it hard for startups to compete. Sports scenarios have weaker ecosystem requirements and are suitable for vertical platforms to enter.

2. Platforms need to connect watches, heart-rate straps, cycling computers, and other wearables into the app, support voice interaction and AI recognition/sharing of highlights, and accommodate subscription habits such as Strava.

Overall 2: Channel operations and trend risks.

1. At this stage, primarily overseas: online Amazon and DTC websites; offline bicycle shops, sporting-goods stores, and consumer-electronics stores. In the future, offline may account for 60% to 70% because experience matters.

2. Users are mostly men aged 25 to 45, genuine athletes with needs to share and improve performance. Merchant recruitment and operations can focus on cycling channels and sporting-goods stores.

3. Risk avoidance: do not compete with giants in general-purpose markets; focus on sports first; acknowledge shortcomings in weight, battery life, and shooting; safety warnings should remain minimally distracting, with predictive recording and evidence capture; domestic subscription acceptance will take time.

Overall 1: New industry developments.

1. AI glasses are shifting from concept hype to scenario segmentation, with vertical sports becoming a startup path. Traditional glasses may become fully intelligent in the future; only luxury glasses plus smart glasses may remain, and several hundred-billion-dollar companies may emerge.

2. Phones will be hard to replace within 10 years. Glasses will complete interactions across multiple scenarios but are limited by battery life and computing power, so phones may become edge computing centers.

3. Global pure cycling glasses total 100 million units annually; Oakley Meta has entered; Meta Ray-Ban reached 6 to 7 million units last year.

Overall 2: New issues and business models.

1. New issues include immature technology, with 40-plus grams still heavy and insufficient battery life and shooting capability; AR killer needs have not emerged; general ecosystem permissions are concentrated; safety warnings versus distraction and liability definition remain unresolved; subscription acceptance in China is slow.

2. The business model is shifting from hardware sales to hardware plus AI subscription. Barriers lie in on-device models for sports scenarios, multimodal datasets, and AI Coach.

3. The implication is that startups should do less, focus on vertical scenarios, build hardware first and add AI later, and go overseas before domestic.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

文丨卜晚乔    编辑丨张睿

AI眼镜的故事,几乎被讲成了同一个版本:它是每个人随身的Personal Agent,是手机之后的下一个入口。

大厂讲,创业公司也讲;通用场景讲,垂直场景也讲。但故事讲到今天,除了“AI眼镜能不能成为Personal Agent”以外,还让人好奇的是,在巨头林立的通用赛道之外,还有没有别的路可走?

吴德周选了一条窄路:运动眼镜。

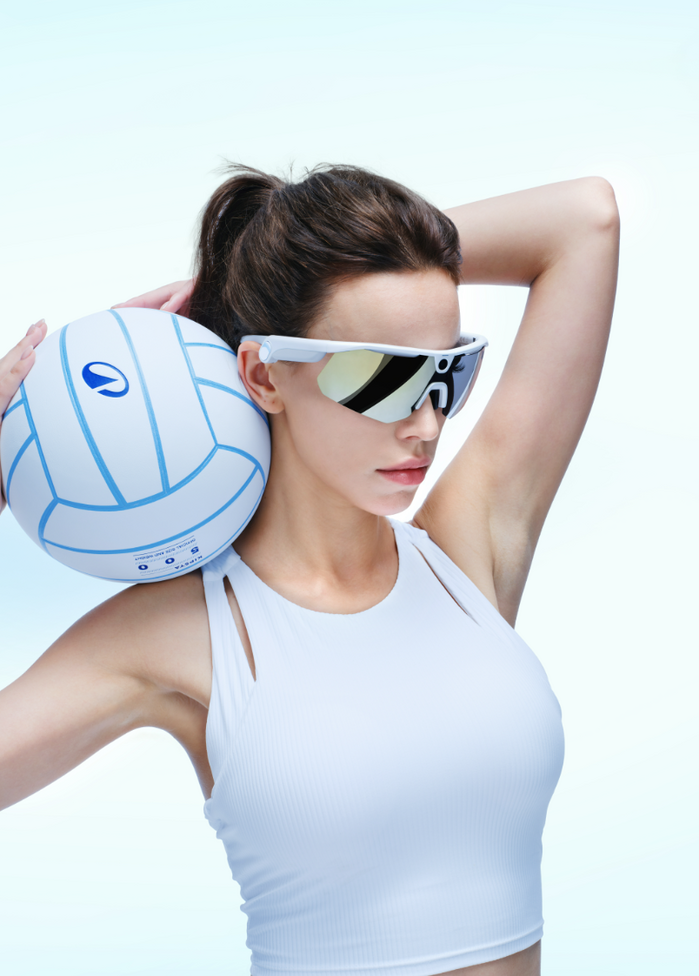
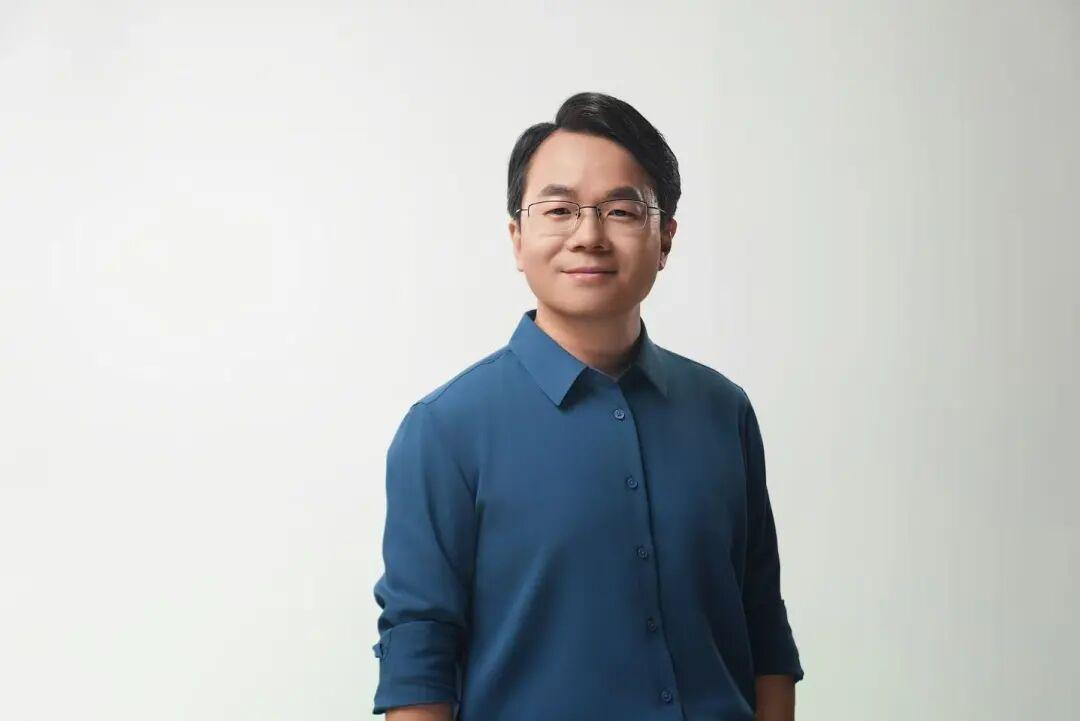
吴德周,致敬未知创始人兼CEO,曾任锤子科技合伙人兼COO/CTO、字节跳动新石实验室总裁、华为荣耀产品线总经理。2022年离开字节跳动后创立致敬未知,切入AI眼镜赛道,旗下AI运动眼镜品牌BleeqUp聚焦骑行、跑步等户外运动场景。

这三年里,他走过AR眼镜的弯路,最终选择做一副骑行眼镜,先做轻、做专业,再往里面加AI。他认为眼镜十年内还无法替代手机,也不认为创业公司该去跟手机巨头拼通用场景。他反复强调的是“做减法”:先把一副眼镜做好,再谈AI;先在一个运动场景里打透,再谈拓展。

这条路走到哪一步了?做减法到底减掉了什么、到什么阶段再做加法?又加回了什么?大厂入场,对一家聚焦垂直场景的创业公司意味着什么?带着这些问题,我们和吴德周聊了聊。
图片

致敬未知创始人兼CEO吴德周


以下是亿邦AI和吴德周的对话:

01 先做好一副骑行眼镜,再谈AI

亿邦AI:AI运动眼镜是一条窄路,为什么选择这条路?

吴德周:我们聚焦运动垂直赛道,主要有几点考虑:

第一,AI起来后大家都在找落地载体,眼镜、戒指、手表都有。第一波体验下来,AI眼镜可能是AI应用落地最好的载体,是特别方便的交互入口。所以到现在,我们对方向的判断没变:眼镜这个形态是对的。

第二,我们没做通用AI眼镜。正因为它是交互入口,未来手机公司甚至大模型公司都会做,而且可能都聚焦通用场景。通用场景下手机公司天然有优势,因为生态应用权限都在他们手里——记东西要记事本权限,买咖啡要外卖权限,创业公司很难和巨头竞争。

所以我们希望像佳能一样,只聚焦户外运动场景。户外运动有个天然优势:大家运动时希望享受运动、不被过多打扰,很多人还希望不带手机。这决定了两件事:一是运动场景对生态的要求弱;二是运动场景反而更刚需。

用户户外活动要么戴墨镜,要么骑行戴骑行镜、滑雪戴滑雪镜,本来就有戴眼镜的需求。我们做的,是用AI对运动眼镜做智能化升级,希望相比传统运动硬件有代际提升。

亿邦AI:一款智能运动眼镜,比较重要的点是什么?

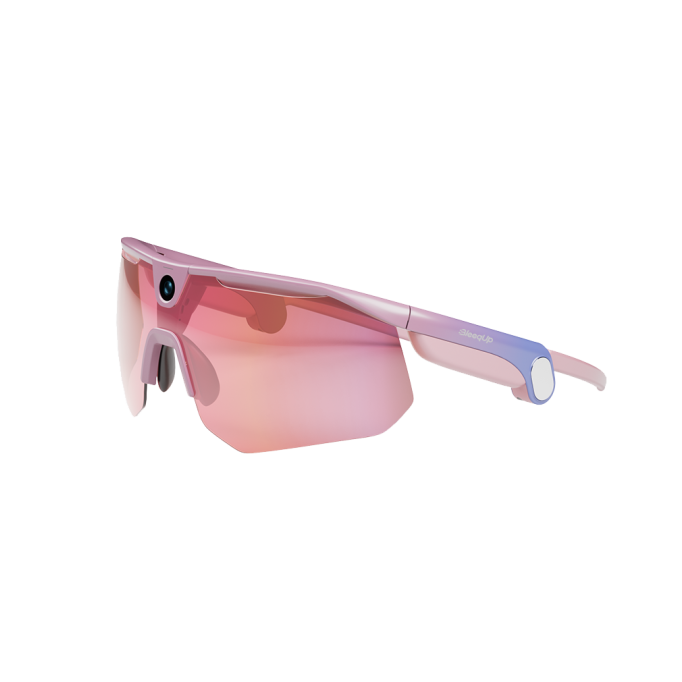
吴德周:首先,眼镜得是一个专业的运动眼镜,好看、轻便、佩戴舒适,不要过于抢眼,它应该是无感的科技,你愿意一直戴着。

其次再往智能上走,我们核心希望它有几块功能:一是硬件上满足用户最高频的基础需求,比如听音乐、运动记录、对讲等等;软件上,可以识别高光时刻、做社交分享。这样你不需要拍一个小时视频,回来再花一个小时把整个视频看一遍再剪辑。

我们核心需要不断迭代的,是运动过程中的“运动伙伴”,可以理解为现在大家最流行的Personal Agent。结合用户过去的运动历史记录,甚至运动时的体征数据——当时的心率、血氧等——再结合当前的心率、血氧和环境状态,给他实时建议和反馈。这可能是我们未来会不断迭代、不断投入的方向。
图片

亿邦AI:高光时刻是什么样的场景?

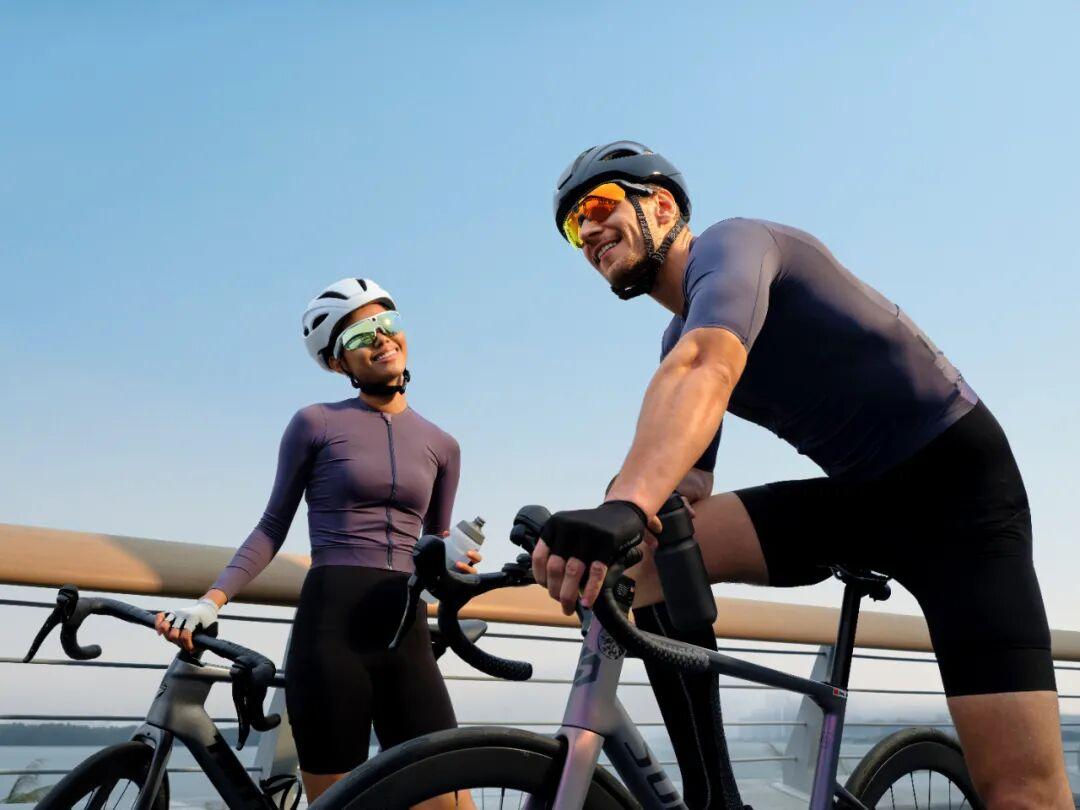
吴德周:骑行用户想分享的东西,一类是感觉,比如高速骑行时那种风景和风速的感觉;另一类是数据,最高速度、高速状态下的心率、速度,很多专业选手能骑到七八十公里每小时。

我们现在用AI自动识别这些时刻,包括超车、紧急刹车这类危险场景,也会自动记录下来。它可能是危险,也可能只是一个状态、一个场景,我们都记下来,方便做社交分享。

亿邦AI:眼镜通过什么监测健康?

吴德周:我们把眼镜定位成一个多模态数据的决策中枢。所以它会有摄像头,能看到当前所处的环境,第二,眼镜离鼻子、嘴巴比较近,我们还可以用麦克风阵列监测你呼吸的频率和轻重。还有其他穿戴硬件的体征数据,手表、心率带、码表等等,都可以连接进我们的APP。

通过这些数据监测,判断你处在什么状态,然后根据你的运动目标给一些建议和反馈,帮助提高运动成绩,也可以规避运动中的危险。

亿邦AI:手表也能监测健康数据,用户是不是只用手表就可以了?

吴德周:现在运动用户基本都会戴运动手表,但手表只能监测心率、血氧这些体征数据。第一,它没有视觉数据,不知道你运动的环境是什么样子;第二,手表也没法监控你的呼吸,模态数据比较少。

此外,手表交互效率低。它也有一些提醒,但你需要低头去看,这会打断运动节奏,影响运动效果。眼镜的所有交互都可以直接用语音完成,告诉你当前应该做什么,而不是给你一堆分析结果,反馈非常直接高效。

所以我们强调,手表更适合做事后的总结分析,眼镜更专注运动过程中的实时主动反馈。

亿邦AI:险情检测的安全预警,用户可能反而因为这个报警而分心,怎么界定安全责任?

吴德周:它更像一种预测性的记录。我们的检测和预警主要分三块:一是生理体征,比如心率过高、呼吸异常,这类测得很准;二是路况,根据GPS提前提醒上坡、下坡、急弯,或者速度是不是太快;三是结合历史记录做辅助教练。

至于紧急刹车这类险情,我们不一定打扰你,只是把那段录下来帮你取证。大原则是运动场景下尽量少打扰,让你享受运动,我们帮你记录好;真遇到危险,再提前让你知道。

亿邦AI:用户画像上,肯定是骑行爱好者,他们有哪些特点?

吴德周:我们目标用户年龄会略大一些,25到45岁最多。男性也偏多,可能占80%到90%。更关键的是人群聚焦:一是真运动爱好者,不是简单通勤;二是有社交分享欲望,或者有动力提升成绩。但也不是特别专业的比赛选手——他们更关注比赛成绩,本身有私人教练,不需要AI教练。

亿邦AI:国内外的线上线下渠道,占比如何?

吴德周:国内还不是我们现在阶段的重点,目前主要做国外。国外线上我们主要做亚马逊和独立站。线下渠道,我们现在重点在拓展自行车渠道、运动用品商店,还有一些传统3C数码店等等。

未来肯定是线下比例会更大。因为像这种智能眼镜类产品还是需要体验的:大家戴得好不好看、舒适不舒适、声音效果、拍摄效果,这些还是需要体验。所以未来肯定像手机一样,线下可能占到六七成,线上可能三四成。

02 先有壁垒,再谈终局

亿邦AI:您提到过要成为户外运动领域的Personal Agent,要达成这个定位需要建立哪些壁垒?

吴德周:我们自己做硬件做了20年,我们觉得硬件一定是有先发优势的,但很难形成一个长期壁垒。未来要真正成为运动场景下用户的Personal Agent,核心还是在端侧模型的能力上。随着用户越来越多,我们基于运动场景的用户数据训练也会越来越精准,给到用户的反馈也越来越专业。

所以未来整个多模态数据集,以及我们真正在自己端侧沉淀下来的、基于运动场景的大模型,还有我们在做的运动过程中的AI Coach(根据个人运动数据的定制建议服务),这些才是我们未来最核心的壁垒。

亿邦AI:商业模式上,会尝试硬件+服务订阅吗?

吴德周:我们第一代还是以硬件销售为主。从二代产品开始,确实因为我们也推了很多AI服务,会调用很多大模型,会消耗token。所以我们现在也在做测试,可能会在年底或明年初推出AI订阅服务。

所以后面的商业模式会逐渐往硬件产品销售加订阅服务转变。未来可能硬件的迭代不会那么快,相反服务的更新速度会越来越快。

国内做订阅应该会晚一些,但市场接受程度也逐渐提高了。国内很多骑行用户在用Strava,一个全球最大的跑步和骑行APP,要用高级功能、要分享路书、或者看到别人的路书,都得是订阅用户。所以只是需要一个过程,国内会慢一点。

亿邦AI:回顾过去这三年,您觉得有踩过什么坑吗?

吴德周:有踩过坑。我们2022年成立,第一代做的就是AR眼镜,也算走了一点弯路。现在回顾,确实有些点我们的判断过于乐观了,比如我们当时觉得巨头进来之后,AR生态可以快速成熟,所以产品定义上也会更激进。

但是AR的刚需没出现,可能也还要更长时间。这也是为什么我们开始转去做AI眼镜,因为相比AR眼镜来说,AI眼镜可能会更快被普通消费者接受,更快实现商业化。这些都是经验教训。
图片

图片

亿邦AI:您提到过,AI眼镜正从概念炒作到场景分层竞争,这个判断已经过去大半年了,现在看如何?

吴德周:我觉得分层是因为当前技术还不够成熟。你想让眼镜变得无所不能,短期内还做不到。现在眼镜虽然做到40多克,还是太重,续航还不够,拍摄效果还不够好,还是有很多缺陷。这是必然的,所有新技术、新产品都会有一个初始阶段。

所以在这个阶段,反而要聚焦在某一类用户,解决这类用户最核心的诉求,给他带来核心价值,这条路可能更容易实现。

亿邦AI:Meta和Oakley合作,推出了专门的AI运动眼镜系列Oakley Meta,这种大厂入场对你们来说意味着什么?

吴德周:我觉得是好事,因为这个市场本来就很大,全球传统骑行眼镜,不含墨镜、不含智能功能,纯用于骑行的每年是1亿台,而且还在持续增长。所以这个市场非常大,容得下更多品牌。

Oakley跟Meta有品牌和渠道优势,今年销量可能会出现接近翻倍的增长。他们进来以后可以更快更好地教育市场,让更多消费者、更多运动用户知道还有这种智能运动眼镜。而我们可能在某些运动场景的智能化上做得更深、更专业。

Meta和Ray-Ban做的通用场景AI眼镜量更大,去年可能发了六七百万台,所以AI眼镜我觉得还在刚开始的阶段,还会飞速增长。

亿邦AI:你怎么看智能硬件替代手机的问题?

吴德周:我自己的判断是,替代手机为时尚早,未来10年内都不一定能替代。但有一个点可能来得很快:很多场景下,交互不一定要掏出手机,可以在眼镜端完成。考虑到眼镜的续航、算力限制,很多情况下手机会成为端侧的算力中心。

亿邦AI:您判断智能眼镜赛道未来是什么样的?

吴德周:我觉得这个赛道一定会发展得非常快。就像手表,你看现在大家基本没有传统手表了,要么是奢侈品手表,要么是智能手表。

未来眼镜可能也是这样的:可能未来所有眼镜都会做智能化升级,这样就只剩下传统的奢侈品眼镜,再加智能眼镜。眼镜未来可能不仅仅是解决近视的问题,眼镜真的会成为你的Personal Agent,它能给你带来效率和生活方式等等的变化。

智能眼镜未来的空间是很大的,未来出现几家千亿的公司都是很有可能的。我们希望能够成为户外运动智能产品的领导者。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
本文首发于 亿邦动力 官方网站

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

BleeqUp是什么品牌?

BleeqUp是致敬未知旗下的AI运动眼镜品牌,聚焦骑行、跑步等户外运动场景。致敬未知由吴德周于2022年创立,他曾任锤子科技合伙人兼COO/CTO、字节跳动新石实验室总裁、华为荣耀产品线总经理。BleeqUp先做轻便专业的运动眼镜,再叠加AI功能。

AI运动眼镜适合哪些用户?

AI运动眼镜主要面向25至45岁、以男性为主的户外运动人群,尤其是真正参与骑行、跑步等运动而非简单通勤的用户,以及有社交分享欲望或希望提升成绩的人。特别专业的比赛选手通常已有私人教练,不是核心目标用户。

AI运动眼镜和运动手表有什么区别?

运动手表主要监测心率、血氧等体征数据,缺少视觉环境信息,也无法监测呼吸,且交互需要低头查看,容易打断运动节奏。AI运动眼镜可通过摄像头、麦克风阵列并连接手表、心率带、码表等多模态数据,在运动过程中用语音给出实时主动反馈;手表更适合事后总结分析。

AI运动眼镜如何监测运动状态并进行安全预警?

AI运动眼镜被定位为多模态数据决策中枢:摄像头识别环境,麦克风阵列监测呼吸频率和轻重,并连接手表、心率带、码表等穿戴设备。它可对心率过高、呼吸异常等生理体征预警,结合GPS提醒上坡、下坡、急弯或速度过快,并记录紧急刹车等险情用于取证,原则是运动中尽量少打扰。

大厂推出AI运动眼镜对创业公司有什么影响?

Meta与Oakley合作推出Oakley Meta等产品,会加速教育市场,让更多运动用户知道智能运动眼镜。全球纯骑行眼镜每年约1亿台且持续增长,市场容得下更多品牌;创业公司可在特定运动场景的智能化上做得更深、更专业。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

京东工业与沙特邮政物流签署战略合作

双方将合作构建B2B数智化供应链服务平台,推动“2030愿景”下沙特阿拉伯工业产业发展,实现更高效的工业采购,并建立更强大、更具韧性的供应链体系。

京东工业 京东 产业互联网 B2B

2026-11-11 18:06:27