



印尼上市设备租赁公司SML是怎么起家的?
作者:弘章消费研习社 文章来源:弘章消费研习社
2025-09-09 14:38
作者:弘章消费研习社 文章来源:弘章消费研习社
2025-09-09 14:38

邦小白快读

设备租赁行业背景
印尼的设备租赁行业主要涵盖建筑机械、叉车、起重机等装备的租赁,随着该国基础设施和物流的发展而稳步增长。
在2000年代初,租赁服务是小众市场(通常与采矿和大型建筑项目相关),但激增的公共基础设施支出(道路、港口、机场、新首都)以及现代仓储/电子商务的兴起推动了对重型设备外包融资服务的需求。
到2022年,市场已经广泛多元化,除了传统的建筑和采矿业设备租赁需求外,还扩展到仓储、物流和快速消费品(FMCG)领域的租赁需求。例如,土方设备(挖掘机、装载机)在2022年占建筑设备租赁的约45%,而物料搬运设备(叉车、起重机)占约15%-20%。
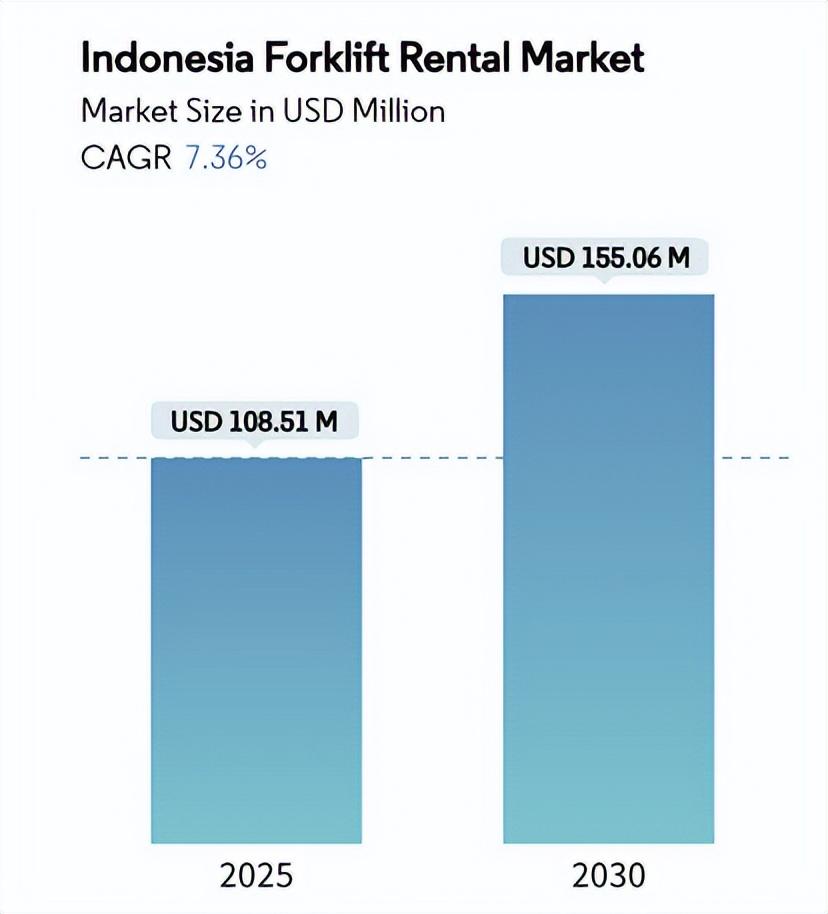
值得注意的是,叉车和伸缩臂叉车在物流/仓储中扮演着关键角色:印尼的叉车租赁市场在2025年约为1.09亿美元,预计到2030年将达到约1.55亿美元(复合年增长率约7.4%)。这一增长与印尼向服务型经济转型(服务业占GDP约60%)以及蓬勃发展的第三方物流/电子商务仓储密切相关,后者现在推动超过一半的叉车需求。
设备租赁市场规模与增长(2015-2030)
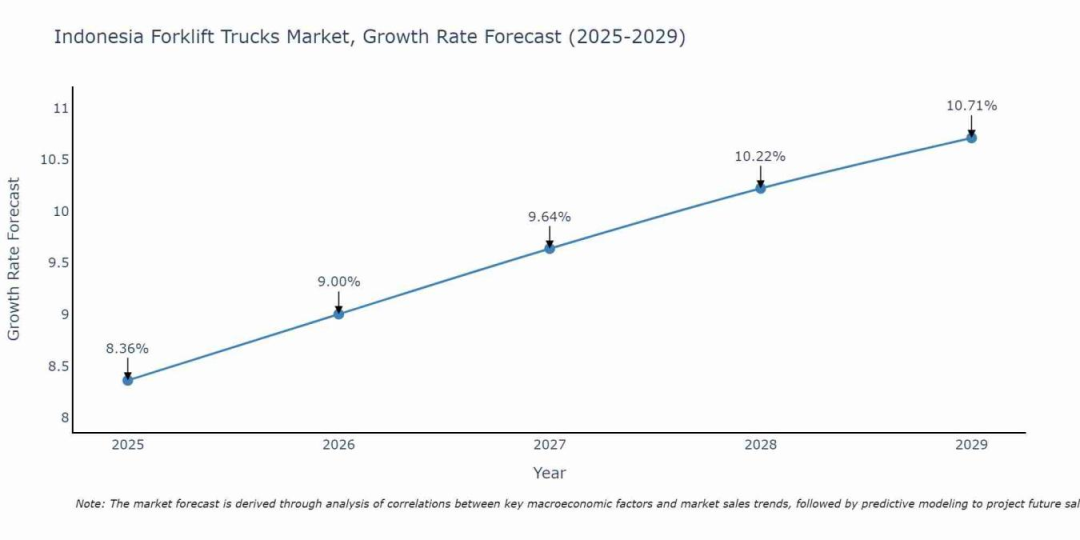
在过去十年(2015-2025)中,印尼的设备租赁行业实现了中等个位数的年增长。
对于建筑设备,研究报告估计2022-2029年的复合年增长率为5%-6%(到2029年达到约7.95亿美元)。针对叉车的研究预测到2030年的复合年增长率更快,约为7%-8%。主要需求驱动因素包括政府基础设施项目(国家战略项目计划投资约4070亿美元)、采矿业扩张(例如新的镍和煤炭项目)以及为印尼消费经济快速扩张的仓储/物流。
疫情后的复苏进一步推动了租赁需求。一份报告指出,2021-2022年挖掘机和自卸卡车租赁在疫情后急剧回升,这是由建筑和采矿业的复苏推动的。
设备租赁市场细分
设备租赁市场按设备类型和最终用途进行细分:
按类型划分,约40%-45%是土方设备(挖掘机、反铲挖掘机),约15%-20%是物料搬运设备(叉车、起重机),其余为道路建设设备(压路机、摊铺机)、高空作业平台等。
叉车租赁本身按容量细分:约
按租赁期限划分,短期(天-周)合同目前领先(2024年约54%),主要用于临时建筑项目和季节性高峰,但中期(1-12个月)租赁是增长最快的细分市场(到2030年复合年增长率约11%),因为制造商和第三方物流公司寻求可预测的成本。
按动力源划分,内燃叉车在2024年仍占约62%的份额,但电动叉车每年增长约15%,预计到2030年将占主导地位(这反映了PLN(印尼国家电局)的绿色能源推动和电动汽车的较低运营成本)。
按最终用途划分,仓储/物流现在是叉车最大的垂直领域(2024年占需求的50%以上),反映了印尼物流驱动的增长。建筑业在重型设备租赁中占相当大的份额,而采矿和制造业(如纸浆/造纸、钢铁)也推动了物料搬运设备的需求。
行业的主要参与者
该行业仍然中度分散。
在建筑设备租赁领域,日本和国内专业公司占据主导地位——例如PT Kanamoto、PT Aktio、PT Nishio Rent All、PT Kobexindo Tractors Tbk(沃尔沃经销商)、PT Berlian Amal Perkasa(卡特彼勒)和CV Mitra Perdana Equipment。中国原始设备制造商(三一、徐工、柳工)通过低成本车队获得了市场份额。
在叉车/物料搬运领域,主要参与者包括主要分销商和租赁部门:丰田物料搬运(Traktor Nusantara)、PT United Tractors、PT UMW Equipment、PT Berca Mandiri Perkasa(卡尔玛)和PT Sarana Mitra Luas(SML)。仅SML就声称占据印尼叉车租赁市场约35%的份额,使其成为最大的叉车租赁运营商。其他著名的叉车租赁公司包括PT Mitra Abadi Forklift和PT Central Diesel,以及原始设备制造商/租赁参与者。
监管环境
租赁公司面临印尼基于风险的许可(OSS)系统下的建筑服务法规。重型设备租赁(包括用于建筑的叉车)归类在KBLI 43905(带操作员的建筑机械租赁)下。公司必须在OSS注册并获得业务识别号(NIB)和建筑服务业务许可证(SBUJK)。
根据公共工程部规定,SBUJK申请人需要最低资产基础(50亿印尼盾)、认证的技术人员(SKA/SKT)等。实际上,大型租赁公司通常保持SBUJK以符合公私合作项目或政府合同的资格。
另外,职业安全法(K3)严格管理叉车和起重机的使用:印尼法律(UU No.1/1970和Permenaker 8/2020)要求每个使用叉车的雇主根据K3标准获得"设备许可证"(SIA)和认证的操作员许可证(SIO)。这意味着客户和租赁公司必须培训和认证操作员,并确保设备安全(认真的车队运营商通常寻求ISO45001合规)。
进口规则也影响车队成本:重型机械和零部件需缴纳进口关税加10%的增值税,因此货币贬值会急剧提高成本。
行业趋势与驱动因素
设备租赁行业的主要趋势是电气化和数字化。
车队正在迅速增加电动叉车:例如,SML现在提供锂离子叉车,并在2022年拥有约40%的电动车队,预期PLN的绿色能源激励措施。电动叉车(通常租赁费率高50%)每年增长超过15%,在高科技仓库中受到青睐。
远程信息处理/物联网车队管理也在兴起("按使用付费"的远程信息处理合同)。其他驱动因素包括第三方物流/物流增长(叉车需求复合年增长率提升2.1%)和持续的基础设施支出(PSN项目提升1.8%)。
疫情后复苏显著:2021-2022年大型挖掘机和运输卡车的租赁需求激增,这是由建筑和采矿业的复苏推动的。挑战包括爪哇以外的服务网络分散(导致停机时间)和未受监管的非正式租赁保持低价。货币波动和零部件短缺也对利润率构成压力。
SML的战略定位
PT Sarana Mitra Luas Tbk(SML)是印尼最大的叉车租赁公司。成立于2006年,最初拥有100台柴油叉车(2.5-15吨),SML已扩展到约4,000台物料搬运设备(叉车、牵引车、堆垛车、前移式叉车)的车队,容量范围为1.5-30吨。
其客户群覆盖爪哇、苏门答腊,并扩展到加里曼丹(很快将扩展到苏拉威西),服务行业从纸浆/造纸和汽车到电子、快速消费品和物流。SML提供日租、月租和长期租赁合同。
产品与服务范围
与全球/设备租赁巨头相比,SML的细分市场纯粹是物料搬运。其产品范围(柴油、液化石油气,以及在锂电叉车市场领先)与任何本地竞争对手在该类别中一样广泛。对于重型建筑设备,SML刚刚开始多元化(例如每年增加约100台装载机/拖拉机)——与Aktio或Nishio等全方位服务承包商相比仍然很小。
在地理上,SML集中在工业中心(西爪哇枢纽和大雅加达地区),并建立了两个大型车间(Gemalapik5,000平方米和Delta Mas 3,000平方米)。
主要竞争对手因细分市场而异:在叉车领域,丰田(Traktor Nusantara)、United Tractors、UMW和Kalmar(Berca)是主要竞争对手;在一般设备租赁领域,像PT Kobexindo或跨国公司这样的公司占据主导地位。
SML的优势:
SML的优势在于叉车领域的规模:其约35%的市场份额(相比最接近的竞争对手丰田)意味着更好的车队利用率和覆盖范围。其内部维护团队和区域性车间也加强了正常运行时间,这是小型公司经常面临的差距。
SML的优势还包括其大型现代化车队(特别是印尼最大的锂电叉车车队)、强大的行业关系以及对客户服务的关注(24/7支持)。
其在电动叉车领域的先发地位是一个差异化因素——它已经拥有约1,530台电动叉车(占其车队的40%),目标是约70%的电动车队,利用客户的成本节约和ESG目标。
公司强劲的资产负债表(流动资产足以覆盖流动负债)和高流动比率(2022年约253%)为其融资增长提供了灵活性。
SML还利用数字工具(在线预订/遥测)和培训计划来确保优质服务和安全,这越来越受到大客户的重视(ISO认证的车队需求旺盛)。
SML面临的挑战:
另一方面,SML专注于叉车的狭窄重点意味着它无法直接捕捉土方或高空设备的增长,限制了交叉销售。
来自非正式本地运营商和重型设备租赁公司(有时通过打包服务压低叉车费率)的竞争是一个挑战。
此外,SML的利用率可能是周期性的:如果主要制造或建筑项目放缓,其大型车队可能闲置(所有租赁公司的风险)。
其地理覆盖范围虽然在爪哇和苏门答腊良好,但在偏远地区较薄弱,因此没有合作伙伴无法完全满足全国需求。
最后,SML的客户组合(主要是制造和贸易公司)意味着出口/工业产出的宏观低迷可能迅速抑制需求。
财务和竞争分析
财务基准和绩效
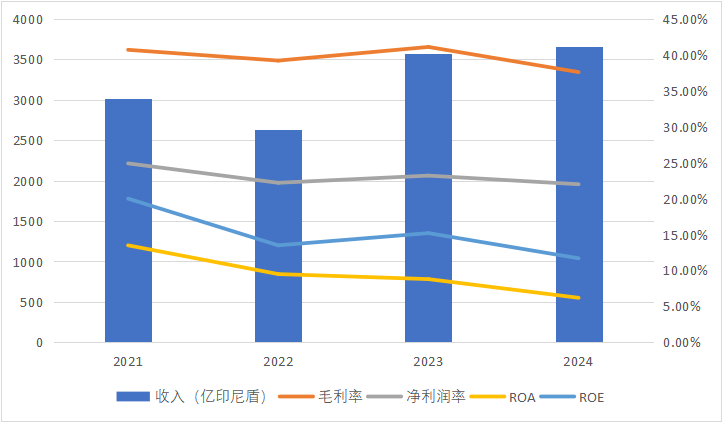
SML的收入在2022年疫情后繁荣期后下降。
2022年收入为2631亿印尼盾,而2021年为3011亿印尼盾,反映了叉车利用率放缓和货币压力。
毛利率仍然很高,约为39.2%,仅略低于2021年的约40.7%。
2022年营业利润为753.7亿印尼盾(28.6%的利润率),低于2021年的977.6亿印尼盾(32.5%的利润率)。
2022年净利润为584.9亿印尼盾(22.2%的利润率),而2021年为749.3亿印尼盾(24.9%)。下降的关键驱动因素是较高的融资成本(租赁/债务利息)和外汇驱动费用,以及2021年一次性税收优惠的逆转。
SML的ROA从约13.5%(2021年)降至约9.5%(2022年),ROE从约20.0%降至约13.5%,反映了利润较薄和留存收益后更大的权益基础。
公司仍然保持低杠杆(2022年总负债约为1796亿印尼盾,而权益为4332亿印尼盾),为其借款扩张提供了能力。
竞争对手比较
印尼的直接同行很少,但SML的利润率与重型设备租赁部门相比是有利的。例如,PT United Tractors Tbk(一家采矿/建筑设备集团)报告2022财年毛利率约为23%(低得多,由于设备销售),ROE为个位数(UT的资本基础巨大)。
在叉车领域,没有上市的纯租赁公司。SML约28%-39%的利润率对于租赁业务来说非常强劲,反映了其规模和定价能力。其杠杆率(债务/权益≈0.4)与行业相比是适中的(全球租赁公司通常由于租赁融资的车队而负债较低)。
应收账款是营运资金风险:SML的应收账款(2022年约1046亿印尼盾)意味着约145天的销售未收回天数,高于2021年的约139天。延迟付款(印尼B2B中常见)可能会对现金流造成压力。
风险与情景分析
设备租赁中存在几种下行情景:
利用率不足是主要问题。如果建筑或制造项目放缓(例如由于商品需求减弱或利率上升),SML的大部分车队可能闲置,将固定成本转为损失。对于难以重新部署的偏远地区的重型资产,这种风险尤为严重。
另一个限制是资本支出:扩张和现代化车队是资本密集型的(每台叉车单元都很昂贵)。如果信贷收紧或利率上升(如2024-2025年预期),SML为新卡车或租赁借款的成本将上升,减缓扩张。
确实,行业分析师指出,全球利率上升可能收紧印尼设备租赁公司的融资。
应收账款延迟
SML的业务是B2B,向大型企业客户开具发票。持续的延迟付款或应收账款老化(2022年已经约145天)可能严重影响现金流。在最坏的情况下,应收账款延迟可能需要过桥融资或削减股息支付。
此外,货币波动构成风险:如前所述,印尼盾贬值提高了进口叉车和零部件的当地货币成本。SML有一些自然对冲(自有成本以印尼盾计价,许多租赁以印尼盾计价),但波动的美元/印尼盾可能暂时挤压利润率。
竞争和监管风险
来自非正式(无许可证)租赁运营商的竞争可能压低价格,侵蚀行业利润率。监管变化(例如更严格的排放或K3标准)可能提高SML的合规成本(尽管它们也提高了小型参与者的进入壁垒)。另一方面,基础设施政策变化(例如公共支出削减)可能比SML能够缩减规模更快地抑制需求。在任何压力情景下,SML的杠杆率(例如租赁义务)是适中的,但仍然存在较大的债务利息敏感性。总之,SML必须仔细管理利用率并保持流动性以抵御周期性低迷。
SML非常重视电气化和环境影响。公司明确指出,它正在"增加电动叉车和搬运设备的数量并优化其使用",这些设备比柴油设备更环保。实际上,SML一直是先驱:它向印尼引入了锂离子电动叉车,到2023年拥有约1,530台电动叉车(约占其车队的40%)。它计划使用IPO资金和再投资购买更多锂离子电池和充电器,目标是在几年内使70%的车队电动化。这一转变减少了运营二氧化碳排放和噪音,帮助客户实现ESG目标。SML还参与电池回收和按规定处理油/液体,尽管对排放指标的详细披露有限。
在员工安全和福利方面,SML强调了稳健的计划。它为操作员提供全面的K3培训和认证(符合PERMENAKER08/2020),并设有安全津贴包(工伤和医疗福利、培训计划、防护设备)。公司运行持续培训计划以提高员工能力和安全文化,并维护符合ISO的维护协议。
在其2023年可持续发展报告中,SML重申了ISO9001(质量)和ISO14001(环境)认证,并提到探索ISO45001(职业健康)审计。虽然正式的ESG评级很少,但这些举措表明SML在可持续发展方面领先于许多国内同行。尽管如此,SML需要继续披露环境绩效(例如车队排放)并确保供应商(电池)的可持续性,以满足投资者期望。
盈利增长
继2022年持平之后,2023-2025年的增长预期强劲(预算约30%-40%的收入复合年增长率)。
SML旨在进行物联网远程信息处理的研发和交叉销售重型设备以进一步提高收入。它最近获得了HELI叉车(全球第七大品牌)的独家分销权,这可能增加租赁和销售收入。如果新车队被需求吸收,盈利可能再次强劲加速。
上行空间取决于持续的工业增长和成功的重型设备业务。
估值
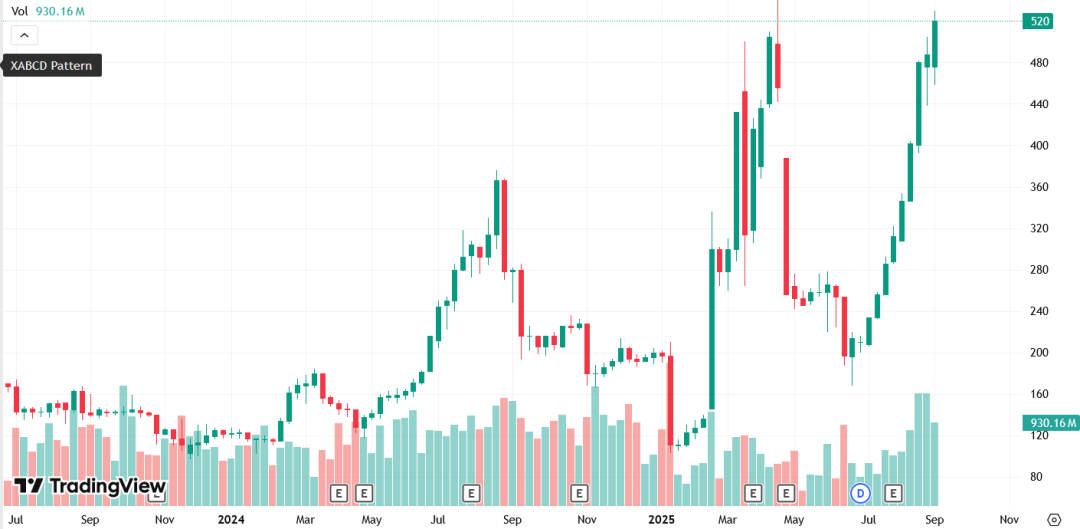
在约140印尼盾(2023年8月)的价格下,SML的市值约为1.26万亿印尼盾。其当前市净率(2022年约2.8倍)与增长同行一致。
如果SML达到其目标,共识看到2024-2025年每股收益每年增长超过30%,这可能使股票重新评级至地区同行倍数(16-18倍)。关键估值催化剂包括成功的电动叉车推出(更高利润率的租赁)和扩展到新垂直领域(例如重型钻机、服务合同)。
相反,任何利用率的重大失误或利息成本的激增可能扩大估值折价。
总结
总体而言,PT Sarana Mitra Luas在一个不断增长的细分市场(物料搬运租赁)中战略定位良好,具有强大的竞争优势(规模、早期电气化)。
其财务状况稳健但对宏观周期敏感。关注印尼工业增长和ESG主题的投资者可能会发现SML的增长举措(物联网、电动叉车车队)和保守的资产负债表组合具有吸引力。然而,他们应该监控行业的周期性(车队利用率)、融资成本和应收账款。
通过谨慎执行,SML的中期前景——高个位数的盈利增长和有纪律的股息——可能证明其溢价是合理的,考虑到其在叉车租赁领域的领导地位和现代化。
注:文/弘章消费研习社,文章来源:弘章消费研习社,本文为作者独立观点,不代表亿邦动力立场。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
印尼设备租赁行业的主要增长驱动因素有哪些?
印尼设备租赁行业增长由三大因素驱动:政府基础设施项目(国家战略项目投资约4070亿美元)、采矿业扩张(如镍和煤炭项目)以及电子商务带动的仓储/物流需求。其中,叉车租赁市场预计到2030年复合年增长率达7.4%。
SML在印尼叉车租赁市场的竞争优势是什么?
SML占据印尼叉车租赁市场约35%份额,核心优势包括规模效应(约4000台车队)、电动化先发地位(40%为电动叉车)、24/7服务网络及高毛利率(2022年约39.2%)。其电动叉车数量达1530台,目标电动化率70%。
SML面临的主要经营风险如何?
SML风险包括周期性需求波动(建筑/制造业放缓导致车队闲置)、应收账款周转天数长(2022年约145天)、货币波动推高进口成本,以及非正式租赁商的低价竞争。其杠杆率适中(债务/权益≈0.4)。
下一篇


7-11收购“告吹” 创始团队首度发声
8月21日,永旺集团股价创历史新高,市值近二十年来首次超越7&i控股(7-11母公司),跃居日本零售业第二,仅次于迅销集团(优衣库母公司)。









