



日料品类迎来转机!700亿“钱”景如何把握?
作者:红餐产业研究院 文章来源:红餐智库
2025-04-15 08:30
作者:红餐产业研究院 文章来源:红餐智库
2025-04-15 08:30

邦小白快读

近年来,我国的日料市场出现了较大的波动,2024年开始出现回暖迹象。据红餐大数据,2024年我国日料市场规模为690亿元,同比上升2.2%。红餐产业研究院预计,随着市场持续回暖,2025年,我国日料市场规模有望回升至700亿元。
与此同时,我国日料门店数也有小幅度上升。据红餐大数据,截至2025年3月,全国日料门店数超5.4万家。
那么,当下日料品类展现出哪些发展新动向?未来的发展面临哪些挑战?为了探寻这些问题的答案,红餐产业研究院推出了《日料品类发展报告2025》。以下为报告的部分内容展示。
日料品类市场热度增加,
品牌加速下沉
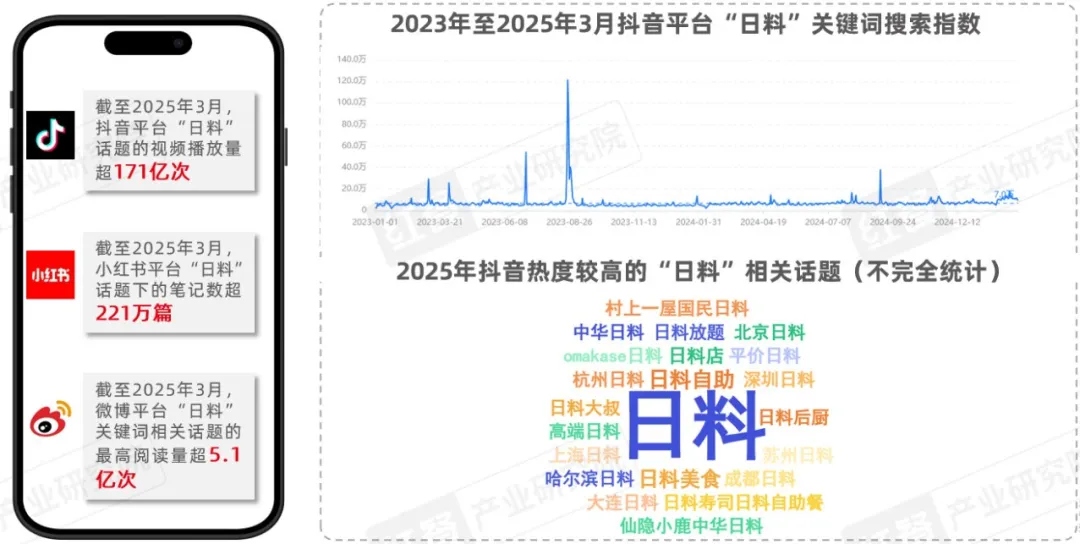
虽然日料品类前几年遭受较大的打击,但是市场热度依然存在。据红餐产业研究院整理,截至2025年3月,抖音平台“日料”相关话题的视频播放量超1亿次的有6个,其中“日料”话题热度最高,其视频播放量达到了171亿次。小红书和微博平台,日料相关的话题热度也很高。这说明,日料在我国的消费市场中有着较高的热度和较好的群众基础。
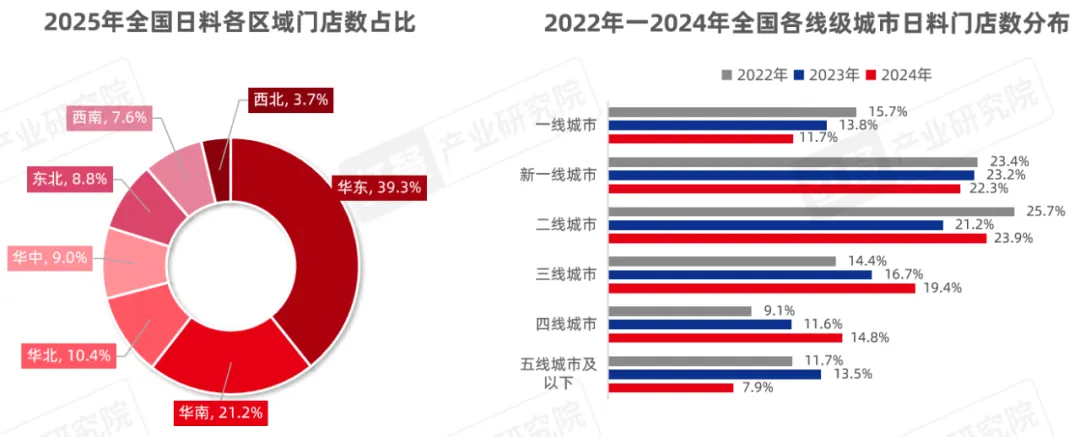
不过,虽然日料热度高,但是从全国市场来看,发展并不均衡。红餐大数据显示,我国近四成的日料门店分布在华东地区,其次有21.2%的门店分布在华南地区。
从线级城市分布看,红餐大数据显示,与2022年和2023年相比,2024年日料门店在一线、新一线城市门店数占比有所下降,三线、四线城市的占比在提升,这说明日料市场有逐渐下沉的趋势。
从省级行政区来看,广东、江苏、浙江是日料门店数排名前三的省级行政区,其中广东的门店数最多,占比达14.7%,这归因于日料在这些地区发展时间较长、消费客群稳定,以及这些地区在原材料供应、冷链物流等方面拥有优势。
定位转型、本土化创新,
日料品牌谋求新突破口
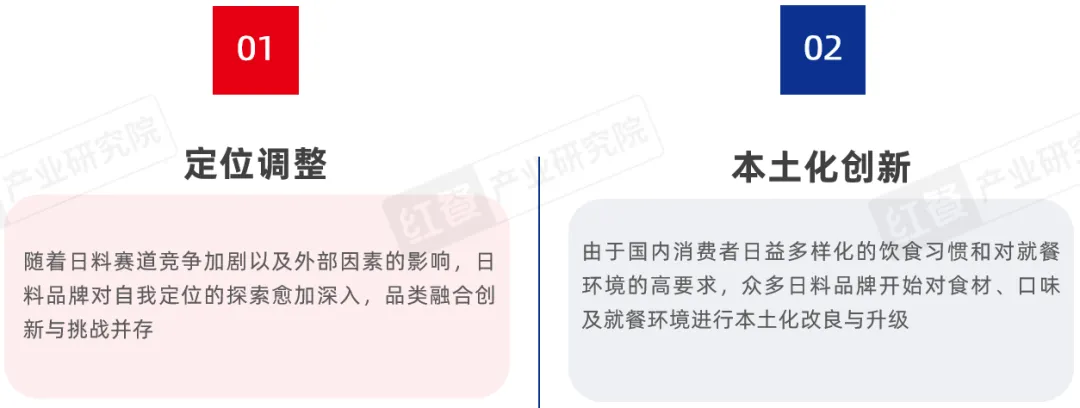
随着日料赛道的竞争加剧,日料品牌急需找到新的突破口。目前大部分日料品牌正在积极探索转型,力求通过定位调整以及一些本土化创新实现破局。
1.弱化日料标签,主打融合料理
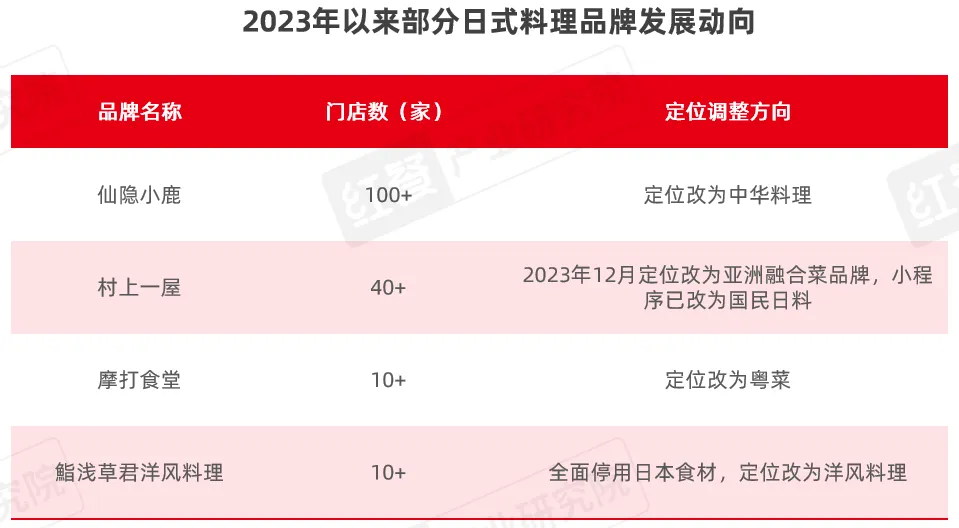
一些日料品牌选择向融合料理和中式餐厅等方向转型。例如摩打食堂将餐厅定位为粤菜,主打粤菜跟日料融合;原“鮨浅草君日式料理”已经改名为“鮨浅草君洋风料理”,弱化日料的标签。除了有品牌“改头换面”,也有不少新成立的日料品牌直接定位为融合料理,主打融合菜、亚洲菜等新定位。
2.推出地方风味和热食产品,对产品进行本土化创新改良
由于国内消费者日益多样化的饮食习惯和对就餐环境的要求日渐升级,众多日料品牌也开始对食材、产品口味及就餐环境进行本土化改良与升级。
为了符合国人喜好热食的饮食习惯,多个日料品牌通过推出地方风味产品和多样化热食产品成功出圈。例如广州的摩打食堂通过融合本土饮食文化,推出爆汁走地炸鲜鸡、鱼生拼盘、凤梨烤牛肋条等;胆道·海胆料理专门店推出了富有创意的热食海胆;寿司郎增加了热食的种类;池田寿司上架了火炙蟹柳拌饭、金枪鱼拌饭;N多寿司针对冬季,特别推出了爆汁热狗卷、山野乌鸡卷以及关东煮等。
同时,部分日料品牌结合地域食材和地方口味进行产品创新。如一绪寿喜烧推出了贵州酸汤寿喜烧等菜品;岐余食堂每个季度结合区域寻味系列进行较大规模的上新,如推出海南糟粕醋、山东的烟薯冰激凌等;食其家推出了小龙虾牛肉盖饭、鱼香茄子牛丼饭、麻婆豆腐牛丼饭;竹涟烧肉用差异化复合调味打破日式烤肉口味偏淡的局面,推出了辣味日式烧肉等。
在用餐环境上,一些日料品牌在场景上融入了更多地方元素,营造了独特的用餐环境。例如,九本しんいち居酒屋(中关村店)开创了京城沉浸式风潮的日式居酒屋,红红火火的色调,营造了热闹的中国风氛围;上井精致料理,2025年2月推出了高端禅意风格餐厅等。
在食材上,随着国产食材崛起,国产三文鱼热度增加。核污水风波后,很多国内消费者对日本进口食材产生抵触情绪。众多日料品牌迅速响应,纷纷发表声明停用日本食材,同时一些品牌也直接声明开始使用国产食材,国产食材热度由此迅速攀升。同时,国产食材凭借供应稳定、产地距离近等优势,不仅为日料品牌有效降低了成本,还有力地推动了品牌的转型升级。目前,我国比较有代表性的日料相关食材有大连的裙带菜、闽粤沿海地区的鳗鱼、四川和江浙地区的鱼子酱、青海和新疆的三文鱼等。
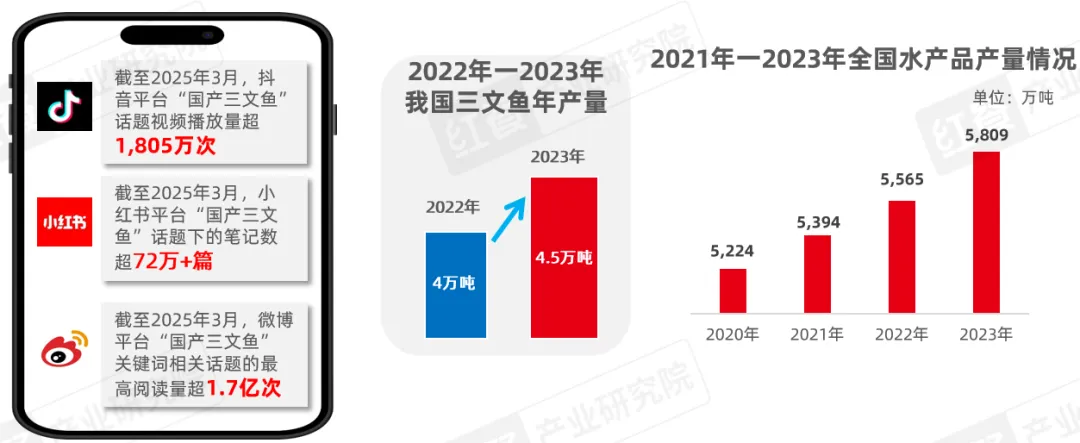
其中,国产三文鱼,因为具有产量高、价格低、运输距离短、鲜度高等优点,在日料市场上广受欢迎,其相关话题在社交媒体上热度飙升。
寿司门店数最多,
居酒屋发展进入瓶颈期
经过数十年的发展,日料在我国分化出了众多细分赛道,各有其发展特点。具体来看,根据主营产品和经营模式的不同,目前日料可大概分为寿司、日式拉面、日式米饭快餐、综合日料、日式烤肉等。从日料各细分品类的门店数占比来看,寿司门店数占比最高,达42.4%,其次是日式米饭快餐,占比为15.7%。
1.寿司:门店数超过2.3万家,N多寿司以超过2,000家门店数领跑
寿司凭借其高标准化和易于复制的特点,在日料细分品类中,展现出了较高的规模化水平,目前寿司赛道已形成了单点寿司、回转寿司、外带外卖寿司等多种店型。红餐大数据显示,截至2025年3月,国内寿司门店数超过23,000家。N多寿司以超过2,000家的门店数领跑。
寿司赛道中,人均消费35元以下的门店数占比超五成。其中,人均消费在100元以上的门店占比为9.5%,代表品牌有元气寿司、寿司郎等;人均消费在80~100元的门店占比为7.9%,代表品牌有河风精致寿司、万岁寿司等;人均消费35元以下的门店占比53.7%,代表品牌有N多寿司、鲜目录寿司、池田寿司等。
2.日式综合料理:市场呈现显著分化态势
综合日料是指在产品、服务及环境上呈现更多元化的综合品类。近年来,综合日料市场呈现显著分化态势,竞争和挑战进一步加剧,一些老牌综合日料品牌遇困闭店,一些日料品牌则通过紧抓消费趋势,逆势扩张。
老牌日料品牌如山葵家、赤坂亭等面临经营困境,纷纷闭店。以赤坂亭为例,红餐大数据显示,截至2025年3月,其位于上海、北京、杭州、南京、无锡、宁波、合肥、福州、常州共9个城市的门店,已经全部关闭。
与此同时,部分日料品牌通过精准捕捉消费热点,以差异化产品突围市场。如将太无二推出适合国人饮食习惯的“创意暖寿司”,力求打造更适合中国胃的温暖料理,其招牌寿司之一铁板上焗烤的热寿司,一经推出就迅速出圈。
3.咖喱蛋包饭、日式烧肉饭、鳗鱼饭等赛道热度上升
近年来,随着消费需求的多元化,日式米饭快餐的一些小众细分品类如咖喱蛋包饭、烧肉饭、鳗鱼饭市场热度上升,这些细分品类及相关品牌在抖音、小红书、微博等主流社交媒体的关注度日益提升,部分品牌也发展出了一定的门店规模。
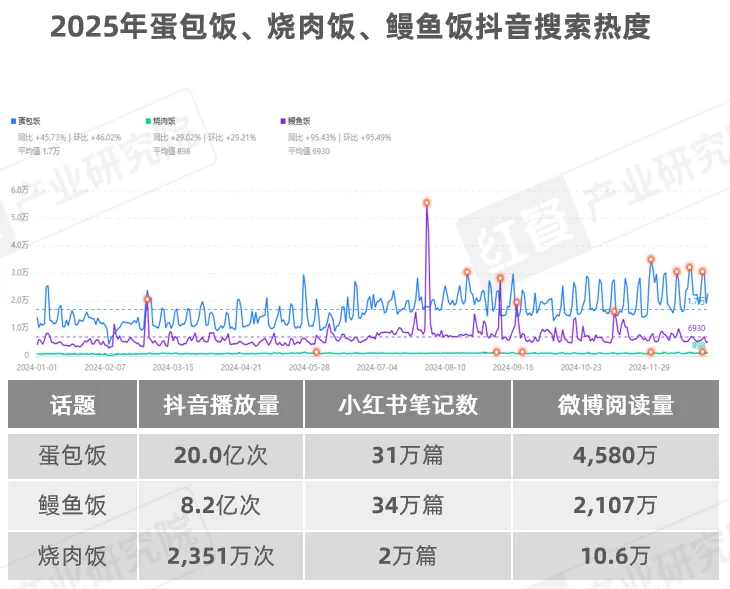
如蛋包饭赛道的池奈日式咖喱蛋包饭,烧肉饭领域的代表品牌失控猫元气烧肉饭等;目前鳗鱼饭赛道虽然还未跑出全国化的品牌,但各区域也出现一些强势发展的鳗鱼饭专门店,获得众多好评。
4.居酒屋:发展进入瓶颈期,头部品牌靠融合创新突围
作为“餐+酒”业态的先驱,日本居酒屋模式曾风靡一时,尤其在一线城市,它几乎成为夜生活的代名词。然而,随着餐饮市场竞争的日益激烈,加之居酒屋本身定价偏高,夜经济领域逐渐涌现出众多平价替代品。这些新兴的选择,无疑对以晚餐至宵夜时间为主要经营时段的居酒屋构成了巨大的挑战。
面对挑战,一些居酒屋品牌通过产品融合、创新等方式实现突围。如鸟剑居酒屋将产品与当地特色美食融合,推出加入四川花椒的日式炸物,鸟鹏烧鸟居酒屋将泰式冬阴功汤与日式海鲜锅结合;同时炙景台烧肉居酒屋推出新的烧肉套餐,创新的烤肉方式,将低温慢烤和高温快烤结合,满足食客对口味和新奇感的需求。
结 语
当下,虽然我国的日料市场有回暖的迹象,但值得注意的是目前日料在我国依然面临着同质化严重、饮食习惯存在壁垒以及创新性不足的问题。例如,产品和环境上,虽然不同店铺之间的菜品有一定的差异,但是仍然存在着高度雷同的现象,无论是寿司、刺身还是炸物,都缺乏独特的卖点。
同时,在环境、服务上,大多也缺乏记忆点,需要加强创新。此外,日料作为一种源自日本的餐饮文化,其口味和烹饪方式与中国传统饮食文化存在一定的差异,从而进一步限制了日料在中国市场的普及和发展。
针对以上日料市场存在的发展痛点,红餐产业研究院提出了以下发展建议:品牌应从产品、服务、环境氛围等多方面打造差异化,加强记忆点,增强品牌竞争力。
注:文/红餐产业研究院,文章来源:红餐智库,本文为作者独立观点,不代表亿邦动力立场。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
2025年中国日料市场规模预计达到多少?
根据红餐产业研究院数据,2024年中国日料市场规模为690亿元,预计2025年将回升至700亿元。截至2025年3月,全国日料门店数量超过5.4万家。
日料品牌如何通过本土化创新适应中国市场?
日料品牌采取弱化日料标签、推出热食和地方风味产品等策略。例如摩打食堂融合粤菜,多个品牌增加热食种类,并使用国产食材如青海三文鱼、大连裙带菜等降低成本。
日料市场面临哪些主要挑战?
日料市场同质化严重、饮食习惯差异大、创新不足。红餐产业研究院建议品牌从产品、服务、环境打造差异化,增强竞争力以突破发展瓶颈。
下一篇


每天花掉900万营销费 潮汕老板冲百亿营收
护肤品起家的上美,还卖起了彩妆、香水、美容仪。近日,韩束母公司上美集团交出了2024年答卷。









