• 亿邦公众号
    • APP下载

亿邦动力贾鹏雷:复盘海淘十年 胜利属于长期主义者

作者:马蹄商业评论 文章来源:马蹄商业评论

2020-08-18 22:06

作者:马蹄商业评论 文章来源:马蹄商业评论

2020-08-18 22:06

邦小白快读

EN
全文速览

文章回顾海淘十年发展历程,揭示关键数据和未来趋势。

1. 海淘发展阶段:分为草莽期(政策不明朗,黑产存在)、红利期(2015-2017年政策支持资本涌入)、迷茫期(2016年后大量平台消失)、融合期(海淘与内贸消费整合)。

2. 重要数据:2019年跨境电商零售进口额仅918亿元,占电商市场总额1.08%,占进口市场份额0.64%,显示增长潜力巨大;2020上半年实物商品网上零售占社会消费品零售总额22%-25%,电商发展加速。

3. 海淘改变:推动竞争全球化(全球商品快速引入中国)、消费大升级(各层次全面升级)、国产品牌崛起(中国品牌在国际时尚设计周展示地位)。

4. 未来机会:新二线城市如重庆是战略重点,直播电商占比提升(洋码头达30%,预计年底50%),海淘新零售成熟可复制。

海淘推动消费升级和品牌机遇,提供营销与研发启示。

1. 消费趋势:海淘带来消费大升级,从低价到全面品质提升,中国消费者需求多元化(日常化、规模化、品牌多样性),国产品牌崛起减少崇洋媚外。

2. 品牌营销启示:国际文化碰撞(如巴黎世家案例)提示需深入理解本土市场;国产品牌可通过传统元素(盘扣、丝绸)提升全球影响力。

3. 产品研发:用户行为变化显示,品牌需适应中国消费升级(各维度需求),融合国际理念与本土设计。

4. 合作机会:直播电商成为流量新入口(占比提升),推动品牌与平台合作创新。

政策与市场变化带来风险与机遇,需关注转型策略。

1. 政策解读:2016年“四八新政”实施税收和负面清单,导致行业震荡;当前政策红利持续(进口试点城市增加),但监管严格(打击黑产灰产)。

2. 风险提示:迷茫期大量平台消失(如聚美优品、蜜芽),提醒创业者合规经营避免法律风险。

3. 机会点:新二线城市如重庆是增长市场(GDP增速快),下沉市场潜力大;直播电商可提升销售(洋码头直播占比30%),海淘新零售成熟可复制。

4. 商业模式建议:从独立模式转向融合(与线下零售结合),学习失败案例以优化事件应对。

海淘启示生产设计和数字化机遇,助力商业转型。

1. 产品需求:国产品牌崛起显示生产需注重设计创新(如传统盘扣在时尚展示),适应消费升级各维度要求。

2. 商业机会:融合期带来供应链优化机会(海淘与内贸整合),可合作电商平台拓展新二线城市市场。

3. 数字化启示:全面数字化(从消费端到制造端)重组生产关系,赋能生产流程效率;新技术如直播可提升商品展示效果。

4. 电商推进:从失败案例吸取教训(如消失平台),强调长期投入以规避风险。

行业趋势与痛点揭示解决方案方向。

1. 发展趋势:政策红利释放(试点城市增加),直播电商成为流量核心(占比提升),新二线城市如重庆是重点增长区。

2. 客户痛点:监管严格增加创新风险(数字化减少黑产空间),政策不稳定(如“四八新政”历史影响)导致不确定性。

3. 解决方案:融合期提供数字化方案(线上线下结合新零售),直播技术可解决线上体验不足问题;全面数字化可优化供应链管理。

4. 新技术应用:直播作为流量进化必然,需加强技术能力以满足客户需求。

平台运营需聚焦风险规避与招商机遇。

1. 平台做法:洋码头直播电商占比30%预计年底50%,显示创新模式;新零售融合(与线下结合)是成功关键,需西进战略扩展新二线城市。

2. 风险规避:监管严格要求合规经营(避免黑产),政策变化(如“四八新政”)提示需预警机制;借鉴消失平台案例(聚美优品等)优化管理。

3. 招商与运营:政策红利(重庆落地)可吸引投资,试点城市增加提供机会;运营中需平衡流量枯竭(直播重分配流量)。

4. 需求应对:用户需求驱动风口,平台应聚焦消费升级趋势以优化服务。

产业新动向与政策启示提供研究价值。

1. 产业动向:海淘进入融合期(与内贸消费整合),商业模式从独立转向依附;新现象如国产品牌崛起(国际时尚周展示)、西进战略成为趋势。

2. 新问题:监管严格挑战创新,全球化阻力(国际关系重塑)影响供应链;融合期带来生产关系重组问题。

3. 政策法规启示:“四八新政”案例显示税收和清单制度影响,政策红利持续但需严格监管建议平衡创新与风险。

4. 商业模式研究:需求驱动风口(非政策或资本),长期主义(如洋码头案例)是关键;数字化变革带来全球供应链调整机会。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The article traces the decade-long evolution of cross-border e-commerce, highlighting key data and future trends.

1. Development Stages: Divided into the chaotic early stage (unclear policies, existence of black markets), the boom period (2015-2017 with supportive policies and capital influx), the confusion period (mass disappearance of platforms post-2016), and the integration phase (merging with domestic trade and consumption).

2. Key Data: In 2019, cross-border e-commerce retail imports amounted to only 91.8 billion yuan, accounting for just 1.08% of the total e-commerce market and 0.64% of import market share, indicating massive growth potential. In H1 2020, online sales of physical goods made up 22%-25% of total retail sales of consumer goods, signaling accelerated e-commerce development.

3. Changes Driven by Cross-border E-commerce: It has fostered globalized competition (rapid introduction of global goods to China), a comprehensive consumption upgrade (across all levels), and the rise of domestic brands (showcasing status at international fashion weeks).

4. Future Opportunities: Emerging second-tier cities like Chongqing are strategic focuses. Live-streaming e-commerce's share is rising (reaching 30% on Yangmatou, expected to hit 50% by year-end), and the cross-border new retail model is becoming mature and replicable.

Cross-border e-commerce drives consumption upgrades and brand opportunities, offering insights for marketing and R&D.

1. Consumption Trends: It fuels a comprehensive shift from low-price focus to quality upgrades. Chinese consumer demand is diversifying (daily use, scale, brand variety), and the rise of domestic brands reduces blind preference for foreign goods.

2. Marketing Insights: Cultural collisions (e.g., the Balenciaga case) highlight the need for deep local market understanding. Domestic brands can leverage traditional elements (like frog buttons, silk) to enhance global influence.

3. Product R&D: Evolving user behavior requires brands to adapt to China's multi-dimensional consumption upgrade, integrating international concepts with local design.

4. Collaboration Opportunities: Live-streaming e-commerce is a new traffic gateway (increasing share), driving innovative partnerships between brands and platforms.

Policy and market shifts present both risks and opportunities, necessitating a focus on transformation strategies.

1. Policy Interpretation: The 2016 "48新政" introduced taxes and negative lists, causing industry disruption. Current policy dividends persist (more pilot cities for imports), but regulation is stricter (cracking down on illegal/grey markets).

2. Risk Warning: The confusion period saw many platforms vanish (e.g., Jumei, Mia), reminding entrepreneurs to prioritize compliance to avoid legal risks.

3. Opportunities: Emerging second-tier cities like Chongqing (fast GDP growth) are growth markets with significant potential in lower-tier cities. Live-streaming can boost sales (30% share on Yangmatou), and the cross-border new retail model is replicable.

4. Business Model Advice: Shift from independent models to integration (with offline retail) and learn from failed cases to improve crisis response.

Cross-border e-commerce offers insights for production design and digital opportunities, aiding business transformation.

1. Product Demand: The rise of domestic brands shows production must focus on design innovation (e.g., using traditional elements in fashion) to meet multi-faceted consumption upgrade demands.

2. Business Opportunities: The integration phase offers supply chain optimization chances (merging cross-border and domestic trade), enabling collaboration with e-commerce platforms to tap emerging second-tier city markets.

3. Digital Insights: Comprehensive digitalization (from consumer to manufacturing end) restructures production relations and empowers process efficiency. New tech like live-streaming enhances product presentation.

4. E-commerce Advancement: Learn from failed platform cases, emphasizing long-term investment to mitigate risks.

Industry trends and pain points reveal directions for solutions.

1. Development Trends: Policy dividends are being released (more pilot cities). Live-streaming e-commerce is becoming a core traffic source (share increasing). Emerging second-tier cities like Chongqing are key growth areas.

2. Client Pain Points: Stricter regulation increases innovation risks (digitalization reduces black market space). Policy instability (e.g., historical impact of "48新政") creates uncertainty.

3. Solutions: The integration phase provides digital solutions (online-offline new retail integration). Live-streaming technology can address shortcomings in online experience. Full digitalization optimizes supply chain management.

4. New Tech Application: Live-streaming is an inevitable evolution for traffic; strengthen technical capabilities to meet client needs.

Platform operations must focus on risk mitigation and merchant acquisition opportunities.

1. Platform Strategies: Yangmatou's live-streaming e-commerce share is 30%, expected to reach 50% by year-end, demonstrating innovative models. New retail integration (with offline) is key to success, requiring a 'Go West' strategy to expand into emerging second-tier cities.

2. Risk Mitigation: Strict regulation demands compliant operations (avoiding illegal activities). Policy changes (e.g., "48新政") highlight the need for early warning mechanisms. Learn from defunct platform cases (Jumei, etc.) to optimize management.

3. Merchant Acquisition & Operations: Policy dividends (e.g., implementation in Chongqing) can attract investment. Increasing pilot cities present opportunities. Operations must balance risks like traffic depletion (live-streaming redistributes traffic).

4. Demand Response: User demand drives trends; platforms should focus on consumption upgrade trends to optimize services.

New industry dynamics and policy implications offer research value.

1. Industry Dynamics: Cross-border e-commerce has entered an integration phase (merging with domestic consumption), with business models shifting from independent to attached. New phenomena include the rise of domestic brands (showcased internationally) and the 'Go West' strategy becoming a trend.

2. New Issues: Strict regulation challenges innovation; global headwinds (reshaping international relations) affect supply chains. The integration phase brings challenges in restructuring production relations.

3. Policy & Regulatory Insights: The "48新政" case shows the impact of tax and list systems. Policy dividends continue, but strict regulation suggests a need to balance innovation and risk.

4. Business Model Research: Demand drives trends (not just policy or capital). Long-termism (e.g., Yangmatou's case) is crucial. Digital transformation creates opportunities for global supply chain adjustments.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

【亿邦原创】8月17日,洋码头在重庆召开十周年全球发布会。会上,亿邦动力总裁贾鹏雷发表了题为《做穿越周期的长期主义者》的演讲,分享了对2020下半年海淘电商的最新洞察。
创造风口的不是政策,不是模式,更不是资本,而是需求。

——贾鹏雷

亿邦动力总裁

(以下内容为贾鹏雷演讲实录)

各位好。

昨天晚上我跟碧波(马蹄社导师、洋码头创始人曾碧波)在酒店大堂聊天,聊到了很多历史,今天我代表行业从业者给大家简单回顾一下为什么要说“十年海淘路”以及为什么要说“全新洋码头”。

在整个中国电商的发展历史上,海淘和洋码头这两个词都是很难绕过的。我今天分享题目是《做穿越周期的长期主义者》,首先有几个重要数据给大家做分享:

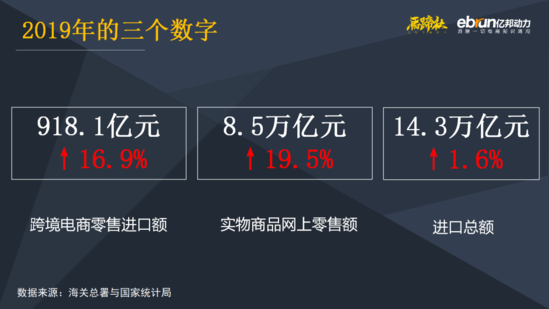
第一是去年整个跨境电商零售进口额是918亿元,听上去数字挺大,但是看后面两个数字,一个是实物商品网上零售额,在2019年是8.5万亿元,一个是进口总额,是14.3万亿元。进口总额里包括了传统的一般贸易大货进口和跨境电商进口等,而跨境电商占比也是非常小的。
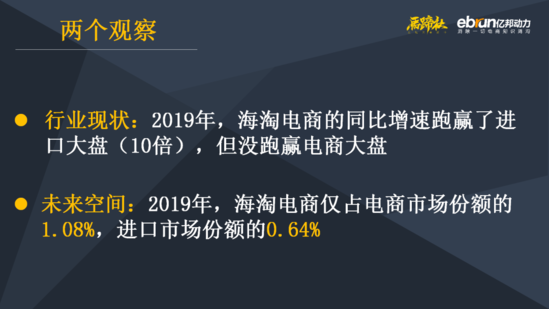
即使跨境电商和海淘在今天已经成为一个非常主流的商业模式,但是在整个电商大盘中的占比仍然非常低。从2019年的数字来看,跨境电商最高占到电商市场总额的1.08%,而占进口市场份额,只有0.64%。从未来发展空间来讲,还是非常大的。

在行业现状方面,我们会从三个维度去看国内的零售电商,第一个是实物商品网上零售总额,第二个是跨境电商零售进出口总额,第三是全国服务业的网上销售额。
从2020年上半年的情况来看,实物商品网上零售总额在整个社会消费品零售总额的比例占到了22%到25%,这个数据其实超过了很多人的期待,电商在社会消费品零售总额的占比更大,发展速度也更快了。

我们再来看重庆,重庆上半年的GDP增速非常快,超过了广州,它的发展在中国一线城市里变成一个现象。最近圈内有很多讨论,比如“为什么重庆增长这么快”等等。

从这些数字综合来看,一个最大的变化是什么呢?是电商在今天中国的零售及消费里面,已经成为不可替代同时又保持着极高生命力的一种驱动力。

海淘也好,跨境电商也好,跨境电商进口也好,在过去这段时间到底经历了什么?为什么要在洋码头讲穿越周期的长期主义?

我和碧波相识大概是在2014年的春天,在河南,当时进口的主要形式还是海淘,在当时来看,海淘还是一个并不严谨的商业模式,主要是国外的买手或者卖家通过拼邮的方式发货到国内。

2013年9月29日,上海自贸区成立,紧接着,当年有五个进口试点城市获批。在这个过程当中,以洋码头为代表的这一批最原始的海淘创业者开始在政策指导下逐渐走向合规道路。
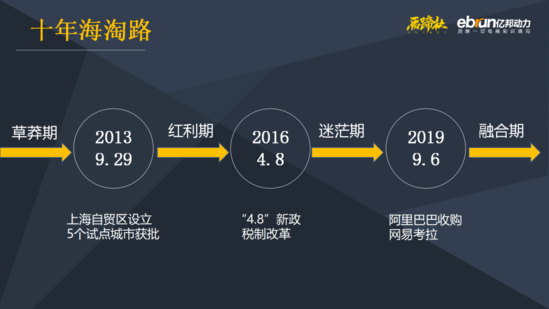
在迷茫期,也就是2016年之后,很多从业者以及此前非常知名的平台消失了,甚至有一些创业者触碰到监管红线而获刑,这种情况在这个行业非常多见。

2016年4月8日,“四八新政”推出,进口电商行业的老人都知道“四八新政”对跨境电商意味着什么。

在试点一定周期之后,新政落地,它解决了两个关键问题:第一个是税收,向线下看齐,两者是相向而行的状态;其次是商品的负面清单制度开始实行。

“四八新政”在当时的一到两个月时间里,对跨境电商从业者来讲,都是一件“夜不能寐的事情”。这一点,我自己也是亲身经历过的,那时候每天晚上到12点了,大家都还在群里热烈讨论“到底该怎么办”。在开始的这段时间里,“四八新政”一直是不稳定的,虽然落地了,但也一直是试点前行的状态。

从2016年到2019年,在这三年的迷茫期中,绝大多数跨境电商平台消失了,有一些平台可能还存在,但是海淘或者跨境电商进口已经不能支撑起一个独立的商业模式了。

2019年,阿里巴巴正式收购网易考拉,这个事件标志着当时以海淘为主要形态、以进口电商政策为红利的黄金发展期基本结束,整个行业进入成熟期。
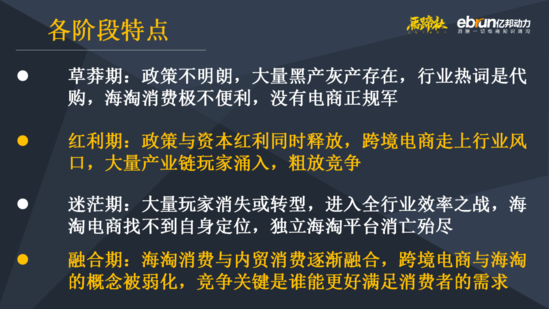
“成熟期”是曾碧波的定义,在亿邦看来,我们觉得很难评估到底什么叫成熟——是因为所有人都更低成本、更方便地购买到进口商品而成熟?还是说它已经变成一个特别普通的行业而成熟?

因此,我们有一个自己的定义,把它叫做“融合期”。

虽然很多跨境电商平台消失了,但中国消费者对全球好商品的需求并没有停止,而且是在持续上升的。这个需求上升的过程中,海淘很难作为一个独立的商业模式而存在,但是进口商品交易作为一种主要的交易形态,它与普通电商乃至线下零售都进行了完美的融合。所以,从融合的角度来讲,它呈现了更多周期性的特点。

作一个小结,如果我们把它看作几个阶段的话:

草莽期,由于政策不明朗,大量的黑产、灰产存在,当时的行业热词是代购。

红利期,主要指政策红利,在政策红利支持下,资本在2015年到2017年带来一波红利。

迷茫期,大量玩家消失或转型。

融合期,海淘消费和内贸消费相融合。

这就是“十年海淘路”最重要的几个发展阶段。

刚刚还提到了“消失的海淘“——一度曾经以海淘或跨境电商进口为核心模式的平台,有的还在,但更多的是衰落或彻底消失了。

我举几个例子,比如说聚美优品、携程全球购、蜜芽、海蜜、蜜淘等等,它们有些可能还存在着,但是曾经的跨境电商进口模式已经逐步被替代了。举这几个例子其实是要向它们致敬,它们真的曾经在推进中国电商全球化的道路上扮演过非常重要的角色。
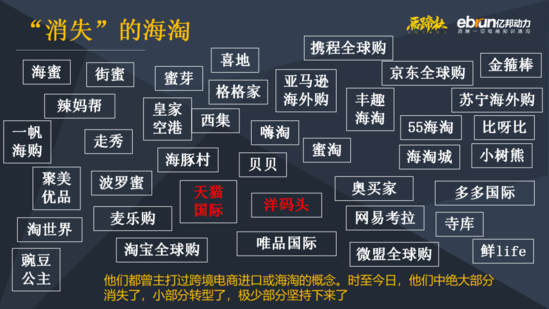
这些词,我们一度非常熟悉。

我们曾经在一个桌子上吃饭,热烈讨论如何把海淘做大,但是今天留下真正在做跨境电商进口的,只有两家公司:一家天猫国际,一家洋码头。

对天猫来讲,天猫国际业务只是天猫的一个子集、一个模块而已,而对洋码头来讲,这就是它的全部。

我常常不知道该如何评价碧波,我们看到的是一个逆势而行的前行者。无惧前行,他就是这样的一个人,所以洋码头也是一个很特别的现象公司。
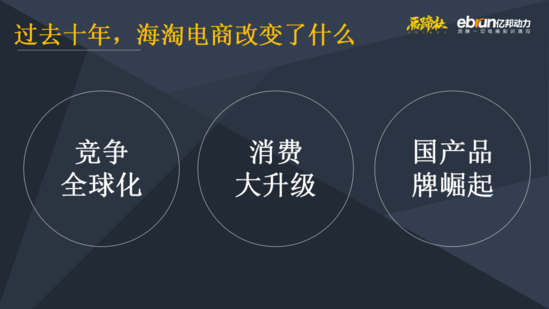
如果复盘的话,十年海淘改变了什么?对中国电商来讲,我认为这三点非常重要:

第一,竞争全球化。

海淘根据中国消费者对全球好商品的需求,在政策的支持下,借势国内互联网高速发展的态势,快速把全球的好商品大批量、去中心化地引入中国市场。这个速度在传统贸易时代,几乎是不可想象的。

第二,消费大升级。

海淘给了中国电商一个非常好的土壤,这么多的国际商品带着先进的理念、美好的设计、优秀的品质进入中国市场之后,带来了中国的消费大升级。这个大升级指的并不是从买“便宜的”到买“好的”,它指的是各个层次、各个维度、各个方向上的全面升级。这在很大程度上得益于海淘电商,如果没有海淘电商,中国消费升级的速度一定比现在要慢几个周期。

第三,国产品牌在中国崛起了。

在今天,当90后已经成家立业、成为购物的主力,我们会发现,中国的消费者已经不再那么崇洋媚外了,在他们看来,国内商品和国外的商品是一样的。

前两天,巴黎世家(Balenciaga)发布了一款奇土无比的包包海报,大家会说“巴黎世家对中国的国潮是不是有什么误解”?的确,它对我们最大的误解或者我们对国际品牌最大的误解,来自于国际文化的碰撞,这种碰撞过于剧烈,也过于快速,大家没有留出那么多的时间去相互理解对方的文化。巴黎世家认为的中国国潮,某种程度上也像我们认为的某种美国文化一样,我们以为我们懂对方,但实际上中间有非常深的鸿沟是需要花时间、做很多工作去消除的。

不过,有一个很好的趋势,是中国的国产品牌在全球的时尚设计周上都拥有了一席之地,这在20年前几乎是不可能的,因为那时候我们没有输出我们的文化。而今天,中国的传统盘扣、中国的丝绸布料在国际大牌时装周上都会得到展示,这在本质上就是国产品牌崛起的一种体现。

这是我认为海淘留给中国消费市场的三个非常宝贵的财产。

在过去十年里,洋码头在行业里代表了什么?电商人都是怎么看它的?我认为有三个词:
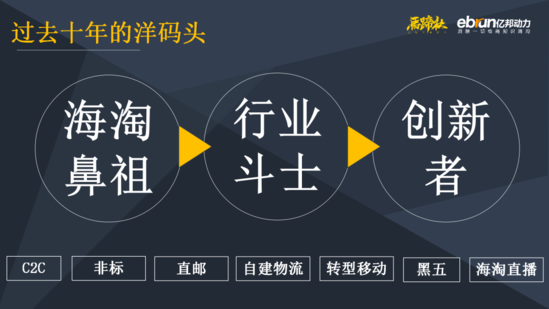
第一个,是海淘的鼻祖。它率先做了海淘,率先做了C2C,率先把“黑五”这个西方的购物节引入中国,并在中国做成了一个传统的节日。当然,这也说明这个公司年纪不小了,今年是洋码头创立十周年,可以说它完整地穿越了中国电商的核心周期。

第二,直到今天,曾碧波仍然保持着高亢的荷尔蒙和战斗的姿态,以行业斗士的形象出现在行业面前。这个行业,曾经有那么多人退去,退去的一个很关键的原因是很多人输不起,很多人可能无法承担这种风险,很多人不愿意去做那么长期的耕耘,但曾碧波做到了。

第三,创新者。它曾经是最早的移动电商,而如今,今年上半年洋码头的交易额比去年增长70%,它的直播电商占整个平台销售的30%左右,这个数字预计到今年年底大概会提升到50%。在今天中国的电商行业中,一个独立的、有独特商业模式的平台或者APP,在流量如此枯竭、购物如此去中心化的情况下,能够实现这样的增速,是非常了不起的。

“十年海淘路,全新洋码头”,我们的思考在哪里?

洋码头只是跨境电商的一个缩影、一个触角,如果运气好的话,会有更多的“洋码头”,但也许,不会再有第二个“洋码头”了,都有可能。我们如何从行业的发展中提炼一些应该关注的信息呢?

我们的第一个思考:创造风口的不是政策,不是模式,更不是资本,而是需求。

在中国互联网和电商过去这么多年的发展过程中,我们看到过非常多的风口。我记得2014年,当时亿邦动力在重庆和江北区合作做了一个中国网上零售年会,当时我们的主题叫“下一个风口”,那是2014年,那场会议非常火爆。

风口这个概念,对互联网来讲再熟悉不过了,但是真正驱动风口的、真正能够不断创造风口的,并不是资本,也不是政策,本质上就是需求,是中国高速发展的过程中,工业化、城镇化、信息化所带来的需求,这些需求推动了中国互联网这么多年的持续增长。

第二,我们必须非常清醒地认识到,海淘电商只是零售电商的一部分,实际上它和整个零售是并存和竞争的状态。曾经很多企业或创业者都一度认为抓住一个模式就能够长久立足,但是实际上我们必须看到所处的大背景,和大的形势相处,其实很难。

第三,我们看未来的话,商业变革的真正机会在于全面数字化带来的生产关系的全面重组、全球供应链的调整、国际关系的全面重塑、以及新一轮的消费变革。

海淘只是零售的一部分,零售只是产业互联网的一部分,产业互联网只是中国传统制造业流通业消费的一部分。而中国今天的优势是什么?是我们从消费端到流通端、到制造端、到生产资料端……甚至到土壤改造、到科技技术的进步等等,这些方面正在全面的数字化。在全面数字化的过程中,诞生的成长性和未来的可期待性不可同日而语。

昨天晚上我们在讨论改革开放的话题,对中国来讲,历史上经历过很多次改革开放:建国初期的开放,是面向亚洲;到了1978年以后,我们的开放主要是向欧美学习,学习对方先进的市场、先进的技术;而到今天,中国GDP世界第二,我们的开放应该是什么样的开放呢?我们认为应该是以技术驱动为核心、为底层的,全面的、面向全球市场的开放状态。或许今天全球化遇到了非常大的阻力,但是我认为中国的开放是不可阻挡的,中国的未来还是在于开放。

最后,分享几个关于跨境电商的小的趋势。
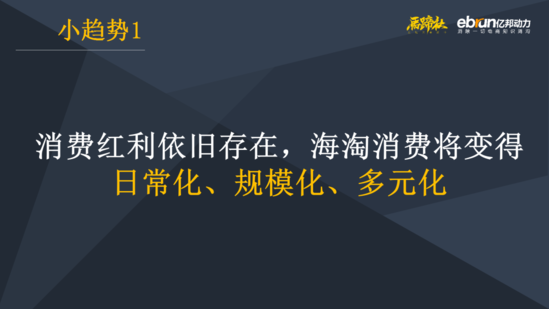
第一个,消费红利仍然存在。

海淘消费更加的日常化、规模化和多元化。规模化指的是,虽然海淘平台在消失,但是海淘的规模没有消失,并且它还在不断增长。多元化指的是品牌多样性、商品多样性、进口国别的多样性,以及服务形态的多样性。
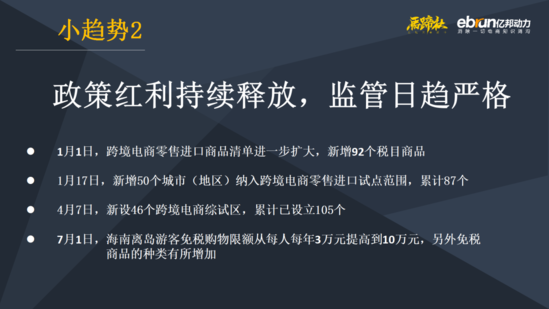
第二个,政策红利仍然持续释放,但监管日趋严格。

比如今天洋码头能够在重庆落地,本质上是政策红利还在持续释放。重庆跃升一线城市,整个西部市场大开发、再次大开发,这就是最大的政策红利。

而在国家监管层面,从跨境电商的进口商品清单扩大到进口试点城市的进一步增加,再到综试区数量的不断增加,都是政策红利的释放。

监管日趋严格主要是指,今天全面的数字化导致黑产、灰产存在的可能性比以前更低了,创新的风险也比以前要大,这点也提醒在座的创业者要特别注意。
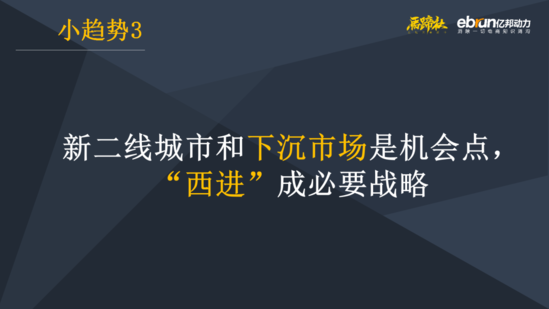
第三,新二线城市和下沉市场是机会点,“西进”成为必要战略。

新二线城市是整个大西部的机会,对海淘来讲当然更是如此。今天洋码头在重庆落地,也正是“西进”战略的一部分。
第四,海淘新零售的条件逐渐成熟,规模化复制成为可能。

我们前面讲了,海淘最终是要跟传统电商零售和线下零售结合在一起的。在2016年、2015年的时候,当时国内就有海淘新零售的概念,但是这么多年一直没有成长起来,关键点在于当时的线下零售没有那么好的数字化条件来支撑一个业态规模化成长,但今天已经可以了。
最后,直播是流量进化的必然,同时今年还有疫情的偶然,疫情的偶然加快了整体速度,海淘电商需尽快建立直播能力。

我们把直播理解为是电商效率化和线下体验化的一个相对完美的结合点。以前在线上买东西,可能通过图片并不能很好地进行识别和了解,但是今天通过直播可以很好地感受到它,除了不能触摸,其他基本都可以实现。在这种情况下,直播对流量的重新组织、重新分配都比传统图文或短视频效率更高,从这个逻辑上来讲,整个行业在直播上下了很大的功夫,也很高兴洋码头在这里面做得非常好。

最后一句话,叫从用户需求出发,希望我们整个行业的创业者都能够做穿越周期的长期主义者,胜利属于长期主义者。

谢谢大家。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

广告

下一篇

跨境电商资源对接

《全球跨境电商服务商资源手册》第二期手册现已发布,触达更多资源,了解跨境服务商信息,欢迎点击链接下载。

了解详情

辛选直播基地在广州落地 关注量破亿 百万人在线围观

【亿邦原创】8月18日,以“万象更辛”为主题的辛选直播基地开幕仪式在广州市白云区举行。

直播电商 快手 供应链 视频

2020-08-18 17:54:20