• 亿邦公众号
    • APP下载

段永平浮亏18亿港元的意义

作者:杨谭 文章来源:亿邦动力

2026-11-09 16:34

作者:杨谭 文章来源:亿邦动力

2026-11-09 16:34

邦小白快读
EN
全文速览

总:泡泡玛特正经历股价、业绩与估值逻辑的三重回落。

1.股价从约337港元跌至140港元左右,市值从4400亿港元高点蒸发约2600亿港元,跌去近六成;段永平2026年4月以约150港元建仓,到10月浮亏近18至20亿港元。

2.2026年三季度整体收益同比下降45%至50%,亚太降65%至70%,美洲降70%至75%。

总:值得普通人关注的实操启示是别把爆款随机性当成稳定增长。

1.泡泡玛特靠形象驱动、盲盒机制和IP矩阵做情绪消费,爆款既是收入支柱也是流量支柱,情绪退潮会形成负循环。

2.2025年LABUBU所在系列贡献141.6亿元、占营收38.1%,说明高度依赖单一爆品;新IP首轮销售平平,二手溢价有限。

3.市场正从高成长平台估值切换到成熟消费品估值,应看IP迭代成功率、用户留存、出海本地化能力、现金流质量和可预测性,而不是为下一个LABUBU支付平台级溢价。

总:泡泡玛特的品牌营销核心是把视觉符号做成情绪容器,再用盲盒把购买变成参与。

1.形象驱动而非叙事驱动,MOLLY的撅嘴、LABUBU的尖牙靠空白设定降低传播成本,用户可二创、穿搭和场景搭建,快速从圈层走向大众。

2.盲盒的惊喜感、隐藏款炫耀和成套收集,带来高复购、高分享、高话题度。

总:品牌渠道与产品研发的挑战在于爆款随机性和出圈悖论。

1.2025年THE MONSTERS占营收38.1%,第二至第五名IP总和不及它;多IP签约能对冲随机性,却难复制单一超级IP出圈的量级。

2.出圈后核心粉丝因稀缺性降低而流失,复购下降,MOLLY、SKULLPANDA、LABUBU都未逃过;LABUBU4.0叠加互动玩法、世界杯联名在2026年三季度表现不理想,摩根大通归因内容资源有限与审美疲劳。

3.乐园POP LAND走小体量强IP高迭代,2025年客流增约70%,但直接营收有限,更适合做品牌资产;小家电等衍生品能否用IP溢价支撑功能定价仍存疑。品牌要从爆款制造机转向IP平台,需多矩阵、海外运营精细化和授权局部收敛。

总:泡泡玛特事件给卖家最大的提示是爆款退潮会同时冲击收入、流量和库存。

1.2026年三季度整体收益降45%至50%,亚太降65%至70%,美洲降70%至75%;管理层归因2025年高基数,但降幅普遍且急速,反映结构性矛盾。

2.爆款既是收入支柱也是流量支柱,情绪阀门收窄后获客成本与库存压力上升,形成负循环。

总:机会与可学习点在多IP组合、联名合作和出海精细化运营。

1.2026年三季度亚太前六大IP贡献超六成,销售结构较LABUBU独大时分散,但属爆款退潮后的被动分散;Zsiga部分渠道售罄,尚不足以证明接棒。

2.合作方式包括多IP签约、LABUBU与三丽鸥联名、世界杯联名,但联名和新玩法表现不理想,需警惕内容资源有限和审美疲劳。

3.泡泡玛特正推进多矩阵、海外运营精细化和授权战略局部收敛;卖家应关注IP迭代成功率、用户留存、出海本地化能力,避免押注单一爆品,并管理库存与核心粉丝流失风险。

总:泡泡玛特的产品设计需求围绕形象符号、盲盒玩法和场景体验展开。

1.IP靠形象驱动,空白设定便于用户二创、穿搭和场景搭建,生产端要配合快速迭代的视觉符号和周边SKU。

2.盲盒把购买变参与,LABUBU4.0叠加互动玩法,但2026年三季度上市后表现不理想,说明互动设计不等于销量。

总:工厂可关注的商业机会与风险在IP衍生制造和柔性供应。

1.泡泡玛特尝试电影、游戏、手办、小家电等衍生路径,手办和小家电存在代工与设计需求;但小家电进入竞争白热化的制造业,IP溢价能否支撑功能性产品定价存疑。

2.乐园POP LAND占地约4万平方米、不设大型骑乘设备,走场景再现和小体量强IP高迭代,相关场景搭建、道具和周边生产有空间。

3.爆款随机性会带来订单波动和库存压力,工厂需柔性生产、控制备货;二手市场溢价有限也提示不要盲目扩产。数字化电商方面,社媒二创传播、二手交易和线上渠道销售结构变化,可作为选品和排产参考。

总:泡泡玛特所处的潮玩行业正从爆款叙事转向IP平台化和周期估值。

1.2025年营收增184.7%、净利增284.5%时,市场愿为下一个LABUBU支付期权溢价;增速回落后,估值要回到成熟消费品标尺,看稳态增长、现金流质量和可预测性。

2.郭涛提出切换到情绪消费品周期估值体系,把IP迭代成功率、用户留存、出海本地化能力作为核心定价指标。

总:客户痛点集中在爆款随机性、IP生命周期短和第二曲线难。

1.情绪价值脆弱,热度依赖流行周期;出圈悖论使核心粉丝因稀缺性降低而流失;多IP战略难复制超级IP量级。

2.乐园回报周期十年二十年,IP热度仅两三年;电影、游戏、小家电等衍生未形成规模第二曲线,自研手游《梦想家园》停运、两年累计亏损近1.2亿元。

3.解决方案方向是多IP矩阵、海外运营精细化、授权战略局部收敛、积累乐园运营能力,并从形象公司补内容叙事、组织能力和人才结构短板;服务商可围绕IP迭代、用户留存、出海本地化和柔性供应链提供工具。

总:资本市场对泡泡玛特这类平台的需求正在从高增长溢价转向稳定、可预测和现金流质量。

1.过去用爆款叙事把它推到不属于随机性资产的高度,随机性显露后估值坍塌;如今增速从三位数回落到个位数甚至负数,就要用成熟消费品公司标尺定价。

2.平台需要回答爆款随机性对收入曲线的冲击能否被组合宽度和运营深度吸收。

总:泡泡玛特的最新做法与运营管理启示包括多矩阵、出海精细化和授权收敛。

1.它试图从爆款制造机改造成IP平台,多IP签约对冲随机性,2026年三季度亚太前六大IP贡献超六成,销售结构被动分散;部分渠道Zsiga售罄。

2.合作与招商可关注多IP签约、三丽鸥联名、世界杯联名,但联名和新IP首轮销售平平,二手溢价有限,需规避内容资源有限和审美疲劳。

3.运营上要避免单一IP独大、核心粉丝流失、库存与获客成本负循环;乐园POP LAND作为IP基础设施,2025年客流增约70%,但直接营收有限、回报周期长。平台定价风向应把IP迭代成功率、用户留存、出海本地化纳入指标。

总:泡泡玛特提供了潮玩产业从爆款驱动转向IP平台化的典型样本。

1.商业模式是视觉符号入口、盲盒放大器和IP矩阵构成的情绪消费系统,形象驱动而非叙事驱动,靠用户情绪投射和空白设定降低传播成本。

2.2025年LABUBU所在THE MONSTERS贡献141.6亿元、占营收38.1%,显示爆款集中度极高;2026年三季度营收降45%至50%,是结构性矛盾的兑现。

总:新问题包括爆款随机性与业绩稳定性的矛盾、情绪价值脆弱、出圈悖论和第二曲线底层资产性质。

1.持续制造爆款是概率事件,与资本市场稳定永续经营假设冲突;多IP战略能分散却难复制超级IP量级。

2.出圈后核心粉丝因稀缺性降低流失,MOLLY、SKULLPANDA、LABUBU均如此;乐园回报周期十年二十年,与IP热度两三年错配。

3.迪士尼靠影视叙事反复加厚IP,泡泡玛特的情绪容器衰减后下游衍生难续命;从形象公司进化为内容公司需要不同组织能力、人才结构和时间投入。研究启示是估值应切换到情绪消费品周期体系,把IP迭代成功率、用户留存、出海本地化作为核心指标,允许波动又能看清泡沫。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Overall: Pop Mart is undergoing a triple pullback in its share price, financial performance, and valuation logic.

1. The stock has fallen from about HK$337 to around HK$140, and its market capitalization has evaporated by roughly HK$260 billion from a peak of HK$440 billion, a decline of nearly 60%. Duan Yongping established a position at about HK$150 in April 2026; by October, he was sitting on an unrealized loss of nearly HK$1.8–2.0 billion.

2. In Q3 2026, overall revenue fell 45–50% year on year, with Asia-Pacific down 65–70% and the Americas down 70–75%.

Overall: The practical lesson for ordinary readers is not to mistake the randomness of hit products for stable growth.

1. Pop Mart builds emotional consumption around image-driven characters, blind-box mechanics, and an IP matrix. Hit products are both revenue pillars and traffic pillars; when emotional demand fades, a negative feedback loop emerges.

2. In 2025, the series featuring LABUBU contributed RMB14.16 billion, or 38.1% of revenue, showing heavy reliance on a single blockbuster; first-round sales of new IPs were lackluster, with limited secondary-market premiums.

3. The market is shifting from a high-growth platform valuation to a mature consumer-goods valuation. Investors should focus on IP iteration success rates, user retention, overseas localization capability, cash flow quality, and predictability—not pay a platform-level premium for the next LABUBU.

Overall: Pop Mart's core brand marketing strategy is to turn visual symbols into emotional containers and then use blind boxes to turn purchasing into participation.

1. It is image-driven rather than narrative-driven. MOLLY's pout and LABUBU's fangs rely on open-ended settings to lower communication costs; users can create derivative content, style the characters, and build scenes, enabling rapid breakout from niche communities into the mainstream.

2. The surprise of blind boxes, the cachet of hidden editions, and set collection bring high repurchase rates, strong sharing, and high topicality.

Overall: Challenges in brand channels and product R&D lie in hit-product randomness and the breakout paradox.

1. In 2025, THE MONSTERS accounted for 38.1% of revenue; the combined revenue of the second through fifth IPs was less than it. Signing multiple IPs can hedge randomness but struggles to replicate the scale of a single super IP breaking out.

2. After breaking out, core fans leave as scarcity declines, and repurchases fall; MOLLY, SKULLPANDA, and LABUBU have all not escaped this. LABUBU 4.0, which added interactive gameplay and a World Cup collaboration, underperformed in Q3 2026; J.P. Morgan attributed this to limited content resources and aesthetic fatigue.

3. The POP LAND theme park follows a small-footprint, strong-IP, high-iteration model. Foot traffic rose about 70% in 2025, but direct revenue is limited, making it more suitable as brand equity. Whether derivatives such as small home appliances can use IP premiums to support functional pricing remains doubtful. To move from a hit-product machine to an IP platform, the brand needs a multi-matrix approach, more refined overseas operations, and selective tightening of licensing.

Overall: The biggest warning for sellers from the Pop Mart episode is that a hit-product downturn hits revenue, traffic, and inventory at the same time.

1. In Q3 2026, overall revenue fell 45–50%, Asia-Pacific fell 65–70%, and the Americas fell 70–75%. Management attributed the decline to a high base in 2025, but the broad and rapid drop reflects structural contradictions.

2. Hit products are both revenue and traffic pillars. When emotional demand narrows, customer acquisition costs and inventory pressure rise, creating a negative loop.

Overall: Opportunities and lessons lie in multi-IP portfolios, collaborations, and refined overseas operations.

1. In Q3 2026, the top six IPs in Asia-Pacific contributed more than 60% of sales, a more diversified sales structure than when LABUBU was dominant. But this diversification is passive, occurring after the hit-product downturn; Zsiga sold out in some channels but is not yet proven as a successor.

2. Collaboration approaches include multi-IP signings, LABUBU's collaboration with Sanrio, and World Cup tie-ins. However, collaborations and new gameplay performed poorly, so limited content resources and aesthetic fatigue warrant caution.

3. Pop Mart is advancing a multi-matrix strategy, more refined overseas operations, and selective tightening of its licensing strategy. Sellers should watch IP iteration success rates, user retention, and overseas localization capability, avoid betting on a single hit product, and manage inventory and core-fan attrition risks.

Overall: Pop Mart's product design requirements revolve around image symbols, blind-box gameplay, and scene experiences.

1. IP is image-driven, and open-ended settings make it easy for users to create derivative content, style characters, and build scenes. The production side must support rapidly iterating visual symbols and peripheral SKUs.

2. Blind boxes turn purchasing into participation. LABUBU 4.0 added interactive gameplay, but after launching in Q3 2026 its performance was lackluster, showing that interactive design does not equal sales.

Overall: The business opportunities and risks factories should watch are IP derivative manufacturing and flexible supply.

1. Pop Mart is trying derivative paths including films, games, figures, and small home appliances. Figures and small appliances create OEM and design demand; however, small appliances enter a highly competitive manufacturing sector, and whether IP premiums can support pricing for functional products remains doubtful.

2. POP LAND covers about 40,000 square meters and has no large rides. It follows scene recreation and a small-footprint, strong-IP, high-iteration model, creating space for related scene construction, props, and merchandise production.

3. The randomness of hit products will bring order volatility and inventory pressure, so factories need flexible production and controlled stocking. Limited secondary-market premiums also suggest not blindly expanding capacity. In digital e-commerce, social-media derivative content, secondary trading, and changes in online channel sales structure can serve as references for product selection and production scheduling.

Overall: The designer-toy industry in which Pop Mart operates is shifting from hit-product narratives toward IP platformization and cycle-based valuation.

1. When revenue grew 184.7% and net profit grew 284.5% in 2025, the market was willing to pay an option premium for the next LABUBU. As growth slows, valuation must return to mature consumer-goods standards, focusing on steady-state growth, cash flow quality, and predictability.

2. Guo Tao proposes switching to a cycle valuation system for emotional consumer goods, with IP iteration success rate, user retention, and overseas localization capability as core pricing indicators.

Overall: Client pain points center on hit-product randomness, short IP life cycles, and difficulty building a second curve.

1. Emotional value is fragile, and popularity depends on fashion cycles. The breakout paradox causes core fans to leave as scarcity declines. A multi-IP strategy struggles to replicate the scale of a super IP.

2. Theme parks have a 10–20-year payback period, while IP heat lasts only two to three years. Derivatives such as films, games, and small home appliances have not formed a scaled second curve. The self-developed mobile game Dream Home was shut down, with cumulative losses of nearly RMB120 million over two years.

3. Solutions include a multi-IP matrix, refined overseas operations, selective tightening of licensing, building theme-park operating capability, and filling gaps in content narrative, organizational capability, and talent structure as the company moves beyond an image company. Service providers can offer tools around IP iteration, user retention, overseas localization, and flexible supply chains.

Overall: Capital market demand for platforms like Pop Mart is shifting from high-growth premiums toward stability, predictability, and cash flow quality.

1. Previously, hit-product narratives pushed it to a height inappropriate for an asset with randomness; once randomness became apparent, the valuation collapsed. Now that growth has fallen from triple digits to single digits or even negative, it must be valued against mature consumer-goods companies.

2. Platforms need to answer whether the impact of hit-product randomness on the revenue curve can be absorbed by portfolio breadth and operational depth.

Overall: Pop Mart's latest practices and operational management lessons include a multi-matrix approach, refined overseas expansion, and tighter licensing.

1. It is trying to transform from a hit-product machine into an IP platform. Multiple IP signings hedge randomness. In Q3 2026, the top six IPs in Asia-Pacific contributed more than 60%, a passively diversified sales structure; Zsiga sold out in some channels.

2. For partnerships and merchant recruitment, watch multi-IP signings, the Sanrio collaboration, and World Cup tie-ins. However, collaborations and first-round sales of new IPs were lackluster, and secondary-market premiums were limited; limited content resources and aesthetic fatigue should be avoided.

3. Operationally, avoid a single IP becoming dominant, core-fan attrition, and a negative loop of inventory and customer acquisition costs. As IP infrastructure, POP LAND saw foot traffic rise about 70% in 2025, but direct revenue is limited and the payback period is long. Platform pricing trends should incorporate IP iteration success rates, user retention, and overseas localization into metrics.

Overall: Pop Mart provides a typical sample of the designer-toy industry shifting from hit-product-driven to IP platformization.

1. Its business model is an emotional-consumption system composed of visual-symbol entry points, blind-box amplifiers, and an IP matrix. It is image-driven rather than narrative-driven, relying on user emotional projection and open-ended settings to reduce communication costs.

2. In 2025, THE MONSTERS, the series featuring LABUBU, contributed RMB14.16 billion, or 38.1% of revenue, showing extremely high hit-product concentration. Revenue fell 45–50% in Q3 2026, a realization of structural contradictions.

Overall: New questions include the tension between hit-product randomness and performance stability, the fragility of emotional value, the breakout paradox, and the underlying asset nature of the second curve.

1. Continuously producing hit products is a probabilistic event, conflicting with the capital market's assumption of stable, perpetual operations. A multi-IP strategy can diversify but struggles to replicate the scale of a super IP.

2. After breaking out, core fans leave as scarcity declines; this has happened with MOLLY, SKULLPANDA, and LABUBU. Theme parks have a 10–20-year payback period, mismatched with IP heat that lasts two to three years.

3. Disney repeatedly thickens its IP through film and television narratives. Once Pop Mart's emotional containers decay, downstream derivatives will struggle to sustain it. Evolving from an image company into a content company requires different organizational capabilities, talent structures, and time investment. The research implication is that valuation should switch to a cycle system for emotional consumer goods, using IP iteration success rate, user retention, and overseas localization as core indicators, allowing volatility while still seeing through bubbles.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

爆款随机性与业绩稳定性的矛盾。

文丨杨谭

【亿邦原创】过去一年多里,泡泡玛特股价从最高约337港元一路跌到了近期低点140港元左右,市值从4400亿港元的高点蒸发约2600亿港元,跌去近六成。

连有着中国巴菲声誉的段永平,自2026年4月大手建仓(持仓成本约150港元/股)泡泡玛特以来,到今年10月,不到半年时间,就已经亏了近18-20亿港元。

当然,这与泡泡玛特近日交出的成绩单不无关系,2026年三季度,泡泡玛特整体收益同比下降45%-50%,其中亚太区域下降65%-70%,美洲区域下降70%-75%。

然而,把这些现象联系起来,你会发现,这背后剑指一个本质问题——泡泡玛特变了。

这种“变”,不是某个业务模式的变更,某个重大战略的转型,而是一家公司赖以支撑高估值的增长逻辑,在资本市场上发生了结构性的变化。一个以“随机性爆款”为增长引擎的公司,究竟能否匹配资本市场对其“长期稳定价值”的期望?
情绪价值的脆弱性

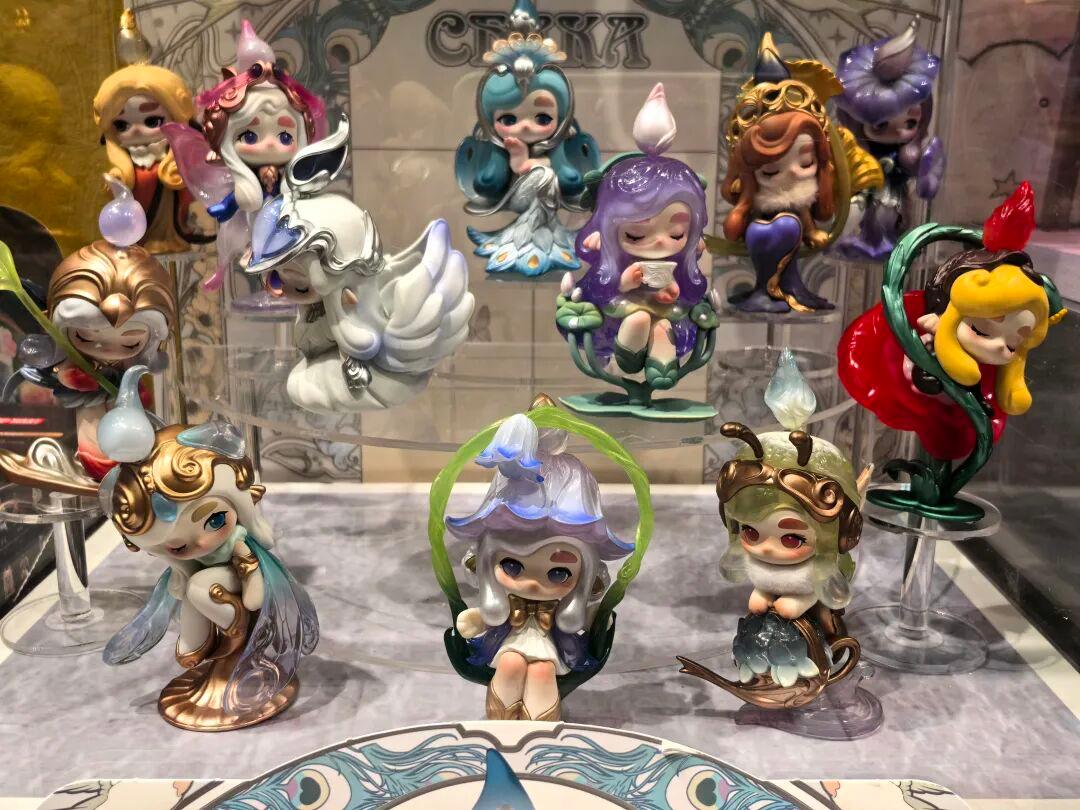
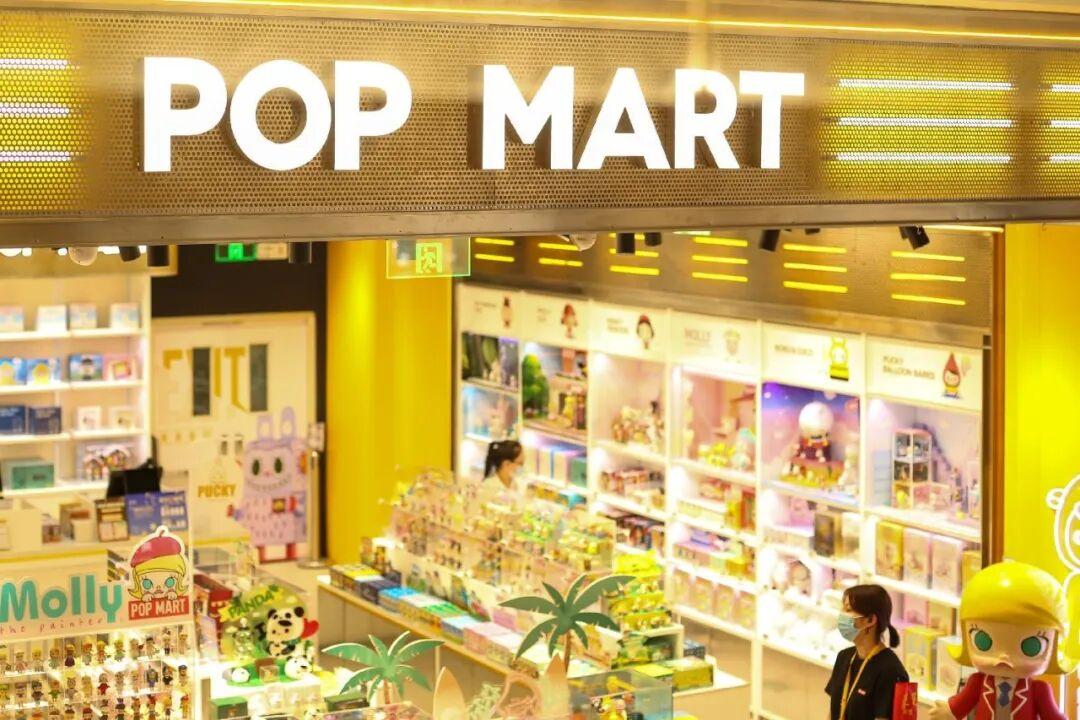
众所周知,泡泡玛特的商业模式,本质上是一套以视觉符号为入口、以盲盒机制为放大器、以IP矩阵为内容的情绪消费系统。
图片

他与其他IP类企业不同的是,它的消费动机并非传统内容公司的叙事驱动,而是“形象驱动”,像MOLLY的撅嘴、LABUBU的尖牙,都不需要前置的故事背景,用户需要将自己的情绪、审美和身份认同投射进去。

这种“空白设定”在社交媒体时代的传播成本极低,用户无需学习世界观,就能参与二创、穿搭和场景搭建,从而在短时间内完成垂直圈层到大众消费的跨越。

加上盲盒机制进一步把消费者“购买”变成了“参与”,这种不确定性带来的惊喜感、抽中隐藏款的社交炫耀成就感、以及成套收集的强迫性满足感,共同构成了一套高复购、高分享、高话题度的消费闭环与情绪容器。

然而,这套情绪系统的本质是很脆弱的。泡泡玛特的IP价值主要来自用户当下的情绪投射,而非一个可以持续扩展的故事世界。大众情绪可以今天被LABUBU吸引,明天也可以被牛来带走,而这背后几乎没有可以看得见的规律。

也就是说,泡泡玛特不像迪士尼的米奇或三丽鸥的Hello Kitty那样,通过数十年的内容不断加厚情感资产,而是靠直接的情绪和状态连接,制造短期爆款,这种模式缺乏IP骨架叙事,也难以建立角色羁绊和世界观纵深,其热度高度依赖当下流行周期。

这种胜利并非真正意义上的IP运营上的胜利,而是一个超级符号在特定窗口期内引爆后带来的乘数效应。爆款既是收入支柱,也是流量支柱。一旦情绪阀门收窄或转移,爆款产出就会极速下降,这两重效益就会同时收缩,导致获客成本与库存压力加速上升,而成本上升又会进一步限制市场收益,形成一个负向循环。

泡泡玛特三季度营收的断崖式下滑,正是这组结构性矛盾的集中兑现,资本市场上的下跌也正是对这种高情绪浪潮回归后的价值出清。泡泡玛特管理层将其原因归结为2025年同期“高基数”导致,这当然是事实,但同期高基数能解释降幅为什么这么大,不能完全解释为什么降得如此普遍和极速。
爆款随机性与业绩稳定性的矛盾

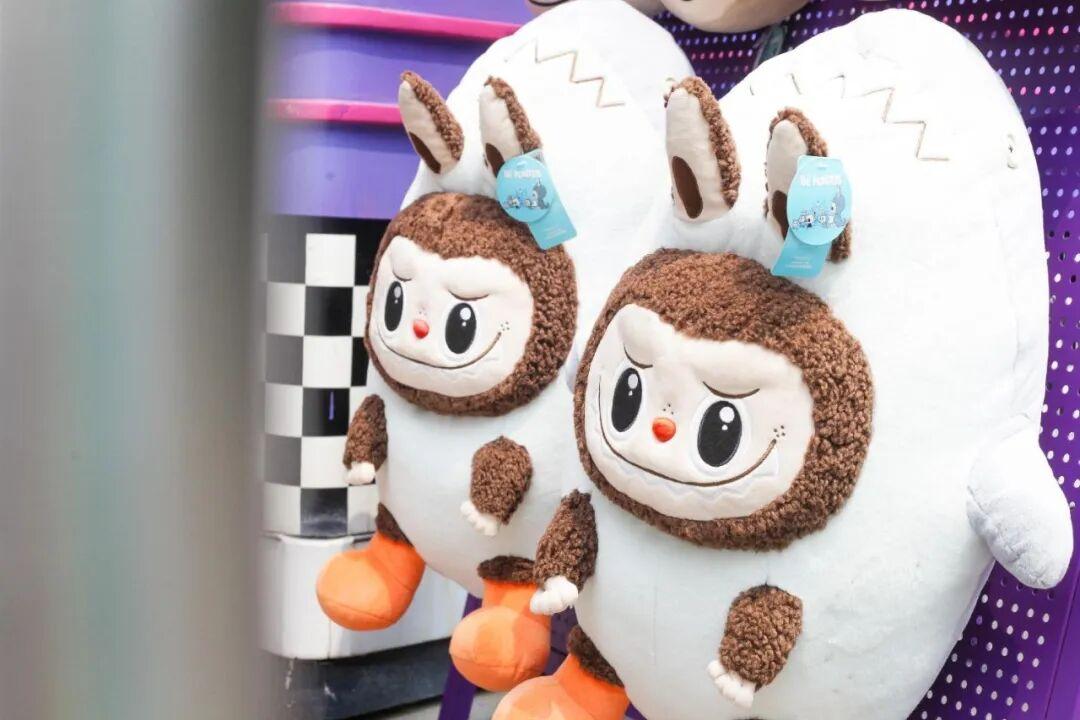
数据显示,泡泡玛特2025年LABUBU所在的THE MONSTERS系列贡献了141.6亿元收入,占总营收的38.1%,而第二至第五名IP的营收总和也不及这一个系列。事实上,营收表现高度依赖爆品也是一把双刃剑。
图片

衡量潮玩行业的一个关键点,不能依赖某一个IP的永恒流行,而是持续制造下一个爆款的能力。但持续制造爆款本身又是一个概率事件,这与资本市场稳定长期的价值期望之间天然存在矛盾。

这说明了一个比“LABUBU降温”更根本的问题,泡泡玛特的爆款引擎并非一台可以按季度排产的机器,它更像一个带有运气成分的筛选系统。这一点首席运营官司德本人也承认,他在2026年一季度就明确表示,“2025年靠运气,2026年要靠团队努力”。而问题在于,当面对的是IP生命周期的天然随机性时,努力所能改变的东西恐怕也极为有限。

而且,爆款的随机性会很大程度上加大公司的经营性波动,像LABUBU 4.0叠加的互动玩法、世界杯联名等催化因素在2026年第三季度上市后,表现并不理想,反而要消耗更多精力和投入成本。摩根大通将原因归结为内容资源有限与消费者审美疲劳的共同作用。同时新IP Supertutu、Merodi、KeyA首轮销售也表现平平,二手市场溢价也极为有限。尽管Zsiga近期在部分渠道售罄,但个别产品热销尚不足以证明接棒LABUBU成立,LABUBU与三丽鸥联名款以及Twinkle Twinkle等系列成熟产品仍在贡献销量。

数据显示,2026年上半年,MOLLY收入同比下降33.6%,曾经的王牌在LABUBU的阴影下增速远不及前者。而THE MONSTERS占比从34.7%降至26%,没有一个IP大到足以像2025年的LABUBU那样,以一己之力拉动整体增速回到三位数。
图片

严格意义上讲,爆款的随机性本身不是问题——问题在于公司是否只有“押中爆款”这一条增长路径?

目前来看,泡泡玛特在2026年三季度亚太市场前六大IP贡献超过六成业绩,销售结构较LABUBU独大时期有所分散,这似乎是一个积极信号,但它更多是“爆款退潮后的被动分散”,不是其主动接棒的结果。尽管泡泡玛特选择了多IP签约战略来对冲爆款的随机性,但多IP战略又无法复制单一超级IP出圈时所释放的那种量级高度。资本市场往往期望的是前者,而公司焦虑的是后者。

而更关键的是,有一个更深层的矛盾在于IP运营的“出圈悖论”。IP影响力想要爆发式增长,就需要爆品出圈。但一旦出圈成为大众产品,原有核心粉丝又会因为“稀缺性降低”而流失,复购随之下降,最终出圈IP的销售会停滞在某一个阶段。从MOLLY到SKULLPANDA再到LABUBU,每一个主力IP都未能逃过这一轨迹。
乐园是第二曲线吗?

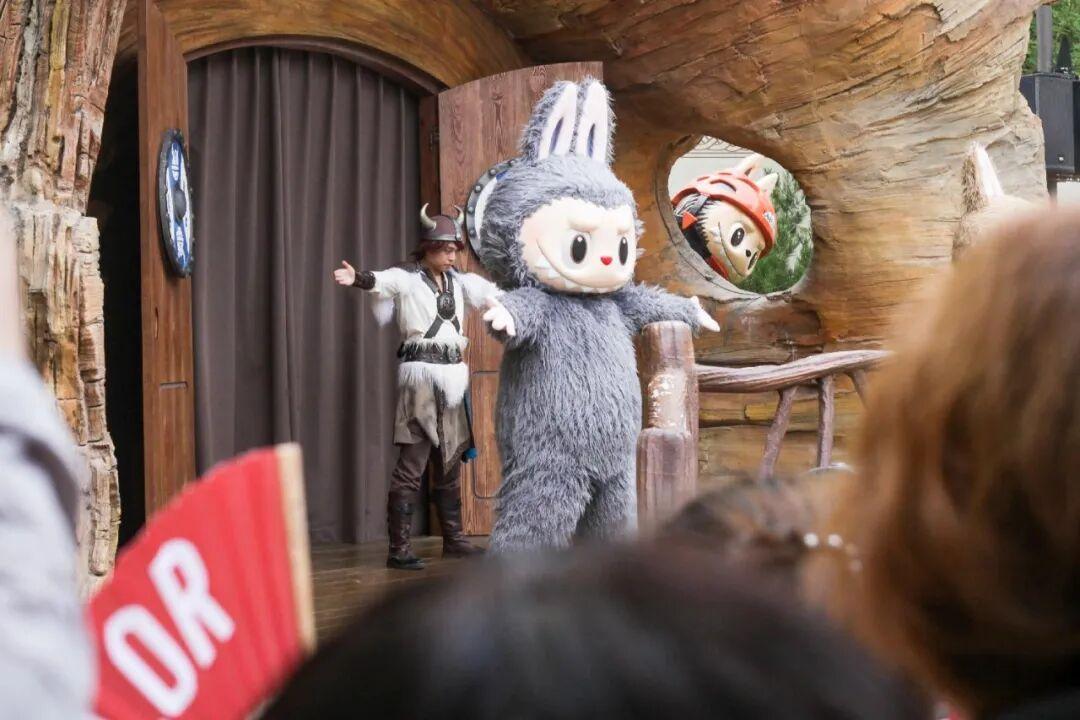
也许泡泡玛特自己也意识到了这一点,泡泡玛特开始打造城市主题乐园,试图把公司从“潮玩公司”变成“IP基础设施”,方向上可以理解,但财务上的帐似乎并不太清晰。

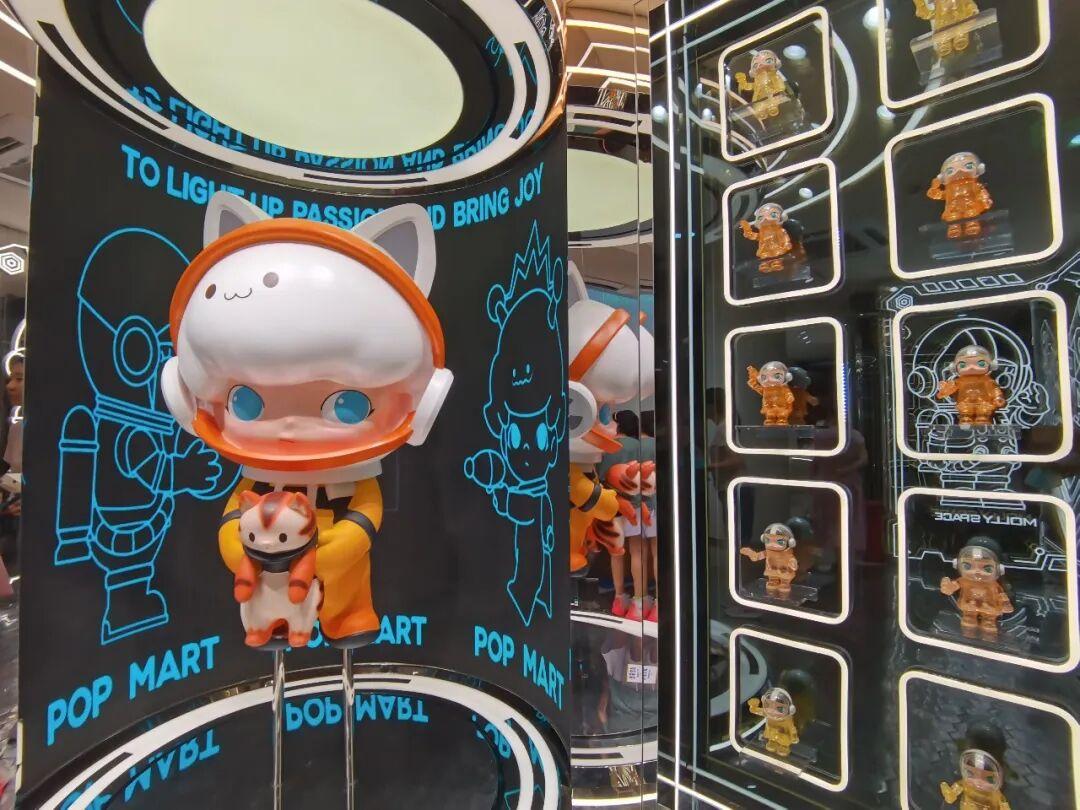
据了解,北京朝阳公园的POP LAND于2023年9月开业,2024年即实现盈利,2025年客流同比增长约70%,非本地客群和非亲子客群占比均过半。对于一个占地仅约4万平方米、不设大型骑乘设备的场景再现型乐园而言,这份运营成绩并不差,它证明了一件事:在空间受限的条件下,IP本身的引力可以替代设备规模,成为乐园成立的逻辑。
图片

但泡泡玛特在北京项目中展现的“小体量、强IP、高迭代”的运营方式,与传统大型乐园还有很大差距,乐园在泡泡玛特整体品牌中存在感微弱,对年营收数百亿元的泡泡玛特来说,乐园的直接营收贡献相当有限,它更像一笔成本高昂的“非标投入”:重资产、重运营,其价值更多体现在IP的辅助赋能与品牌资产积累上。

尽管王宁明确表示不会以数量为目标盲目扩张,现阶段更重要的是积累乐园运营能力。可问题在于,乐园的回报周期是十年、二十年量级,而爆款IP的热度周期往往只有两到三年。当支撑乐园客流的核心IP进入退潮期,新的超级IP尚未接棒时,乐园的“IP赋能”逻辑就会面临需求端的压力。乐园可以成为IP基础设施的一部分,但它无法独自承担起对冲爆款周期的重任。

泡泡玛特是否有优势驾驭这种十年级的时间尺度?

而除了乐园,泡泡玛特在IP衍生上的多元化尝试也并不少:电影、游戏、手办、小家电等,方向上几乎覆盖了迪士尼式IP变现的主要路径,但这些尝试大多都未能形成有规模的第二增长曲线。

2026年5月,王宁本人坦承电影和游戏业务“都做的不够成功”。自研手游《梦想家园》停运,两年累计亏损近1.2亿元。小家电跨界进入的是一个竞争白热化的制造业赛道,IP溢价能否支撑功能性产品的定价,本身就是一个悬而未决的问题。

第二曲线难以形成的根本原因,不在于执行力,而在于底层资产的性质。迪士尼的衍生变现之所以成立,是因为它的IP在影视叙事中被反复“加厚”——每一次电影、剧集或舞台剧都在为角色注入新的情感层次,衍生品和乐园只是这个内容引擎的下游变现端口。泡泡玛特的IP则更像一个设计精密的“情绪容器”,它的价值来自用户当下的投射,而不是来自一个可以持续扩展的故事世界。当容器本身的吸引力衰减时,下游的衍生品类就无法反过来为容器“续命”。

换言之,第二曲线不是多做几个品类,多签约几家授权就能长出来的,它需要IP根系本身具备向内容、叙事、世界观等延伸的能力。泡泡玛特在形象IP的创造和商业化上已经证明了自己,但要从形象公司进化为内容公司,需要的是一套完全不同的组织能力、人才结构和时间投入——而这恰恰是爆款驱动的增长模式最容易掩盖、也最难在短期内补齐的短板。
估值逻辑在发生变化

段永平在泡泡玛特上的投资备受市场关注,特别是其近期的浮亏表现——约150港元的成本,近18-20亿港元的账面亏损,放在任何短线交易的尺度下看都足够刺眼。

他之前在2025年8月还表示“看不懂这门生意、不会碰”,却在2026年3月读完泡泡玛特财报后决定收回之前不投资的说法,核心变化不在于他忽然相信了LABUBU的持续性,而在于他看到了一组让他愿意下注的数字:2000亿港元的市值,对应130亿元人民币的年利润,商业模式已经跑通,且企业文化也被他认可。

关于段永平对泡泡玛特的投资,中国企业资本联盟副理事长柏文喜分析道,段永平成本约150港元、持股8.01%、浮亏约18~20亿港元,但他用卖Put(看跌期权)+分批建仓形式,且明确“持股不超10%”保持被动股东边界。他看的是10年维度的IP平台化概率,不是Q3同比。目前亏损不是逻辑证伪,而是他从看不懂到看懂再到愿意等周期的代价。
图片

三个季度的股价波动,在一个以十年为单位的决策框架里或许承载的信息太少,不足以说明什么,但有一点似乎可以肯定,这笔亏损会成为资本市场重新评估泡泡玛特的契机:市场究竟应该用什么样的框架来为它定价?

过去两年,资本市场给出的答案是:先用“爆款叙事”把它推到一个不属于“随机性资产”的高度,然后在随机性重新显露时,用一场估值坍塌来完成清算。而如今,似乎变了。

此前,泡泡玛特被定价为一家“高成长平台”,2025年营收同比增长184.7%,净利润增长284.5%,投资者愿意为“下一个LABUBU”的可能性支付巨大的期权溢价。但当增速从三位数回落到个位数甚至负数时,就必须被重新放回“成熟消费品公司”的标尺下去审视——市场不会再为爆款的随机性支付平台级溢价,而是用稳态增长、现金流质量和可预测性来定价。

对此,天使投资人郭涛表示,的确,泡泡玛特爆款驱动的增长模式,天然和资本市场对稳定永续经营的估值假设存在冲突,市场需要重新评估泡泡玛特的估值框架,脱离过去高成长标的估值逻辑,切换到情绪消费品周期估值体系,不能再简单给予永续高增长溢价,应该把IP迭代成功率、用户留存、出海本地化能力等均作为核心定价指标,理性看待潮玩赛道天然的周期波动特征。

而泡泡玛特正在做的,似乎也正是这个方向,试图把自己从一个“爆款制造机”改造成一个“IP平台”——多矩阵推进的同时,海外运营的精细化、授权战略的局部收敛也同时在跟进。

如果它成功了,“随机性”对收入曲线的冲击会被组合的宽度和运营的深度所吸收,资本市场就有理由重新用稳定价值的框架来审视它;但如果它没有成功,或者不完全成功,那么爆款驱动的属性将长期存在,市场就需要用一套更合理的、允许波动但又能看清泡沫的框架来为它定价。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
本文首发于 亿邦动力 官方网站

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

段永平为什么投资泡泡玛特?

段永平在2025年8月曾表示看不懂这门生意,2026年3月读完泡泡玛特财报后改变看法,核心是看到约2000亿港元市值对应130亿元年利润,商业模式已跑通且认可企业文化;他以约150港元/股分批建仓,持股8.01%,浮亏约18—20亿港元。

泡泡玛特2026年三季度业绩为什么大幅下滑?

2026年三季度,泡泡玛特整体收益同比下降45%—50%,亚太下降65%—70%,美洲下降70%—75%。管理层归因于2025年同期高基数;更深层原因是营收高度依赖LABUBU等爆款,爆款退潮后新IP首轮销售平平,叠加内容资源有限与消费者审美疲劳。

泡泡玛特的商业模式是什么?

泡泡玛特的商业模式以视觉符号为入口、盲盒机制为放大器、IP矩阵为内容,属于情绪消费系统。其消费动机是形象驱动而非叙事驱动,用户将情绪、审美和身份认同投射到MOLLY、LABUBU等形象,盲盒的不确定性与收集感带来高复购、高分享和高话题度。

泡泡玛特靠乐园和IP衍生能否打造第二增长曲线?

北京POP LAND于2023年9月开业,2024年实现盈利,2025年客流同比增长约70%,但4万平方米小体量对数百亿元营收贡献有限。电影、游戏、小家电等衍生尝试未形成规模第二曲线,2026年5月王宁坦言电影和游戏业务不够成功,自研手游停运两年累计亏损近1.2亿元。

泡泡玛特应该如何被资本市场重新估值?

市场正从“高成长平台”和“爆款叙事”估值,转向成熟消费品或情绪消费品周期估值体系,更关注稳态增长、现金流质量、可预测性,以及IP迭代成功率、用户留存、出海本地化能力;不宜再简单给予永续高增长溢价,应理性看待潮玩赛道的周期波动。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

14天再下线5000台!上纬新材启元机器人月活超98%、日均交互百余次

上纬新材启元机器人第10000台个人机器人正式下线。启元T1新增了智能识别地形、自动变形跟随,远程音视频查看机器人视?并操控移动等多项功能,持续丰富家庭场景服务。