



利润大跌36%、直播业务连续下滑 快手的“AI换挡期”还要熬多久?|财报解析
作者:姜琪 文章来源:亿邦动力
2026-08-21 17:47
作者:姜琪 文章来源:亿邦动力
2026-08-21 17:47

邦小白快读

【亿邦原创】8月19日,快手发布2026年第二季度财报。期内实现总收入355.35亿元,同比增长1.4%;经调整净利润39亿元,经调整净利润率11%。毛利同比下滑6%至183.28亿元,毛利率从去年同期的55.7%回落至51.6%,期内净利润31.52亿元,同比大降36%。
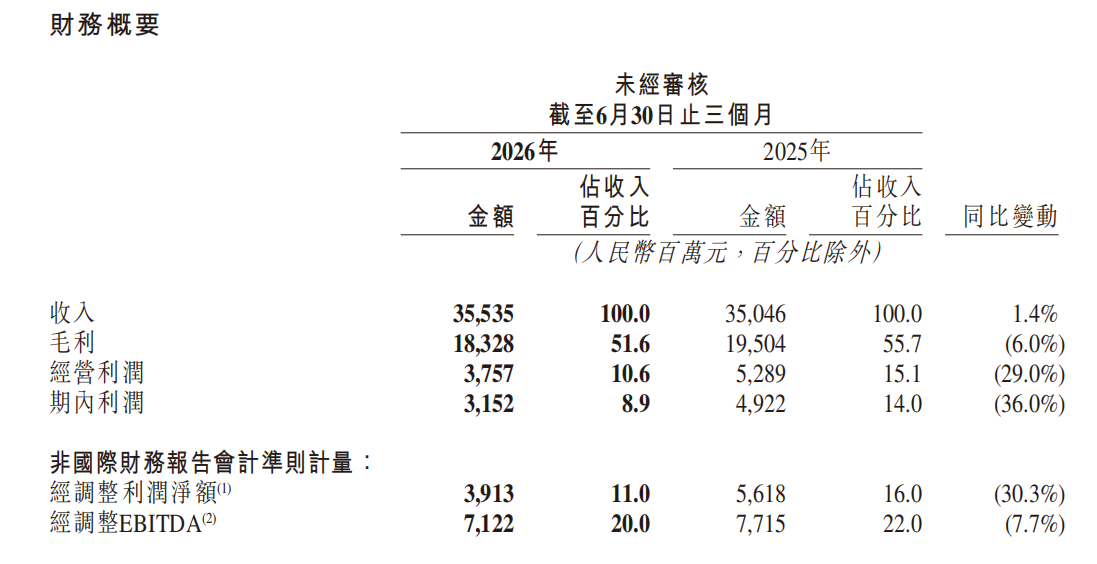
从财报来看,其国内业务利润下滑主要受直播收入收缩、AI研发投入加大以及短剧IAA模式等低毛利业务占比提升等多重影响。其中,AI的研发开支同比增长34.7%至46亿元。
分业务来看,线上营销服务稳定增长,直播业务持续收缩,以电商和可灵AI为主的其他服务则靠AI单引擎拉动。快手仍处在新旧增长曲线切换的关键期,利润端的阵痛仍在持续。
01可灵AI仍为“全村的希望” 营收同比增长超200%
毋庸置疑,可灵AI依旧是快手财报中最亮眼的部分。二季度,可灵AI营业收入超过8.5亿元,同比增长超200%,环比一季度的6.5亿元也显著提速。截至6月末,可灵AI全球用户突破1亿,较2025年底增长约67%,业务覆盖224个国家和地区;企业客户数量接近5万家,同样较2025年底增长约67%。
从B端API调用到专业创作者付费订阅,可灵AI的商业化路径已然跑通,并且正在向影视、广告等专业场景渗透——二季度推出的可灵AI3.0系列模型,实现了业内首个原生4K视频直出功能,面向影视、广告等专业客户可直接输出高分辨率画面。
同时,可灵AI推出可灵3.0 Turbo模型,在保证稳定动态高质量输出与精准音画同步的同时,大幅提升创作效率并降低创作成本。此外,可灵MCP(Model Context Protocol)与可灵CLI(Command Line Interface)正式上线,实现了让AI智能体(AI agents)调度可灵AI进行批量作品创作的能力,进一步拓展了可灵AI在工作流自动化与智能编排场景中的应用。
快手CEO程一笑称,可灵AI自成立起便聚焦专业内容创作者,通过视频生成大模型技术提升专业群体的工作效率。可灵AI具备较强的提示词理解与可控分镜能力,能够帮助用户实现精准、连贯的创意表达;在画质表现和制作延展性方面,也能够满足专业创作者对高质量视频内容的需求。近期完成独立融资后,可灵AI的行业竞争力将进一步增强。
今年上半年,可灵AI累计收入超15亿元,年化收入已接近5亿美元。快手将可灵AI分拆引入外部融资,一方面能缓解AI研发和算力投入带来的资本开支压力,同时也能让AI业务获得更合理的估值溢价。快手CFO金秉也称,可灵AI完成独立融资后,将在现金流支出上采用更加灵活的形式,包括通过租赁等方式解决更多算力需求,进一步优化资金配置,在一定程度上改善集团整体现金流情况。
02线上营销服务收入同比增4.4%,靠短剧与AI提效
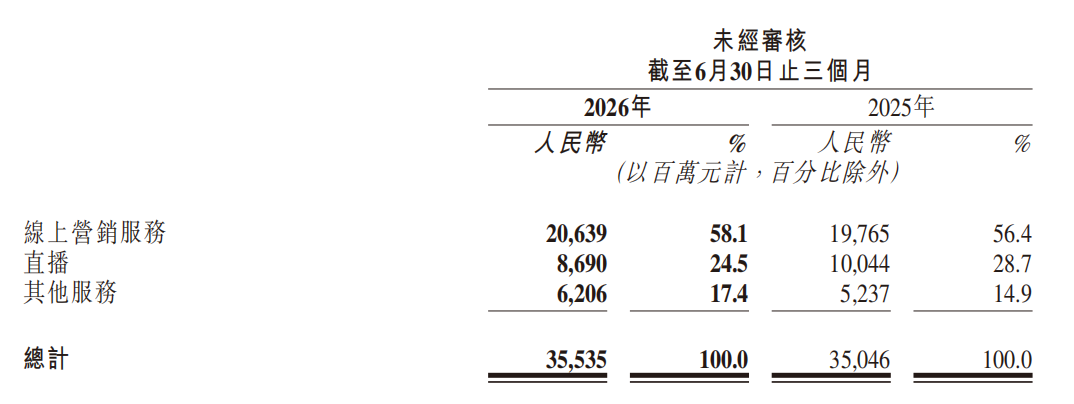
二季度,快手线上营销服务收入206.39亿元,同比增长4.4%,占总收入的58.1%,仍是第一大收入来源。在2026年上半年中国互联网广告市场整体同比增长7.1%的背景下,快手广告业务的增速虽不算亮眼,但考虑到宏观消费与商家经营仍面临挑战,4.4%的正增长已属稳健。
内容消费、生活服务及AI应用行业是本季度非电商营销增长的主要驱动力。截至2026年6月,快手平台上包括真人短剧和AI短剧在内的短剧供给量,相较于2026年1月增长超5倍;2026年第二季度,短剧线上营销服务总投放消耗同比增长超100%。
程一笑表示,短剧行业仍有进一步增长空间,未来将逐步由数量扩张转向内容质量提升。随着IAA模式占比提高,短剧正在发展为兼具内容消费价值和广告承载能力的生态型业务,未来还可能向IP衍生、互动剧、虚拟陪伴及文旅文创融合等方向延展。
在内容供给增长的同时,快手也在通过AI提升营销需求的承接效率。其自研的生成式推荐大模型和智能出价大模型,从核心的直播场景,延伸到了搜索和泛货架电商等更广泛的流量场景中。二季度AIGC短视频营销素材的投放消耗同比增长超70%。这也意味着,当生成式内容的成本持续下降、效率持续提升,广告主对这种AI生成素材的接受度和投入正在快速提升。
电商营销侧,快手“净成交ROI”产品的客户渗透率从一季度的45%提升至二季度的55%,更多商家开始采用以最终成交为导向的智能投放工具。在流量成本整体上升的行业环境下,ROI导向的产品化能力是留住商家预算的关键。
03直播业务连续多季度同比下滑
二季度,快手直播业务收入86.9亿元,同比下降13.5%,这已是快手直播业务自去年四季度以来连续第三个季度同比下滑,且二季度的下滑幅度较此前进一步扩大。
快手将此归因于持续推动直播生态健康化建设,此前高收入主播结构的调整仍在持续带来压力。换言之,快手在主动挤出直播打赏中的水分,对头部主播的依赖度降低、对违规打赏和非理性消费的管控加强,短期必然以收入下滑为代价。
这并非快手独有:2026年以来,抖音针对团播违规行为已处置3万余人次,4025个账号被回收直播权限,34家公会被清退;针对疑似未成年人打赏,6.1万个相关账号被暂停充值、消费功能。整个直播行业都在监管趋严的背景下经历结构性调整。
但行业性调整之外,快手面临的竞争压力更为直接。在直播赛道,快手正处于抖音和微信视频号的双面夹击之中。
抖音在用户规模、流量分发效率和商业化深度上领先一步。且抖音将商业重心更多转向了电商和广告,直播打赏在其收入体系中的占比远低于快手,这意味着抖音在直播生态调整中受到的收入冲击更小,反而可以用更从容的姿态做内容治理。
而腾讯视频号正在迅速蚕食市场份额。截至2026年6月底,微信及WeChat合并月活账户达14.39亿,视频号总用户使用时长同比增长超20%,年轻用户持续扩容。视频号依托微信社交关系链,在私域直播、品牌自播和知识类直播上具有天然优势,其直播打赏和电商变现的潜力仍在释放。虽然视频号尚未单独披露直播收入,但腾讯广告收入大涨22%的背后,视频号的流量变现贡献较为显著。
不过,环比来看,直播业务较一季度的84.9亿元略有回升,说明生态调整的最痛阶段可能正在慢慢过去。但要重回增长轨道,快手需要在内容供给、主播结构和付费场景上找到新的平衡点,这并非短期可以完成。
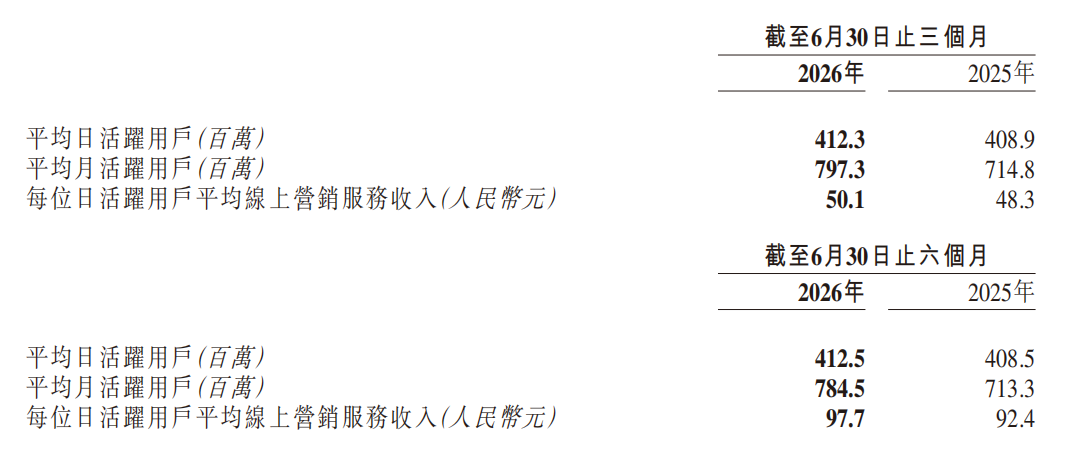
用户方面,快手应用平均日活跃用户达4.123亿,平均月活跃用户达7.973亿,对比去年同期4.089亿日活、7.148亿月活实现双增长。秀场直播的黄金时代已经过去,用户付费意愿在下降,监管趋严,平台之间开始抢夺用户时长。快手需要回答的问题是:在直播打赏之外,如何重新定义“直播”这门生意的价值。
海外业务(Kwai)方面,二季度收入11.79亿元,同比下降9.3%;经营亏损2500万元,而去年同期为盈利1900万元,由盈转亏。Kwai在拉美、东南亚等市场曾一度实现盈利,但二季度营收和利润双双承压,说明海外业务在流量增长与商业化变现之间仍未找到稳定的平衡点。
综合来看,本季度可灵AI仍是最大的亮点和想象空间,但8.5亿元的季度收入相对于355亿元的总营收体量仍然偏小,短期内难以完全对冲传统业务的下滑。快手需要在AI新引擎加速商业化的同时,稳住传统业务的基本盘,完成新旧增长曲线的平滑切换,这考验的不仅是技术能力,也是战略定力和执行节奏。
亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
本文首发于 亿邦动力 官方网站
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
可灵AI的经营数据和商业化进展如何?
可灵AI是快手旗下AI视频生成业务,2026年第二季度营收超8.5亿元,同比增长超200%,截至6月末全球用户突破1亿,覆盖224个国家和地区,企业客户接近5万家,商业化路径已跑通,正在向影视、广告等专业场景渗透。
2026年第二季度快手直播业务下滑的原因是什么?
2026年第二季度快手直播业务收入同比下降13.5%,已连续三个季度下滑,核心原因是快手主动推动直播生态健康化,调整高收入主播结构、管控违规及非理性打赏,同时面临抖音、微信视频号的双面竞争,全行业监管也持续趋严。
快手2026年第二季度整体经营业绩怎么样?
2026年第二季度快手实现总收入355.35亿元,同比增长1.4%,经调整净利润39亿元,净利润同比下降36%,线上营销服务为第一大收入来源,直播业务持续收缩,可灵AI成最大增长亮点,平台正处在新旧增长曲线切换的关键期。
短剧业务对快手广告收入有什么推动作用?
截至2026年6月,快手平台短剧供给量较当年1月增长超5倍,二季度短剧线上营销服务总投放消耗同比增长超100%,短剧正发展为兼具内容消费价值和广告承载能力的生态型业务,未来还可向IP衍生、文旅文创融合等方向延展。
下一篇

美团王莆中谈“AI错配” 小店从“会用”到“有用”还有多远?
1990年,美国著名未来学家托夫勒在《权力的转移》一书中,首次提出了“数字鸿沟”,认为信息和电子技术造成了发达国家与欠发达国家之间的分化。









