• 亿邦公众号
    • APP下载

20家出海品牌财报里的“分化”信号:谁在风口下狂奔?谁在增长里掉队?

作者:王昱 文章来源:亿邦动力

2026-06-09 19:24

作者:王昱 文章来源:亿邦动力

2026-06-09 19:24

邦小白快读

EN
全文速览

本文核心梳理了20家代表性上市跨境出海品牌的2025年报与2026一季报,拆解了当前出海赛道的真实发展状况,核心干货如下:

1. 行业整体呈现明显分化态势:20家品牌里有14家营收实现10%以上增长,但仅8家实现营收和利润双增长,11家存在增收不增利、利润负增长甚至亏损的问题,2026年第一季度多家此前盈利下滑的品牌已经实现利润转正,行业整体出现回暖迹象。

2. 企业健康度分化:仅2家品牌出现现金流大幅萎缩,多数品牌现金流健康,IPO品牌现金储备暴涨,但九成品牌库存金额上涨,近半数存货周转天数延长,库存风险成为行业共性问题。

3. 当前行业两大明确动向:超七成品牌布局AI全链路改造,14家品牌加速布局海外产能对冲关税风险。

本文整理了当前出海品牌行业的竞争现状与发展趋势,可为出海品牌战略调整提供参考,核心干货如下:

1. 消费与竞争趋势:AI催生大量新需求,比如绿联科技抓住AI存储热潮拿下消费级NAS赛道出货量、零售额双料冠军,泡泡玛特IP出海实现营收利润爆发式增长,当前出海赛道内卷严重,价格战、对手挤压、关税波动都在压缩品牌利润空间。

2. 头部品牌的战略方向:多数头部品牌选择加大研发投入构筑技术护城河,同时加码营销投入抢占市场,部分品牌通过收缩低效线下渠道、削减无效投流实现精准节流,降本提效。

3. 风险与布局提示:关税波动是当前最大的外部变量,头部品牌普遍在加速布局海外产能,同时利用AI改造研发、供应链、营销全链路,提升运营效率抗风险。

本文梳理了出海行业最新现状,给出了明确的机会与风险提示,核心干货如下:

1. 当前行业风险:欧美政策围堵的影响仍在,关税波动、汇率震荡推高出口成本,行业营销内卷加剧,多数品牌销售费用涨幅远超营收,同时近九成品牌库存金额上涨,近半数周转效率下降,高库存容易引发资金链风险,新手卖家入场需要谨慎。

2. 市场增长机会:AI催生了消费级NAS等全新增长赛道,IP出海、智能硬件、储能等赛道仍有较高增长空间,2026年第一季度全球贸易震荡逐步缓和,多家此前下滑的品牌已经恢复盈利,行业整体确定性回升。

3. 可借鉴的经营思路:可以学习头部品牌的做法,要么提前布局海外产能对冲供应链风险,要么用AI优化全链路运营,根据自身阶段选择饱和投入抢占长期份额,或是精准节流降本提效。

本文分析了出海品牌的最新需求与行业动向,可为出海供应链工厂提供发展方向参考,核心干货如下:

1. 产品生产与设计需求变化:当前出海品牌产品迭代加速,不断拓展新品类,比如影石创新开拓云台相机、无人机,石头科技拓展割草机器人、洗衣机,对工厂的柔性生产能力、快速迭代能力提出了更高要求,需要工厂适配多品类小批量的生产需求。

2. 新商业机会:当前头部品牌为对冲关税风险,普遍加速产能出海,大量品牌将产能向越南等东南亚国家转移,目前致欧科技超50%对美订单已经由东南亚产能覆盖,极米科技越南基地年产能可达百万台,给东南亚本地代工工厂以及配套供应链企业带来大量长期订单。

3. 数字化转型启示:出海品牌普遍在推进AI全链路改造,对供应链的数字化响应能力要求提升,工厂需要加快数字化、智能化升级,才能跟上品牌方的需求,拿到长期稳定订单。

本文梳理了出海品牌行业的核心痛点与发展趋势,可为出海服务商明确业务方向提供参考,核心干货如下:

1. 行业整体发展趋势:中国出海已经完成从铺货卖货到品牌化的转型,头部品牌加速上市聚集资本,行业分化加剧,头部品牌增长动力充足,对新服务的需求旺盛,当前行业两大核心发展方向是产能全球化布局和AI全链路改造。

2. 客户核心痛点:当前出海品牌普遍面临三大核心痛点,分别是关税波动和地缘冲突带来的供应链不稳定风险、营销内卷导致的获客成本高企、库存周转效率低占用大量流动资金,多数品牌缺乏AI转型的技术能力。

3. 业务拓展方向:服务商可针对性开发产品,比如面向品牌产能出海提供海外仓储、本地供应链配套服务,开发AI智能化工具帮助品牌改造全业务链路,推出精准营销服务、智能库存管理解决方案,解决品牌核心痛点。

本文分析了出海品牌的发展现状与核心需求,可为跨境平台的招商、运营调整提供参考,核心干货如下:

1. 品牌对平台的核心需求:当前头部上市出海品牌,核心需求是降低供应链风险、拓展全球线下渠道、实现AI数字化转型,更偏好能够提供海外本地化仓储、运营服务、AI工具赋能的平台,对平台的风险合规服务需求也在提升。

2. 平台招商方向:可重点布局高增长赛道的品牌,比如AI带动的消费电子、IP潮玩、储能、智能家电等,这些赛道不少品牌保持营收利润双增长,扩张需求强烈,同时已经完成海外产能布局的成熟品牌,也有强烈的市场拓展需求,是优质招商对象。

3. 运营与风险提示:平台需要警惕高库存品牌的流动性风险,针对当前行业分化加剧、内卷严重的现状,可推出针对性的扶持政策,帮助品牌优化库存管理、降低营销成本、规避海外政策风险,提升平台商家留存率。

本文基于20家上市出海品牌的财报数据,揭示了中国出海产业的最新动向与新问题,具备较高的研究参考价值,核心干货如下:

1. 产业最新动向:中国出海产业已经完成了从铺货模式到品牌化的转型,资本持续涌入,头部品牌加速集结上市,当前两大明确新趋势:一是产能全球化布局,截至2026年一季度,盘点的20家品牌中已有14家布局或明确将要布局海外产能,对冲关税风险;二是AI全链路渗透,四分之三的头部品牌已经将AI应用到从研发到运营的全链路,部分企业甚至提出打造AI原生商业组织。

2. 产业需要关注的新问题:产业分化加剧,超过半数品牌存在增收不增利的问题,近九成品牌库存规模上涨,周转效率未提升,外部不确定性仍存,欧美政策围堵、地缘冲突、汇率波动都持续影响企业盈利。

3. 商业模式创新样本:本文提供了AI改造运营、IP全球化、产能全球化等多种新型出海商业模式案例,可为产业研究提供鲜活样本。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This article analyzes the 2025 annual reports and 2026 Q1 earnings reports of 20 representative listed cross-border Chinese brands to unpack the actual current state of the cross-border e-commerce industry. Key takeaways are as follows:

1. The industry is seeing clear divergence: 14 of the 20 brands achieved over 10% revenue growth, but only 8 grew both revenue and profit. Eleven brands faced top-line growth without bottom-line gains, recording negative profit growth or even net losses. As of Q1 2026, multiple brands that previously suffered profit declines have returned to profitability, pointing to early signs of industry-wide recovery.

2.企业健康度也存在显著分化:仅2家品牌出现现金流大幅萎缩,多数品牌现金流保持健康;IPO品牌现金储备激增,然而90%的品牌库存总额上升,近一半品牌的存货周转天数延长,库存风险已经成为全行业的共性问题。

3. Two clear industry trends have emerged: Over 70% of the tracked brands are rolling out end-to-end AI transformation across their operations, and 14 are accelerating the deployment of overseas production capacity to hedge against tariff risks.

This article sorts out the current competitive landscape and development trends of China's cross-border brand industry, offering actionable insights for strategic adjustments for cross-border brands. Key takeaways are as follows:

1. Consumption and competition trends: AI has unlocked massive new demand. For example, Ugreen capitalized on the AI storage boom to become the No.1 player in the consumer NAS segment by both shipment volume and retail sales; Pop Mart's IP globalization drove explosive growth in both revenue and profit. Today's cross-border track is intensely competitive, with price wars, competitive pressure and tariff volatility all squeezing brand profit margins.

2. Strategic directions for leading brands: Most top brands are increasing R&D investment to build technological moats, while ramping up marketing spending to capture market share. Some brands cut costs and boost efficiency by shrinking inefficient offline channels and cutting ineffective advertising spend for more targeted cost control.

3. Risk and layout insights: Tariff volatility remains the largest external uncertainty. Leading brands are broadly accelerating the deployment of overseas production capacity, while leveraging AI to transform their full value chains including R&D, supply chain and marketing, boosting operational efficiency to better withstand risks.

This article outlines the latest state of the cross-border industry and offers clear insights on opportunities and risks for sellers. Key takeaways are as follows:

1. Current industry risks: The impact of Western policy restrictions remains in place, with tariff volatility and exchange rate swings pushing up export costs. Intensifying marketing competition means sales cost growth has outpaced revenue growth for most brands. Meanwhile, nearly 90% of tracked brands have higher inventory levels, and nearly half have slower inventory turnover, leaving high inventory vulnerable to cash chain disruptions. New entrants should proceed with caution.

2. Market growth opportunities: AI has spawned entirely new growth tracks such as consumer NAS, and segments including IP globalization, smart hardware and energy storage still maintain strong growth potential. As Q1 2026 saw a gradual easing of global trade volatility, multiple previously underperforming brands have returned to profitability, lifting the overall certainty of industry growth.

3. Actionable operational takeaways: Sellers can learn from leading brands: you can either pre-deploy overseas production capacity to hedge supply chain risks, or optimize end-to-end operations with AI. Based on your own development stage, choose between saturated investment to capture long-term market share, or targeted cost-cutting to boost efficiency.

This article analyzes the latest demand and industry trends from cross-border brands, providing directional guidance for export-oriented supply chain factories. Key takeaways are as follows:

1. Shifts in product and manufacturing demand: Cross-border brands are accelerating product iteration and continuously expanding into new categories: for example, Insta360 has expanded into gimbal cameras and drones, while Roborock has moved into robotic lawn mowers and washing machines. This raises higher requirements for factories' flexible production and fast iteration capabilities, as manufacturers need to adapt to multi-category, small-batch production demands.

2. New business opportunities: To hedge against tariff risks, leading brands are broadly accelerating production offshoring, with many shifting capacity to Southeast Asian countries such as Vietnam. Currently, over 50% of Ozon's U.S.-bound orders are already fulfilled by Southeast Asian production, and XGimi's Vietnam base has an annual production capacity of 1 million units. This brings large volumes of long-term orders for local Southeast Asian contract manufacturers and supporting supply chain enterprises.

3. Implications for digital transformation: Cross-border brands are rolling out end-to-end AI transformation across the board, raising requirements for supply chains' digital responsiveness. Factories need to accelerate digital and intelligent upgrades to keep up with brands' demands and secure stable long-term orders.

This article sorts out the core pain points and development trends of the cross-border brand industry, helping service providers clarify their business direction. Key takeaways are as follows:

1. Overall industry development trends: China's cross-border sector has completed its transition from mass arbitrage selling to branded operations. Leading brands are accelerating IPOs to aggregate capital, and industry divergence is widening. Top brands have strong growth momentum and robust demand for new services. The two core industry development directions today are globalized production layout and end-to-end AI transformation.

2. Core client pain points: Cross-border brands broadly face three core pain points: supply chain instability caused by tariff volatility and geopolitical conflict, sky-high customer acquisition costs due to intense marketing competition, and working capital tied up by slow inventory turnover. Most brands also lack the in-house technical capability to complete AI transformation.

3. Business expansion directions: Service providers can develop targeted solutions: for example, offer overseas warehousing and local supply chain supporting services for brands moving production offshore; build AI-powered tools to help brands transform their full operational chains; and launch targeted marketing services and intelligent inventory management solutions to resolve brands' core pain points.

This article analyzes the current development status and core needs of cross-border brands, providing a reference for cross-border platforms on招商 and operational adjustments. Key takeaways are as follows:

1. Core brand demands from platforms: For leading listed cross-border brands, core demands include reducing supply chain risk, expanding global offline channels, and achieving AI-driven digital transformation. They prefer platforms that offer localized overseas warehousing, local operational support and AI tool enablement, while demand for platform compliance and risk management services is also rising.

2.招商 priorities: Platforms should prioritize sourcing brands from high-growth tracks driven by AI, such as AI-enabled consumer electronics, IP collectibles, energy storage and smart home appliances. Many brands in these segments have achieved simultaneous revenue and profit growth and have strong expansion demand. Meanwhile, mature brands that have already completed overseas production layout also have strong market expansion needs, making them high-quality acquisition targets.

3. Operational and risk insights: Platforms need to watch for liquidity risks from brands with excessive inventory. Against the backdrop of widening industry divergence and intense competition, platforms can roll out targeted support programs to help brands optimize inventory management, cut marketing costs and mitigate overseas policy risks, boosting merchant retention on the platform.

Based on financial report data from 20 listed cross-border brands, this article reveals the latest trends and emerging issues in China's cross-border industry, offering high research value. Key findings are as follows:

1. Latest industry trends: China's cross-border sector has completed its transition from mass arbitrage selling to branded operations, with capital continuously flowing in and leading brands accelerating toward public listings. Two clear new trends have emerged: first, globalization of production capacity: as of Q1 2026, 14 of the 20 tracked brands have already deployed, or formally announced plans to deploy, overseas production capacity to hedge against tariff risks; second, end-to-end AI penetration: three-quarters of leading brands have applied AI across their full value chain from R&D to operations, and some have even proposed building AI-native business organizations.

2. New issues requiring industry attention: Industrial divergence is widening, with more than half of brands facing revenue growth without profit gains, nearly 90% reporting higher inventory levels without improved turnover, and persistent external uncertainty: Western policy restrictions, geopolitical conflict and exchange rate volatility all continue to weigh on corporate earnings.

3. Samples for business model innovation: This article provides a range of case studies of new cross-border business models, including AI-powered operational transformation, IP globalization, and production globalization, offering fresh samples for industrial research.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

出海赛道早已没有“简单的钱”可赚。

文丨王昱

编辑丨何洋

【亿邦原创】过去十几个月,对于中国出海品牌而言,或许称得上是一次前所未有的“压力测试”。从波云诡谲的环境里一路走来,跨境赛道的上市品牌作为“头部选手”代表,无疑是洞察行业最好的晴雨表。随着2025年报与2026一季报的相继开示,这一阵营的真实底色开始呈现。

回顾2025,我们曾见证“出海品牌上市军团”的集结:影石创新、乐舒适、卧安机器人等7家企业成功敲钟,安克创新、传音控股等资本市场的“老玩家”则奔赴港股寻求“A+H”的国际化叙事。

密集的IPO很容易让人判断:跨境赛道似乎再度迎来资本簇拥的新一轮高潮,铺货大卖交棒换班、“品牌向上”的时代已经到来。

然而,剥去鲜花锦簇的表象,当聚光灯转向财报数字,一些严肃问题也开始浮现:谁在关税波动、库存高企与营销内卷中展露疲态?谁又在AI狂潮、产能全球化的集体焦虑中掉队?

即便进入2026年,外部不确定性的阴翳也仍未消散:欧美市场的政策围堵余威仍在,“AI军备竞赛”对商业链路的重构进一步提速——当下,跨境赛道早已没有“简单钱”可赚。

对此,亿邦动力梳理了二十余家具有代表性的跨境品牌型上市企业的财务数据,涵盖消费电子、家具家居、储能、电动车等赛道,希望从增长形态、盈利能力、库存周转、现金流健康度等多个维度,回答一些核心问题。
分化加剧:同样都是增长,谁在赚钱?

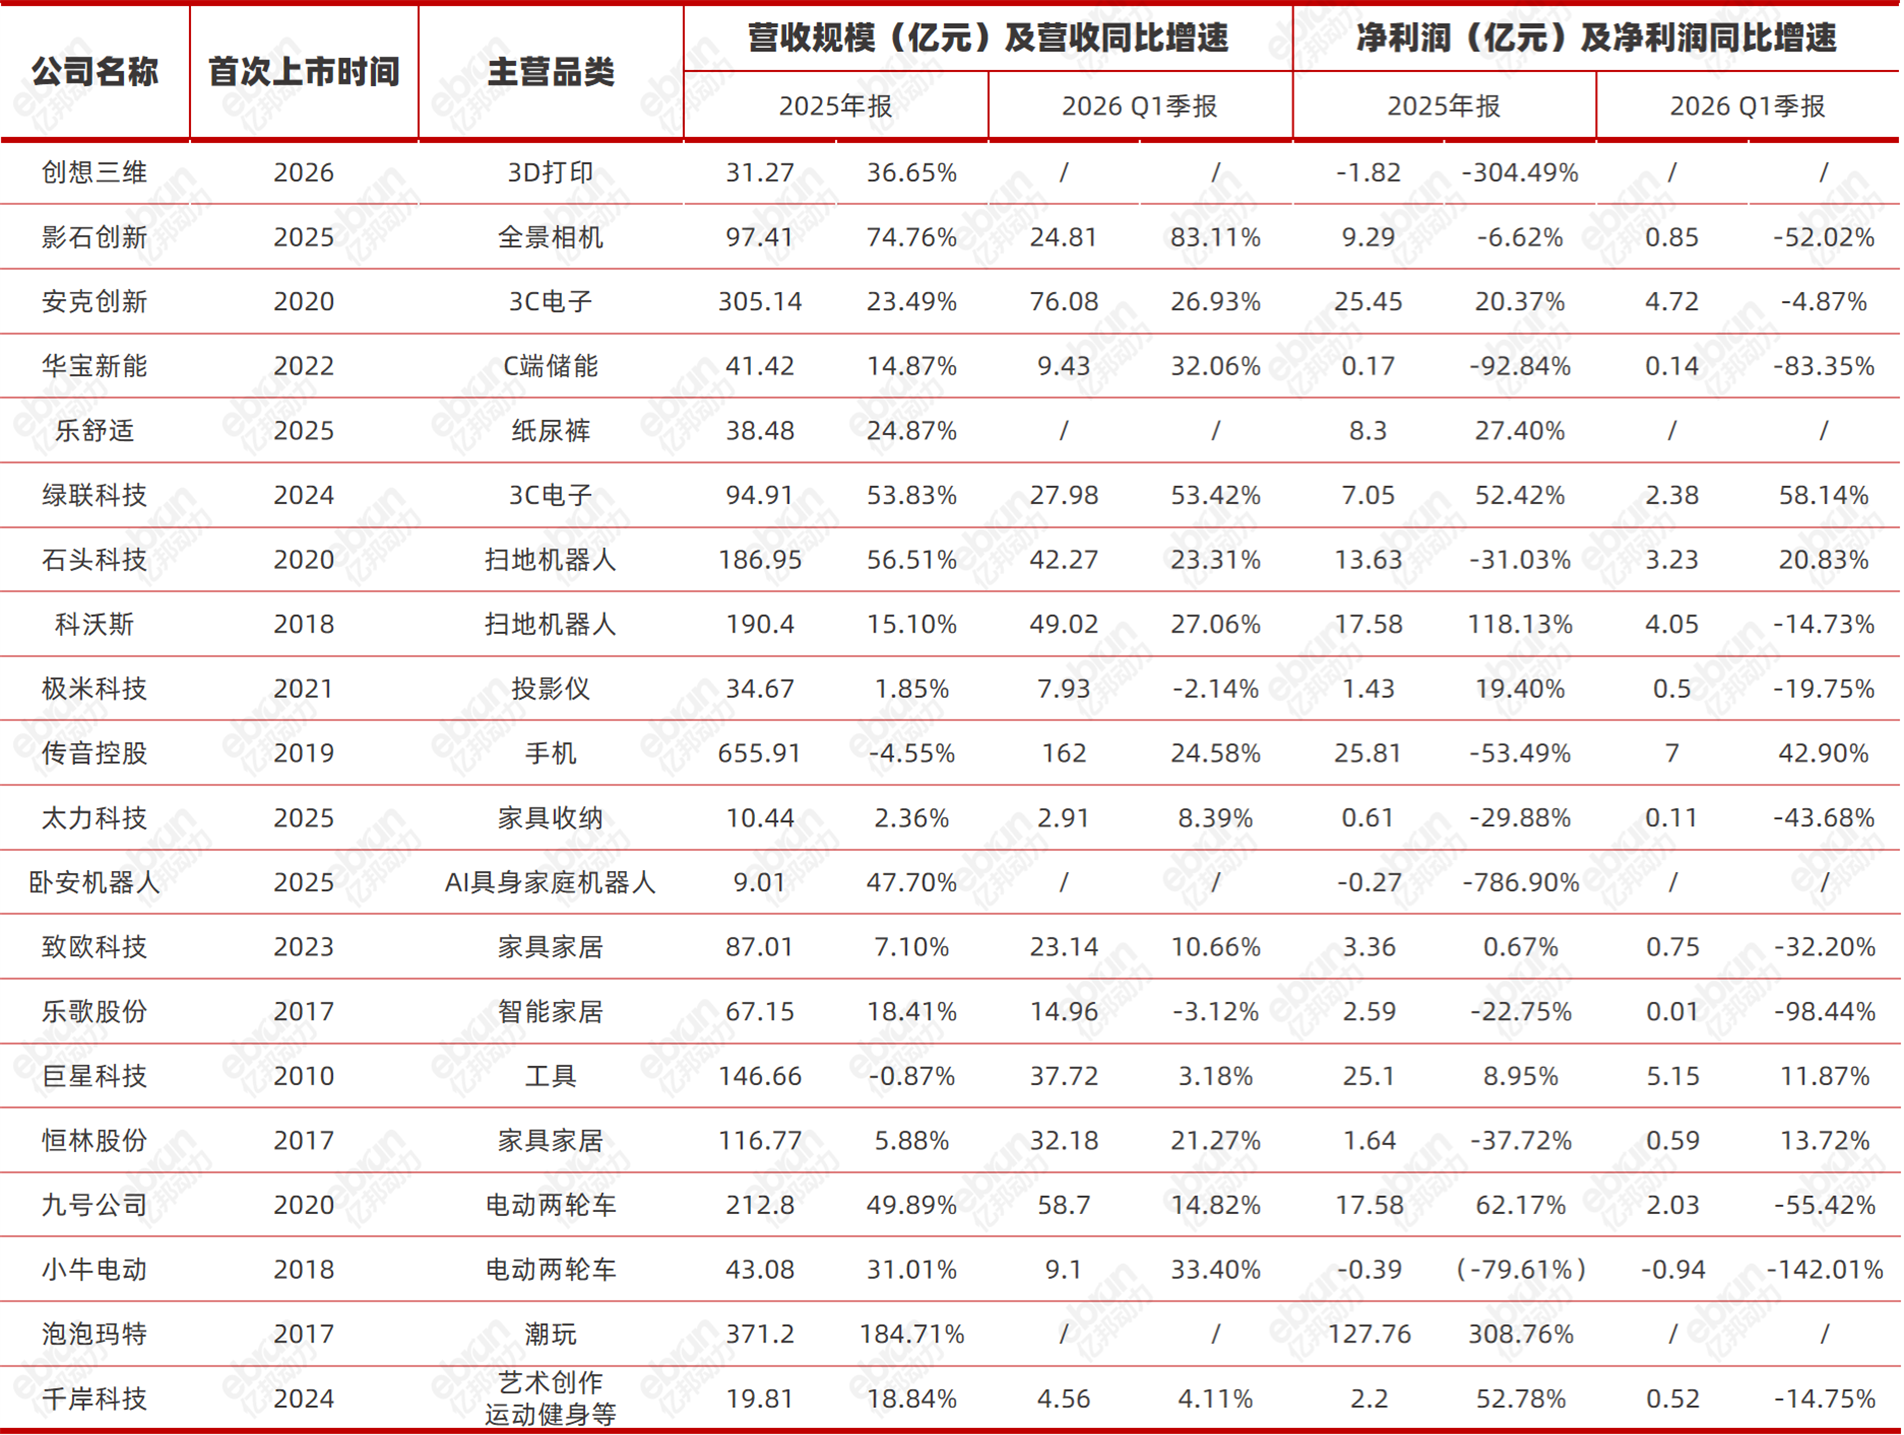
聚焦2025财年,20家代表性跨境品牌交出的成绩单,堪称“分裂”——喜忧参半,冷暖自饮。

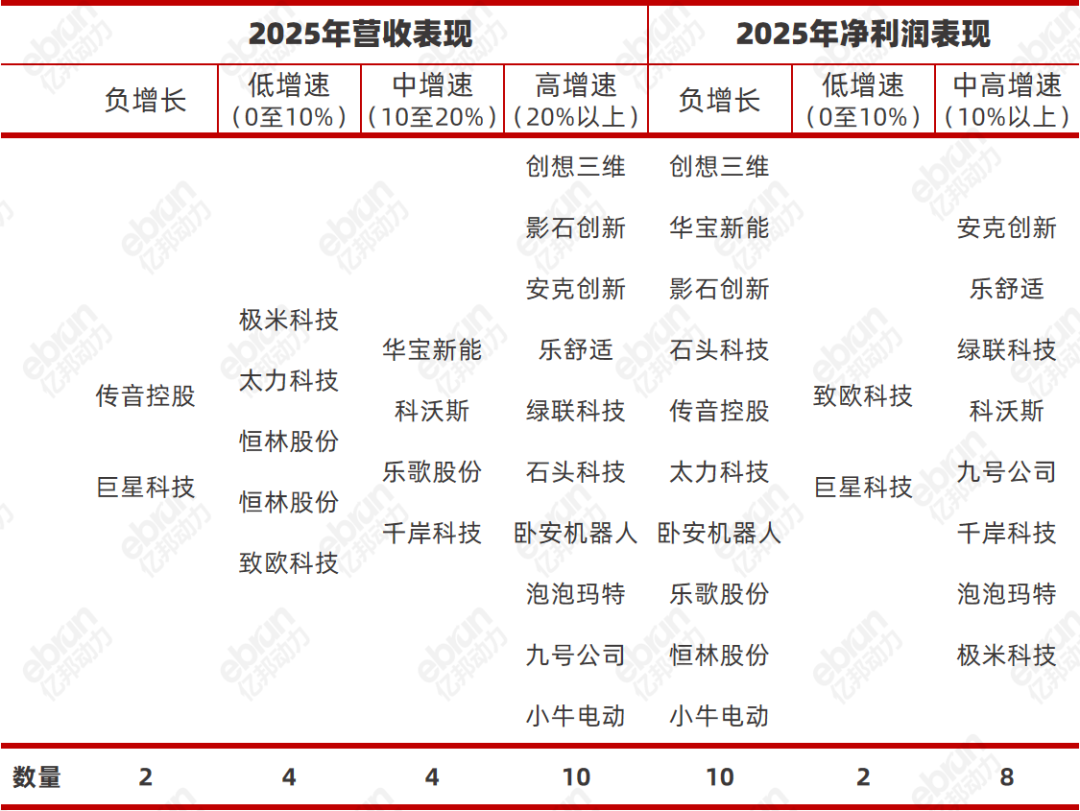
营收侧,一片飘红:14家企业迈入同比增长10%以上的“中高增速区”;其中,泡泡玛特、影石创新、石头科技等个中翘楚更是狂飙猛进,增幅超50%。

当视角切到利润侧,画风骤变:能够实现10%以上的中高增速的企业仅剩8家;低增速乃至负增速成为常态——利润负增长的企业多达10家。

整体而言,2025年营收和利润双双正向增长的企业共有8家;而盈利能力不佳者——或增收不增利、或利润增幅甚微、或营收利润“双杀”,甚至仍在亏损的——多达11家。
图片

典型案例,各有各的剧本。

有的选择主动“放血”、进行市场鏖战。例如,影石创新2025年营收狂飙近七成,净利润却有所下降。根源在于一场不惜成本的未来押注——研发投入翻倍至15.3亿元,销售费用增长103%,吞噬了大部分利润。这并非经营失速,而是“饱和式投入”的积极扩张战略:用短期的利润损耗,换取长期的话语权。代价虽大,但故事远未结束。

石头科技的营收狂欢伴随着高达三成的利润跌幅:为了在扫地机器人赛道的白热化内卷中笑到最后,其销售费用增速远超营收。在价格战影响下,其中低端产品占比提升,叠加售后成本上升,主业毛利率跌至五年来的冰点。

另一些企业,则是被动迎接供应链的惊涛骇浪。

传音控股遭遇多年来罕见的风暴:非洲主战场战事升级,小米、OPPO等对手步步紧逼,公司不得不加大营销与渠道投入,以守住阵地。然而,真正的利刃来自上游——存储芯片等核心元器件价格暴涨,直接刺穿手机业务的成本防线。

华宝新能则被关税战风暴正面击中。地缘局势剧烈波动,出口成本陡增;国际汇率剧烈震荡,财务费用暴涨近七倍。与此同时,为守住品牌基本盘、培育阳台光储新品类,其在仓储、备货、营销上的大手笔投入,也构成了沉重的短期负担。

而在另一阵列——营收利润双增长的队伍中,既有顶着充电宝召回事件的逆风,依旧稳健盈利、扩张收入规模的安克创新,也有苦熬多个季度、终于走出业务低谷的极米科技。

此外,还有踩中时代风口,同时有实力稳稳接住的幸运儿。比如,泡泡玛特成功突破创始人王宁此前预测的“300亿年营收大关”,利润端更是拿下超300%的同比增长。在其背后,是多个IP的全球性爆火及其海外业务的狂飙猛进。

绿联科技则踩中了AI热潮催生的“存储热”——其消费级NAS产品板块一跃成为公司的新增长极,营收与利润双双取得超50%的增幅。据其在港交所最新招股书披露的数据,2025年,公司已超过业内一众“老前辈”与新锐势力,在消费级NAS赛道一骑绝尘,以断层式领先夺得出货量与零售额的“双料冠军”。
图片

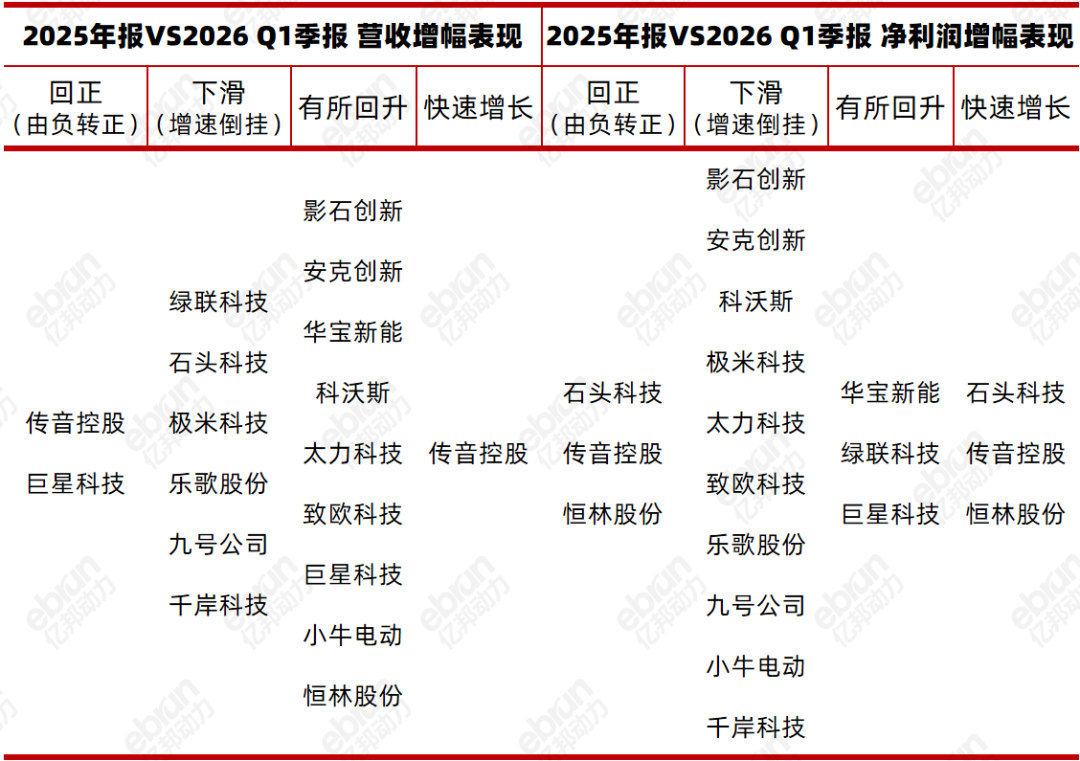
不过,对于目前陷入“增收不增利”困局的品牌而言,转机并非遥不可及。进入2026年第一季度,随着全球贸易震荡趋于缓和、市场确定性逐步回归,叠加企业自身的积极自救,多家品牌已成功摘下“低盈利”“低增长”的帽子。

巨星科技与传音控股双双摆脱营收负增长的下行通道,重回正增长区间。尤其传音控股,Q1净利润同比大增42.9%,一扫去年全年跌幅超50%的颓势。

恒林股份、石头科技的净利润增幅也纷纷转正,较年报数据实现大幅逆转。华宝新能、科沃斯则在既有营收基础上加速扩张,进一步放大了规模优势。
“钱袋回血”可喜,“库存血栓”堪忧?

营收与利润是财报的面子,但真正决定企业能走多远的,是现金流、成本表、库存周转这些里子。

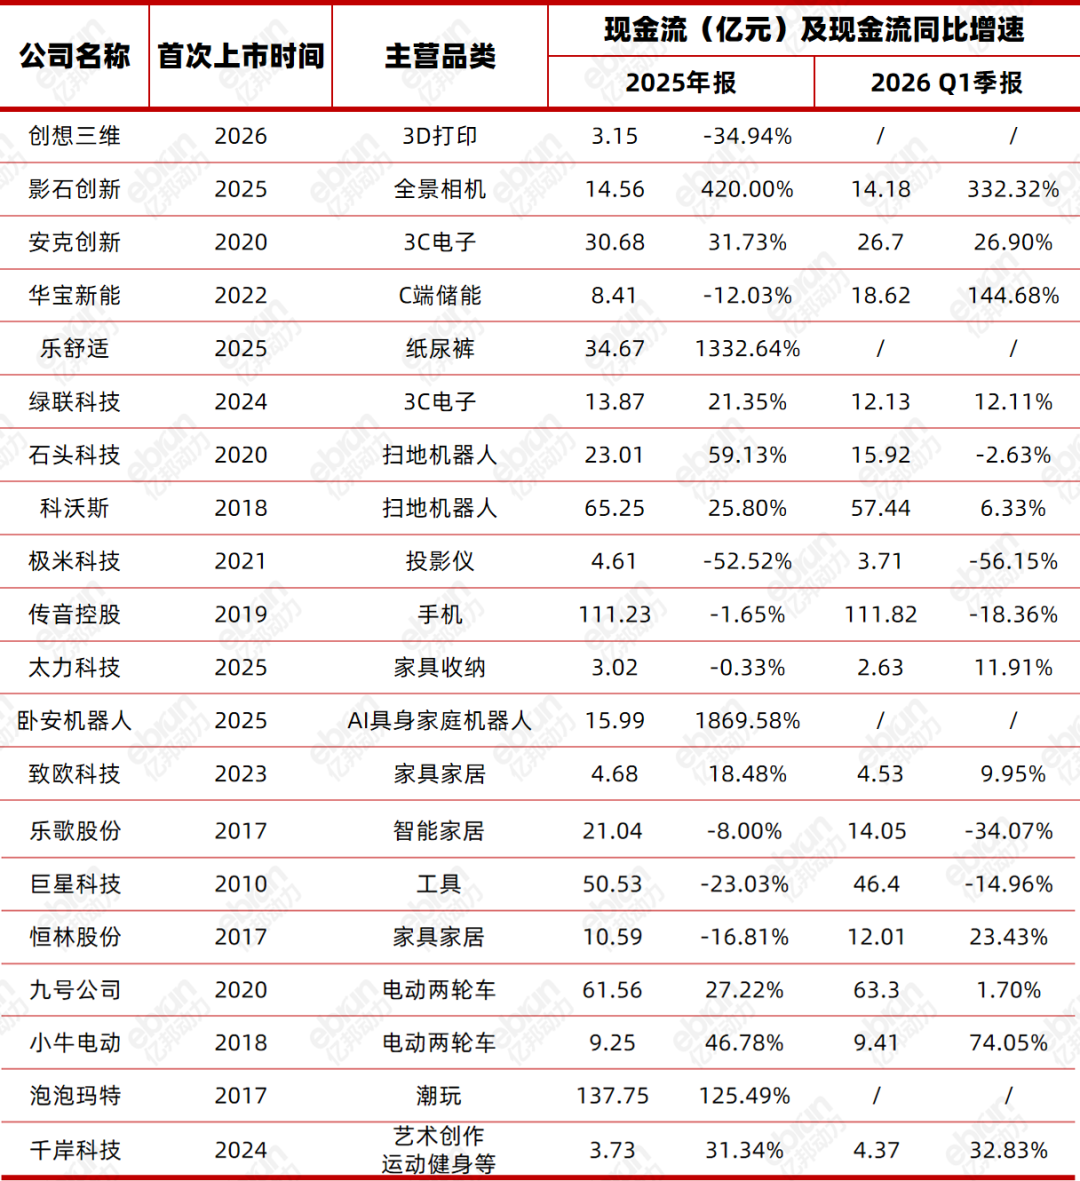
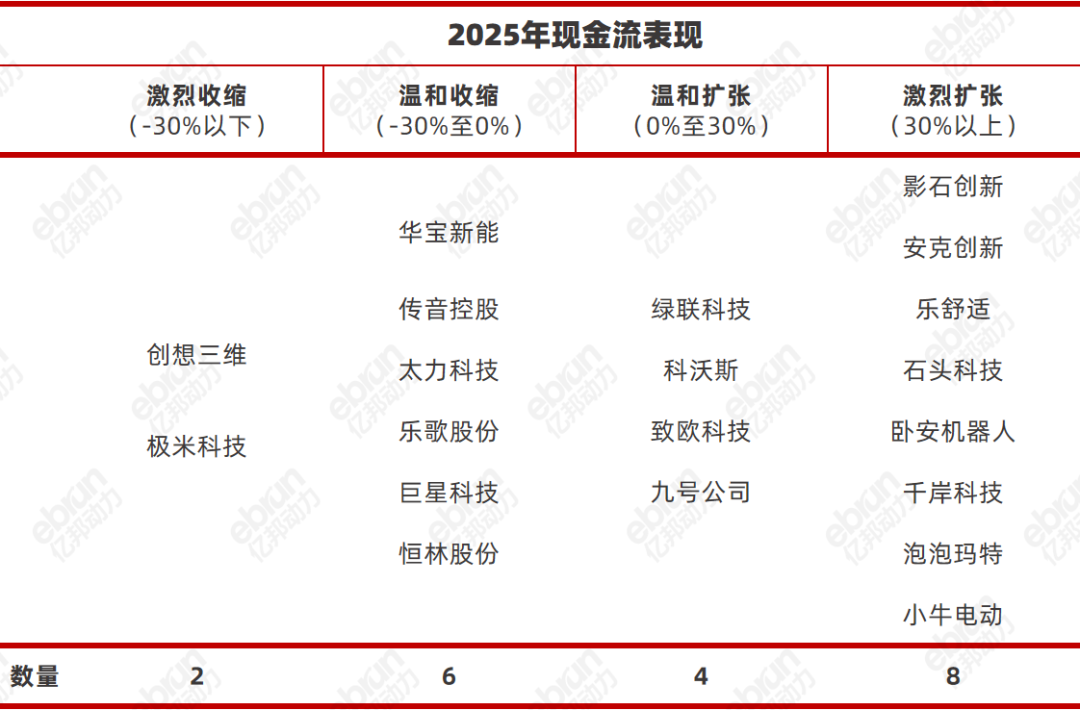
现金流是企业的血液——平时静默流淌,一旦断流,再庞大的资产、再辉煌的营收都会瞬间坍缩。就2025年而言,这些品牌代表们的现金流表现尚可,出现大幅萎缩的仅有两家。其余品牌大多在关税风暴中“捂紧了钱袋子”,完成了资金回笼,或者至少没有严重失血。
图片

其中,乐舒适、卧安机器人以及影石创新,三家公司2025年现金储备实现惊人暴涨,根源出奇一致——全都吃了一口IPO的红利。 但各自的处境和叙事逻辑,却大相径庭。

乐舒适是“IPO募资垒厚安全垫,叠加稳健经营持续造血”的典型案例。作为新兴国家市场的“纸尿裤巨头”,它是一家典型的“现金流防御型”公司,基本盘扎实,过去几年间现金流持续充盈。

卧安机器人则是“钱募得多,烧得也快”的代表。过去一年,其研发开支、销售及分销开支大幅增长。据其披露,未来约66.5%的募资还将继续“烧”在研发上。

影石创新或许是其中最为均衡的案例:经营端造血强劲,经营支出也快速攀升,整体保持着“会挣钱、敢花钱”的姿态。

此外,没有依靠外部资金陡然“暴富”,却依旧实现现金流显著增长的,是泡泡玛特。
图片

现金流是企业的弹药仓,但更重要的是企业能否把子弹打到靶心。就此而言,销售费用和研发费用的支出情况便成为观察企业经营策略的关键窗口。
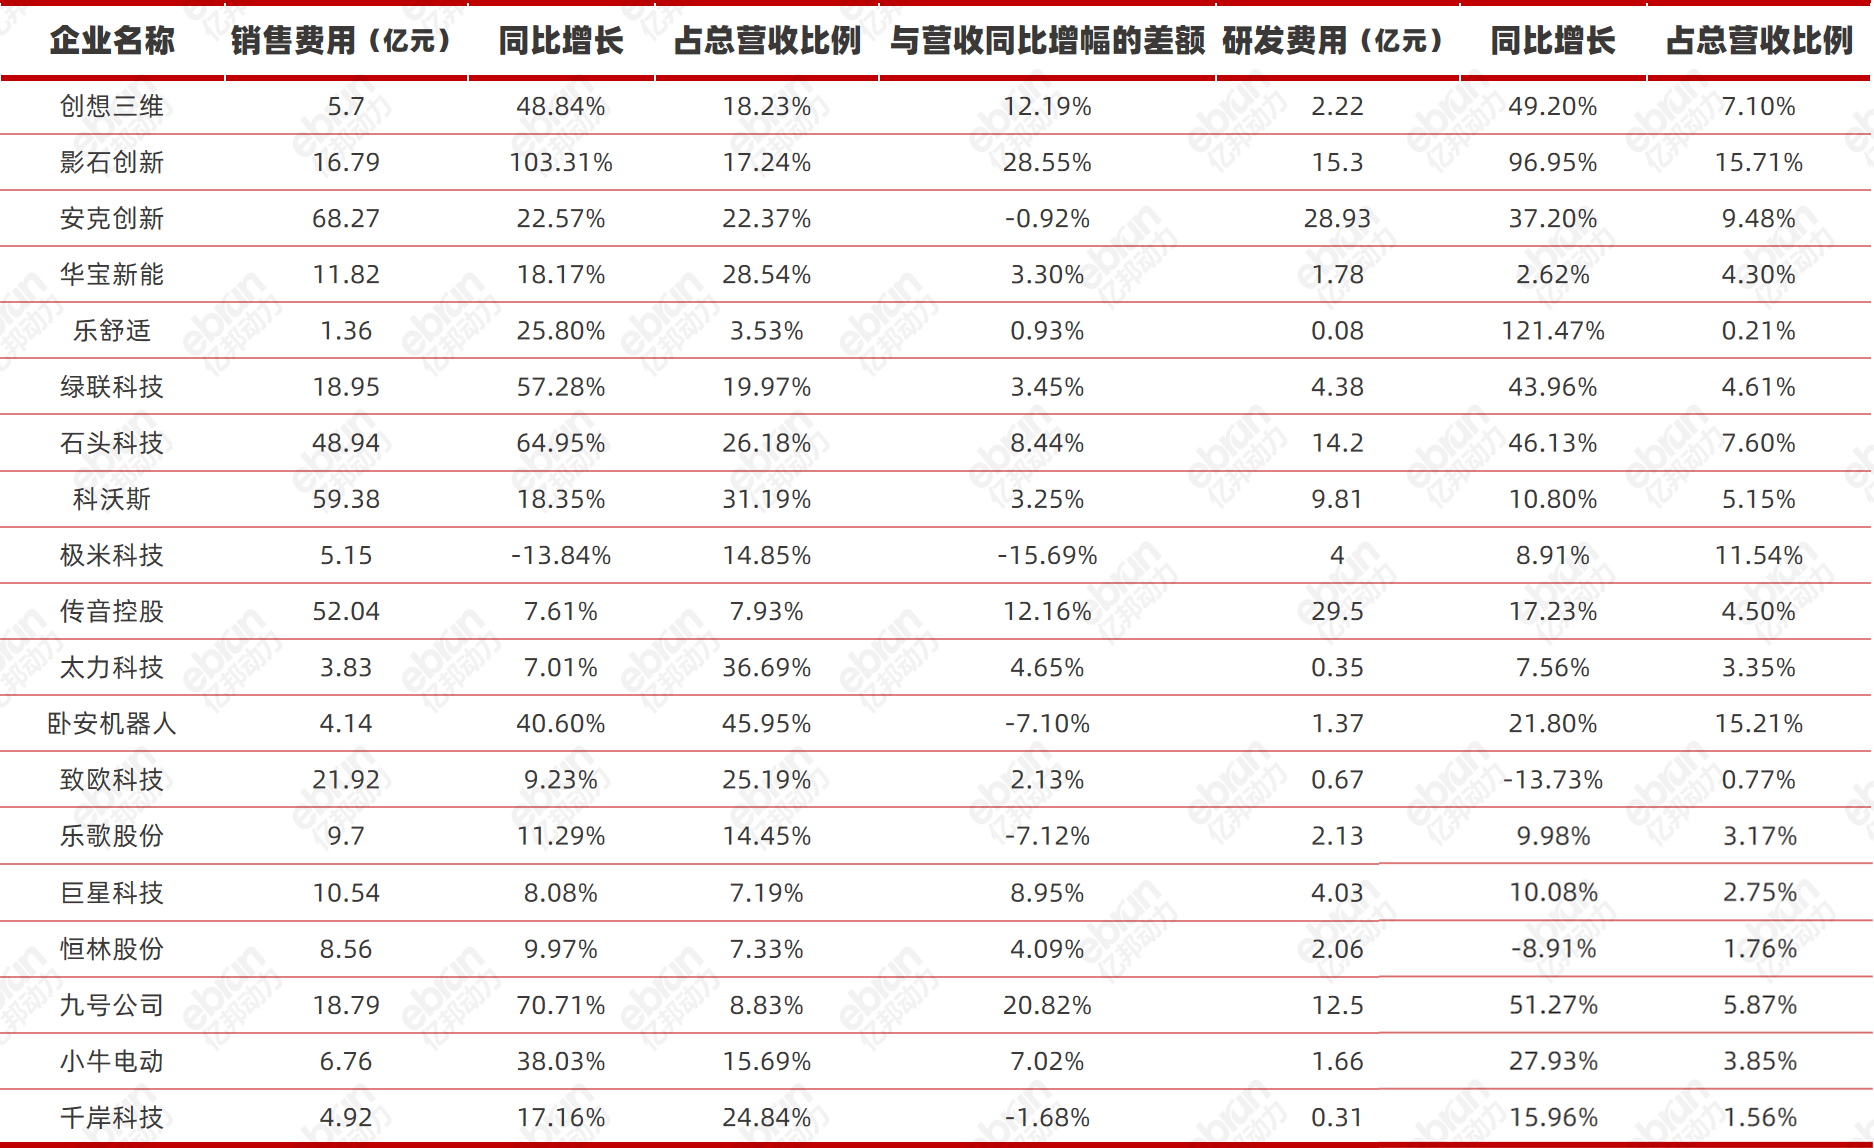
2025年,大多企业在加大营销预算投入,销售成本增幅超过15%的企业多达12家。其中,影石创新、九号公司、石头科技、绿联科技的销售成本涨幅均超过50%。他们要么是新品发布节奏密集,花费大量资金投流、提升品牌曝光度、打造爆款;要么是为渠道大战全面铺网,进军线下,大开门店、抢滩商超货架。

真正做到“销售费用增速低于营收增速”、扩大边际效益的企业不多。根据亿邦动力统计,在这20家品牌中,只有五家能够实现这一目标。

极米科技或许是唯一的另类——2025年销售费用同比减少13.84%。这背后是一套精准节流组合拳:收缩渠道,裁撤大量线下体验店;削减低效投流,不再大水漫灌。

另一方面,将视角转向研发投入,不少企业都乐于在此一掷千金,构筑起足够高的技术与产品护城河。

20家企业中,有超半数在2025年的研发成本同比增幅超过10%。其中,多家企业均斥巨资打造核心技术或开辟全新产品线。例如,创想三维推动3D打印向多色、全彩、多材料方向升级;影石创新开拓云台相机、麦克风、无人机等新品类;九号公司发力机器人、全地形车;石头科技则将产品矩阵拓展至割草机器人、洗衣机。

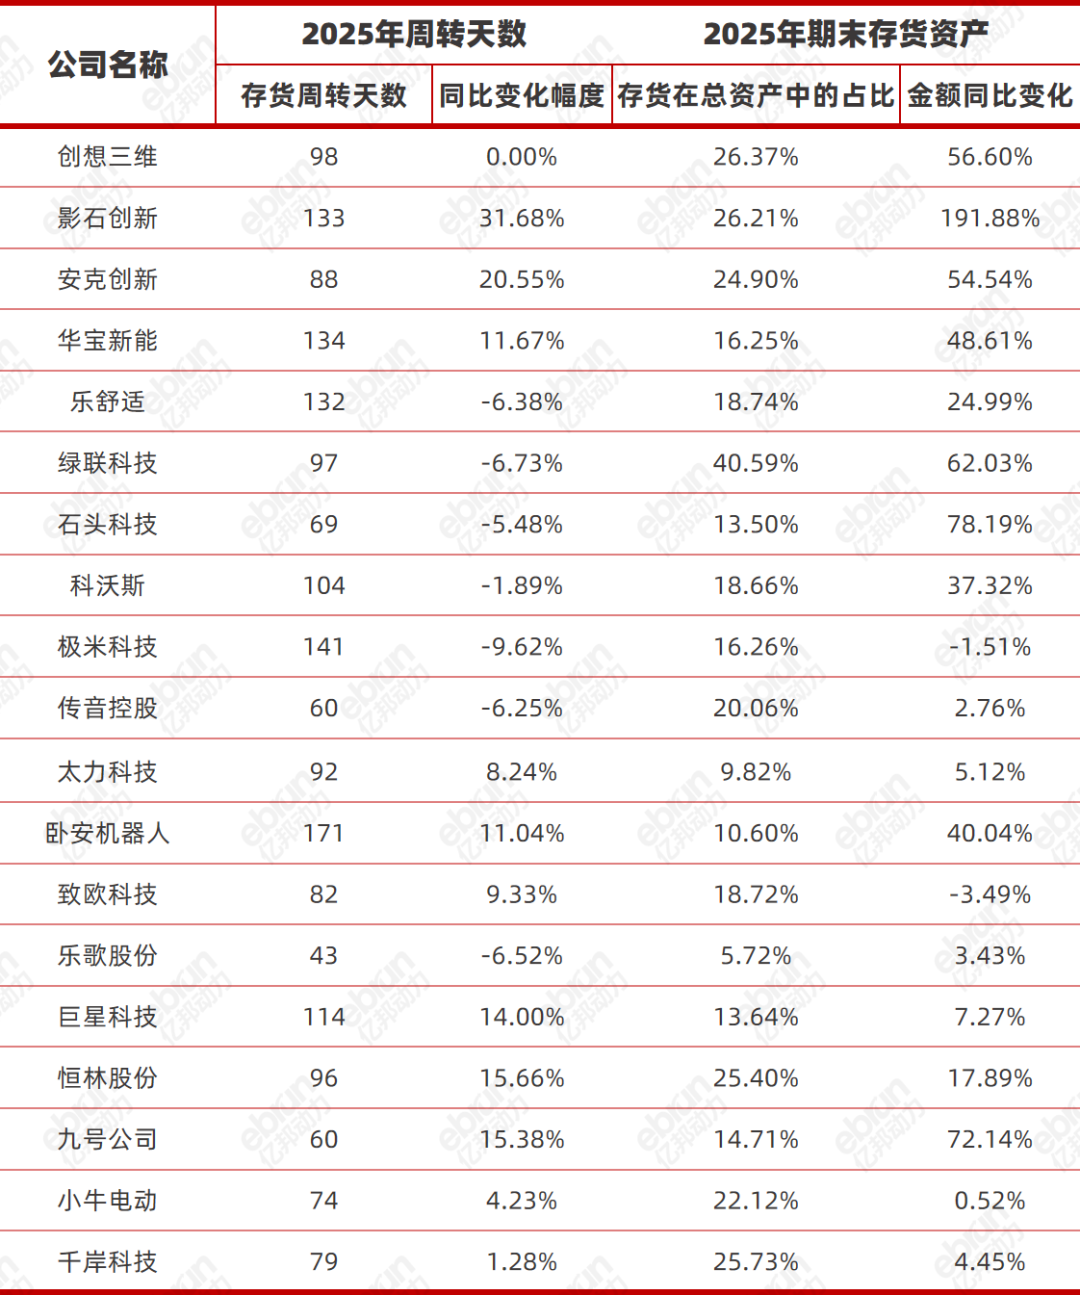
此外,年报数据还揭示了另一个问题:多家企业的库存规模日益放大,而周转效率却没有太大提升。统计显示,2025年,存货周转天数延长的品牌接近半数,而库存金额上涨的则多达九成——其中暴增30%以上的有9家。
图片

大多数企业的官方解释是:为应对关税政策调整及下半年旺季,提前备货。然而,在周转效率未获实质改善的前提下,这批存货究竟能否如期消化、创造出比对冲关税费用更高的利润,仍是问号。

2025年,多个老牌玩家的存货周转天数均增长超过15%。这绝算不上一个积极信号——库存这一“现金流血栓”是否会梗塞企业的资金链路,成为大家必须直面的拷问。
产能出海效果初现,AI加速渗透业务全链路

关税战是2025至2026年搅动跨境赛道的重要变量。对此,诸多品牌企业未雨绸缪,早已加速布局全球供应链——要么出海建厂,要么借力海外代工产能。

据亿邦动力不完全统计,截至2026年第一季度,榜单中已有至少14家企业具备海外产能,或者释放出明确的信号——正在奔赴海外产能的路上。

安克创新在财报中称,自去年7月起,就已经加快全球供应链布局。截至今年上半年,安克创新已经在欧美、中东、澳洲、东南亚、东亚等核心市场完成仓储网络布局。

事实上,早在去年,安克对美出口产品中就有近半数都实现了海外生产。在去年第四季度,其还宣布将进一步落实“全球化柔性供应链”战略,持续强化供应链抗风险能力和响应速度。

与之相似的,绿联科技、石头科技、致欧科技、乐歌股份、华宝新能、九号公司,近年来也纷纷在越南等东南亚国家物色代工厂,实现产能迁移。其中,致欧的东南亚产能已经覆盖超50%的对美出货订单;而极米科技则称,其越南生产基地已经于去年8月下线首台投影仪,工厂设计年产能可达百万台。

相较于不可一蹴而就的产能外迁进程,“大炼AI”或许是各家品牌最喜闻乐见、也上手最快的新潮流。

根据亿邦动力不完全统计,在本次盘点的20家企业中,四分之三的企业都在财报中反复提及“AI”、“人工智能”、“智能化”等关键词。而且,从其指涉范围来看,AI的应用边界早已超越“产品+AI”、“服务+AI”的范畴,一路从研发实验室,上溯至企业日常运营链路的方方面面。

以致欧为例,其在财报透露,现已研发落地超80个智能体,深度覆盖产品研发、供应链管理、营销销售、财务核算、IT软件开发及数据分析等全业务领域。为了实现AI赋能核心业务,致欧公司内部达成了“自管理层向下延伸至全体员工、100%技术赋能”的目标,彻底用AI Agent重塑了公司的日常运作模式。

与之相似的,同样利用AI改造企业中台的,还有影石创新、传音控股、科沃斯等企业。尤其是科沃斯,甚至提出了“推动公司转型为由AI原生员工与AI原生组织构成的AI原生商业运营体”的战略。

此外,除了赋能营销、优化供应链管理、提升库存预测能力这些常见应用方向以外,还有一些品牌在AI应用上找到了别开生面的新玩法。例如,九号公司就在财报中指出,将利用智能技术持续优化线下门店服务体系,依靠智能化升级与多元化服务,基于终端用户的全生命周期,重塑线下实体店的购物体验。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

广告

下一篇

跨境电商资源对接

《全球跨境电商服务商资源手册》第二期手册现已发布,触达更多资源,了解跨境服务商信息,欢迎点击链接下载。

了解详情

从电动滑板车到载人水上飞行器 坦途科技如何下好“全场景智能出行”这盘棋?

从单一短交通产品品牌,迈向覆盖多场景的智能户外出行生态平台,并发布覆盖水、陆、空全场景的六大产品矩阵.

品牌故事 跨境电商

2026-06-09 15:18:47