



特朗普宣布将全球关税提升至15% 对抗最高法院降税判决
作者:王昱 文章来源:亿邦动力
2026-02-22 16:19
作者:王昱 文章来源:亿邦动力
2026-02-22 16:19

邦小白快读

【亿邦原创】2月22日消息,日前,美国总统特朗普在社交媒体上宣布,将全球统一关税从10%提高至15%。此举发生在最高法院裁定其此前依据《国际紧急经济权力法》(IEEPA)征收的关税大部分违法仅一天后。
他在社交平台Truth Social上发文称:
“该裁决是在经过数月深思熟虑之后作出的,请将本声明视为正式通知:我,作为美利坚合众国总统,将自即日起,把目前对各国征收的10%全球统一关税——其中许多国家几十年来一直在‘剥削’美国而未受到任何报复(直到我出现!)——提高到完全被允许、并经过法律检验的15%水平。”
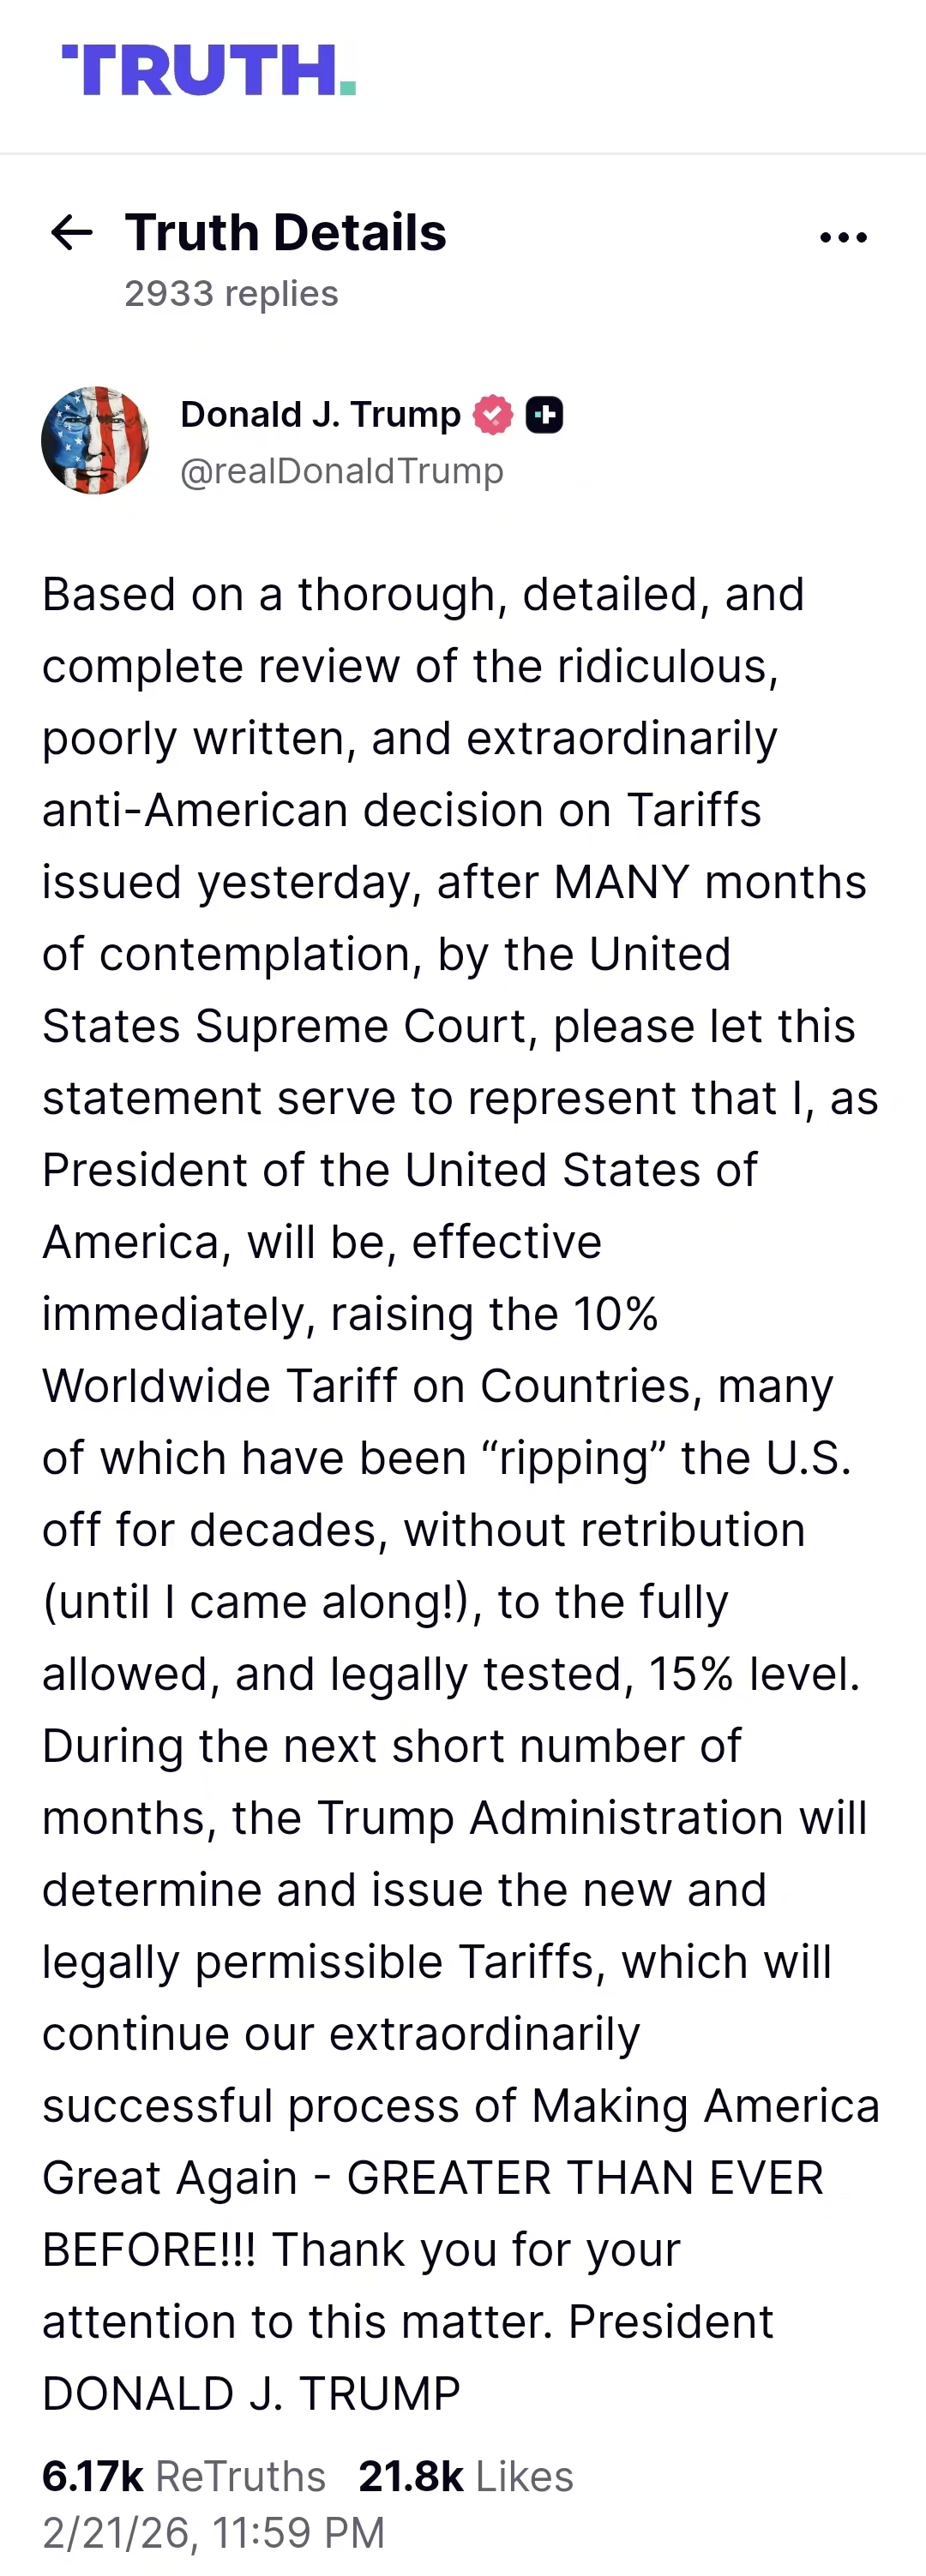
他还补充写道:
“在接下来的几个月内,特朗普政府将确定并发布新的、在法律上允许的关税措施,这将继续我们极其成功的‘让美国再次伟大’进程——比以往任何时候都更加伟大!”
据悉,这是特朗普在最高法院裁定其无权依据《国际紧急经济权力法》(IEEPA)单方面横征高额关税后,第二次提升关税的动作——早在2月21号裁决公布后的几小时内,他就迅速宣布对全球所有国家实施10%统一进口关税。
特朗普本次动用的法律条款是《1974年贸易法》第122条(Section 122 of the Trade Act of 1974)。
这是一项独立于IEEPA的贸易法律工具,本来是为了解决美国出现严重国际收支问题时的紧急措施。
该法律赋予总统三项关键权限:可以对进口商品征收最高15%的关税,可以采取数量限制等贸易措施,但只能持续最多150天,超过150天后,如果要继续实施,必须得到国会批准。
特别值得注意的是,第122条在历史上从未被实际使用过,缺乏司法判例。而且该条款不要求进行通常的行业调查,为总统迅速实施全球关税提供了流程便利。特朗普正是利用相关特性,暂时绕开了最高法院刚刚否定的法律依据。
分析人士指出,尽管存在150天的期限限制,但总统理论上可以允许“当期关税”失效,随即宣布另一场“国际收支紧急状态”,并重新启动新的一轮临时加征——这将构成一个循环加税的闭环。
除了“122条之外”,特朗普还有其他多种政策工具可供利用,以维持高关税环境。
例如“301调查”。《1974年贸易法》的这一条款允许美国贸易代表调查某个国家是否存在不公平贸易行为,并在调查后对其征收关税。特朗普在其第一任期内曾利用这一权限对中国进口商品征收关税,其中许多关税至今仍在执行。理论上,政府可以对一系列国家逐一进行调查,并在调查完成后重新实施关税。
再如《1962年美国贸易扩张法》中的第232条款,允许对威胁国家安全的产品或行业进口实施限制。如果商务部调查认定确实存在威胁,总统可征收关税或采取其他贸易限制措施。特朗普政府曾依据这一条款对多国钢铁和铝产品征收关税,例如欧盟、日韩、巴西、加拿大、墨西哥等。
还有,《1930年关税法》的第338条规定,美国政府可对那些“歧视美国商业活动”的国家商品征收关税。法律条文明确赋予政府这一权力。此外,各类反倾销/反补贴调查(AD/CVD)也被视为可以临时调用的反制手段。
上述法律各自独立,可以针对不同国家、行业、产品、理由分别实施关税或限制。即使某条法律被法院否定(如IEEPA),总统仍能通过其他法律路径继续贯彻加税政策——尤其是在考虑到最高法院单项判决漫长流程的情况下。这极大增加了特朗普利用行政杠杆对抗最高法院的回旋余地。
回顾事件缘由,特朗普不同寻常的激进措施,源于最高法院2月20日以6比3高票通过的对所谓“特朗普关税”的明确否定。
判决指出,IEEPA并未授予总统“全面征收关税”的权力:其虽然允许总统在国家紧急状态下冻结资产、限制交易,但文本中并没有明确授权征收普遍性进口关税——法院认为“关税权”在宪法上属于国会,因此总统“超越法定授权”。
多数意见指出:统一全球关税系“重大经济与政治问题”,必须获得国会的明确授权;行政权不能以“紧急状态”为由扩张至税收领域,关税结构性设计应由立法部门决定。
而在退款问题上,最高法院的裁决虽并未直接命令联邦政府自动退还已征收的关税款项,但法律与财政层面的后续影响正在迅速显现。
根据美国行政法框架,若一项关税措施被认定超越法定授权,相关征收行为在法律上即失去依据,进口商可通过个案诉讼或集体诉讼方式寻求退还已缴税款及利息。不过,退款范围、适用时间以及是否追溯既往,仍取决于下级法院执行程序及财政部的具体安排。
亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
特朗普将全球关税提升至15%的法律依据是什么?
特朗普依据的是《1974年贸易法》第122条。该条款允许总统在美国出现严重国际收支问题时,对进口商品征收最高15%的关税,但措施最多持续150天,超过期限需国会批准。
最高法院为何裁定特朗普之前的关税措施违法?
最高法院于2月20日以6比3裁定,特朗普依据《国际紧急经济权力法》征收普遍性关税超越了法定授权。法院认为,关税权属于国会,总统不能以紧急状态为由扩张至税收领域。
特朗普政府还有哪些维持高关税的政策工具?
除第122条外,特朗普还可利用“301调查”、《1962年贸易扩张法》第232条(国家安全)、《1930年关税法》第338条以及反倾销/反补贴调查等独立法律工具分别实施关税。
下一篇


推开莎玛丽丹的门 读懂巴黎的慢奢侈
?今年春节,我没有随大流奔赴传统年节目的地,而是走进巴黎塞纳河畔的莎玛丽丹(La Samaritaine)。这是一场关于奢侈如何通过空间、历史与服务,悄然构建深层消费认同的沉浸式体验。
2026-02-21 21:47:59









