



亚马逊首次披露卖家对公税务报告 报表数据与后台不符系常见现象
作者:王昱 文章来源:亿邦动力
2025-12-23 17:09
作者:王昱 文章来源:亿邦动力
2025-12-23 17:09

邦小白快读



【亿邦原创】12月23日消息,日前,不少卖家反馈,已收到亚马逊发送的邮件《查看您2025年7月至9月的中国税务报告》。
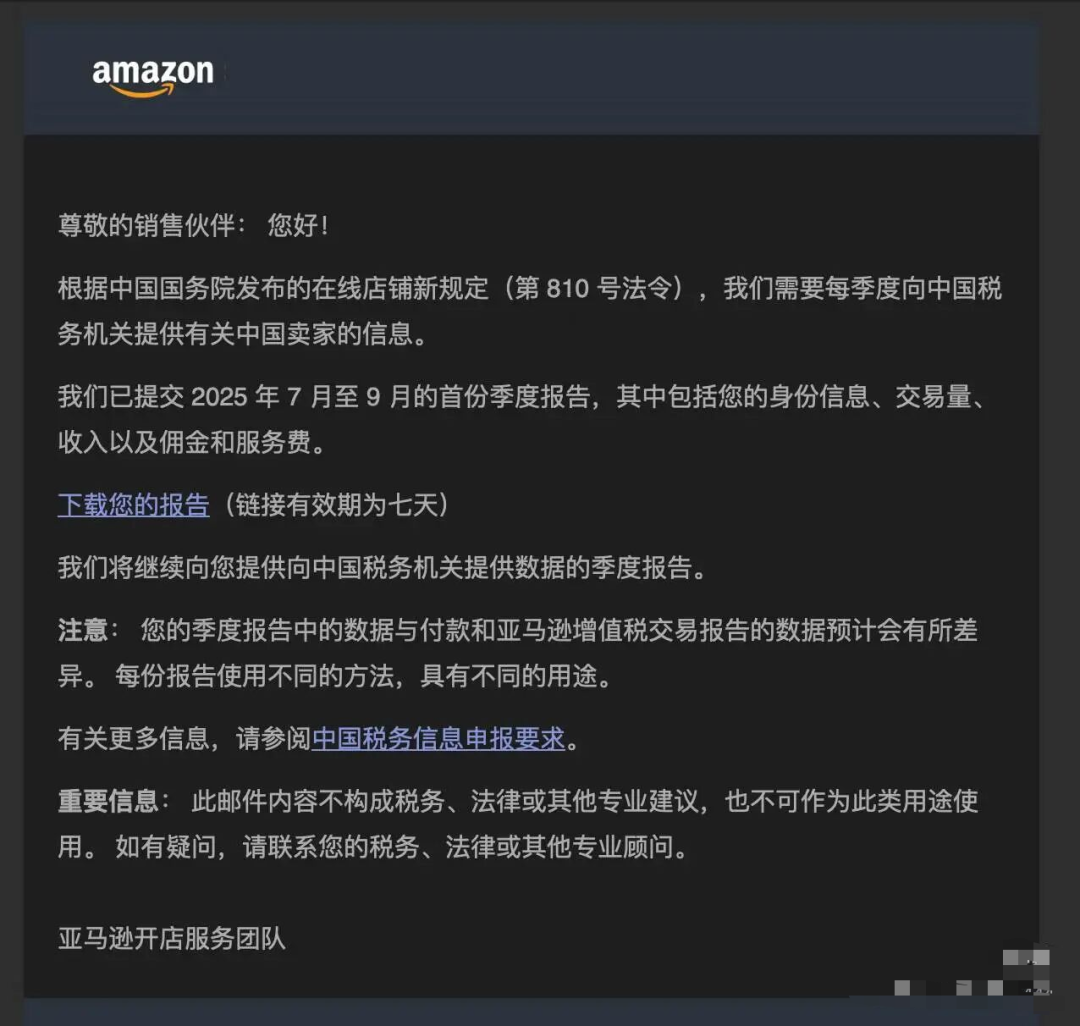
邮件指出,根据中国国务院发布的在线店铺相关规定(第810号法令),平台需按季度向中国税务机关提供有关中国卖家的信息。邮件同时明确:亚马逊已提交2025年7月至9月的首份季度报告,并向卖家提供报告下载入口。
打开“下载您的报告”链接,卖家就可以查看到亚马逊向中国税局报送的数据,其中包含卖家记号、亚马逊站点、公司名称、统一社会信用代码/纳税人识别号、季度、收入总额、退款金额、收入净额、支付给平台的佣金服务费合计金额、交易(订单)数量等10个维度的信息。
据卖家反馈,以往在与税务部门核对时,税务系统显示的亚马逊销售额通常高于后台的net income,而平台向税务机关提交的数据口径长期不够透明,使卖家难以解析差额,也无法向税务部门提供有效说明。
针对这一问题,此次亚马逊在邮件中特别明确提示,季度税务报告的数据与卖家付款报告以及增值税交易报告的数据可能存在差异,原因在于不同报告的统计方法与用途存在差别。
配套说明解释称,差异主要体现在收入统计方式、归集时间以及收入与费用定义的范围上。
首先,收入计算口径存在明显不同。
税务报告中的收入并非以后台常用的净收入或实际到账金额为基础,而是按照订单维度进行汇总。例如,在“亚马逊物流收入计算”中,平台会根据订单配送至买家当天的中央平台汇率计算全球销售收入。因此,即便是同一笔交易,后台结算金额仍可能与税务报表不完全一致。
其次,归集时间的选择也可能导致数字差异。
季度税务报告通常以订单发货日期确定申报期,而卖家日常对账更常依赖结算周期或打款周期。结果,同一订单可能被分配到不同的时间区间,使不同报表中的数据出现错位。
除此之外,收入与费用的定义边界也不尽相同。
季度税务报告的“收入”口径覆盖更广,不仅包括商品销售收入,还包括运费(shipping fees)、礼品包装费(gift wrap fees)、折扣(discounts)、税费(taxes)以及附加费(surcharges)。
而佣金与服务费总额则包含推荐费(referral fees)、配送费(fulfillment fees)、跨境运输费(cross-border shipping fees)、监管广告费(regulatory advertising fees)以及月度订阅费(monthly subscription fees)。
针对数据差异,一位财税服务商指出,“卖家在核对亚马逊对公报表时发现款项差异是普遍现象”。
他表示,复核亚马逊推送逻辑时(含税金额、不减去退款等),各类店铺均存在差异,而卖家无需追求与亚马逊后台完全一致,只要自有确认收入的逻辑符合税务要求且保持连续性即可。
亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
亚马逊向中国卖家提供的税务报告包含哪些信息?
报告包含卖家记号、亚马逊站点、公司名称、统一社会信用代码、季度、收入总额、退款金额、收入净额、平台佣金服务费合计金额、交易订单数量等10个维度的信息。
亚马逊税务报告数据与卖家后台数据差异的原因有哪些?
差异主要源于三方面:收入统计方式不同(按订单维度汇总)、归集时间不同(发货日期vs结算周期)、收入与费用定义范围不同(税务报告涵盖更广的费用项目)。
卖家应如何应对亚马逊税务报告与后台的数据差异?
卖家无需追求与后台数据完全一致,重点应确保自有确认收入的逻辑符合税务要求且保持连续性,数据差异是普遍现象。
下一篇


有些生意 为什么注定要远离流量?
2025年,美业商家似乎已从一场流量的幻梦中惊醒。由于流量价格上涨和获客并不精准,他们不再将线上流量看作获客风口和业务增量的主要来源,而是选择另一套玩法。









