• 亿邦公众号
    • APP下载

当低价不再万能:东南亚电商告别“力大砖飞” 进入“正规军”时代?

作者:王浩然 文章来源:亿邦动力

2025-12-15 17:36

作者:王浩然 文章来源:亿邦动力

2025-12-15 17:36

邦小白快读

EN
全文速览

东南亚电商市场正从低价竞争转向正规化运营,消费者对频繁促销已显疲态。

1.平台竞争胶着:淘宝凭借低价、包邮和丰富供给在东南亚崛起,冲击Shopee等平台;Shopee发力直播和短视频,Lazada整合第三方流量如Grab广告,但促销常态化导致消费者兴趣减弱。

2.消费者行为变化:消费者追求极致低价但质量要求不高,促销活动如8.8、9.9等频繁,但经济不明朗和通胀削弱消费劲头;Temu虽进入市场但未成主流,因缺乏新刺激点。

物流和支付面临重大挑战,影响电商履约效率。

1.物流问题:雨季和洪水导致配送困难,百世等物流商采用摩托车和汽车组合策略,需提前规划配送时间;马来西亚要求送货上门和签收,丢件率高,分拨中心选址依赖本地关系。

2.支付不便:电子支付未普及,依赖现金和信用卡;银行支付流程繁琐耗时,COD方式流行但退货率高,增加成本;Shopee Pay在部分场景受认可,但诈骗风险高。

品牌和直播电商正走向正规化,提供实操启示。

1.品牌策略:从白牌转向正规军,需供应链优化和本地化,如安踏通过仓配一体化改善体验;日韩品牌主导美妆类目,中国品牌需甩掉包袱本土化。

2.直播趋势:店播兴起,标准化流程提升稳定性,Shopee推浮窗功能增强互动;达播颓势,因缺乏超头主播,红毛猩猩培养销售型主播,两周可上岗,收入中等。

东南亚消费趋势显示消费者偏好低价但接受中等质量,品牌需强化营销和渠道建设。

1.消费趋势:消费者追求便宜商品,促销常态化但刺激减弱;通胀和经济不明朗影响购买力,品牌需差异化定位,如结合本地文化如斋月。

2.用户行为:淘宝因低价和包邮受欢迎,Shopee靠本地化配送维持优势;消费者对品牌认知弱,日韩品牌占主导,中国品牌需本地化改造,如Sam Edelman适配舒适设计。

品牌渠道建设和产品研发需注重正规化与本土化。

1.渠道建设:线上线下协同是关键,门店直播可提供信任背书,但团队冲突需解决;品牌如安踏通过仓配一体化提升体验,进入商场渠道。

2.产品研发:针对本地需求改造产品,如美妆类需质量口碑;定价竞争激烈,获客成本上升,品牌应投资建设而非过度促销。

品牌营销需创新以脱颖而出。

1.营销策略:利用直播电商,店播更稳定且平台推流;内容本地化,如红人内容和客服标准化。

2.风险提示:市场饱和导致SKU相似,广告拥挤;品牌需建立独特形象,避免速生速死。

东南亚市场增长机会与风险并存,卖家需应对消费需求变化和政策环境。

1.增长市场:淘宝崛起提供新渠道,满99包邮吸引消费者;直播电商如Shopee Live和TikTok Shop增长快,极兔物流单量接近Shopee。

2.消费需求变化:消费者偏好低价和丰富供给,但促销疲软;经济因素削弱消费,需关注真实便宜而非大促。

事件应对措施和可学习点来自最新商业模式。

1.应对措施:物流挑战如天气影响,百世采用SOP培训客服和规划配送;支付问题可推COD但退货率高,需优化流程。

2.可学习点:店播模式标准化,不依赖主播流量;红毛猩猩主播培训两周上岗,收入稳定;线上线下结合模式开始跑通。

风险提示和合作方式需重视。

1.风险提示:促销常态化降低效果,获客成本比五年前高;政策变化如平台补贴减少,仅KA商家有对接;物流丢件率考核严格。

2.机会提示:正规化运营如供应链管控;合作方式包括与物流商如百世合作仓配,或与服务商如飞书深诺优化留存。

产品生产和设计需求聚焦本土化与供应链优化,电商提供商业机会。

1.产品需求:消费者偏好舒适和本地化设计,如Sam Edelman鞋履改造;美妆类日韩品牌主导,工厂需提升质量口碑。

2.设计启示:针对东南亚缺货阶段,开发丰富品类;避免过度饱和SKU,专注差异化。

商业机会来自数字化和电商推进。

1.电商启示:仓配一体化如安踏案例,可改善履约;物流挑战如洪水,需选址高地分拨中心。

2.推进数字化:直播电商趋势,店播标准化流程可复制;工厂可参与供应链,如百世配送大件商品。

机会与风险并存,需适应市场变化。

1.机会:线上渠道扩张,如淘宝供给丰富;线下结合线上,门店直播提供新场景。

2.风险:人工问题如员工积极性低,招聘难;生产成本上升,获客成本高。

行业发展趋势显示电商正规化和直播兴起,服务商需解决客户痛点。

1.行业趋势:从低价竞争转向正规军时代,供应链和管控加强;直播电商店播接受度增,达播颓势。

2.新技术:视频流量提升,如Shopee视频播放量几千浏览;标准化话术流程,红毛猩猩主播培养两周上岗。

客户痛点包括物流支付难题和获客挑战。

1.物流痛点:天气影响履约,洪水导致配送中断;最后一公里要求送货上门,丢件率高。

2.支付痛点:电子支付未普及,银行流程繁琐;COD方式退货率高,增加成本。

解决方案需针对痛点提供定制服务。

1.物流方案:如百世培训客服SOP,规划配送时间;海外仓管理如元仓平衡民族节假日。

2.获客方案:优化留存而非单纯获客,如品牌建设;媒介投放本地化建模,归因框架简化。

商业对平台的需求和问题聚焦履约与差异化,平台需调整最新做法。

1.需求:消费者要求低价和丰富供给,淘宝包邮服务受欢迎;商家需健康利润增长,避免过度促销。

2.问题:物流支付基建破碎,如洪水影响;促销疲软,缺乏新刺激点。

平台最新做法包括视频化和流量整合。

1.运营管理:Shopee推Live和Video标签栏,Lazada整合Grab等第三方流量;招商变化,仅KA商家有官方对接,补贴减少。

2.风向规避:差异化促销结合本地文化;平台推流店播,如Shopee浮窗功能增强互动。

风险规避和机会提示需平衡。

1.风险:获客成本上升,广告拥挤;政策如考核丢件率严格。

2.机会:直播电商正规化,店播更稳定;线上线下协同,如门店直播模式。

产业新动向显示东南亚电商进入正规军时代,新问题涉及基建和政策。

1.产业动向:告别力大砖飞低价模式,转向供应链优化和正规化;直播电商店播兴起,达播衰退。

2.新问题:基建破碎如物流受天气制约,支付不便;电子诈骗盛行,银行支付流程低效。

政策法规建议和启示需关注市场变化。

1.政策启示:平台补贴减少反映健康利润转向;需政策支持物流基建,如快递柜推广。

2.商业模式:线上线下深度结合,如门店直播提供信任背书;但团队冲突需机制解决。

研究价值在于案例和趋势分析。

1.案例:淘宝崛起案例,百世物流应对洪水;红毛猩猩主播标准化。

2.趋势:消费者疲软促销,经济因素影响;品牌本土化如Sam Edelman,中国品牌机会少。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Southeast Asia's e-commerce market is shifting from low-price competition to formalized operations, with consumers showing fatigue towards frequent promotions.

1. Platform competition remains intense: Taobao is gaining ground in Southeast Asia with its low prices, free shipping, and extensive product range, challenging incumbents like Shopee. Shopee is focusing on live streaming and short videos, while Lazada integrates third-party traffic like Grab ads. However, the normalization of promotions is diminishing consumer interest.

2. Evolving consumer behavior: Consumers seek rock-bottom prices but have lower quality expectations. Frequent sales events (e.g., 8.8, 9.9) are common, but economic uncertainty and inflation are dampening spending enthusiasm. Temu's entry has yet to become mainstream due to a lack of novel appeal.

Logistics and payment systems face significant challenges, hampering e-commerce fulfillment efficiency.

1. Logistics hurdles: The rainy season and floods cause delivery disruptions. Logistics providers like Best Inc. employ mixed strategies using motorcycles and cars, requiring advanced delivery planning. Malaysia mandates doorstep delivery and signatures, leading to high parcel loss rates. Distribution center locations often depend on local connections.

2. Payment inconveniences: Digital payments are not yet widespread, with reliance on cash and credit cards. Bank transfer processes are cumbersome and time-consuming. Cash-on-delivery (COD) is popular but results in high return rates, increasing costs. Shopee Pay is gaining acceptance in certain scenarios but faces high fraud risks.

Brands and live-streaming e-commerce are moving towards standardization, offering practical insights.

1. Brand strategies: The shift from generic brands to established players requires supply chain optimization and localization. For example, Anta improved customer experience through integrated warehousing and delivery. Korean and Japanese brands dominate beauty categories, prompting Chinese brands to shed old perceptions and localize effectively.

2. Live-streaming trends: In-house store broadcasts are rising, with standardized processes enhancing stability. Shopee's pop-up features boost interactivity. Influencer-led streaming is declining due to a lack of top-tier hosts. Companies like Orangutan Agency train sales-focused hosts in two weeks, offering moderate income.

Southeast Asian consumer trends indicate a preference for low prices with acceptable mid-range quality, necessitating stronger marketing and channel development for brands.

1. Consumption trends: Consumers prioritize affordability, but frequent promotions are losing impact. Inflation and economic uncertainty affect purchasing power, requiring brands to differentiate through strategies like integrating local cultural elements (e.g., Ramadan).

2. User behavior: Taobao gains popularity with low prices and free shipping, while Shopee maintains an edge via localized delivery. Weak brand awareness favors Japanese and Korean brands, urging Chinese brands to adapt locally—exemplified by Sam Edelman's comfort-focused redesigns.

Brand channel development and product R&D must emphasize formalization and localization.

1. Channel building: Omnichannel synergy is key. In-store live streams build trust but require resolving team conflicts. Brands like Anta enhance experiences through integrated warehousing, facilitating entry into mall channels.

2. Product R&D: Tailor products to local needs, such as emphasizing quality reputation in beauty. With fierce pricing competition and rising customer acquisition costs, brands should invest in long-term building over excessive promotions.

Marketing innovation is crucial to stand out.

1. Marketing strategies: Leverage live-streaming e-commerce, where in-store broadcasts offer stability with platform support. Localize content, including influencer collaborations and standardized customer service.

2. Risk alerts: Market saturation leads to similar SKUs and ad clutter. Brands must cultivate unique identities to avoid rapid obsolescence.

Southeast Asia's market offers growth opportunities alongside risks, requiring sellers to adapt to shifting consumer demands and policy environments.

1. Growth markets: Taobao's rise provides new channels, with free shipping thresholds (e.g., spend 99) attracting buyers. Live-streaming platforms like Shopee Live and TikTok Shop are expanding rapidly, while J&T Express's order volume nears Shopee's scale.

2. Changing consumer demands: Buyers favor low prices and variety, but promotion fatigue is setting in. Economic factors weaken consumption, emphasizing the need for genuine affordability beyond flash sales.

Actionable insights and learnings emerge from recent business models.

1. Countermeasures: Address logistics challenges like weather disruptions through SOP-trained customer service and delivery planning (e.g., Best Inc.'s approach). Mitigate payment issues by optimizing COD processes despite high return rates.

2. Learnings: Standardize in-store live streaming to reduce reliance on influencer traffic. Models like Orangutan Agency's two-week host training yield stable incomes. Hybrid online-offline models are gaining traction.

Risk warnings and collaboration models require attention.

1. Risks: Promotion saturation reduces effectiveness; customer acquisition costs are higher than five years ago. Policy shifts include reduced platform subsidies, with official support limited to key accounts. Logistics loss rate metrics are stringent.

2. Opportunities: Formalized operations like supply chain control. Partnerships with logistics providers (e.g., Best Inc. for warehousing) or service firms (e.g., Flywheel Digital for retention optimization) offer advantages.

Product manufacturing and design demands focus on localization and supply chain optimization, with e-commerce unlocking commercial opportunities.

1. Product needs: Consumers prefer comfort and localized designs, as seen in Sam Edelman's footwear adaptations. Japanese and Korean brands lead beauty categories, pushing factories to prioritize quality reputation.

2. Design insights: Develop diverse categories to address stock-out phases in Southeast Asia. Avoid oversaturated SKUs by focusing on differentiation.

Business opportunities arise from digitalization and e-commerce advancement.

1. E-commerce insights: Integrated warehousing and delivery (e.g., Anta's model) can improve fulfillment. Mitigate logistics challenges like floods by siting distribution centers on higher ground.

2. Digital push: Capitalize on live-streaming trends; standardized in-store broadcast processes are replicable. Factories can engage in supply chains, such as handling large-item deliveries for Best Inc.

Opportunities coexist with risks, necessitating market adaptability.

1. Opportunities: Online channel expansion (e.g., Taobao's vast inventory); blending offline with online via in-store live streams creates new scenarios.

2. Risks: Labor issues include low employee motivation and hiring difficulties. Production and customer acquisition costs are rising.

Industry trends highlight e-commerce formalization and live-streaming growth, requiring service providers to address client pain points.

1. Industry shifts: The market is transitioning from low-price wars to an era of formalized operations, with strengthened supply chains and管控. In-store live streaming gains acceptance, while influencer-led streams decline.

2. New technologies: Video traffic is rising—Shopee's videos attract thousands of views. Standardized scripting processes enable rapid host training, as seen with Orangutan Agency's two-week program.

Client pain points include logistics/payment hurdles and customer acquisition challenges.

1. Logistics pains: Weather disruptions (e.g., floods) impede fulfillment. Last-mile requirements for doorstep delivery lead to high parcel loss rates.

2. Payment pains: Low digital payment adoption and cumbersome bank processes persist. COD's high return rates inflate costs.

Solutions must offer tailored services for these pain points.

1. Logistics solutions: Implement SOP-trained customer service and delivery planning (e.g., Best Inc.). Manage overseas warehouses considering local holidays, as done by YuanCang.

2. Customer acquisition: Focus on retention over mere acquisition through brand building. Localize media buying models and simplify attribution frameworks.

Commercial demands on platforms center on fulfillment and differentiation, prompting operational adjustments.

1. Demands: Consumers expect low prices and variety, favoring Taobao's free shipping. Sellers need healthy profit growth, avoiding over-reliance on promotions.

2. Problems: Fragmented logistics/payment infrastructure (e.g., flood impacts) and promotion fatigue lack fresh stimuli.

Platform innovations include video integration and traffic diversification.

1. Operations: Shopee promotes Live and Video tabs; Lazada integrates third-party traffic like Grab's. Merchant recruitment now prioritizes key accounts with reduced subsidies.

2. Trend adaptation: Differentiate promotions using local cultural themes. Platforms boost in-store streaming via features like Shopee's interactive pop-ups.

Balancing risk mitigation and opportunity capture is critical.

1. Risks: Rising customer acquisition costs and ad clutter. Policies enforce strict logistics loss rate考核.

2. Opportunities: Live-streaming formalization stabilizes in-store broadcasts. Online-offline synergy (e.g., in-store streams) builds trust.

Industry developments signal Southeast Asia's e-commerce entry into a formalized era, with new challenges involving infrastructure and policy.

1. Trends: The market is moving beyond brute-force low-price models toward supply chain optimization and standardization. In-store live streaming rises as influencer streams wane.

2. Emerging issues: Infrastructure gaps include weather-vulnerable logistics and inefficient payments. E-fraud proliferates alongside sluggish bank processes.

Policy implications and insights must align with market evolution.

1. Policy insights: Reduced platform subsidies reflect a pivot to sustainable profits. Policy support for logistics infrastructure (e.g., parcel locker expansion) is needed.

2. Business models: Deep online-offline integration, like in-store live streams building trust, requires conflict resolution mechanisms for team dynamics.

Research value lies in case studies and trend analysis.

1. Cases: Taobao's ascent; Best Inc.'s flood response; Orangutan Agency's host standardization.

2. Trends: Consumer promotion fatigue amid economic pressures; localization successes (e.g., Sam Edelman) contrast with limited opportunities for Chinese brands.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

东南亚电商会变得跟传统零售行业越来越像,需要供应链,需要正规,过往的白牌打法越来越难以为继。
文丨王浩然      编辑丨何洋

【亿邦原创】马大姐刚刚在新加坡Paya Lebar附近的City Plaza盘下一个铺子,租金比去年低了30%。五六平米的铺面,摞起成堆的尼龙布袋和成捆的衣服。杂物堆叠的过道里,她架起三脚架和补光灯,在TikTok上做起直播。

马大姐是哈尔滨人,在新加坡待了六年,过去一直做批发生意,也在TikTok上积累了一点粉丝。她没想着要卖出什么,这天到了新货,稍作整理之后,她就想着拿给粉丝看看。

City Plaza类似于新加坡版的“义乌小商品城”,上下三四层,到处充斥着10新币一件的衣服和不计其数的廉价杂货——它们大多来自于杭州、广州。几年前,这里灯火通明、人流如织,但疫情后,变得人烟稀少,只有在周末,作为主流客群的菲佣熙熙攘攘进入。若不是手上多少积攒了一些批发客户,这些店主也撑不下去。
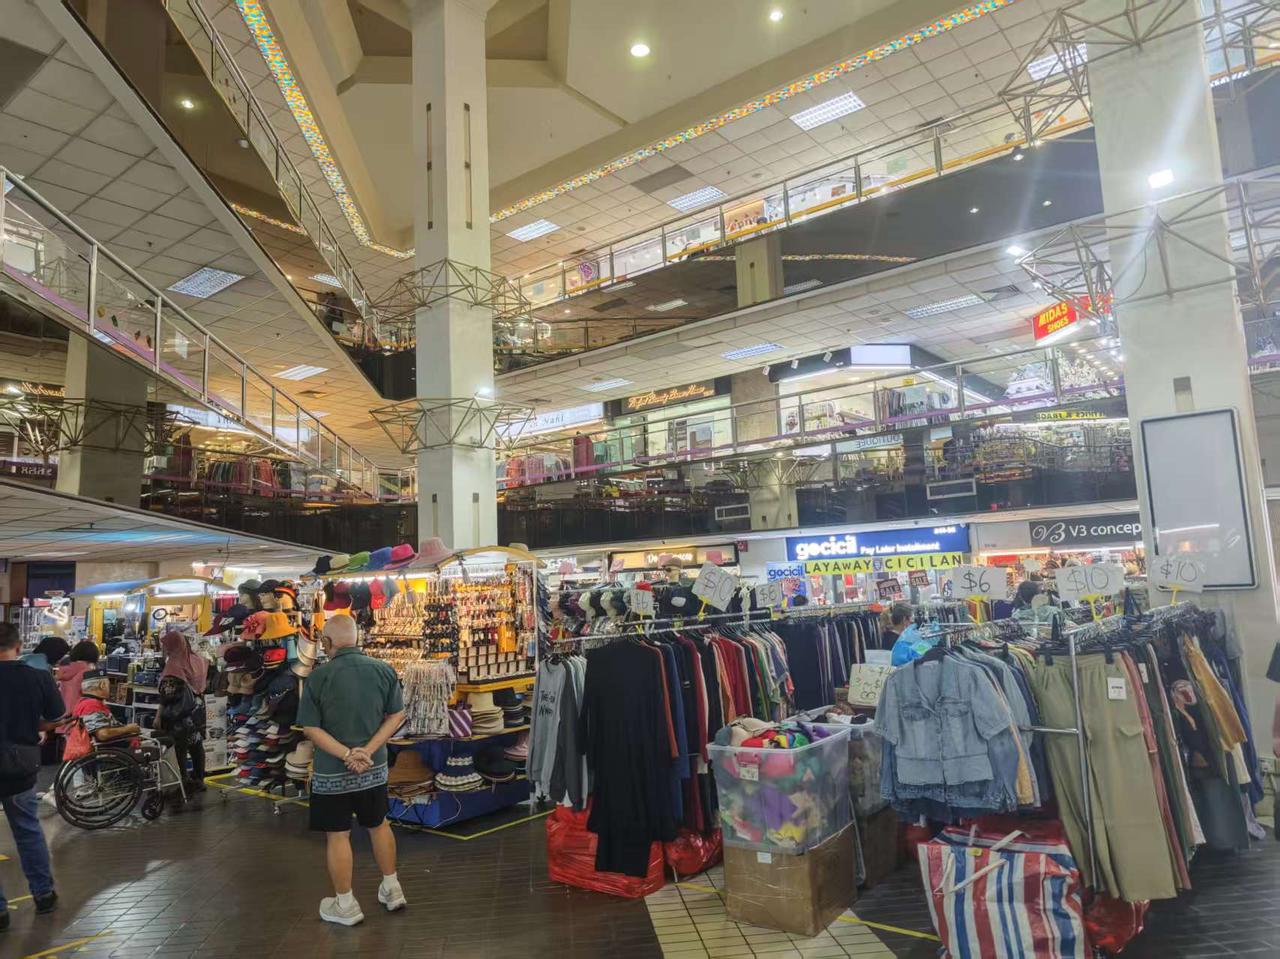
图:如今的City Plaza

旁边的一位杂货店店主告诉亿邦动力,一切改变都源于电商在东南亚突飞猛进的发展。它给City Plaza这样的小商品城带来沉重打击的同时,却也孕育了全新的机会空间。

今年11月,当亿邦动力走近新加坡和马来西亚实地考察市场冷暖时发现,除了Shopee、TikTok Shop等头部电商平台快速渗透,淘宝也在这里打开了市场,凭借着包邮、便宜、供给丰富的优势,在消费者中获得了相当的认知。

当地消费者不排斥中国商品,却难以列出几个真正的品牌名号。很多中国出海商家尽管已在东南亚发展多年,但仍未能像日韩、欧美大牌一样占据足够的视觉优势和用户心智,多的是速生速死的情况,唯有甩掉包袱、认真从本地做起的玩家才有了一些声色。

电商到底改造了东南亚的哪些地方?它在东南亚究竟发展到了怎样的阶段?

01

形势胶着的平台,和对促销“疲软”的消费者

“我最近用淘宝、Shopee很多。淘宝便宜,而且品类丰富。”一位马来西亚华人告诉亿邦动力。

今年,淘宝是东南电商市场上异军突起的角色,在各地大投地铁广告,迅速抢占了一波消费者注意力。在亿邦动力的街访中,它也是一个被高频提及的平台。
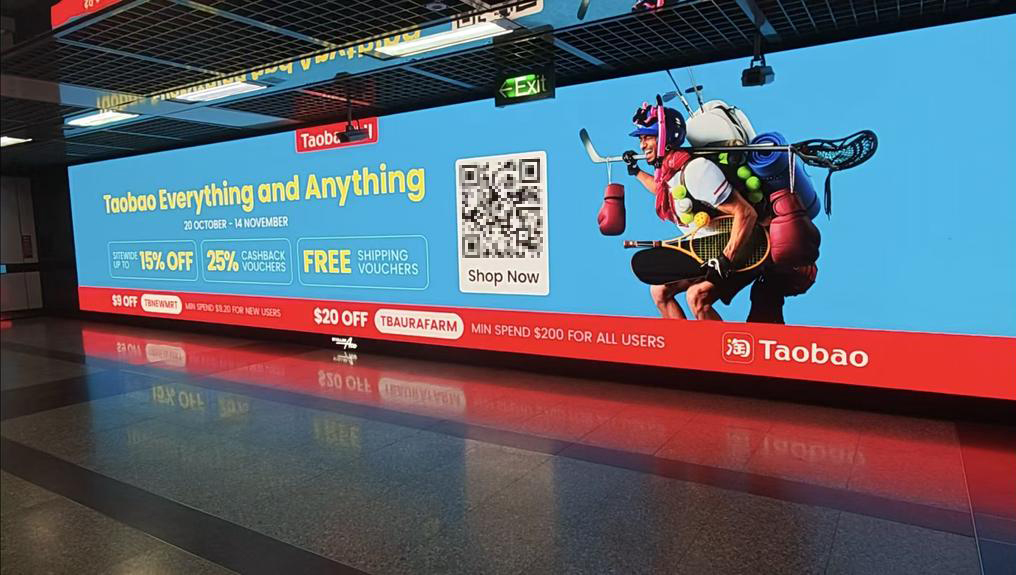
图:淘宝在新加坡的地铁广告

历经电商多年来的烧钱教育市场后,东南亚人对折扣表现出近乎狂热的追逐,会为了一张1块钱的优惠券准点在平台蹲守;市场也抓住消费者的这一需求,从下半年开始,几乎是逢“双”必促——8.8、9.9、双11、双12,加上每月的PayDay(发薪日),直至次年的开斋节,数不清的促销向消费者袭来。

“又要便宜,又要好。但这个‘好’的要求也没那么高,质量差不多就可以。”马大姐说,“以新加坡的物价来看,这些东西在东南亚要比国内便宜很多。”

这也成了淘宝崛起的关键因素之一。不止一位当地消费者告诉亿邦动力,淘宝的商品价格对他们来说足够便宜;与此同时,淘宝推出了满99包邮的服务——很容易能凑够包邮门槛;更重要的是,东南亚仍处在一个“缺货”阶段,淘宝上有着无数别的平台所没有的商品。

百世马来西亚的仓库负责人说,从下半年开始,百世马来西亚的分拨中心就会进入旺季,平均下来,光大件商品的日均单量就有6000-7000件,遇到双11这样规模的大促,日均单量轻松过万。甚至于,随着淘宝在东南亚的风生水起,每个月的单量高峰会出现两次:一次在大促前后的2-3天内;一次则因为跨境物流的时效,会在大促后的10-15天内出现。

一位东南亚当地人士指出,行业内最近都在讨论淘宝对东南亚电商平台格局的冲击。“从商品品类上来说,Shopee与淘宝的重合度其实蛮高,从Shopee上买甚至可能还要贵点,Shopee的商品也会有发货地标识,很多都来自中国。”在她看来,Shopee的主要优势在于本地化,靠着本地化配送以及长久以来的用户心智,依旧是东南亚的头号玩家。

东南亚激烈的烧钱战争已经告一段落,从去年开始,各家平台都或鲜明或隐晦地将目标转向寻求健康利润的增长,各个平台也都在寻找自己的新出路。

Shopee的发力点在Shopee Live和Shopee Video,也就是直播和短视频。一位业内人士称,过去两年,站内的视频流量都算不上高,但在今年,Shopee的视频播放量已能做到平均每条几千浏览,也有一定的转化效果。
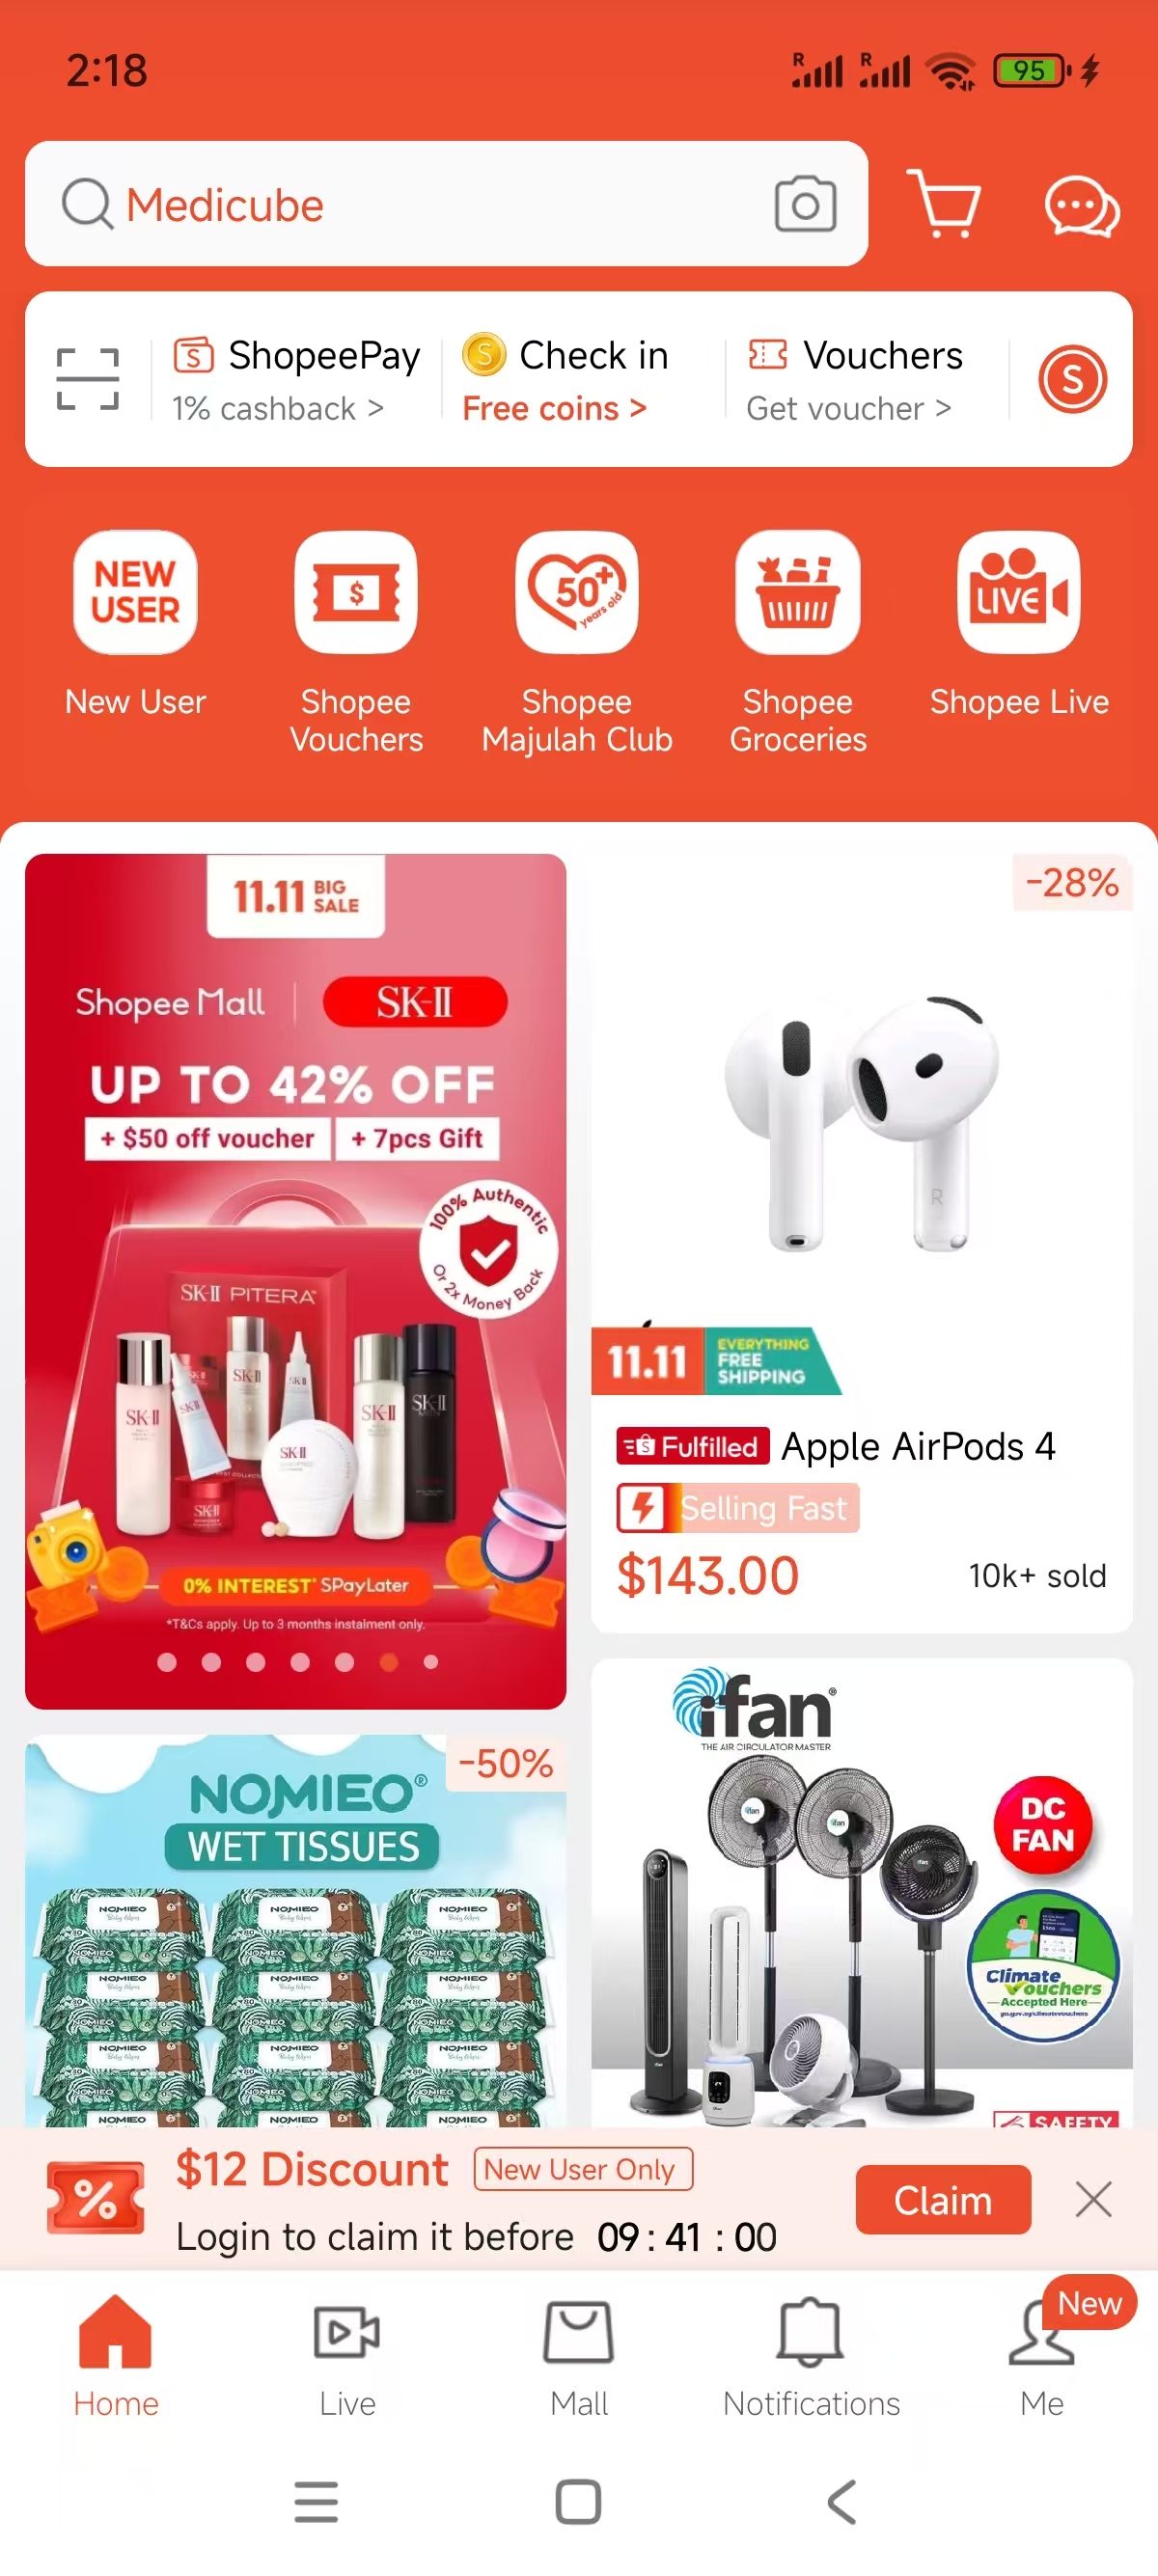
Shopee前台页面,直播在底部单独作为一个标签栏存在

TikTok在东南亚依旧长势凶猛。TikTok的订单主要由极兔J&T承接,一位新加坡的海外仓业务负责人说,他们来自TikTok的揽收单量与Shopee的揽收单量差额已经只剩几千。

Lazada的一位内部人士告诉亿邦动力,Lazada正在把阿里的“大淘宝”体系搬到海外,即打通支付宝、优酷、打车等第三方平台的流量,协同推出活动。目前,在东南亚本土的打车软件“Grab”上,已经能看到Lazada所投放的广告。
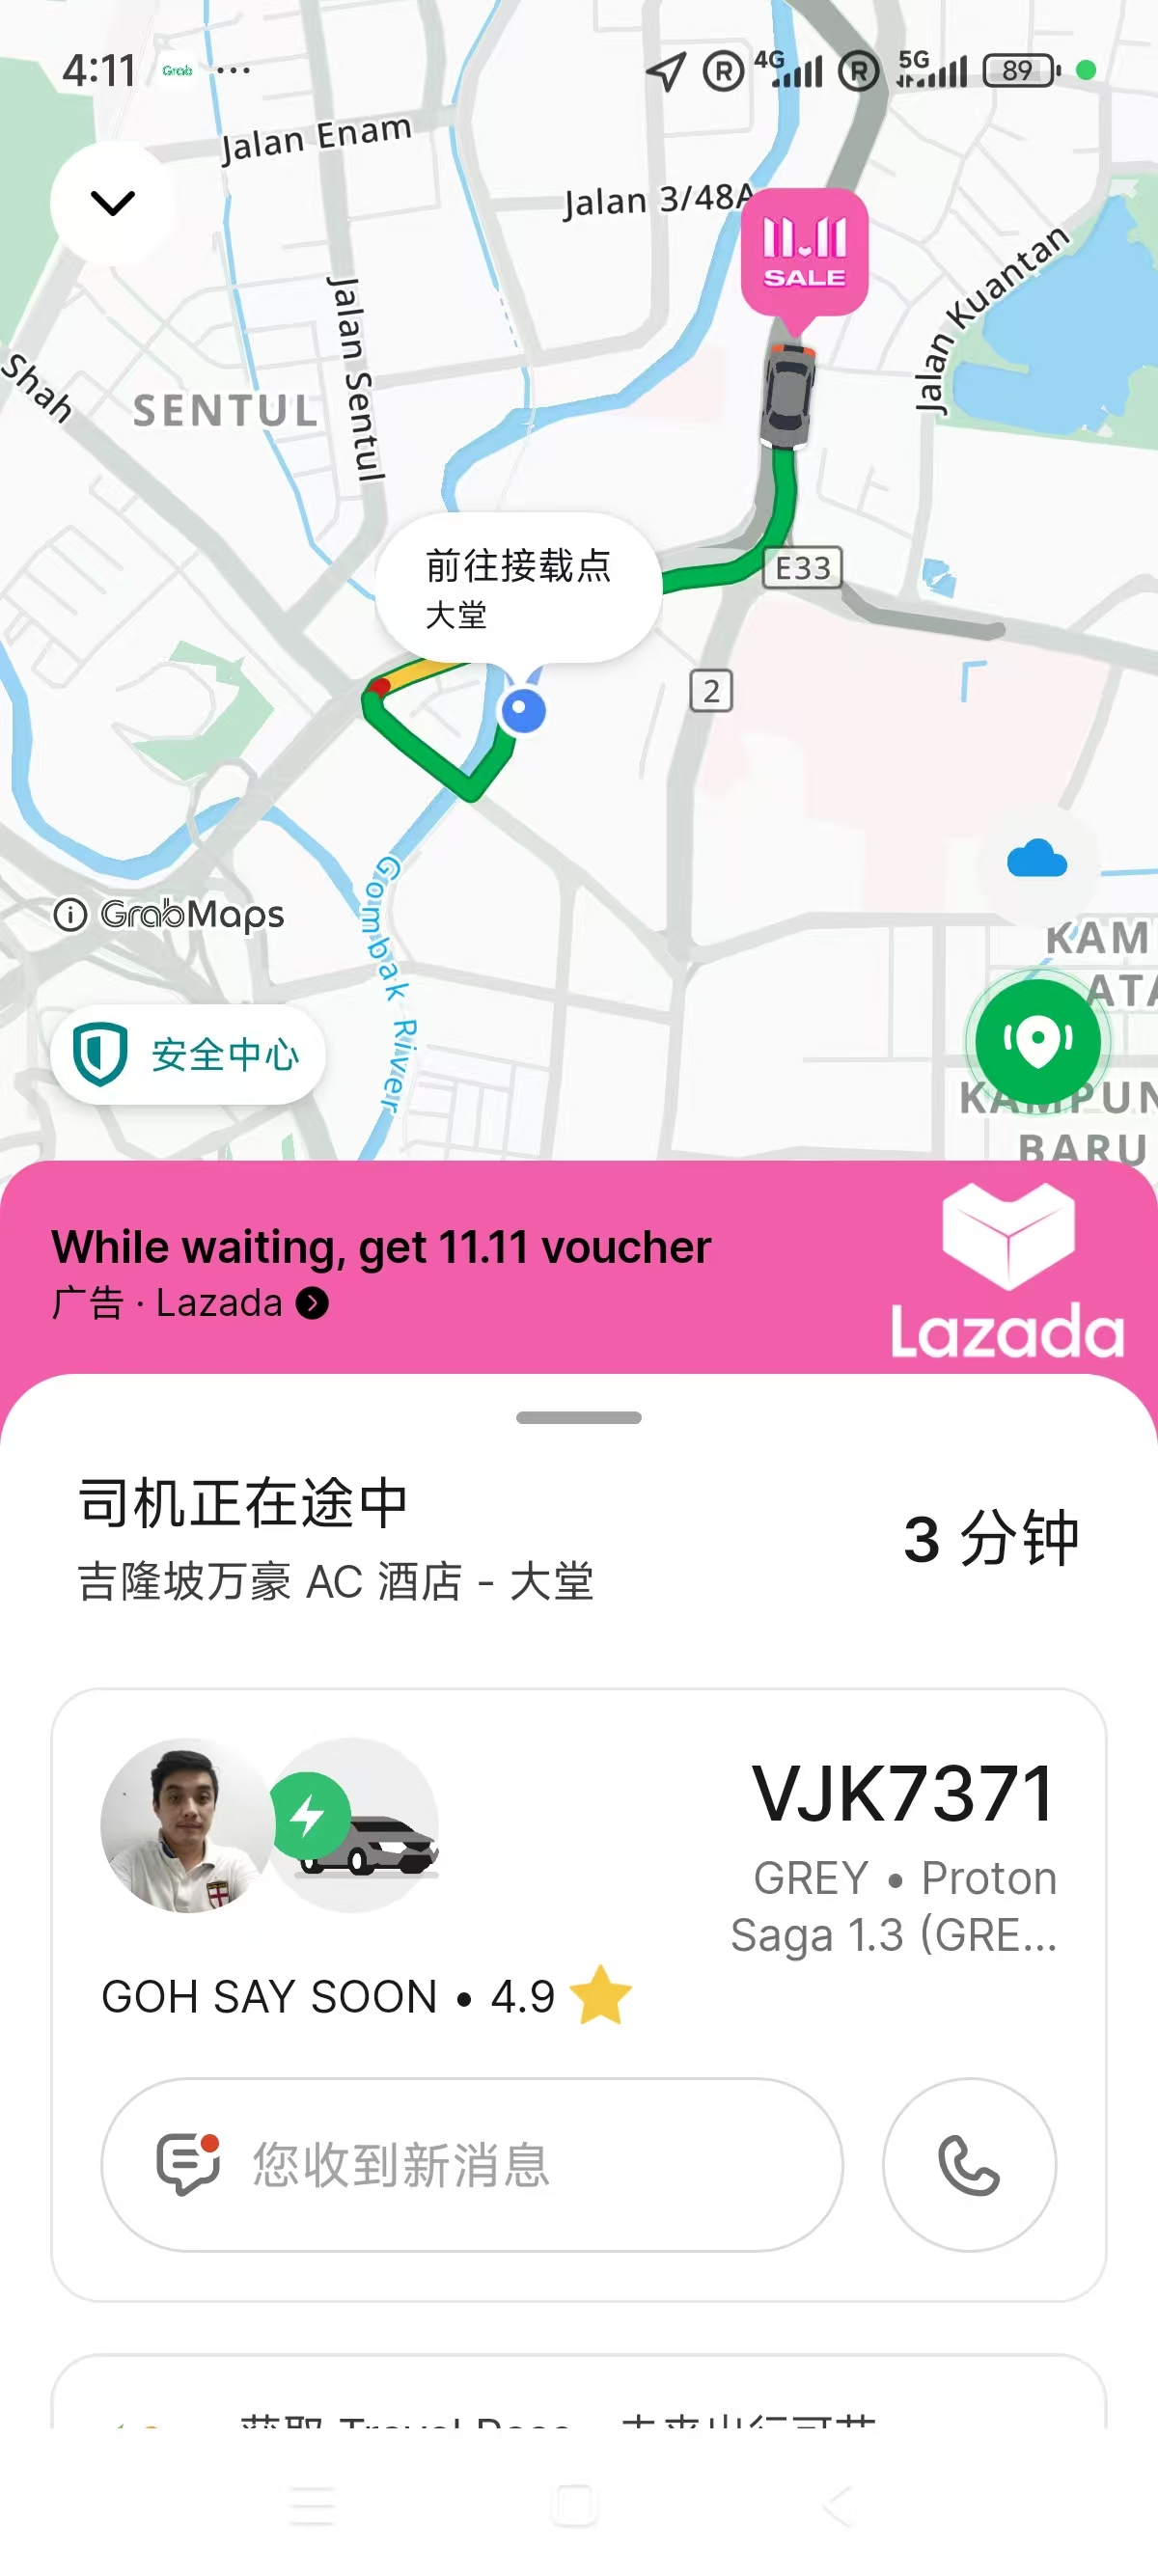
图:Grab打车软件中的Lazada广告

但消费者对电商大促的疲软已经初现雏形。

“促销太常态化了,每个月都有至少一场。在如今东南亚经济形势不明朗的情况下,消费的劲头确实会弱一点,通胀也是一个因素。”营销服务商红毛猩猩联合创始人靳雪说,“说白了,灌输了这么多年,没什么新的点可以刺激到消费者了。”

在亿邦动力走访的过程中,也鲜少有消费者表达对某个大促的偏好。对他们来说,是否真的便宜才是真正的核心所在。但有意思的是,Temu这样一个主打极致性价比、在全球快速扩张的平台,虽也进入东南亚部分市场,却却并没有成为消费者主要光顾的平台之一。

在商家端,市场似乎也开始进入一个更冷静的观察期。跨境营销服务商飞书深诺新加坡业务负责人Fath提及,他们的客户或多或少都减少了在东南亚的投资。“市场上充斥着大量极为相似的SKU,那些品类已经处于过度饱和状态,广告投放也显得颇为拥挤。客户的获客成本比五年前更高了,他们也更加注重留存而非单纯获客。”

“各个节日之间明显缺乏差异化,除非它与某种本地文化相关联,比如斋月。但从品牌角度来说,这种差异化也不够明显。”Fath说,“对于品牌来说,打造自己的特色和形象变得越来越重要,这样才能在不同的大促中脱颖而出。”

就连平台自身,对大促资源的投入似乎也在开始发生变化。有业内人士透露,在一些大促活动报名时,过去两年都会有平台的专职团队对接;如今,只有KA商家才会有官方经理对接,平台出资补贴也更少。

02

基建之痛:“洪水”上的物流履约,非主流的电子支付

到了年底,东南亚进入一轮新的雨季。往年11月,新加坡常下雨,几分钟的雨,造不成什么影响,却也要人们在包里常备一把伞;但再往南一些的地区,则备受水灾侵扰。11月底,马来西亚又发布了洪水预警,洪水一度淹到了市中心最大的商场Pavilion和KLCC附近。

百世集团马来西亚总经理陆淼说,天气算是影响东南亚物流的关键因素。

百世集团从2020年起在马来西亚落地,最早做小件快递起网,2023年开始搭建大件快递网络。“那个时候,我们发现,越来越多的马来西亚人在网上购买家具,自行组装,我们就花了两年时间做到了东马、西马快运全覆盖。”他说,某平台60%的大件都由百世配送。

在马来西亚做物流不是一件简单事。“最近也有人找我,说想要在马来西亚投入一些快递柜。但居民能不能接受这样的东西?这些都是要培养的。一些小区偶尔会有快递柜,但是不多,驿站就更没有了。”陆淼说,马来西亚的“最后一公里”配送必须要送货上门,且必须要实际收货人签收。如果不送到消费者手中,放到家门口,包裹丢失率会急剧上升,而平台对丢件率的考核相当严格。

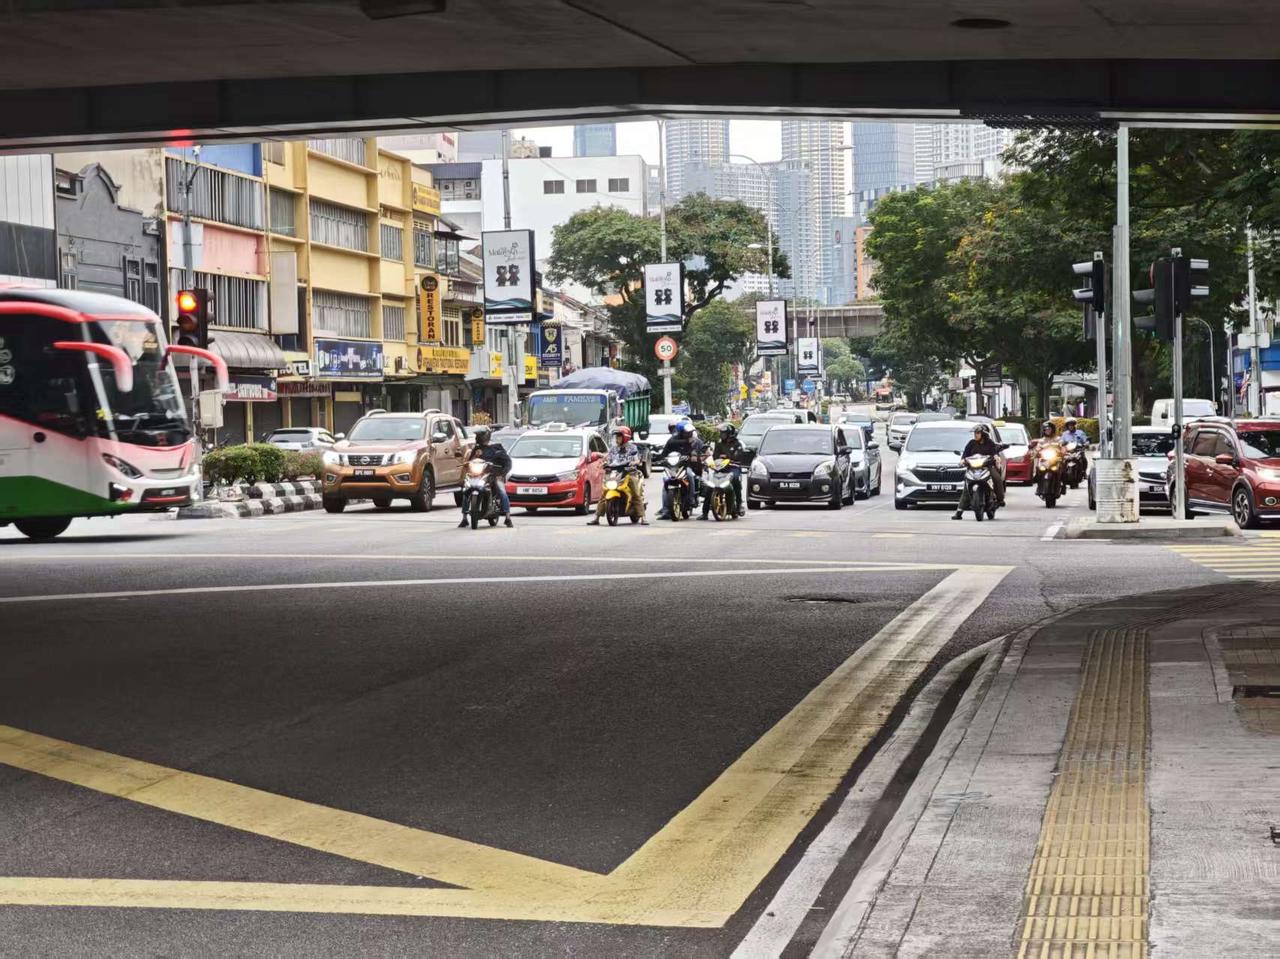
马来西亚公共道路规划相对较差,道路也并不像国内那般横平竖直,如果要打车,司机往往会在到上车点前绕一个大圈。也因此,百世往往采取小件由摩托车配送,大件由汽车配送的策略。进入11月这样水患频发的季节,对配送就是挑战:一旦下起雨,摩托车配送员基本都要去躲雨;要水灾来了,更没办法配送。

为了防洪,百世马来西亚的分拨中心还建在了一个地势相对较高的地区。但能找到、拿到这样的地块,也相当依赖一个企业在本地的关系。
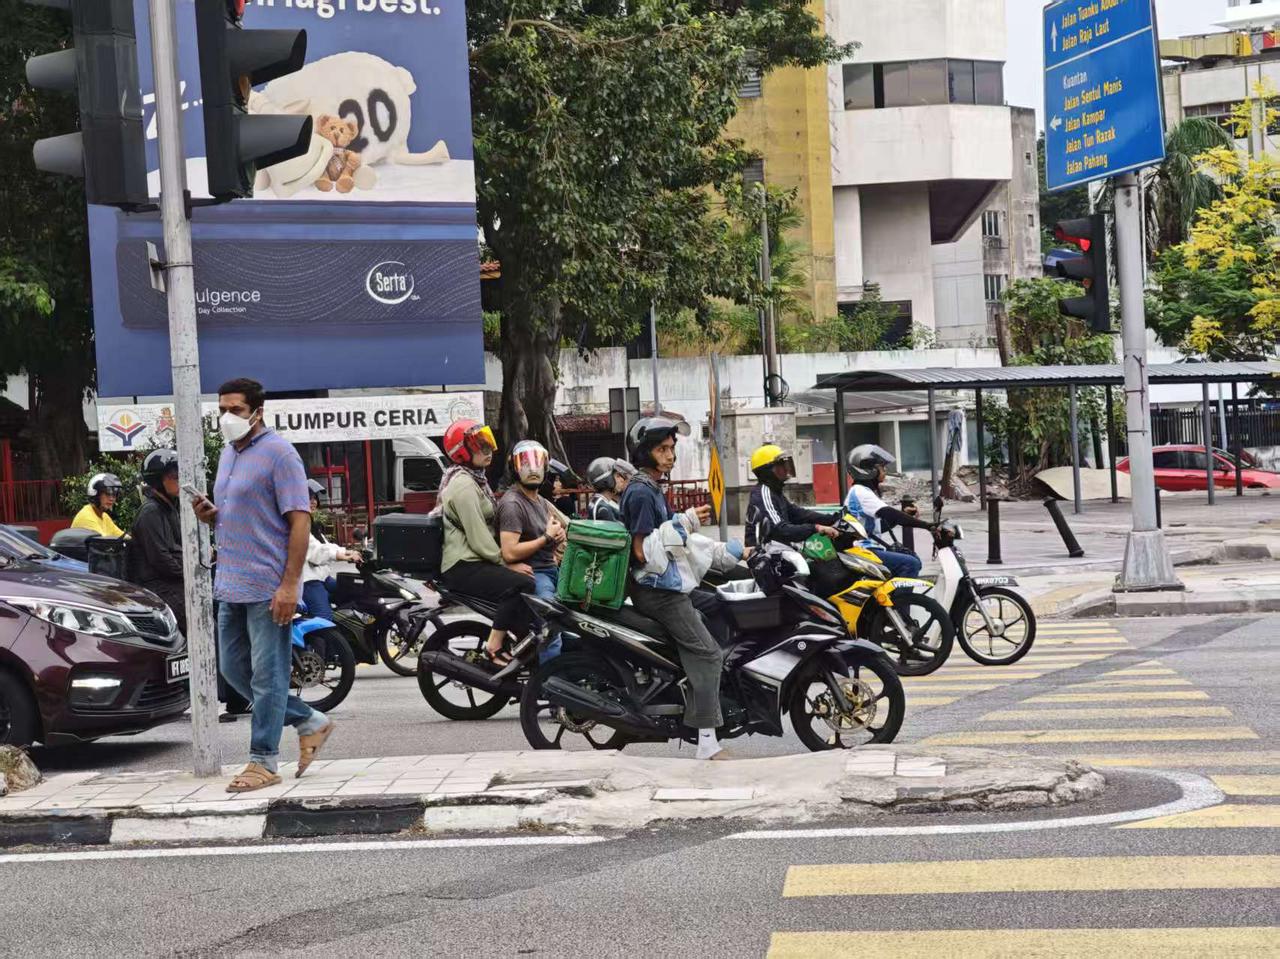
在马来西亚,摩托车是常用交通工具,这里的油价比水价还便宜

陆淼说,碰到下雨天,百世会做两件事:一是需要小件配送员提前规划,早点出仓,或是晚上去配送,避开白天下雨时间;二是对客服有相应培训,碰上雨天该怎么与消费者沟通,有一套完整的SOP。碰上洪水这样的极端天气,平台也会对配送期限要求宽松些。

东南亚的基建之破碎,并不局限于天气和道路规划,还有更多像“洪水”一般的威胁。

一个最直接的影响是支付。中国的电商支付已经做到非常丝滑的程度,无论是支付宝还是微信,都可以实现无缝衔接、一秒跳转,但在东南亚并非如此。

一方面,电子支付习惯还未完全养成,许多消费场景依赖于现金和信用卡;当地也未出现像支付宝、微信支付一样拥有足够国民度的电子钱包。如果硬要选一个,Shopee Pay在Shopee生态中(电商、外卖、打车等)受到了部分用户的认可。

另一方面,一位华人告诉亿邦动力,以马来西亚为例,当地电子诈骗盛行,跳转银行支付才是最保险、最主流的方式。不过,马来西亚的银行支付在流畅度上做得并不好,需要在电商平台内确认、填写一系列信息,才能唤出银行APP;在银行APP中,还需要确认一系列内容,且反应较慢,需要一两分钟才能完成支付。

陆淼还表示,马来西亚人更喜欢采用COD(货到付款)方式。马来西亚社会福利相对较好,人们并没有储蓄的观念,每逢工资一到手就下单,结果等货运输到,手上不一定还剩多少钱,就直接选择退掉,由此增加了电商的退货率和相关成本。

企业还必须要考虑人工问题。多家本地海外仓的负责人都指出,当地员工在积极性上都或多或少存在一些问题。“招人上很难,而且留不住人。人家说,我是来工作的,我不是来卖命的。”一位负责人称。

比如,元仓海外仓在马来西亚招人,需要在仓储管理团队之间做平衡。马来西亚有三大民族,每个民族都有自己的节假日,但仓库是需要持续运转的。目前,元仓在马来西亚有五个仓库,总经理都是华人,下列四个部门、八个正副主管,副主管全部是穆斯林。“我们之前有尝试提拔过一些,但始终没有能够达到标准。”

03

东南亚市场已经是“正规军”的天下?

过去几年,东南亚电商的玩法,核心是供应链和价格。这个时期,市场还处在大量缺货的阶段,一个产品从中国来到东南亚,鲜少能找到竞品。谁卖得更便宜、谁更舍得投广告,就能靠“力大砖飞”迅速起量。

但这套打法近两年越来越不适用。亿邦动力经过多方调研得知,东南亚平台的佣金扣点、投流成本都有不同程度的上涨,商家的经营成本逐渐攀升,加之政策变化、消费者理念变化,都让众多过往依赖性价比打入市场的白牌没有多少生存空间。

“电商行业会变得跟传统零售模式越来越像。它要求你供应链足够强,要求你管控足够好,也需要正规的打法,单纯的流量模式,会越来越难。”一位业内人士说。

在靳雪看来,在东南亚做得比较成功的头部品牌,不仅具备完善的资质,也进入了众多线下渠道;电商店铺的产品包装、产品介绍、红人内容、客服、售后,都彰显着“正规军”的气质。

美国高端鞋履品牌Sam Edelman今年10月在新加坡开了第六家门店,其告诉亿邦动力,他们为东南亚做了本土化的产品改造,“很多消费者会喜欢舒适化的产品设计,我们也会对此做新的适配性改造。”

“如果去到新加坡的购物中心(会看到),很多品牌是东南亚本土品牌。一个新品牌进来,要抢到市场份额是比较难的。新加坡是一个成熟市场,消费者在购买美妆、个人护理等热门品类的产品时,还是会看品牌,要么是本地的、已经建立起信任的品牌,要么是国际知名大品牌,来自中国的品牌目前能够脱颖而出的不多。”飞书深诺方面向亿邦动力表示。

一个很鲜明的现象是,在美妆这个类目下,日韩品牌依旧占了大头,中国品牌被形容为“来得快死得也快”,极少数能被大家熟知。比如,某base广东的护肤品品牌在当地有较高的知名度,但它们“完全甩掉了历史包袱”,已是一个彻彻底底的本土品牌。“几十年的积累下来,这里的用户天然会认为日韩品牌是有口碑的,质量会更好。”靳雪说。

亿邦动力走访发现,新加坡、马来西亚的商场里也开始出现越来越多中国品牌的身影。一些有实力的品牌会选择在当地做仓配一体化的履约体系来改善消费者体验。百世就承接了安踏在东南亚的门店仓配一体化工作,电商平台的一件代发、门店补货都由百世来完成。陆淼说,不少运动鞋服、快消品、日用百货等品类的商家已经开始陆续采取这种方式了。

东南亚的直播电商,也开始慢慢地走向正规化发展。如今,店播在市场上的接受程度越来越高,反而达播呈现出部分颓势。

与达播相比,店播的流程更加标准化,不依赖于单一主播的流量,每个轮值主播都采取了相对标准的话术和操作流程,整体店铺的稳定性也更高。平台似乎也更愿意给品牌的店播进行推流。比如,Shopee还上线了浮窗功能,在商品详情页设置有直播间浮窗,在有主播讲解的情况下,相当于一个可以实时互动的客服,更容易带动消费者下单。

“达播其实需要大量商家去配合,如果没有那么多商家积极配合,是做不起来的。比如,在国内,很多商家做达播做得热火朝天,结果一年到头没挣到什么钱,热闹全在达人那里。”靳雪谈道,“况且,现在在东南亚,并没有那么多达播。”发展了几年,东南亚依旧还在“货带人”的阶段,没有超头主播,也没有长红的头部流量。

一个更常见的现象是,很多当地人看到主播的光鲜亮丽想要入行,但做了没几天,就以生病、请假等理由转投别处,或是学得差不多就跳槽到其他机构。这也不只是主播行业里的现象,在其他由中国人开设的公司当中也极为常见。

红毛猩猩创始人那昕说,他们的思路并不是培养网红,而是培养合格的销售,用标准化的流程、话术灌输给主播,对人的要求没有那么高,从0开始到能上播,最快只需要两周。

红毛猩猩旗下的主播平均一天直播4个小时,按照平均一个月20天的情况来看,这些主播基本可以达到中等收入水平;如果一天能做两场,跟坐办公室的白领收入几乎差不多。

靳雪认为,未来,东南亚真正的机会在于线上线下深度结合:即品牌在线开设门店之后,通过门店直播,把真实的线下场景转化为线上内容,在提供沉浸式体验的同时,也为品牌增加了天然的信任背书。

但这种模式在实际落地中并不容易。

在不少企业内部组织架构中,线上和线下往往由不同团队负责,业绩考核彼此独立。靳雪说,在门店开展直播业务时,最容易出现的问题不在于技术亦或是流量,而是团队之间因销售额归属、利益分配不清而引发的内部冲突。但她也看到,今年已经有企业打通了线上与线下的协同机制,使得这一模式开始真正跑通。

“更明智的品牌运营者会认识到,关注品牌自身的提升越来越重要。比如,是否能把一些创意基于地域做本地化的改造、围绕媒介投放组合建模、展开一些简单的归因框架等。”Fath指出,“最重要的是要确保投资于品牌建设,而不是用各种促销活动破坏这份建设。”

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

淘宝在东南亚电商市场有哪些竞争优势?

淘宝凭借满99包邮政策、丰富商品品类和价格优势在东南亚快速崛起,日均单量达6000-7000件,大促期间过万单。

东南亚电商物流面临哪些主要挑战?

东南亚物流受雨季洪水影响严重,需送货上门签收,道路规划差,货到付款占比高导致退货率上升,员工管理难度大。

中国品牌在东南亚市场如何实现本土化发展?

成功品牌通过建立本地仓配体系、产品本土化改造、开展标准化店播等方式发展,安踏等品牌已采用仓配一体化模式。

广告

下一篇

跨境电商资源对接

《全球跨境电商服务商资源手册》第二期手册现已发布,触达更多资源,了解跨境服务商信息,欢迎点击链接下载。

了解详情

Litheli晓来荣膺EBRUN全球好物Innovative Potential Award 2025,重塑庭院作业体验

Litheli EASYSURGE 18.5″Lawn Mower是一款融合了“EASYSURGE技术”与“智能操控”的电动割草机。

跨境电商

2025-12-15 14:00:40