



• 亿邦公众号
    • APP下载

出海上市公司系列|印尼食品上市公司Indofood

作者:弘章消费研习社 文章来源:弘章消费研习社

2025-11-04 13:25

作者:弘章消费研习社 文章来源:弘章消费研习社

2025-11-04 13:25

邦小白快读
EN
全文速览

印多富集团是印尼食品行业龙头,业绩稳健增长,估值偏低提供投资机会。

1. 公司2020-2024年营收从81,730亿印尼盾增至118,333亿印尼盾,复合年增长率(CAGR)约9.6%;净利润从6,456亿增至10,626亿印尼盾,CAGR约13%,ROE从12.8%升至13.3%,毛利率从32.5%扩张至33.9%。

2. 当前估值低廉:市盈率(P/E)仅6.5倍,EV/EBITDA为3.65倍,股息收益率3.57%,分析师目标价暗示潜在30%上涨空间,安全边际充足。

3. 旗舰品牌Indomie在印尼方便面市场占有率超70%,出口80多个国家;分销网络覆盖全国50万个销售点,电商渠道占比提升至15%,应对消费趋势。

4. 风险包括原材料价格波动(如棕榈油和小麦)、汇率贬值风险和竞争加剧(如本土Wings Group和国际Nestlé),但公司通过垂直一体化降低成本。

印多富的品牌建设和渠道策略出色,结合消费趋势创新产品研发。

1. 品牌营销聚焦本地化:Indomie品牌全球领先,品牌价值超50亿美元,针对印尼口味调整产品策略;非洲和中东市场渗透率高,出口占比15%,目标提升至25%,提供国际化模板。

2. 品牌渠道建设高效:分销网络覆盖印尼城乡,50万个销售点与Indomaret零售协同,电商渠道销售额占15%,高于行业水平;AI库存管理提升效率,数字化平台强化触达。

3. 品牌定价和价格竞争策略:通过高端化产品(如健康零食系列)优化利润率,2024年经营利润率稳定在20%以上,应对价格战风险;对比本土Mayora,毛利率高出3.9个百分点。

4. 产品研发应对消费趋势:每年投入营收1.5%研发,推出20+新品(如低糖、无添加剂食品),响应健康意识提升;趋势包括中产阶级扩张、城市化推进及植物基食品增长。

印尼食品市场增长快,印多富提供增长机会与风险警示,商业模式可借鉴。

1. 政策解读和市场机会:印尼食品饮料市场规模2025年预计3,330亿美元,CAGR7.61%;政策风险包括通胀(预计4%)和贸易关税(如美国加征),但中产阶级占比将达40%拉动需求。

2. 增长市场和消费需求变化:便利食品、植物基食品和冷冻食品细分市场快速扩展;消费者转向健康产品,事件应对措施如疫情期间居家消费激增推动CBP部门2020-2024年CAGR达10%。

3. 正面机会提示和可学习点:潜在上涨潜力30%(基于分析师目标价);最新商业模式为纵向一体化产业链(从种植到分销),降低外部风险;合作方式包括出口扩张(非洲市场渗透率提升)和分销合作(如Indomaret协同)。

4. 风险提示和应对:原材料价格波动(如小麦涨价20%影响利润率)、竞争加剧(本土和国际对手抢占份额);扶持政策无直接提及,但公司通过成本优化和数字化转型规避风险。

印多富生产高度自动化和自给化,提供数字化启示和商业机会。

1. 产品生产和设计需求:供应链纵向整合,原材料自给率超80%(如棕榈油和小麦),降低外部依赖;自动化生产线产能利用率90%,符合HACCP质量标准(如方便面全自动化),2024年能源消耗降10%。

2. 商业机会启示:市场扩张机会如生物燃料领域响应绿色转型;工厂管理50万公顷种植园,获得RSPO认证,提供可持续生产模板。

3. 推进数字化和电商启示:投资IoT监控系统和ERP系统,提升效率(2024年能源效率增15%);电商增长启示:数字分销平台贡献,库存管理AI化。

印尼食品行业趋势正向,新技术解决客户痛点,印多富提供解决方案模型。

1. 行业发展趋势:食品市场2025-2030年CAGR7.61%,细分领域如植物基食品预计2030年达1.46亿美元(CAGR7%),健康消费趋势驱动产品创新。

2. 新技术应用:IoT系统监控生产,降低能耗10%;AI库存管理优化分销,ERP整合信息流;公司投资自动化设备,启示效率提升。

3. 客户痛点识别:供应链风险(如原材料波动中断),成本压力(上游成本占40%);数字化能力不足(对比Nestlé本土化不足)。

4. 解决方案参考:垂直一体化模型缓冲风险(如Bogasari部门自给面粉);可持续实践(如RSPO认证)和电商整合可复制。

印多富分销平台高效,运营管理借鉴性强,需规避竞争和风险。

1. 商业对平台的需求和问题:平台需覆盖广泛渠道,印多富分销网络50万个销售点,渗透率近100%;问题包括地域依赖(90%营收印尼本土)。

2. 平台最新做法和招商:整合AI库存管理和数字分销平台,电商销售额占15%;合作方式与Indomaret实体店协同,提供招商模板。

3. 运营管理实践:自动化流程提升效率(产能利用率90%);库存管理采用JIT系统,减少存储成本。

4. 风险规避策略:规避大宗商品波动风险(如棕榈油价格压力);竞争加剧需优化平台能力(对比全球快消品平台效率)。

印多富商业模式稳固,产业动态揭示新问题,政策启示基于可持续实践。

1. 产业新动向和商业模式:全球化扩张推进,Indomie品牌非洲渗透率提升;纵向一体化产业链(四大部门协同)提供成本优势,ROE稳定高于行业平均。

2. 新问题研究:大宗商品价格波动(2024年农业部门营收降8%);竞争格局CR5约60%,国际巨头本土化不足;地域风险(印尼盾贬值增加进口成本)。

3. 政策法规建议和启示:基于RSPO认证,强调环保责任,启示响应绿色政策;无直接法规建议,但可持续投资增20%提供模板。

4. 财务模式分析:营收和利润CAGR稳健(9.6%和13%),资本效率高(ROE>13%),现金流健康支持分红和扩张。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Indofood Group, Indonesia's food industry leader, demonstrates steady growth and offers investment opportunities due to undervaluation.

1. Revenue grew from IDR 81.73 trillion in 2020 to IDR 118.33 trillion in 2024, a CAGR of 9.6%. Net profit increased from IDR 6.456 trillion to IDR 10.626 trillion, a CAGR of 13%. ROE rose from 12.8% to 13.3%, and gross margin expanded from 32.5% to 33.9%.

2. Current valuation is low: P/E ratio is only 6.5x, EV/EBITDA is 3.65x, and dividend yield is 3.57%. Analyst target prices suggest ~30% upside potential, indicating a sufficient margin of safety.

3. Flagship brand Indomie holds over 70% market share in Indonesia's instant noodle market and is exported to 80+ countries. Its distribution network covers 500,000 points of sale nationwide, with e-commerce contribution rising to 15% to adapt to consumer trends.

4. Risks include raw material price volatility (e.g., palm oil, wheat), currency depreciation, and intensified competition (e.g., local Wings Group, international Nestlé), mitigated by vertical integration.

Indofood excels in brand building and channel strategy, innovating product development aligned with consumer trends.

1. Localized brand marketing: Indomie is a global leader with brand value exceeding $5 billion, tailored to Indonesian tastes. High penetration in Africa/Middle East; exports contribute 15% of revenue, targeting 25%, providing an internationalization template.

2. Efficient channel development: Distribution covers 500,000 urban/rural points of sale, synergizing with Indomaret retail. E-commerce contributes 15% of sales, above industry average. AI inventory management and digital platforms enhance reach.

3. Pricing and competition strategy: Premiumization (e.g., health snacks) optimizes margins; operating margin stable above 20%. Gross margin is 3.9 percentage points higher than local peer Mayora.

4. R&D responds to trends: 1.5% of revenue invested annually, launching 20+ new products (e.g., low-sugar, additive-free) targeting health consciousness. Trends include middle-class expansion, urbanization, and plant-based growth.

Indonesia's fast-growing food market offers opportunities with Indofood, alongside risks; its business model is instructive.

1. Policy and market opportunity: Food & beverage market projected to reach $333 billion by 2025 (CAGR 7.61%). Risks include inflation (~4%) and trade tariffs, but middle class (reaching 40% of population) drives demand.

2. Growth segments and consumer shifts: Convenience, plant-based, and frozen foods expanding rapidly. Health-conscious trends; pandemic-driven home consumption boosted Consumer Branded Products division's 2020-2024 CAGR to 10%.

3. Opportunities and learnings: ~30% upside potential per analyst targets. Vertical integration (farming to distribution) reduces external risks. Collaboration models include export expansion (Africa) and distribution partnerships (e.g., Indomaret).

4. Risks and mitigation: Raw material volatility (e.g., 20% wheat price hike), competition. No direct subsidies, but cost optimization and digital transformation mitigate risks.

Indofood's highly automated, self-sufficient production offers digital insights and business opportunities.

1. Production and design: Vertically integrated supply chain with >80% raw material self-sufficiency (e.g., palm oil, wheat). Automated lines operate at 90% capacity utilization, meeting HACCP standards. Energy consumption reduced 10% in 2024.

2. Business opportunities: Market expansion into biofuels aligns with green transition. Manages 500,000 hectares of plantations with RSPO certification, providing a sustainable production template.

3. Digital and e-commerce insights: IoT monitoring and ERP systems boost efficiency (15% energy efficiency gain in 2024). E-commerce growth driven by digital distribution platforms and AI inventory management.

Indonesia's positive food industry trends and new technologies address client pain points; Indofood offers a solution model.

1. Industry trends: Food market CAGR 7.61% (2025-2030). Plant-based segment projected to reach $146 million by 2030 (CAGR 7%), driven by health trends.

2. Technology applications: IoT systems cut energy use 10%; AI optimizes inventory; ERP integrates data flows. Automation investments highlight efficiency gains.

3. Client pain points: Supply chain risks (raw material volatility), cost pressure (40% from upstream). Digital capability gaps vs. global peers like Nestlé.

4. Solution references: Vertical integration buffers risks (e.g., Bogasari flour division). Sustainable practices (RSPO) and e-commerce integration are replicable.

Indofood's efficient distribution platform offers strong operational lessons, though competition and risks require mitigation.

1. Platform demands and issues: Requires broad channel coverage; Indofood's 500,000 points of sale achieve near-100% penetration. Issue: 90% revenue dependency on Indonesia.

2. Platform practices and partnerships: Integrated AI inventory and digital distribution; e-commerce contributes 15% of sales. Indomaret partnership provides a merchant onboarding template.

3. Operational management: Automated processes achieve 90% capacity utilization. JIT inventory system reduces storage costs.

4. Risk mitigation: Hedges commodity volatility (e.g., palm oil price pressure). Enhanced platform capabilities needed to counter competition from global FMCG platforms.

Indofood's robust business model reveals industry dynamics and policy implications based on sustainable practices.

1. Industry dynamics and business model: Global expansion increasing Indomie's Africa penetration. Vertical integration (four divisions) provides cost advantage; ROE consistently above industry average.

2. Research questions: Commodity price volatility (Agribusiness revenue fell 8% in 2024). CR5 ~60%; international players struggle with localization. Geopolitical risk (rupiah depreciation increases import costs).

3. Policy implications: RSPO certification emphasizes environmental responsibility, aligning with green policies. Sustainable investments grew 20%, offering a template.

4. Financial analysis: Steady revenue/profit CAGR (9.6%/13%). High capital efficiency (ROE >13%); healthy cash flow supports dividends and expansion.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

PT Indofood Sukses Makmur Tbk印多富集团(以下简称“印多富”)作为印尼食品行业的领军企业,以其高度纵向一体化的产业链布局,从上游农业种植、原料加工,到中游食品制造和下游分销网络,形成完整的闭环生态。

过去五年(2020年-2024年),公司营收从81,730亿印尼盾稳步增长至118,333亿印尼盾,复合年增长率(CAGR)约9.6%,净利润从6,456亿印尼盾提升至10,626亿印尼盾,CAGR约13%。ROE从约12.8%上升至13.3%,毛利率从32.5%扩张至33.9%,彰显出强劲的盈利韧性和成本控制能力。

尽管面临大宗商品价格波动和宏观经济不确定性,公司核心消费品牌产品(CBP)板块持续驱动增长,2025年上半年(H1)净销售额已达约37,600亿印尼盾,同比增长2%。

当前公司估值处于历史低位,市盈率(P/E)仅约6.5倍,远低于全球快消品行业平均12-18倍和印尼消费品同行平均10-15倍,存在40%-60%的折价空间。

EV/EBITDA约为3.65倍,股息收益率3.57%。分析师平均目标价约9,398印尼盾,暗示潜在上涨潜力约30%。我们认为,随着印尼食品饮料市场规模在2025年预计达到约3,330亿美元(CAGR7.61%),以及公司国际化扩张(如Indomie品牌在非洲和中东市场的渗透率提升),印多富有望实现估值修复与盈利双轮驱动。

然而,风险不可忽视,包括棕榈油和小麦等原材料价格波动、汇率风险(印尼盾对美元贬值可能增加进口成本)和竞争加剧(本土对手如Mayora Indah和国际巨头如Nestlé)。

总体而言,印多富作为防御型消费股,在人口红利和消费升级的宏观背景下,具备长期配置价值。

业务部门分析

印多富集团的业务架构高度多元化且一体化,通过四大核心部门实现从“农场到餐桌”的全产业链覆盖。这种模式不仅降低了外部供应链风险,还提升了整体运营效率。

以下对各部门进行详细剖析,包括细分领域、关键产品、运营范围、2020年-2024年财务贡献以及2025年上半年表现。

消费品牌产品部门

(Consumer Branded Products Group,CBP)

该部门是公司营收和盈利的核心引擎,通过子公司PT Indofood CBP Sukses Makmur Tbk(ICBP)运营,专注于包装食品的生产和销售。细分领域包括方便面、乳制品、零食、调味品、营养与特殊食品以及饮料。

关键产品

方便面(如Indomie品牌,全球销量领先);乳制品(如Indomilk牛奶、酸奶和奶酪);零食(如Chitato薯片、Qtela木薯片);调味品(如Sambal Indofood辣酱、酱油);营养食品(如Promina婴儿谷物、补充剂);饮料(如Club矿泉水、果汁)。

Indomie作为旗舰品牌,在印尼方便面市场占有率超过70%,并出口至80多个国家,包括非洲、中东和欧洲。

运营范围

生产基地分布于印尼全国,产能利用率常年保持90%以上。公司注重研发创新,如推出低糖、无添加剂的健康产品线,以应对消费者健康意识提升。

2024年,该部门营收约72,300亿印尼盾,占总营收62%,经营利润率稳定在20%以上。2020年-2024年CAGR约10%,受益于疫情期间居家消费需求激增。2025年上半年,ICBP净销售额37,600亿印尼盾,同比增长2%,运营收入上升5%至5,150亿印尼盾,利润率提升至25.5%。

战略意义

CBP部门驱动公司国际化,2024年出口占比约15%,未来目标提升至25%。然而,受原材料成本波动影响,2022年利润率一度承压,但通过产品结构优化(如高端化)已恢复。

Bogasari面粉集团

作为印尼最大面粉生产商,该部门专注于小麦加工和相关产品制造,提供战略性原材料支持。

关键产品

各种面粉(如Cakra Kembar高筋面粉、Segitiga Biru中筋面粉)和意大利面(如La Fonte品牌)。年加工能力超过1,000万吨,位居全球前列。

运营范围

运营多家现代化面粉厂,主要依赖进口小麦,但通过物流整合确保供应稳定。产品主要供应国内烘焙、面条行业,并部分出口。

2024年营收约31,500亿印尼盾,占总营收27%。2020年-2024年营收CAGR约5%,受益于小麦价格相对稳定。2025年上半年,受全球谷物市场波动影响,表现平稳,但产能利用率高。

战略意义

Bogasari为CBP部门提供80%以上的面粉自给,降低成本风险。公司投资自动化设备,2024年能源效率提升15%。

农业企业部门(Agribusiness Group)

该部门聚焦上游原材料生产,通过子公司如PT Salim Ivomas Pratama Tbk和PT London Sumatra Indonesia Tbk运营,实现供应链自给。

关键产品

棕榈油(如Bimoli食用油)、橡胶、糖蔗、茶叶和可可。

棕榈油是主力,用于食用油、生物燃料和工业原料。

运营范围

管理超过50万公顷种植园,主要位于苏门答腊和加里曼丹。公司获得RSPO可持续棕榈油认证,强调环保实践。

2024年营收约14,700亿印尼盾,占总营收12%,同比下降8%,主要因国际棕榈油价格波动。2020年-2024年CAGR约3%,周期性较强。2025年上半年,棕榈油产量稳定,但价格压力持续。

战略意义

提供公司80%原材料自给,缓冲大宗商品波动。未来计划扩展生物燃料领域,以响应全球绿色转型。

分销部门(Distribution Group)

该部门负责物流和销售网络,确保产品高效触达消费者。

关键产品

分销印多富及第三方消费品,包括食品和农业商品。

运营范围

拥有覆盖印尼全国的网络,超过50万个销售点,与Indomaret超市协同。

2024年营收约7,300亿印尼盾,占总营收6%,同比增长12%,利润率约5%。2020年-2024年CAGR约8%,受益于电商和城乡渗透。2025年上半年,数字分销平台贡献增长。

战略意义

增强渠道控制,渗透率接近100%。未来将整合AI库存管理,提升效率。

总体而言,四大部门协同效应显著,CBP和Bogasari贡献稳定营收,农业和分销提供支撑。2025年,随着经济复苏,公司部门间协同将进一步深化。

业务流程分析

印多富的业务流程以纵向一体化为核心,强调供应链优化、数字化转型和可持续实践。这种模式有效降低了成本波动风险,并提升了整体竞争力。

以下从上游、中游、下游和支持流程四个维度进行剖析,结合SWOT分析和行业对比。

上游流程(原材料采购与农业生产)

公司自有种植园提供棕榈油、糖蔗等原材料,自给率超过80%。Bogasari部门处理进口小麦加工,采用Just-In-Time(JIT)库存系统,减少存储成本。2024年,上游成本占总成本约40%,通过RSPO认证确保可持续性。

相比同行如Mayora Indah(依赖外部供应商),印多富的垂直整合优势显著,缓冲了2022年小麦价格上涨20%的冲击。

中游流程(制造与加工)

自动化生产线主导,产能利用率90%以上。例如,方便面生产从混合到包装全自动化,符合HACCP质量标准。公司投资IoT监控系统,2024年能源消耗降低10%。产品创新流程包括R&D中心,每年推出20+新品,如健康零食系列。

行业对比:印多富的规模经济使单位成本低于Nestlé印尼分公司的15%。

下游流程(销售、分销与营销)

分销网络覆盖城乡,结合Indomaret实体店和数字平台。营销策略本地化,如针对印尼口味调整Indomie产品。2024年,电商销售额占比升至15%。

SWOT分析:优势在于渠道渗透,弱点为地域依赖(90%营收来自印尼),机会为全球扩张,威胁为竞争加剧。

支持流程(人力资源、IT与可持续发展)

采用ERP系统整合信息流,员工培训覆盖9万+人。可持续实践包括减少碳排放,2024年环保投资增长20%。

相比全球快消巨头如Unilever,印多富在本土效率更高,但国际化流程需优化。

市场规模与竞争格局

印尼食品与饮料市场概览

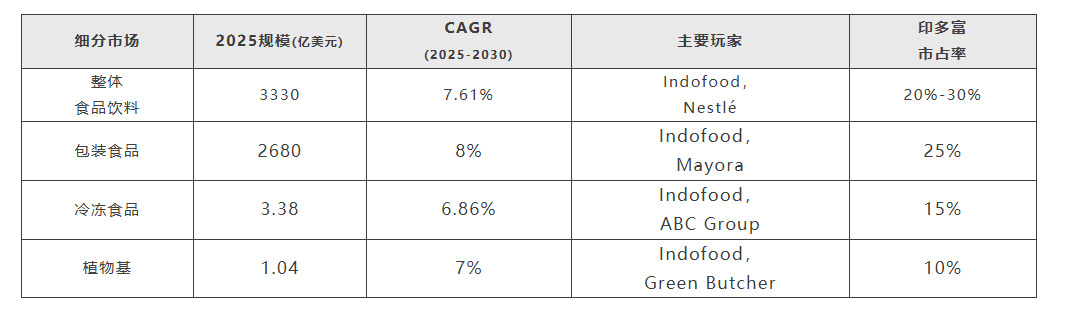
印尼作为东南亚人口大国(2023年人口超2.8亿),食品饮料市场规模庞大。2024年估值约3,097亿美元,2025年预计达3,330亿美元,至2032年突破5,544亿美元,CAGR7.61%。驱动因素包括中产阶级扩张(预计2025年占比40%)、城市化率提升(从55%至60%)和健康消费趋势。

食品服务子市场2025年规模624亿美元,至2030年1,150亿美元,CAGR13%。然而,通胀(2025年预计4%)和贸易关税(如美国对印尼产品加征)构成风险。

细分市场

包装食品约2,500亿美元(2024年),便利食品增长最快;植物基食品2025年1.04亿美元,至2030年1.46亿美元,CAGR7%。冷冻食品市场2025年3.38亿美元,至2030年4.71亿美元,CAGR6.86%。
竞争格局剖析

印尼食品行业竞争激烈,本土企业主导中低端市场,国际巨头占据高端。印多富在包装食品和方便面领域市占率领先(方便面超70%),但面临多方挑战。

本土竞争者

Mayora Indah(零食和饮料,市占率约15%);

Wings Group(Mie Sedaap方便面,市占率20%);

Garudafood(坚果零食);

Japfa Comfeed(饲料和家禽)。

这些企业价格竞争激烈,2025年预计通过创新抢占份额。

国际竞争者

NestléIndonesia(乳制品和婴儿食品,市占率25%);

Mondelez(亿滋,巧克力和零食);

PepsiCo和Coca-Cola(饮料);

Kellogg's和Hershey(谷物和糖果)。

外资品牌在高端市场强势,但本土化不足。

农业领域

Sinar Mas Agro(金光集团,棕榈油市占率高)。

TOWS矩阵

印多富可利用品牌优势扩展新兴市场,但需应对价格战和政策风险。总体,印多富护城河稳固,但2025年竞争预计加剧,市场集中度CR5约60%。

竞争优势

印多富集团在印尼乃至全球食品产业中拥有无可比拟的品牌力与市场忠诚度。

旗下的Indomie已成为国民品牌,几乎深入每一位消费者的日常生活,并在全球出口市场占据优势地位。根据2024年的品牌价值评估,Indomie的品牌价值已超过50亿美元。

在国际化方面,相较于主要竞争对手Wings Group,印多富凭借更广泛的海外布局,尤其在非洲市场实现了约30%的渗透率,进一步巩固了其全球竞争力。

规模经济和成本效率同样是印多富的核心优势。作为全球最大的方便面与面粉生产商,公司通过大规模生产有效摊薄成本,使得单位成本低于行业平均水平约15%。2024年,公司实现了33.9%的毛利率,显著高于Mayora的30%。再加上高度垂直整合的产业链,印多富在供应链管理中展现出更强的韧性,能有效降低中断风险。

在渠道覆盖方面,印多富几乎实现了全国渗透。其产品已进入超过50万个销售点,并与Indomaret等零售巨头形成深度协同,覆盖率接近100%。近年来,公司积极推动数字化转型,电商渠道的贡献度已提升至15%,不仅高于Garudafood的10%,也反映出印多富更快适应消费行为转变的能力。

创新与可持续发展同样构成了企业的长期竞争壁垒。印多富每年将约1.5%的营收投入研发,持续推出健康化和多元化的产品线,以顺应消费者偏好变化。同时,公司通过RSPO认证展现其环保责任,相较于跨国巨头Nestlé,印多富在本土化的可持续实践中更贴近印尼消费者的价值观和社会期望。

最后,印多富展现出强大的抗周期性与财务韧性。食品需求的刚性使得公司即便在疫情期间营收也仅出现轻微下滑,而盈利能力保持稳健。近年公司的ROE始终维持在13%以上,显著高于行业平均水平的10%,显示出其经营模式在面对宏观波动时的稳健性与可持续增长潜力。

财务表现

2020年-2024年,印多富财务表现强劲,营收CAGR9.6%,净利润CAGR13%。疫情初期(2020年)营收微增,但后续复苏加速。2025年上半年,Q2净利润5,840亿印尼盾,全年预计增长5%-7%。以下附录详细报表(单位:亿印尼盾)。
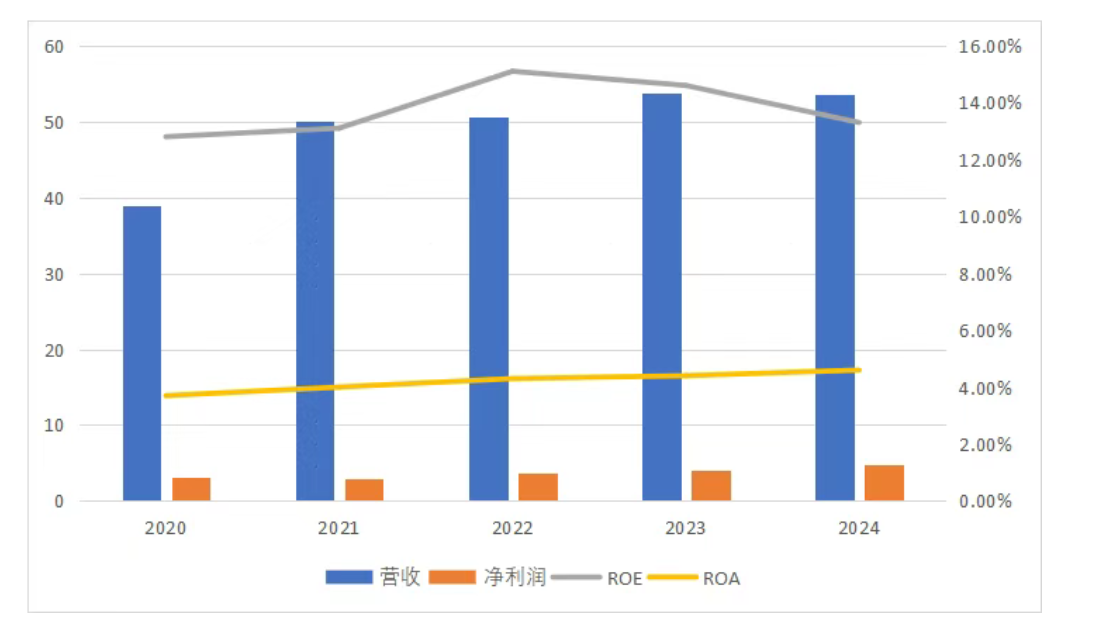
印多富的营收与利润趋势展现出持续改善的势头。2024年,公司整体营收同比增长2.3%,主要得益于核心CBP部门的稳健贡献。在利润端,得益于成本优化措施与销量的逐步回暖,净利润实现显著跳升。毛利率虽存在一定波动,但整体呈上升态势,净利率也从7.9%提升至9.0%,体现出盈利能力的逐步增强。

资本效率方面,印多富在ROE和ROA上保持稳步提升,反映出资产利用效率的持续改善。与主要竞争对手相比,印多富的资本回报率更具优势,例如ROE已经稳定高于Mayora的12%,显示出其更强的资本运用能力与股东价值创造力。

此外,公司现金流状况健康稳健,经营现金流充裕,不仅为未来业务扩张和战略投资提供了保障,也支撑了稳定的股东回报。公司维持约40%的分红支付率,兼顾了投资者的回馈与长期发展的资金需求,展现出良好的财务纪律与可持续性。

财务比率趋势与行业对比

在财务比率层面,印多富展现出稳健的盈利能力与经营效率。公司的毛利率从32.5%提升至33.9%,净利率则稳定在7.9%至9.0%区间,整体水平高于印尼食品行业平均约8%,显示出其在成本控制与产品溢价上的优势。

效率方面,公司资产周转率保持在0.5至0.6次之间,体现出较为合理的资产使用效率;库存周转达到5.8次,说明存货管理较为顺畅,能有效平衡产销节奏,减少资金占用。

在资本结构上,印多富的负债权益比为1.42,处于中等水平,相比Nestlé的2.0更为稳健。利息覆盖倍数达到6.2倍,反映出公司具备充足的偿付能力,债务风险可控。

流动性方面,公司维持1.5至2.0的流动比率,既保证了短期偿债能力,又避免过度沉淀流动资产,整体财务弹性较强。

估值与展望

从估值角度来看,印多富当前市值约为689,300亿印尼盾,对应P/E仅6.5倍,EV/EBITDA为3.65倍,P/B1.01倍,整体水平显著低于印尼消费品行业平均的P/E约12倍,以及全球快消龙头如Unilever的20倍。由此可见,公司在资本市场上处于明显折价状态,为投资者提供了一定的安全边际。

展望未来,2025年至2030年,公司有望保持6%至8%的营收复合增长率,主要受益于国内市场扩张与海外业务的持续推进。公司提出的战略目标是将Indomie海外营收占比提升至30%,这将显著增强国际化收益来源。

宏观层面,印尼经济维持5%左右的GDP增长,叠加消费升级趋势,将为公司提供坚实的外部支持。然而,潜在风险仍需关注,例如若大宗原材料价格上涨20%,可能会对利润率造成约2个百分点的下行压力,需通过产品组合优化与成本管理予以对冲。

总结

总体而言,印多富集团凭借强大的品牌力、纵向一体化的产业链、广泛的渠道覆盖和持续的创新能力,稳居印尼食品行业龙头地位,并在全球市场展现出扩张潜力。

财务表现方面,公司营收与利润持续增长,ROE长期高于行业均值,现金流稳健,分红稳定。

估值层面,目前P/E与EV/EBITDA显著低于本土及国际同行,提供了充足的安全边际。

未来增长的主要驱动力来自国内消费升级与海外市场扩张,尤其是Indomie品牌在非洲与中东市场的渗透。预计2025年-2030年公司营收CAGR可维持在6%-8%,盈利能力有望进一步改善。

注:文/弘章消费研习社,文章来源:弘章消费研习社,本文为作者独立观点,不代表亿邦动力立场。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

Indofood集团2024年的主要财务表现如何?

2024年Indofood集团营收达118,333亿印尼盾,净利润10,626亿印尼盾,毛利率33.9%,ROE为13.3%。过去五年(2020-2024)营收复合年增长率9.6%,净利润复合年增长率13%。

Indofood集团的业务部门有哪些?各占营收比重多少?

集团四大核心部门:消费品牌产品(CBP)占营收62%(2024年72,300亿印尼盾)、Bogasari面粉集团占27%、农业企业占12%、分销部门占6%。CBP部门旗下Indomie方便面在印尼市占率超70%。

Indofood当前估值水平与同行相比如何?

当前市盈率仅6.5倍,EV/EBITDA为3.65倍,显著低于印尼消费品同行平均10-15倍和全球快消品行业12-18倍。分析师平均目标价9,398印尼盾,暗示约30%上涨潜力。

广告

下一篇

跨境电商资源对接

《全球跨境电商服务商资源手册》第二期手册现已发布,触达更多资源,了解跨境服务商信息,欢迎点击链接下载。

了解详情

外卖大战背后的真正战场

被视为电商最后一个“万亿级”存量市场的即时零售,正成为今年双11的主战场。











