



• 亿邦公众号
    • APP下载

《咖饮品类发展报告2025》发布:咖饮品牌密集推出茶饮产品 下沉市场成必争地

作者:红餐产业研究院 文章来源:红餐智库

2025-10-31 16:58

作者:红餐产业研究院 文章来源:红餐智库

2025-10-31 16:58

邦小白快读

EN
全文速览

咖饮市场快速发展,但仍面临挑战,需抓住实用信息。

1.市场规模增长:2025年现制咖饮市场规模接近1,300亿元,全国门店数超过26万家,同比增长19.9%,其中独立品牌占比60.5%,连锁品牌如瑞幸咖啡和库迪咖啡门店数分别达2.6万家和1.3万家。2.区域分布机会:华东、华南、西南为门店集中区,占比分别为35.9%、23.2%、14.4%;下沉市场(三线及以下城市)增速迅猛,河南、安徽等省份潜力大,门店密度低但消费基础高。3.产品趋势与实操:咖饮品牌密集推出茶饮新品,占比达23.8%,核心为水果茶;人均消费从41元下滑至26元,受价格战影响,精品咖啡通过平价副牌或智能设备降本增效应对。

品牌需关注营销策略、渠道建设和产品创新,以抓住消费趋势。

1.品牌营销与渠道建设:下沉市场成战略重点,品牌如幸运咖71.2%门店在三线及以下城市,瑞幸、库迪等布局占比超30%,店中店模式兴起,高校交通枢纽成选址热点。2.品牌定价和价格竞争:价格战激烈,人均消费下滑至26元,15元以下门店占比升到36.9%,外卖平台竞争(如美团、饿了么)使部分产品单价降至5元以下,压缩盈利空间。3.产品研发与消费趋势:样本品牌月均上新3.6款,茶饮新品占比23.8%,星巴克、Manner Coffee活跃;用户行为转向高性价比茶饮产品,水果茶为核心,延伸奶茶、气泡水等。

咖饮市场提供增长机会和风险,需学新策略应对变化。

1.增长市场与机会提示:下沉市场门店增速超20%,河南、安徽等区域成洼地;需求变化驱动茶饮新品占比23.8%,消费频次上升,合作机会如依托沪上阿姨体系的沪咖咖啡布局下沉。2.事件应对措施与风险提示:价格战和成本高企(食材、租金)挤压利润,风险包括盈利受限、外部竞争加剧;精品咖啡可学习点:通过小店模型、智能设备降本增效或“咖啡+”业态延伸。3.最新商业模式与扶持政策:独立品牌五大运营形态(如社区客厅型、专业品鉴型)可借鉴,门店布局精细化;供应链本土化机遇可捕捉,但外卖平台竞争需谨慎管理。

生产需求转向降本和创新,商业机会集中于下沉市场。

1.产品生产和设计需求:供应链端咖啡豆价格上涨,推动本土产业链建设;智能化设备可用于降本增效,如小店模型应用;设计需适配新品如茶饮,涉及水果茶、奶茶等类型。2.商业机会与电商启示:市场增长至1,300亿元,下沉区域三线及以下城市增速快(如幸运咖71.2%门店分布),潜力巨大;推进数字化启示在于利用智能设备优化生产流程,如咖饮品牌使用技术实现轻量化运营。

行业趋势聚焦技术应用,需解决客户痛点。

1.行业发展趋势与新技术:市场持续增长,门店数超26万家,下沉市场和茶饮新品占比23.8%成热点;新技术如智能设备用于降本增效,案例包括Manner Coffee等使用科技手段。2.客户痛点与解决方案:痛点包括成本高企、产品同质化、收入结构单一;解决方案为“咖啡+”业态延伸多元场景,智能设备助力小店模型,如精品咖啡通过平价策略应对。

平台需求在解决价格冲突和招商策略,风险管理成要点。

1.商业对平台需求和问题:外卖业务竞争加剧(美团、淘宝、京东),导致咖饮价格战升级,品牌部分产品单价降至5元以下;问题包括盈利压缩和招商需求,下沉市场门店增长快(三线及以下城市)。2.平台的最新做法和运营管理:平台竞争使价格战升温,门店需规避风险;运营重点为流量点位布局(如高校交通枢纽),品牌如瑞幸、库迪扩张门店超万家,支持精细化场景策略。3.风向规避与平台招商:风险如成本压力,需监控价格战影响;招商机会在下沉市场,幸运咖等品牌布局占比高,可学独立品牌业态类型多元化。

产业动向凸显下沉融合,新问题需政策启示。

1.产业新动向与商业模式:咖饮品牌密集推茶饮新品(占比23.8%),下沉市场从洼地升为战略必争地,三线及以下城市门店增速超20%;商业模式包括独立品牌五类运营形态(如空间审美型、业态融合型),精品咖啡进化至多元化阶段。2.新问题与政策法规启示:问题如成本高企、产品同质化、价格战胶着(人均消费下滑至26元);政策启示在供应链本土化建设成关键窗口,建议加强智能化设备深化应用和价格规制管理,以应对风险。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The coffee beverage market is experiencing rapid growth but faces challenges, requiring a focus on practical insights.

1. Market scale expansion: The ready-to-drink coffee market is projected to reach nearly 130 billion yuan by 2025, with over 260,000 stores nationwide—a 19.9% year-on-year increase. Independent brands account for 60.5%, while chains like Luckin Coffee and Cotti Coffee operate 26,000 and 13,000 stores respectively.

2. Regional opportunities: Eastern, Southern, and Southwestern China are key regions, representing 35.9%, 23.2%, and 14.4% of stores. Lower-tier markets (third-tier cities and below) show explosive growth, with provinces like Henan and Anhui offering high potential due to strong consumer bases despite low store density.

3. Product trends and practices: Brands are aggressively launching tea-based beverages (23.8% of new products), with fruit tea as the core category. Average spending per customer has dropped from 41 yuan to 26 yuan amid price wars, prompting premium coffee brands to adopt budget sub-brands or smart equipment to reduce costs.

Brands must prioritize marketing strategies, channel expansion, and product innovation to capture shifting consumer trends.

1. Marketing and channel development: Lower-tier markets are strategic priorities—71.2% of Luckin Coffee’s stores are in third-tier cities or below, while Luckin and Cotti allocate over 30% of their footprint to these areas. Store-in-store models are emerging, with campuses and transit hubs as hotspot locations.

2. Pricing and competition: Intense price wars have driven average spending down to 26 yuan, with 36.9% of stores now offering items under 15 yuan. Competition on delivery platforms (e.g., Meituan, Ele.me) has pushed some product prices below 5 yuan, squeezing profit margins.

3. R&D and consumer trends: Sampled brands launch 3.6 new products monthly, with tea beverages comprising 23.8% of innovations. Starbucks and Manner Coffee lead activity, while consumer preference shifts toward cost-effective fruit teas, extending to milk tea and sparkling beverages.

The coffee market offers growth opportunities but requires adaptive strategies to mitigate risks.

1. Growth markets and opportunities: Lower-tier cities show over 20% store growth, with Henan and Anhui as underserved hubs. Demand shifts drive tea-based innovations (23.8% of new products), increasing purchase frequency. Partnerships like Huk Coffee leveraging Auntie Judy’s network exemplify下沉 expansion.

2. Risk management and countermeasures: Price wars and rising costs (ingredients, rent) compress profits. Risks include margin pressure and external competition. Premium coffee brands demonstrate solutions: compact store models, smart equipment for efficiency, and "coffee+" format diversification.

3. Business models and support: Independent brands showcase five operational types (e.g., community lounges, tasting-focused spaces) for refined store layouts. Localized supply chains offer opportunities, but delivery platform competition requires cautious management.

Production demands shift toward cost reduction and innovation, with commercial opportunities concentrated in lower-tier markets.

1. Product and design needs: Rising coffee bean prices incentivize local supply chain development. Smart equipment enables cost efficiency (e.g., compact store models). Designs must adapt to tea-based innovations like fruit tea and milk tea.

2. Commercial and e-commerce insights: The market will reach 130 billion yuan, with lower-tier cities growing rapidly (e.g., 71.2% of Luckin Coffee’s stores). Digitalization opportunities include using smart technology to streamline production, as seen in brands adopting lightweight operations.

Industry trends emphasize technology adoption to address client pain points.

1. Trends and innovations: Market growth continues with 260,000+ stores; lower-tier expansion and tea beverages (23.8% of new products) are hotspots. Smart equipment cuts costs—e.g., Manner Coffee’s tech-driven operations.

2. Client challenges and solutions: Pain points include high costs, product homogenization, and narrow revenue streams. Solutions involve "coffee+" format diversification, smart tools for compact stores, and premium brands adopting budget strategies.

Platforms must resolve pricing conflicts and refine merchant recruitment, with risk management as a priority.

1. Platform demands and issues: Delivery competition (Meituan, Taobao, JD.com) intensifies price wars, pushing some products below 5 yuan. Challenges include profit compression and recruitment needs, especially in fast-growing lower-tier markets.

2. Platform strategies and operations: Price wars necessitate risk avoidance. Operations focus on high-traffic locations (campuses, transit hubs). Brands like Luckin and Cotti exceed 10,000 stores, supporting精细化scenario-based strategies.

3. Risk mitigation and recruitment: Monitor cost pressures and price war impacts. Recruitment opportunities lie in lower-tier markets—brands like Luckin dominate here, while independent brands offer diverse format insights.

Industry dynamics highlight下沉 integration, with new issues requiring policy guidance.

1. Trends and business models: Brands aggressively launch tea beverages (23.8% of new products). Lower-tier markets evolve from niches to strategic battlegrounds, with store growth exceeding 20%. Models include five independent brand types (e.g., aesthetic spaces, hybrid formats), as premium coffee diversifies.

2. Emerging issues and policy implications: Challenges include rising costs, product homogenization, and entrenched price wars (average spending fell to 26 yuan). Policy should prioritize local supply chain development, smart technology adoption, and price regulation to mitigate risks.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

近年来,随着我国咖啡消费市场教育的不断深化以及产品本土化趋势的持续推进,消费者对咖啡的接受度和喜爱程度显著提升。我国咖啡消费量呈现稳步增长趋势,越来越多的消费者将咖啡纳入日常生活。据红餐大数据,2025年我国咖饮市场规模预计接近1,300亿元。

在咖饮赛道快速扩容的背景下,咖饮品牌的发展却面临多重挑战。一是成本高企与价格压力叠加,盈利空间受挤压;二是产品同质化严重,产品创新滞后,消费者忠诚度下降。除此之外,咖饮赛道的外部竞争同样愈发激烈,快餐店、茶饮品牌、便利店等玩家纷纷加速“进攻”咖饮赛道,进一步挤压咖饮品牌的市场空间。

那么,当下咖饮品类的发展现状如何?有哪些发展动向?未来的发展又面临哪些机遇和挑战?为了探寻这些问题,红餐产业研究院推出了《咖饮品类发展报告2025》。以下为报告的部分内容展示。

咖饮市场规模持续增长,

独立品牌门店数占比超六成

随着我国咖啡消费市场的逐步成熟,咖啡产品种类逐渐多样化。除了传统的速溶咖啡和即饮咖啡等非现制咖啡产品外,现制咖饮作为品质体验更为出色的选择,近年来发展迅速,成为我国餐饮市场的重要组成部分。据红餐大数据,2025年现制咖饮市场规模将保持增长态势,预计接近1,300亿元。

门店数方面,据红餐大数据,截至2025年9月,全国咖饮门店数超过26万家,同比增长19.9%。经历多个发展阶段,目前咖饮品类逐步进入更深层次的竞争阶段,咖饮品类的进入门槛逐步提升,但创业热情仍然高涨。企查查数据显示,2025年前10个月咖饮相关企业注册量达到3.2万家,达到上年全年水平。同时,相关企业存量为16.1万家,保持增长态势。
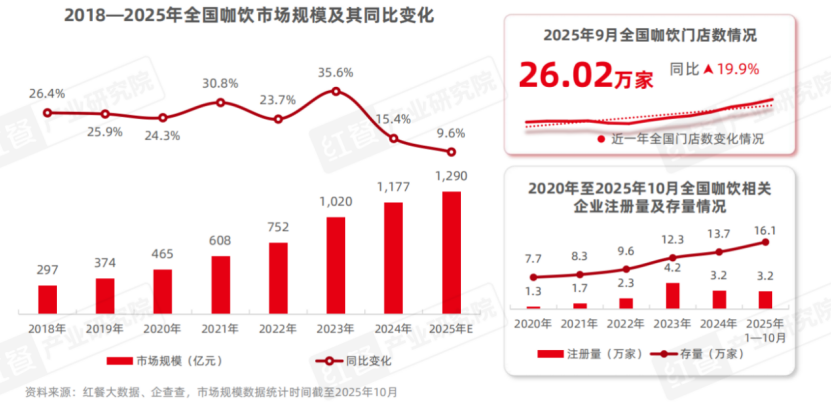
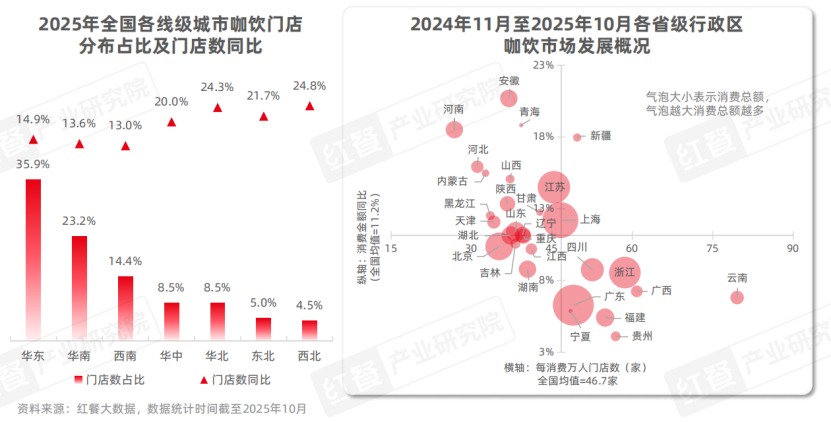
区域分布方面,据红餐大数据,华东、华南、西南是咖饮门店数排名前三的区域,占比分别达到35.9%、23.2%以及14.4%。值得注意的是,尽管华中、华北、东北、西北区域的咖饮门店数占比均不足10%,但这些区域的咖饮门店数量增长较快,门店数同比均超过20%。

具体到省级行政区来看,河南、安徽、河北、陕西、天津等地展现出较大的市场潜力。这些省份不仅拥有一定的现制咖啡消费基础,且咖饮品类的累计消费金额高于全国平均水平,而咖饮门店的密度仍低于平均水平,可以看出这些省级行政区的咖饮品类具有进一步增长的空间。
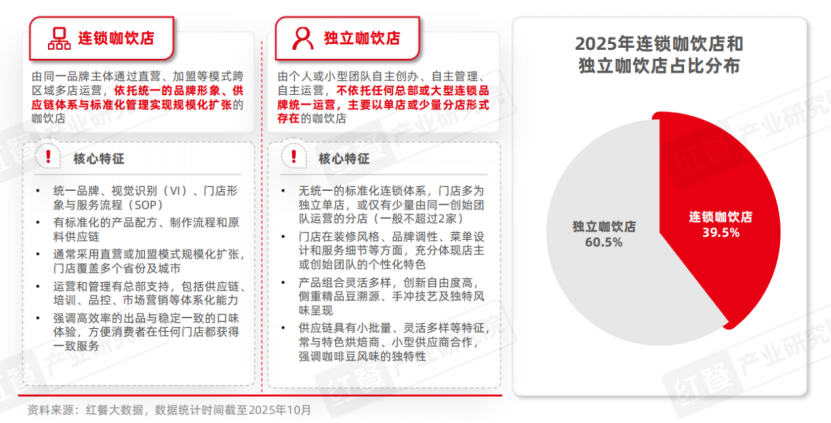
从市场参与者来看,咖饮品类的参与者按照经营模式可以分为连锁品牌和独立品牌两类。据红餐大数据,2025年由独立品牌开出的独立咖饮店占比达到60.5%,而连锁品牌开出的连锁咖饮店占比也接近四成。
连锁咖饮品牌方面,据红餐大数据,截至2025年10月,门店数破万家的咖饮品牌有瑞幸咖啡、库迪咖啡,二者近年来保持高速的门店扩张态势,目前门店数分别达到2.6万家和1.3万家。此外,星巴克、幸运咖、Manner Coffee、肯悦咖啡等咖饮品牌在近一年来同样保持了较快的门店数增长速度。

相比之下,大多数中腰部品牌扩张速度有所放缓。M Stand、Peet's Coffee皮爷咖啡、LAVAZZA拉瓦萨咖啡、%Arabica、代数学家等品牌扩张速度有所放缓,近一年来多数品牌的门店数仅保持小幅度增长。

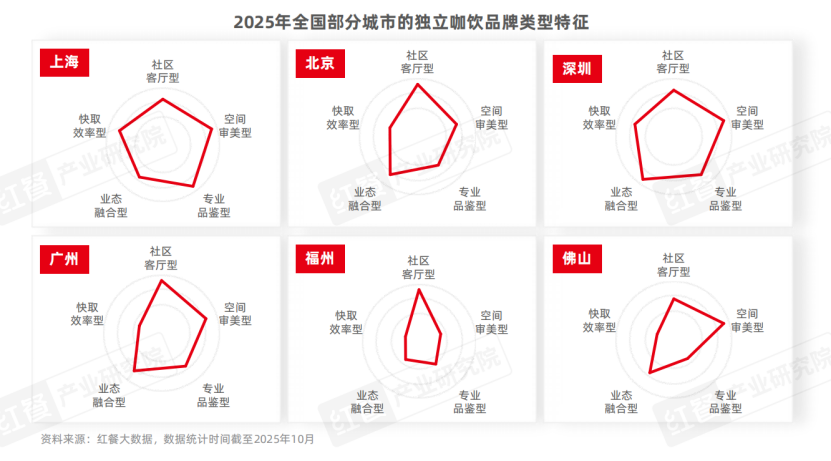
而独立咖饮品牌则通过灵活选址与多元业态渗透消费者日常生活,并逐步形成五大运营形态。据红餐产业研究院梳理,当前独立咖饮品牌主要可以分为社区客厅型、空间审美型、专业品鉴型、业态融合型以及快取效率型这五大类型,它们在选址、面积、业态构成、价格带以及客群等维度均呈现出各自独有的特征。
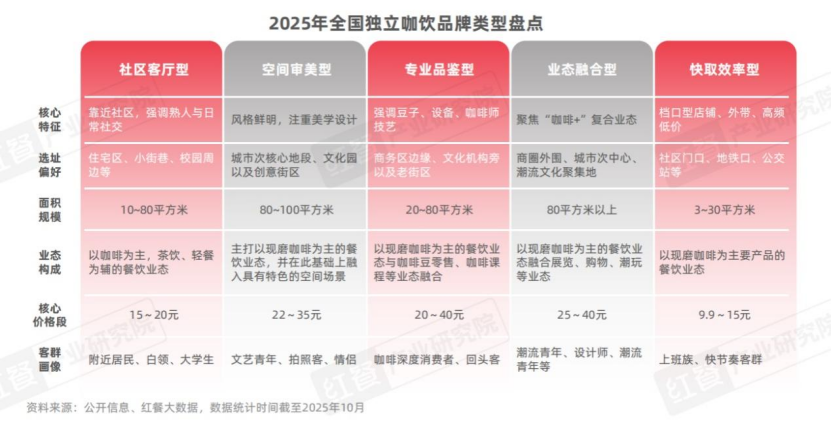
从不同城市的独立咖饮品牌类型分布来看,上海、深圳、广州、北京的独立咖饮品牌类型更为多元,呈现“审美+专业+业态融合”的发展趋势;而福州、佛山则在个别类型上形成局部优势。
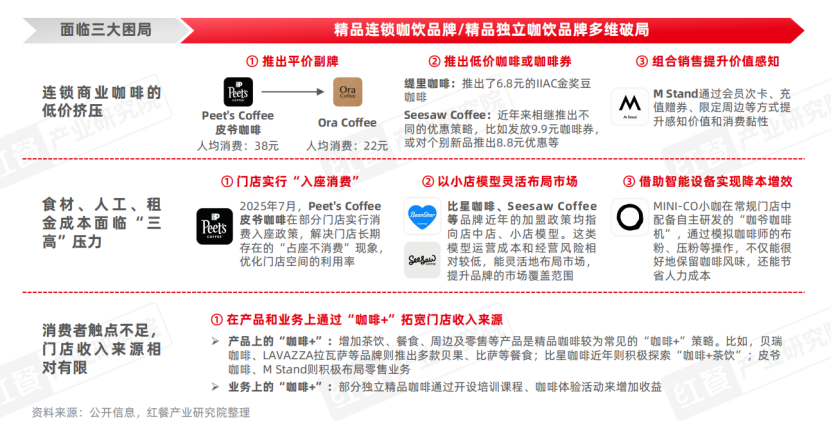
此外,按照产品定位,咖饮品类可以分为商业咖啡和精品咖啡两大细分赛道。其中,定位精品咖啡的咖饮门店数在全国门店数中的占比接近三成。然而,在咖饮赛道快速扩容的背景下,精品咖饮品牌的发展却面临多重挑战。一是连锁商业咖饮品牌的低价竞争持续挤压市场空间;二是食材、人工、租金等成本高企,使得精品咖饮品牌的盈利空间受限;三是消费触点有限,门店收入结构单一。

为应对这些挑战,不少精品咖饮品牌积极寻求破局之道。比如,通过推出平价副牌、低价咖啡券等方式提高性价比;或以小店模型、智能设备等手段降本增效;亦或通过“咖啡+”的模式实现多元业态延伸及拓宽消费场景。整体来看,精品咖啡正从高端化走向多元化、轻量化与场景化的进化阶段。
咖饮品牌上新呈现活跃化与多元化趋势,

下沉市场成为品牌战略必争之地

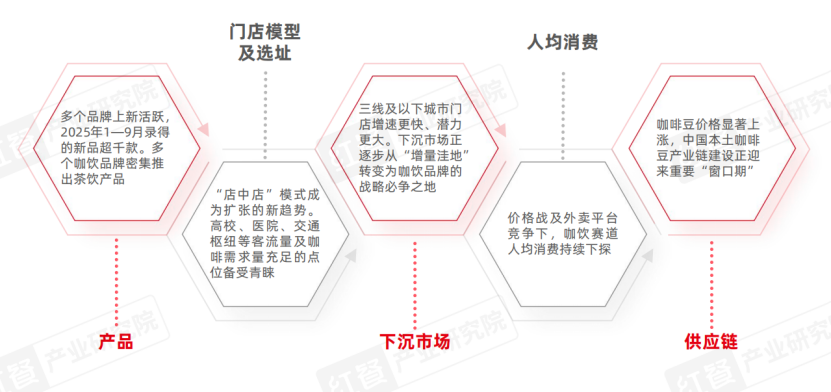
进入2025年,在市场快速扩容、消费升级与竞争加剧的多重背景下,咖饮赛道呈现出鲜明的发展特征。在产品端,样本品牌积极上新,并密集推出茶饮产品吸引更多消费者;在门店布局上则更趋精细化场景化,“店中店”模式兴起,高校、交通枢纽等流量点位成选址重点。

此外,下沉市场中三线及以下城市门店增速迅猛,从“增量洼地” 升级为品牌战略必争之地;人均消费受价格战和外卖竞争影响持续下探,价格带格局重塑;供应链端咖啡豆价格上涨,中国本土咖啡豆产业链建设迎来关键发展窗口,机遇与挑战并存。
1.从“融合”走向“反攻”,咖饮品牌密集推出茶饮产品

咖饮品牌上新方面,2025年1—9月,54个咖饮样本品牌中有32个品牌推出了新品,录得的新品共有1,037款,以现制饮品新品为主, 占比为68.2%,其中现制茶饮和现制咖啡新品分别有168款、539款。

从上新节奏来看,咖饮样本品牌月均上新次数为1.5次,月均上新产品数3.6款。具体到品牌,星巴克、M Stand等咖饮品牌月均上新产品数均相对较高;而Manner Coffee、Peet’s Coffee皮爷咖啡、Tims咖啡、store by.jpg等品牌月均上新次数相对较高。此外, 四叶咖、LAVAZZA拉瓦萨咖啡、瑞幸咖啡、肯悦咖啡、库迪咖啡等品牌上新也保持活跃状态。

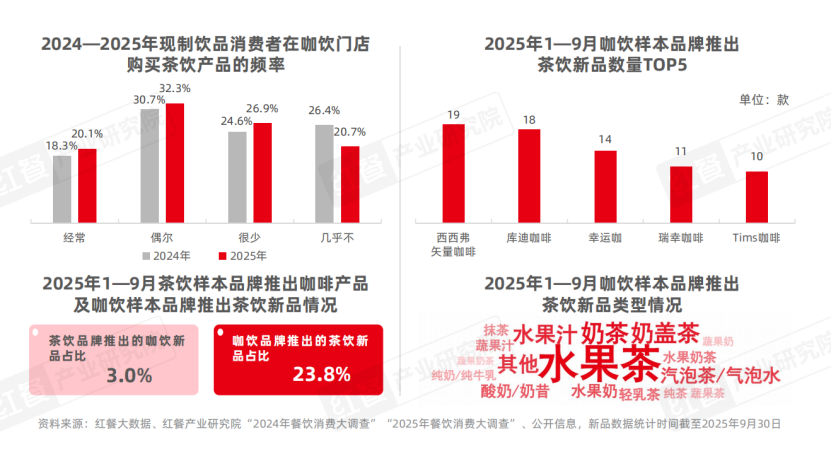
值得注意的是,随着2025年消费者在咖饮门店购买茶饮产品的频率有所上升,茶饮产品正成为咖饮品牌的重要增长点。2025年1—9月,咖饮样本品牌推出的茶饮新品占比达到23.8%。其中,西西弗矢量咖啡、库迪咖啡、幸运咖、瑞幸咖啡以及Tims咖啡推出的茶饮新品均在10款及以上。

从新品类型上看,咖饮样本品牌推出茶饮新品以水果茶为核心,延伸至奶茶、气泡茶/气泡水、水果汁等多个茶饮产品类型。
2.下沉市场正逐步从“增量洼地”转变为咖饮品牌的战略必争之地

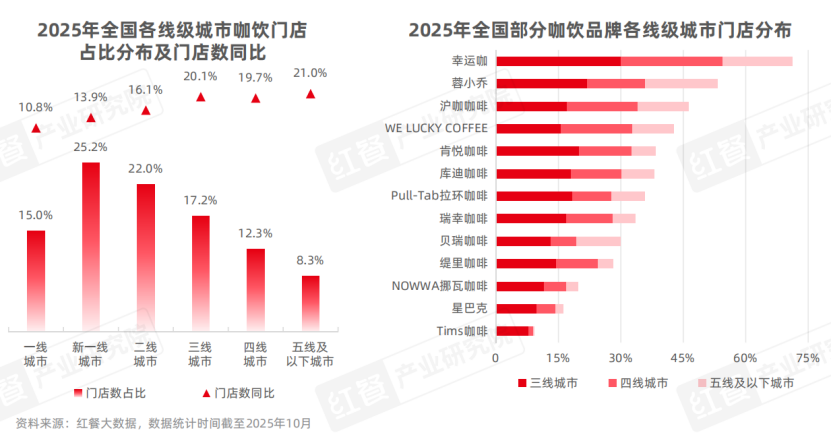
随着一线及新一线城市竞争日益加剧,下沉市场正成为咖饮品牌布局和增长的重要方向。据红餐大数据,2025年全国咖饮门店主要集中在新一线(25.2%)和二线城市(22.0%),但三线及以下城市门店增速更快、潜力更大。

从品牌布局来看,主攻下沉市场的幸运咖在三线及以下城市的门店占比高达71.2%;成立于成都的蓉小乔在三线及以下城市的门店数占比超过50%,依托沪上阿姨体系的沪咖咖啡也有46.3%的门店分布在三线及以下城市。瑞幸咖啡、库迪咖啡、肯悦咖啡等多个品牌在三线及以下城市的门店数超过30%。此外,Tims天好咖啡、缇里咖啡等品牌也加速布局下沉市场。
3.咖饮品牌价格战及外卖平台竞争,促使咖饮赛道人均消费持续下探

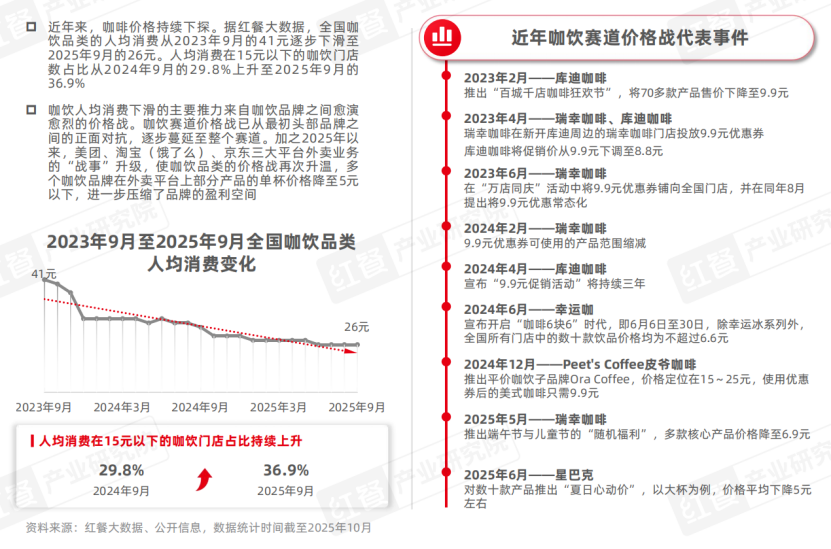
近年来,咖啡价格持续下探。据红餐大数据,全国咖饮品类的人均消费从2023年9月的41元逐步下滑至2025年9月的26元。人均消费在15元以下的咖饮门店数占比从2024年9月的29.8%上升至2025年9月的36.9%。

咖饮人均消费下滑的主要推力来自咖饮品牌之间愈演愈烈的价格战。咖饮赛道价格战已从最初头部品牌之间的正面对抗,逐步蔓延至整个赛道。加之2025年以来,美团、淘宝(饿了么)、京东三大平台外卖业务的“战事”升级,使咖饮品类的价格战再次升温,多个咖饮品牌在外卖平台上部分产品的单杯价格降至5元以下,进一步压缩了品牌的盈利空间。
结语

整体来看,咖饮赛道在热度持续攀升的同时,也面临着成本高企、产品同质化、价格战胶着等现实挑战。未来,下沉市场消费潜力的持续释放,供应链的加速本土化以及智能化设备的深化运用,将为咖饮品牌打开新增长空间。

注:文/红餐产业研究院,文章来源:红餐智库,本文为作者独立观点,不代表亿邦动力立场。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

2025年中国咖饮市场规模预计达到多少?

据红餐大数据预测,2025年中国现制咖饮市场规模将接近1,300亿元,全国咖饮门店数超过26万家,同比增长19.9%。

咖饮品牌如何通过产品创新应对市场竞争?

54个样本品牌中32个在2025年推出新品1037款,茶饮新品占比23.8%,瑞幸、库迪等品牌密集推出水果茶等茶饮产品实现业态融合。

咖饮品牌在下沉市场的布局情况如何?

三线及以下城市门店增速领先,幸运咖71.2%门店分布于此,瑞幸、库迪等品牌超30%门店布局下沉市场,成为战略必争之地。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

监管再加码!七起私域直播案曝光 违规留资同步受罚

10月29日,市场监管总局在其官方公众号市说新语上公布了七起老年人药品、保健品虚假宣传典型案件。











