



59起融资!11家闯关IPO!关税风暴下 品牌出海赛道依旧热钱翻涌
作者:王昱 文章来源:亿邦动力
2025-10-13 17:23
作者:王昱 文章来源:亿邦动力
2025-10-13 17:23

邦小白快读

2025年前三季度,出海品牌狂“吸金”,亿元级融资事件至少24起。
文丨王昱
编辑丨何洋
【亿邦原创】2025年,对于出海企业而言,无疑是充满动荡的一年:海外多国掀起加税风波、对美小额包裹免税制度终结、商贸合规政策快速收紧......
一个备受关注的问题是,置身逆流之中,行业是否依旧能够保持增长势头?
仅从贸易规模来看,应当说,尽管遭遇猛烈冲击,但其韧性犹存:
海关总署统计数据显示,2025年上半年,我国货物贸易出口总额达13万亿元,同比增长7.2%;其中,跨境电商出口额达1.03万亿元,同比增长4.7%。这一数字较去年同期10.5%的增幅有所收窄,不过仍然守住了相对稳定的正向增势。
融资状况则是判断行业走向的另一个重要风向标:据不完全统计,截至今年9月份,具有中国背景的出海品牌达成了59起融资事件。作为对比,去年前三季度,涉及出海品牌的融资事件共约47起。
整体上,在品牌出海领域,海外市场——尤其是作为“震源”的美国——所发生的持续震荡,似乎并未挫伤资本市场的积极性,投资力度较去年进一步加大,投资方向则聚焦于那些扎根热门创新赛道、占据可观市场份额、产品形态和业务模式得到市场充分验证的优质企业。
此外,亦有观察者分析称,近期,来自美国财政侧的利好因素也不容忽视。就在9月中旬,美联储降息锤音落定,联邦基金利率目标区间预计将大幅下调。
作为出海品牌最重要的目标市场,美国的一系列降息政策让当地居民重新获得了“消费杠杆”,大幅降低其短期资金使用成本,并增加了家庭可支配收入份额,实质性地增强了市场购买力,也让零售行业重新提振了销售预期。
就此而言,“降息景气”将为日趋严格的海外清关政策、频繁加码的关税政策提供必要的缓冲地带与代偿机制,巩固品牌出海赛道的战略韧性。
而面对在动荡中依旧稳步前行的资本形势,我们试图从2025年前三季度的出海品牌投融资案例中找到以下问题的答案:
· 2025品牌出海形成了怎样的融资格局?
· 哪些细分行业是资本集中注入的地带?
· 具备哪些特质的项目更受投资人青睐?
01
亿级融资项目数量颇丰
头部企业扎堆冲刺IPO
据亿邦动力不完全统计,2025年前三季度,包括各类细分赛道(传统快消品/耐用品企业、创新科技产品企业、跨境大卖家等)在内,品牌出海领域共发生至少59起融资事件,涉及55家出海企业。

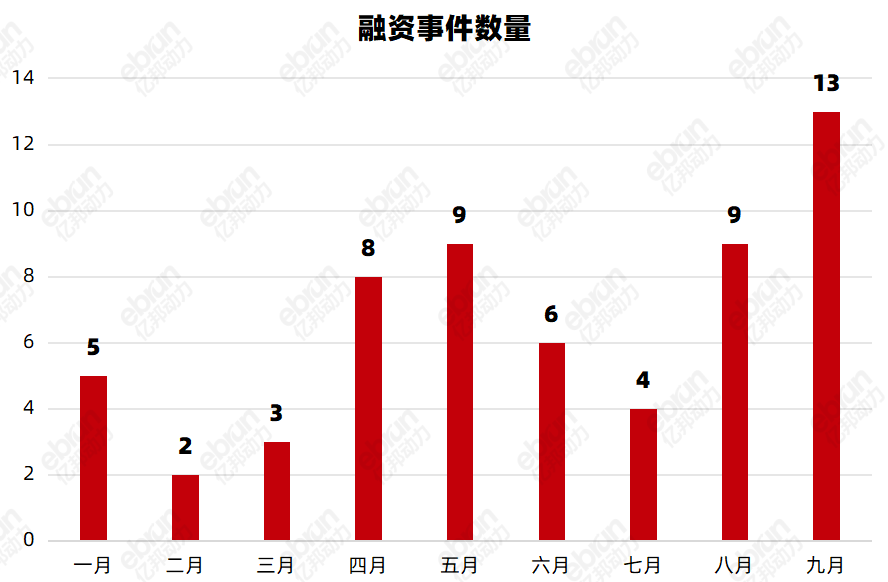
按照融资时间划分,其中,第一季度发生10起融资、第二季度发生23起融资、第三季度发生26起融资,整体呈现出波动上升的行业趋势;而9月则是投融资发生的高峰时期,一个月内发生了13起融资事件。
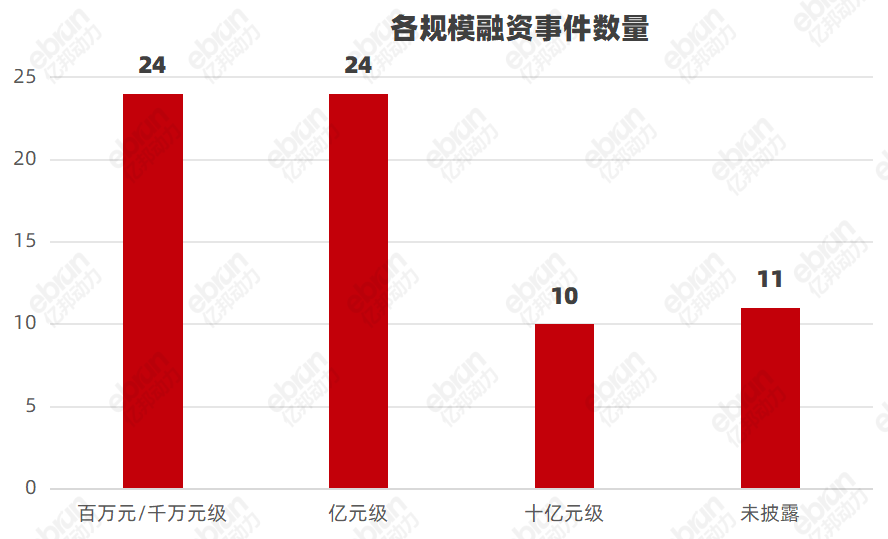
从融资规模来看,今年前三季度的融资主要以百万/千万级和亿级为主,其中百万/千万级融资有24起,亿级融资有14起。头部企业聚拢大量资金,其中不乏获得了产业相关方押注或成功IPO上市的赛道领军企业。
在非IPO融资项目中,融资规模最大的十家企业分别为:
宝时得(POSITEC)——2.5亿美元、Nothing——2亿美元、元鼎智能(Aiper)——10亿元、星迈创新(Beatbot)——10亿元、云鲸智能(Narwel)——1亿美元、行者无疆(VITURE)——1亿美元、光子跃迁(LEAPTIC)——数亿元、云深处科技(Deep Robotics)——5亿元、汉阳科技(Yarbo)——保守估计超4亿元、乐享科技(Lxson)——4亿元。
其融资规模均在4亿元人民币以上。相比去年同期“融资榜十强”——拥有2亿元的入选门槛和10亿元的榜首,今年的“十强”不仅在融资总额上大幅跃升,榜首金额更是达到2.5亿美元(约合人民币18.33亿元)之高。
从融资轮次来看,初创期、成长期企业仍是热钱的重点靶向。
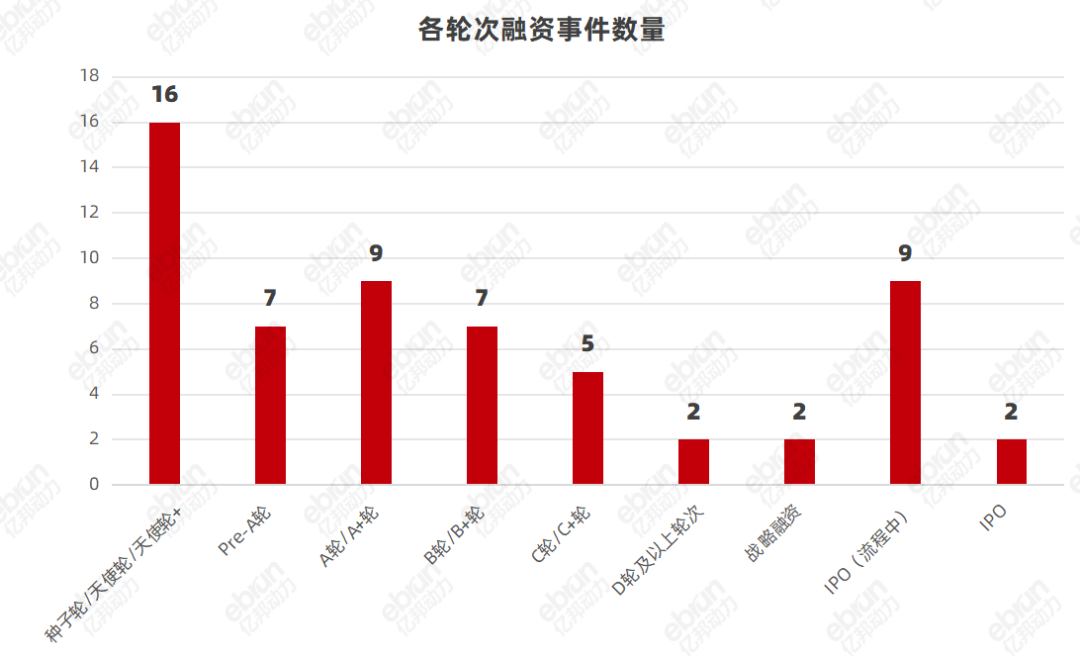
具体而言,种子轮/天使轮/天使轮+共计16起,Pre-A轮/A轮/A+轮共计16起,B轮/B+轮共计7起,C轮/C+轮共计5起,其他更高轮次的融资共计2起,战略融资共计2起,处于IPO流程中的项目共计9起,IPO成功上市融资共计2起。其中,成长期企业(Pre-A轮、A轮、B轮和C轮)的融资事件占比约50%。
不少新锐品牌都在天使轮或种子轮获得了资本青睐。
例如,乐享科技(Lxson)、羽动创新(Meraki)、沃庭科技、目蔚科技(OMOWAY)、首驱科技(Sky Motor)等,其业务所涉及的细分赛道覆盖广泛,从咖啡机、电动工具等传统品类到具身机器人、E-bike等新兴品类,呈现出高度多元化的投资风向。
在后期轮次中,各类已经在其细分赛道夺取稳定份额的头部玩家占据了主流,例如雷鸟创新(Rayneo)、云鲸智能(Narwel )。
而在闯关IPO的企业中,又大致可以分出三个阵营:
· 以乐舒适(Softcare)、乐欣户外为代表的强供应链、兼营代工业务的制造商龙头;
· 以影石创新(Insta360)、石头科技(Roborock)、创想三维(CREALITY)为代表的科技创新企业;
· 以布鲁可(BLOKEES)、卡游(Kayou )、TOPTOY为代表的潮玩IP出海类企业。
值得注意的是,今年前三季度完成融资的企业中,有6家在去年同期也获得了投资。密集的投资意味着资本市场正在对少数表现出高成长性和确定性的“优等生”进行持续加注。
这6家企业分别是:星迈创新(Beatbot)、汉阳科技(Yarbo)、雷鸟创新(Rayneo)、影目科技(INMO)、特宙斯(Tezeus)、元鼎智能(Aiper)。
总的来说,品牌出海领域的融资活动在2025年前三季度表现喜人,整体上显示出了较高的活跃度和行业集聚效应。而资方则更多地向那些具有可靠品牌资产的成长期公司,或是锚定热门产品概念的初创企业抛出橄榄枝。
02
热钱加速涌入
四个细分赛道最受投资人追捧
尽管前三季度获投的出海企业覆盖了众多不同行业,但纵观整体融资情况,亿邦动力发现,部分特定领域的品牌备受资本青睐,成为出海赛道中引人注目的融资高地。
▎泛机器人
作为2024年最具爆发力的投资主线,泛机器人赛道在2025年依旧强势引领着品牌出海的浪潮。
在本次统计的59家获得融资的出海品牌中,专注于此的企业高达21家,占比尤为突出。特别值得注意的是,其中不少品牌都极为年轻——近半数都是成立年限不超过4年的初创企业,甚至有一些企业在尚未实现量产机型的阶段,就已斩获大额融资,堪称“衔金而生”。
具体而言,在泛机器人的融资集群中,按照技术梯次和应用方向,大致可以分为三个阵营:聚焦于B端需求、商业应用、科教工业场景的“专业性机器人”;适配泳池、庭院、室内清洁任务的“家务型机器人”;满足娱乐、情绪价值、心灵治愈诉求的“陪伴型机器人”。
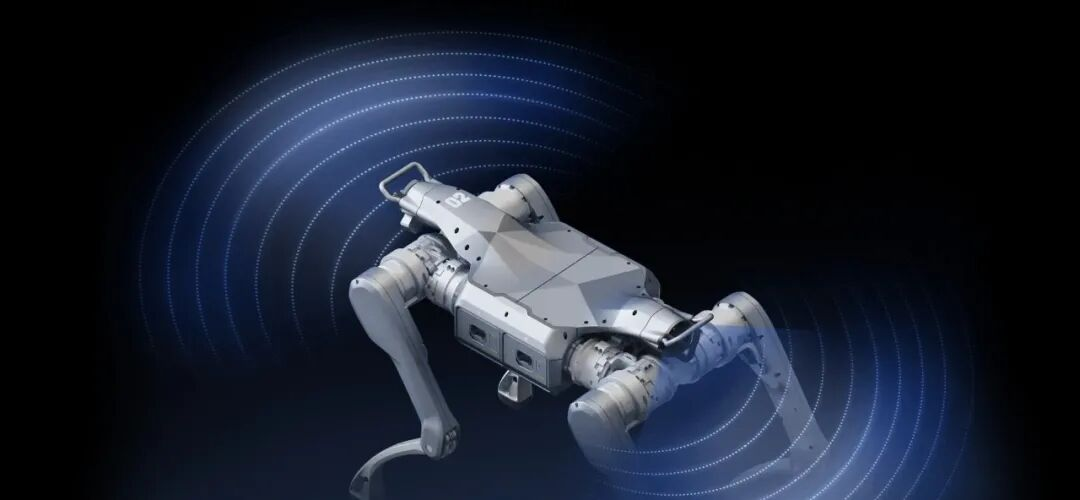
各路玩家中,目前看来,最能“吸金”的还是已经找到成熟应用场景和庞大的高需求客群的“家务型机器人”。事实上,在泛机器人品类出海企业中,今年融资金额最大的四家企业都来自于这个细分赛道,共计吸纳了超40亿元的海量资金。
其中,宝时得的智能割草机,在全球全渠道市占率位居第一;元鼎智能是目前中国泳池机器人出货量第一的品牌,在全球泳池机器人行业市占率排行第二;星脉创新则聚焦高价位段泳池机器人产品,3000美金以上高档机型的线上渠道市占率超90%;而汉阳科技则被誉为“全球首家实现商业化的消费级扫雪机器人公司”。
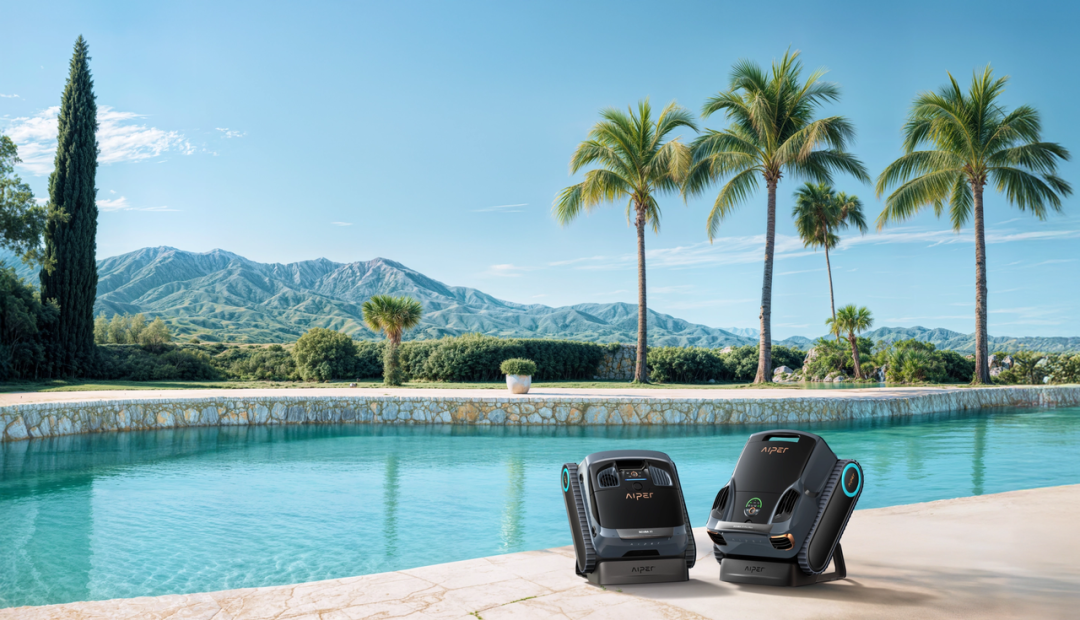
在其背后,是欧美市场“庭院经济”的蓬勃发展与高昂的人工成本共同催生的刚性需求。加之由燃油/混合动力驱动的传统产品逐渐进入淘汰期,换新需求持续增长,为背靠成熟供应链的中国企业创造了快速占领市场的机会。
另一个值得注意的细分方向,是珞博智能(Robopoet)、萌友智能(Ropet)、手滑科技等致力于打造的“陪伴型AI机器人”。
尽管这些初创企业所吸引的资金有限,但相关融资动向已清晰折射出投资界的预判:在AI技术逐步普适化的当下,能够满足人类深层情感需求的“情绪价值”赛道,或将成为下一个商业化爆点。此外,AI陪伴型机器人也有望搭上“潮玩狂热”的东风,作为后者的某种“未来形态”而存在。
▎AI/AR眼镜
长期以来,AI/AR眼镜都是品牌出海赛道的热门投资方向。
作为两个相近相融、但又存在差别的产品概念,AI眼镜与AR眼镜最大的区别在于其核心功能上的差异:
AI眼镜的核心是“智能助理”,它侧重于通过语音交互、实时翻译、信息提示等功能增强个人效率与感知,其功能可以独立于视觉存在;AR眼镜的核心则是“视觉增强”,它必须通过镜片将虚拟信息叠加到真实世界中,以实现沉浸式交互。
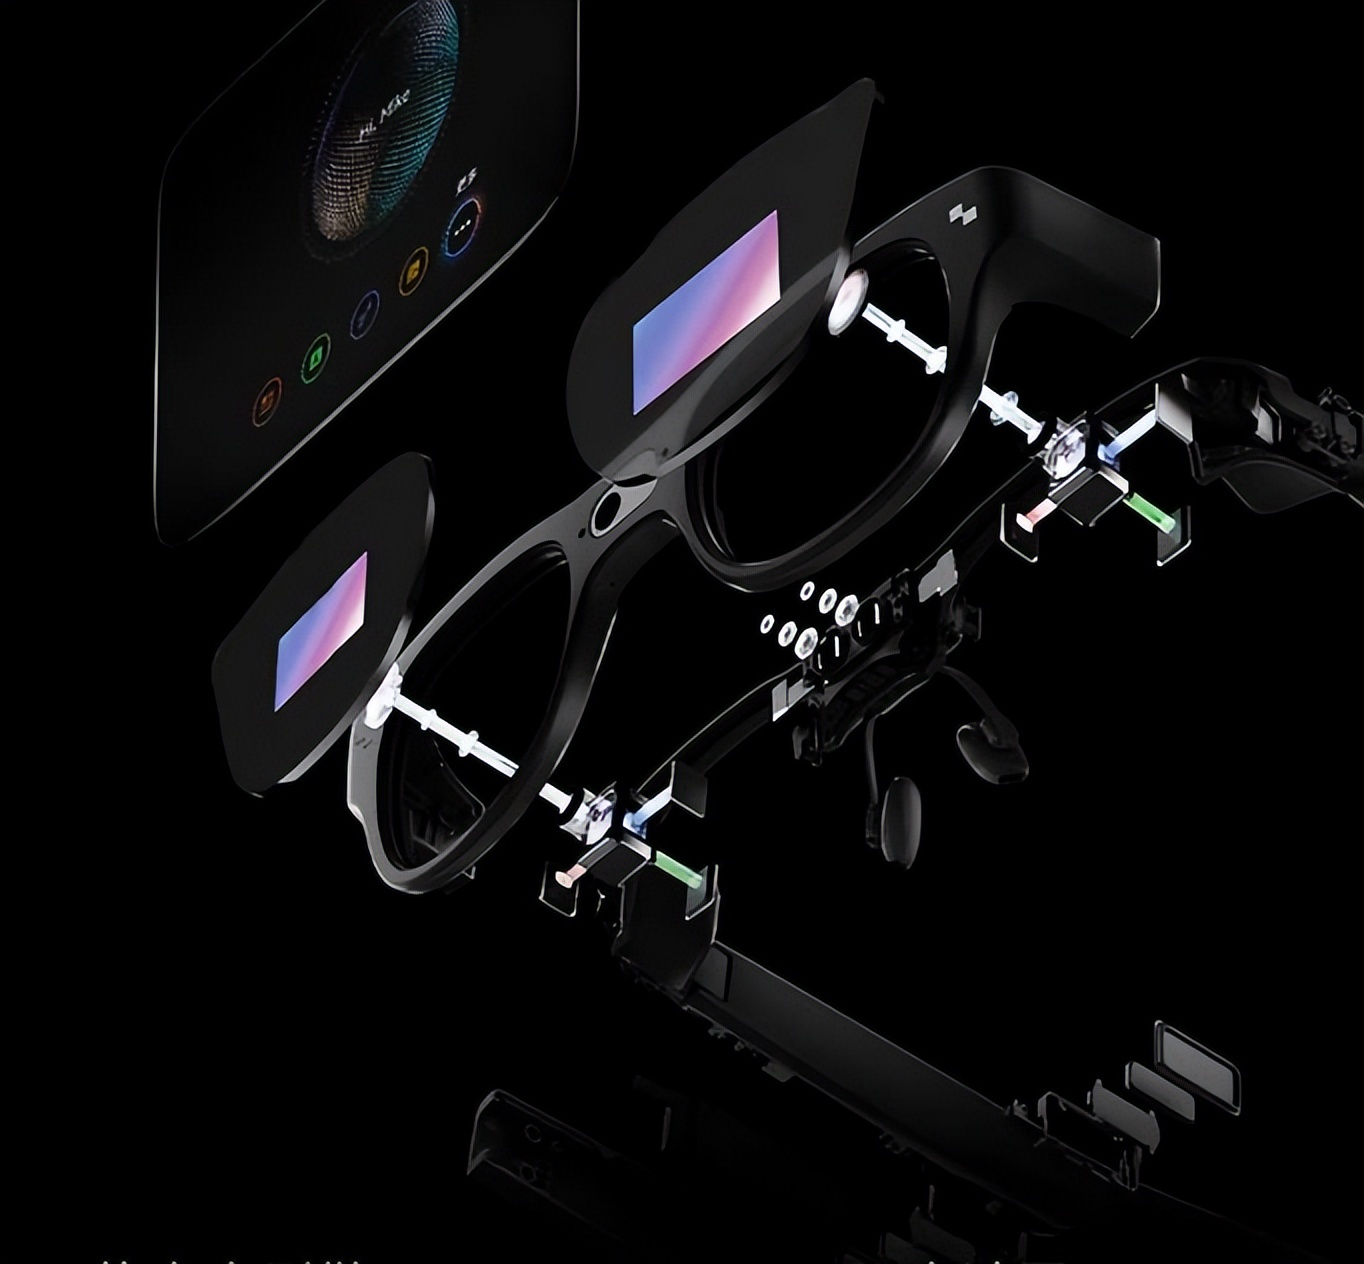
相关数据显示,2025年,全球AR眼镜出货量预计约60万台,2028年起年比年增速将明显放大,至2030年可达3210万台。另有机构分析称,今年上半年AR眼镜出货量同比增长50%——其增长主要来自于头部厂商Xreal及雷鸟创新(RayNeo)新品发布的拉动。与此同时,AI眼镜市场也进入了放量增长阶段。今年,其全球出货量将激增158%,达到510万台。
而在本次统计的融资事件中,有8次都由这个大类贡献,其中,与AR眼镜相关的融资为7起,而AI眼镜相关的则有2起。
在这条赛道上,雷鸟科技或许是今年融资表现最活跃的重量级玩家。
Counterpoint数据显示,2025年第二季度,中国AR厂商雷鸟创新以39%市场份额,首次登顶全球AR市场第一。而在亮眼的增长背后,这匹“AR黑马”也确实有着庞大的资金需求:2024年,其拿下先后两轮、共计5亿元的投资;今年其再次揽下三轮融资,成为期内获投次数最多的出海品牌之一。
头部企业的频繁融资,折射出AR眼镜赛道竞争日趋白热化的现状。
卷性能、卷配置、卷研发、卷推新频率,让这个行业逐渐变成了高度依赖资金支撑的“销金窟”。另一方面,AI眼镜品类的陡然崛起,也让这些刚在AR领域站稳脚跟的龙头企业被迫卷入其中,参与新一轮的品类鏖战。持续攀升的研发投入与供应链成本,正促使雷鸟创新、影目科技等企业积极寻找资方合作。
▎电动代步车
电动代步车(包括E-bike、电动摩托车、电动滑板车等)在过去数年间,一直是品牌出海的热门赛道。
得益于疫情时期快速催化的户外需求、以及海外多国环保政策补贴的共同推动,该品类一度吸引了大量资本涌入,不少初创企业都在这一阶段涌现。
然而自2023年开始,随着海外市场提前透支、补贴退潮及库存高企,市场需求快速回落。与此同时,同质化竞争引发的“价格战”,也严重侵蚀了企业利润。前期为抢占市场而采取的激进扩张策略,在遭遇市场“寒流”时便转化为巨大的经营压力,致使如小牛电动等代表企业陷入“增收不增利”甚至财务亏损的困境。
而进入2025年,这场持续了两年的“行业洗牌”终于走向尾声,相关头部企业逐渐摆脱“失血”状态。尽管海外市场的增长压力依旧存在,但成功去化、需求回暖所引发的结构性反弹,已经将行业重新拉回了复苏的轨道之上。
事实上,虽然融资事件数量逐年递减,但资本仍未完全离场E-bike赛道。在本次统计中,便有五家相关企业现身榜单。
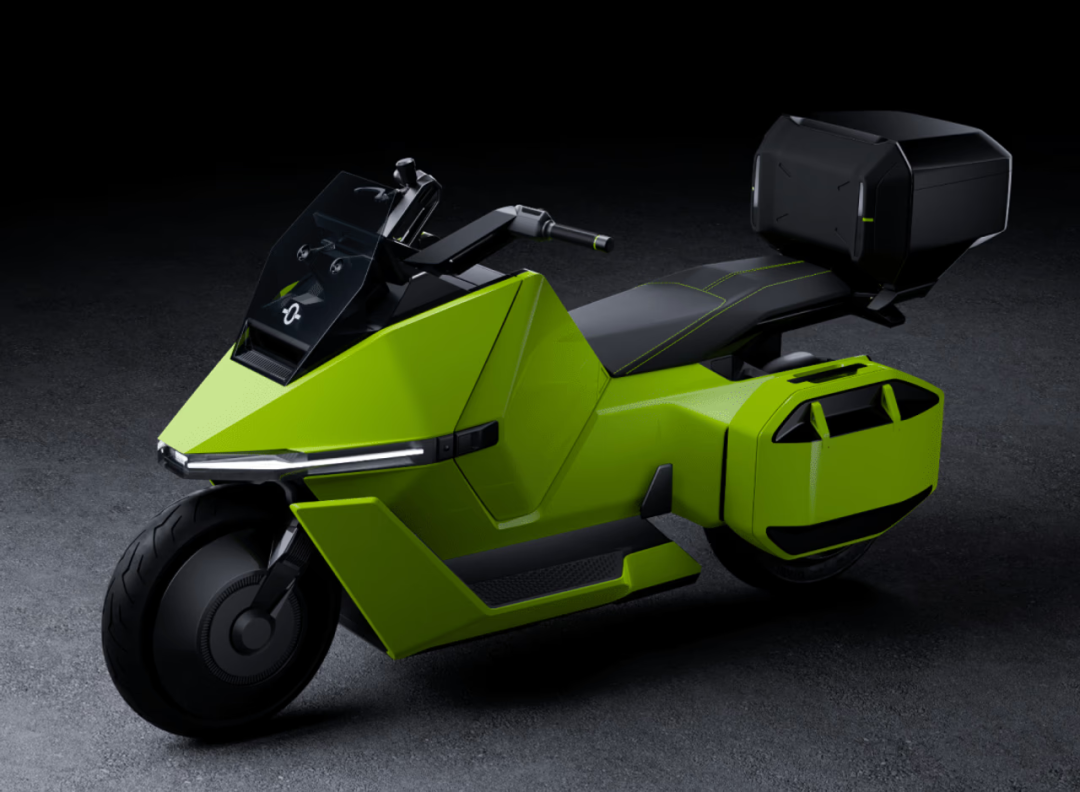
其中,坦途科技、目蔚科技(OMOWAY)以及首驱科技都斩获了亿级规模的融资。这意味着,尽管热度不再,但对于E-bike这个已经完成了市场教育、形成了稳定客群的行业,资本市场仍然愿意为那些在“冰期”依旧表现良好的“实力派”、以及具备独特技术优势的“潜力派”释放善意。
其中,目蔚科技(OMOWAY)便是一个典型案例。作为一家成立不足一年的智能电动摩托车品牌,其之所以能在天使轮就获得顶级机构的数千万美元融资,就在于其“智驾技术+市场定位”的双重差异化亮点:将成熟的汽车级智能驾驶技术系统性迁移至两轮摩托车领域,并避开已经红海化的欧美地区,精准切入印尼这一全球第三大摩托车市场。
▎潮玩卡片
除了上述的出海融资“御三家”之外,今年还杀出一匹黑马——潮玩卡片。该品类正迅速成为资本追逐的新焦点。
在本次统计中,相关企业的融资数量为5起,而且“IPO浓度”极高:其中有两家正在冲刺IPO——Hitcard与TOP TOY,一家已经完成二次交表——卡游,一家成功完成上市——布鲁可。
在这4家代表性企业中,可以清晰地看到两种不同的发展路径:
一类是以卡游、Hitcard为代表的“卡片专家”。
其深耕集换式卡牌(TCG)与收藏卡赛道,核心商业模式围绕卡牌产品的研发、发行与销售展开,通过签约知名动漫、游戏IP进行授权设计,凭借稀缺卡片的“盲盒”式抽取机制,精准切入收藏与社交交易市场,构建起高粘性的用户社群。
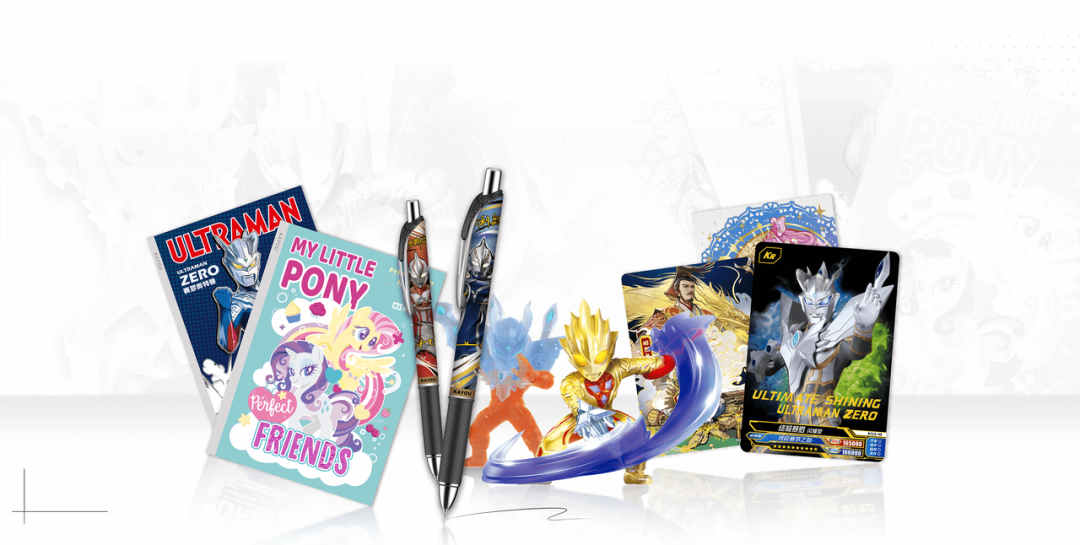
另一类则是以TOP TOY、布鲁可为代表的“泛潮玩平台”或“玩具品牌”。其特点是产品线更为多元。
例如,TOP TOY作为名创优品旗下的潮玩集合店,通过渠道优势整合包括手办、搪胶毛绒、娃娃模型在内的众多潮玩品类;而布鲁可则主打“积木+”生态,其玩具版图以“拼搭”为核心,主要围绕 “积木人” 和 “积木车” 两大品类进行构建,并在此基础上扩展出了多元的产品线。
03
出海关键词:
AI赋能、海外专属、产业整合
从2024到2025,投资界对于出海品牌的“口味”依旧高度一致。
首先,“AI/智能”无疑仍是出现频率最高的关键词:在全部的59家获融资企业中,有至少21家都将自己与“智能”或“AI”这样的概念相捆绑,强调其“算法驱动”的技术属性。
除了像机器人、AI眼镜、会议耳机等天然受益于AI发展的智能硬件品类之外,AI技术也广泛渗透至玩具、清洁家电、手机配件等传统行业,促进了产品形态和功能体系的重塑。
其次,“海外专属”,也是隐藏于这份榜单之中的草蛇灰线。本次统计的出海品牌当中,有大量企业都将其业务锚定于海外市场特有的使用场景之上:例如各类庭院机器人——从泳池、割草到除雪,以及家用咖啡机、园林工具等产品。
对此,嘉御资本董事长卫哲曾指出,出海品类可以被划分为三个演进阶段:
· 1.0的“中外通用型”(如充电宝、数据线);
· 2.0的“海外专属型”(如制冰机、房车太阳能设备);
· 3.0的“非消费品类”(如工业设备)。
“海外专属型产品在国内市场较小,但在海外却有巨大需求。”卫哲指出这类产品的核心优势:国内竞争对手少,供应链相对稀缺,市场更蓝海,对初创企业也更加友好。
最后,在今年的融资事件列表中,还存在一个隐藏的关键词,即“产业整合”。
将视角从作为主角的出海品牌转向其背后的“金主”,不难发现,在2025年的投资人行列中,产业资本的出现频率大幅增加。
不少细分赛道的头部企业,正在投资同业或跨行业的初创公司。其主要目的不是为了套利赚钱,而是为了给自己的主营业务“寻找助力”、“加深护城河”甚至“开辟第二增长曲线”。
具体而言,今年的59起融资事件中,有13起都能找到产业资本的身影。其中不乏安克创新、泰摩咖啡、德马科技、格力博等出海领域熟悉的“老面孔”。
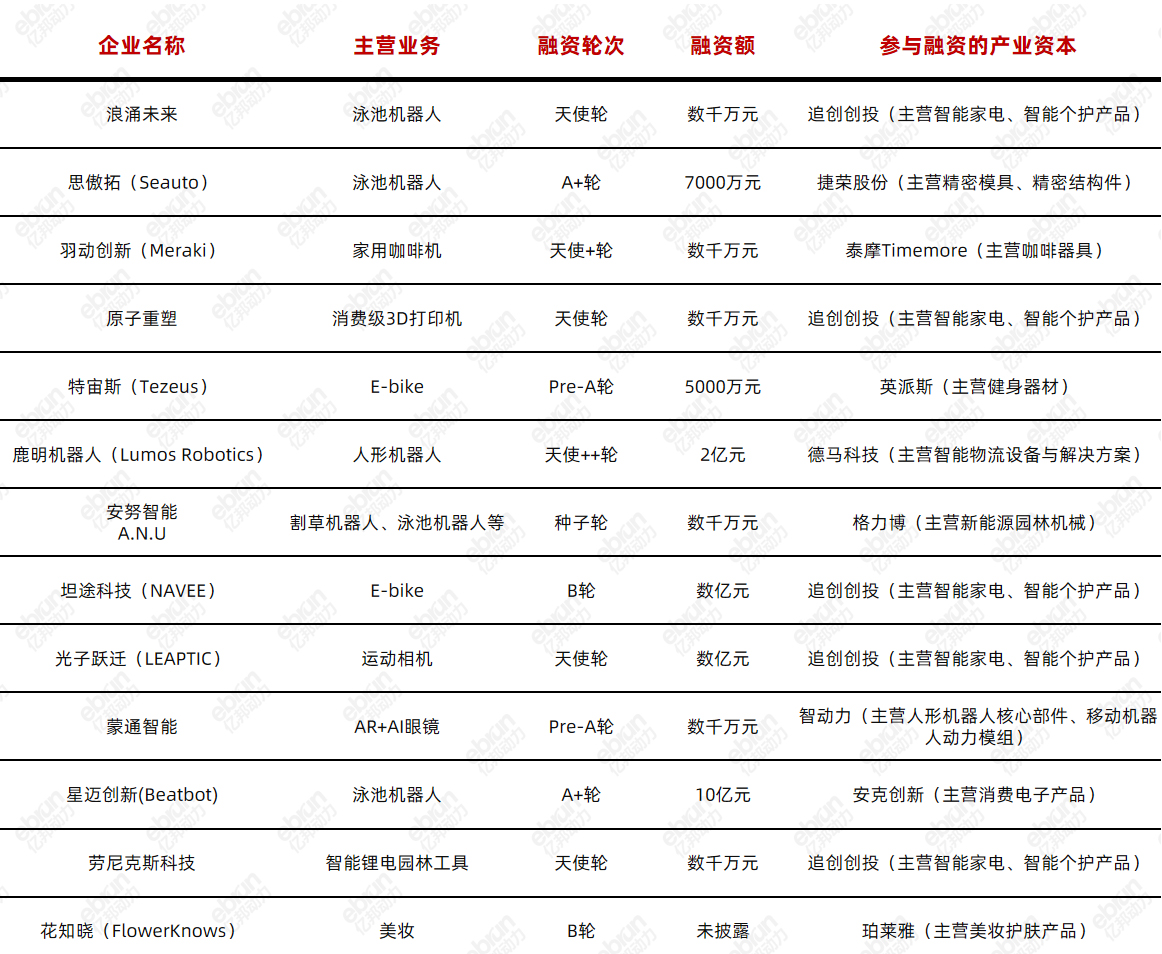
而在这些产业巨头当中,出手最阔绰、行动最活跃的玩家,莫过于今年在造车、无人机、望远镜、智能家电等多个领域频频传出“新项目上马”消息的追觅科技。
其旗下的“追创创投”,在出海领域接连领投了5家企业,横跨了泳池机器人、3D打印机、运动相机、E-bike、锂电园林工具这五个相去甚远的赛道。
据悉,进入2025年,追创创投一共参与了15起投资事件,涉及13家公司。业内预测,追创创投今年募资规模已达140亿元,预计年底募资总规模将突破200亿元人民币。
有媒体报道称,追觅创始人俞浩曾豪言,要让追创创投在今年“成为募资额度最大的人民币基金......可能也是全球最大的VC基金。”
追觅系基金的“暴走”,或许正是产业资本亲自下场、深度介入出海项目的一个侧面写照。
在超越内卷、突围增长、赢得战略安全等诉求的驱动下,积极开展纵向与横向的产业整合,似乎成为了各大赛道龙头企业们的最优解。
未来一段时间的行业竞争,或许不再是“公司对公司”层面的对抗,而是“生态联盟对生态联盟”、“产业僚机对产业僚机”的对抗。
而且,相比追逐风口、估值泡沫化的财务资本,产业资本无疑更务实、理性:从市场厮杀中苦心积攒家底的产业侧投资人,更懂得“钱难赚”的朴素道理;在出海领域,他们出的是“聪明钱”和“耐心钱”,更看重被投企业的技术实力、产品能力与战略协同价值,而非简单的增长数据。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
2025年中国品牌出海融资规模如何?
2025年前三季度中国品牌出海领域发生59起融资事件,涉及55家企业。融资规模以百万/千万级(24起)和亿级(14起)为主,最高单笔融资达2.5亿美元。
品牌出海哪些细分赛道最受资本青睐?
泛机器人(21家)、AI/AR眼镜(8起)、电动代步车(5家)和潮玩卡片(5起)是四大热门赛道。其中家务型机器人融资规模最大,四家企业吸金超40亿元。
投资人偏爱具备哪些特质的出海项目?
资本青睐具备AI赋能技术(59家企业中21家主打智能概念)、海外专属场景(如庭院机器人)和产业整合潜力的项目。产业资本参与13起融资,追觅科技旗下基金年内投资15家企业。
- 标签:
- 跨境电商
下一篇


公告出了!TikTok卖家报税注意这些细节
近期的中美关系让人猜不透,围绕关税和船舶加征费用的讨论还甚上尘嚣,进入10月,事关全体跨境卖家的一场合规试炼更是让一众卖家焦虑涌上心头。









