



童装第一股“卖身” 2024线上营收下滑26.49%
作者:陈如 文章来源:亿邦动力
2025-06-11 15:12
作者:陈如 文章来源:亿邦动力
2025-06-11 15:12

邦小白快读

【亿邦原创】6月9日,安奈儿发布公告,宣布公司控股股东变更为深圳新创源投资合伙企业,实际控制人变更为黄涛。
早在6月3日,安奈儿突然宣告停牌时,便引起外界诸多猜疑。如今,原控股股东曹璋和王建青以15.21元/股的价格,以4.22亿元总价款,将合计13.03%的股份转让。同时,曹璋放弃剩余14.35%的股份表决权和不谋求上市公司控制权。
这对创始人将彻底告别他们一手打造的童装第一股。
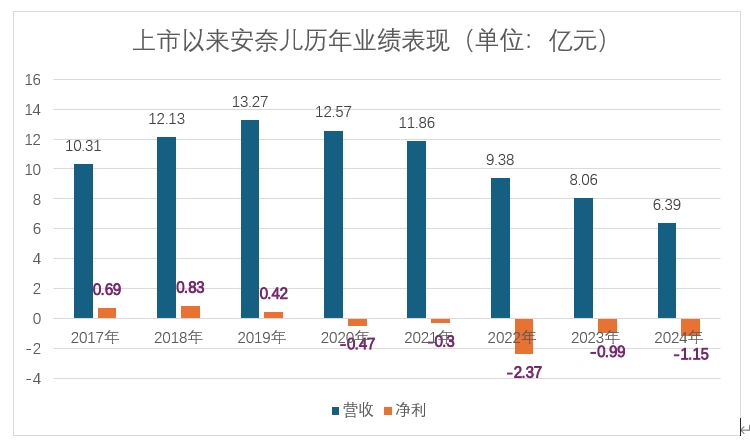
2017年,安奈儿上市,主营中高端童装业务的品牌,旗下拥有“Annil安奈儿”和“ANNIL BLUE”两个品牌,覆盖大童装与小童装两大领域,一时势头强劲。2018年营收12.12亿元,同比增长约17%,归母净利润8338.67万元,同比增长21%。
但仅一年后,安奈儿的净利润便下跌49.49%,2020年至2024年间,连年亏损,五年间累计亏损近5亿元。
安奈儿的崩塌发生在童装行业的“黄金时代”。根据Euromonitor分析预测,2022-2027年中国童装年复合增长率为9.81%,具有极高成长性,远高于男装和女装,且市场集中度低。
众多品牌嗅到商机,抢滩童装战场。
2024年森马服饰营收146.26亿元同比增长7.06%,净利润11.37亿元同比增长1.42%。其增长主力便来自儿童服饰,营收首次突破百亿,达到102.68亿元,占比达七成。2024年,安踏儿童成为首个营收破百亿的儿童运动品牌,和阿迪达斯分别以1.5%和1.4%的市占率位列童装行业第二和第三。安踏旗下迪桑特,也进军童装领域。
在新生人口保持稳健的大背景下,童装的增长主要来自产品和功能的细分(如巴拉巴拉加快孵化户外运动产品线),以及儿童消费在家庭消费的占比提升。
反观安奈儿,2024年营收仅6.39亿元,与巅峰时期相比,业绩腰斩。2025年一季度亏损持续扩大,营收1.44亿元,同比下降27.3%,归母净利润亏损833万元,同比下跌169.0%。
曾经的童装第一股,何以至此?
业绩下滑的直接原因,除了外部激烈竞争之外,与安奈儿自身渠道结构老化、产品创新乏力和库存压力等因素有关。
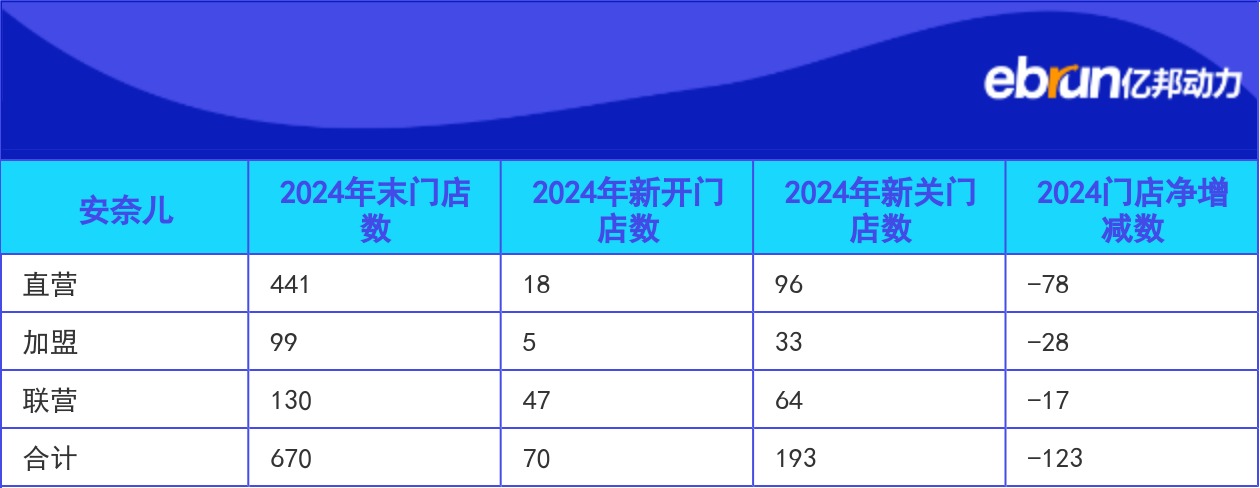
从线下渠道来看,巅峰期,安奈儿线下门店数高达1500家,2024年末,安奈儿总门店数670家,净闭店123家,且63%为直营店,反映出线下渠道效率低下,而闭店潮又进一步导致营收断层。同时,坪效和单店营收也在下滑,2024年,安奈儿平均年化坪效为8374.16元/平方米/年,同比下降5.23%,Top 5门店营收降幅约为4.76%。
| 安奈儿 | 2024年末门店数 | 2024年新开门店数 | 2024年新关门店数 | 2024门店净增减数 |
| 直营 | 441 | 18 | 96 | -78 |
| 加盟 | 99 | 5 | 33 | -28 |
| 联营 | 130 | 47 | 64 | -17 |
| 合计 | 670 | 70 | 193 | -123 |
尽管安奈儿早在2020年就在抖音开设自营店铺,开展直播,同时在天猫、唯品会、微信商城、微信小程序、美团等多个平台均设销售渠道,但流量成本高企且缺乏差异化运营,2024年线上营收同比下降26.49%,唯品会退货率达33.45%。
在此期间,安奈儿于2022年开始选择“科技童装”赛道,将抗病毒面料引入童装市场,却未能激起水花;2024年,又推出“超舒衣”系列,售价为99元-299元,但在安奈儿天猫旗舰店,多数产品销量在几十件到几百件不等。产品滞销,导致安奈儿存货数量高达391.56万件,存货周转天数达203天,而同样为儿童服装巨头的森马,存货周转天数仅136天。
控制权易主后,新创源需要解决三大难题:重塑品牌定位,回归童装核心需求;优化渠道结构,推动线下体验化和线上精细化;加速产品转型与升级。若仅停留于资本运作,或许安奈儿业绩将进一步恶化。
亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
安奈儿2024年线上营收下滑了多少?
安奈儿2024年线上营收同比下降26.49%。同时,其在唯品会平台的退货率高达33.45%,反映出线上渠道面临流量成本高企和缺乏差异化运营的问题。
安奈儿控股股东变更是怎么回事?
2024年6月,安奈儿原控股股东曹璋和王建青以4.22亿元总价款转让合计13.03%的股份给深圳新创源投资合伙企业,公司实际控制人变更为黄涛,创始人团队彻底退出。
安奈儿业绩下滑的主要原因有哪些?
安奈儿业绩下滑主因包括:线下门店从巅峰期1500家减至670家,渠道效率低下;产品创新乏力导致存货高达391.56万件,周转天数达203天;线上运营缺乏差异化致营收大幅下滑。
- 标签:
- 未来零售
下一篇


一年开出300家门店:V厨用“厨房+社区+直播”重写私域增长
行家看门道。私域直播的门道之一,就是前端流量的汇聚。当其他企业还在纠结于私域池太小、用户太少、流量不够时,私域直播已经漂亮解决了这个问题。









