



2025年全球零售50强出炉 中国有哪些上榜?
作者:袁则 文章来源:联商网
2025-04-22 17:42
作者:袁则 文章来源:联商网
2025-04-22 17:42

邦小白快读

4月17日,美国零售联合会(NRF)公布2025年全球前50名零售商名单,该榜单源于Kantar Retail数据,根据2024年零售商的国内和国际零售收入计算分数进行排名,上榜的公司要在至少三个国家和地区进行直接投资。
排名1-25位企业名单如下:
排名26-50位企业名单如下:
NRF研究执行董事马克·马修斯表示,“今年的全球前50零售商名单涵盖了众多与全球消费者产生共鸣的企业。尽管全年市场充满不确定性,但消费者支出依然保持高位,零售业在2024年继续增长”。
01
前十强格局无大变化
对比2024年50强,前十强名单没有变化。沃尔玛(Walmart)、亚马逊(Amazon.com)、施瓦茨集团(Schwarz Group)分列前三位。
(1)沃尔玛保持了其全球最大零售商的地位,通过积极拥抱数字化转型、不断加大对科技的投资力度、建设电商平台、拓展线上渠道、优化用户体验,在电商时代也保持了强大的竞争力。
(2)亚马逊继续作为全球第二大零售商,其拥有庞大的用户基础,覆盖超3.8亿活跃用户,Prime会员体系用户忠诚度高;此外,其全球物流网络保障高效配送,技术创新赋能各个业务环节,第三方卖家生态丰富产品种类等因素共同推动了亚马逊的持续发展。
(3)施瓦茨集团名列第三,该集团是德国跨国零售商,也是欧洲最大、世界第三大零售商,它由约瑟夫・施瓦茨于1930年创立,总部在德国巴登符腾堡州内卡苏尔姆;其旗下有利德尔(Lidl)和考夫兰(Kaufland)两大知名品牌,在全球33个国家和地区拥有超过12900家门店,员工达50万名;其主要销售自有品牌商品,还经营烘焙食品、软饮料和冰淇淋生产设施;此外,集团在废物处理等领域也有业务,多年来一直致力于可回收材料的收集、分类和回收。
(4)紧随其后的是ALDI奥乐齐、Costco开市客、Ahold Delhaize(阿霍德·德尔海兹)、家乐福、Seven&i、宜家(IKEA)和家得宝(The Home Depot)。
只是宜家和家得宝位置略有变动,宜家由2024年第10位升到2025年第9位,家得宝则由第9位变动到第10位。
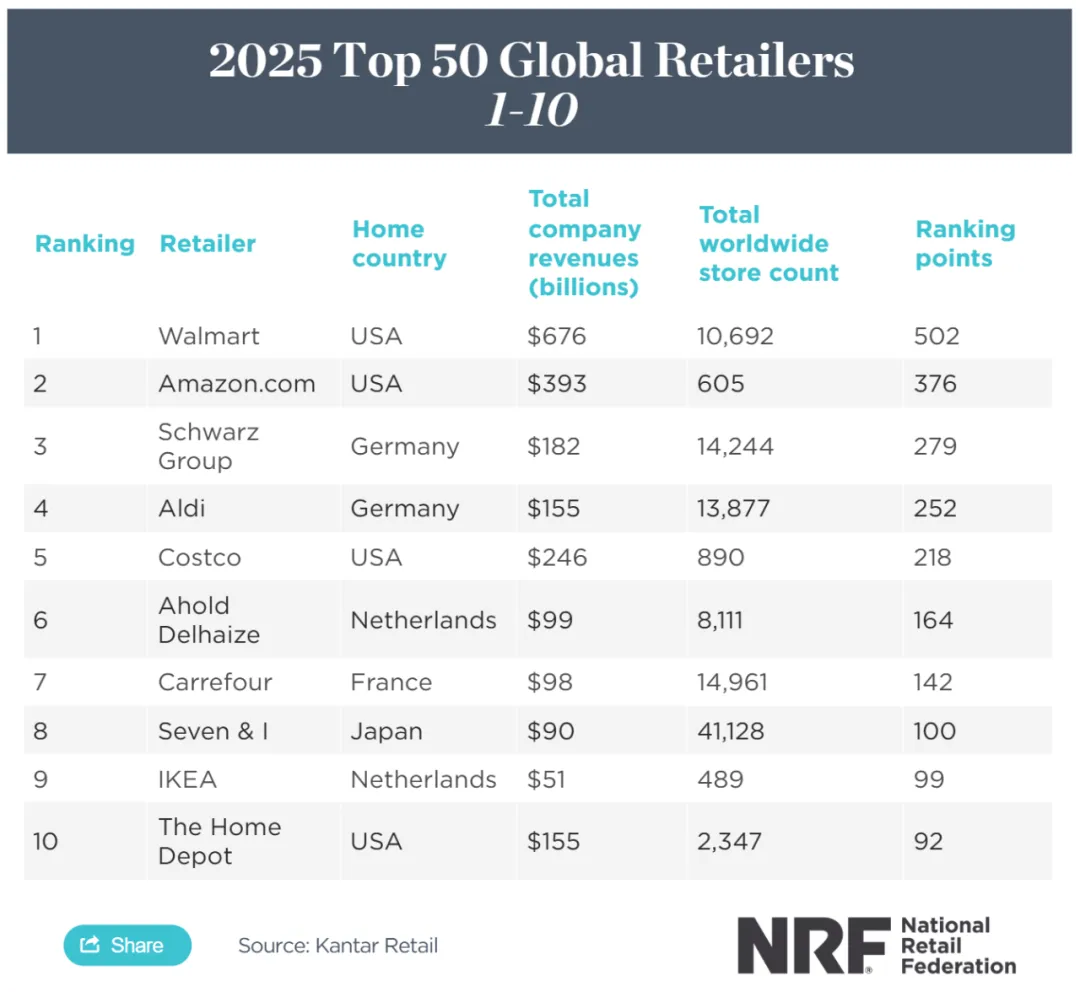
同比方面,顺位不变的前8大企业较2024年榜单数据均有不同程度的增长,汇总数据显示,它们的总营收增长7.1%,门店数增长8.7%。
从占比来看,前10强总营收占前50强的62%,集中度进一步提升;而沃尔玛和亚马逊占比三成。
榜单中,中国有阿里巴巴和屈臣氏两家公司上榜。
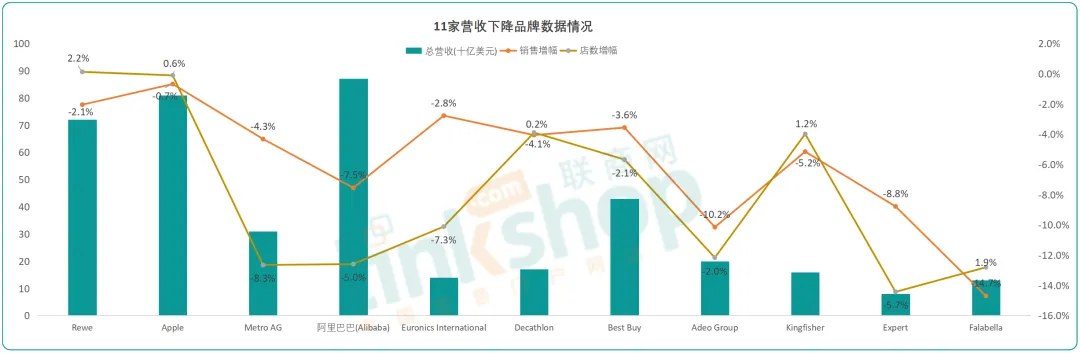
但两家境遇各不相同,屈臣氏从17位上升到14位,营收增长17.6%;而阿里巴巴排名从去年的16位下降至18位,营收下降7.5%。
02
33家企业营收实现增长
同比2024年榜单数据,全部50强总营收增长3.6%。
其中,6个企业实现了更替,更新率12%;可比的44家企业中,有33家即75%的企业营收增长,合计增幅为5.6%。具体来看:
(1)33家企业中,营收双位数增长的有11家。增幅最为突出Action,2024年榜单数据为112.2亿美元,2025年达到150亿美元,增长33.7%;其次为Couche-Tard,营收增幅21%;排名第二的亚马逊,营收也获得10.7%的双位数增长。
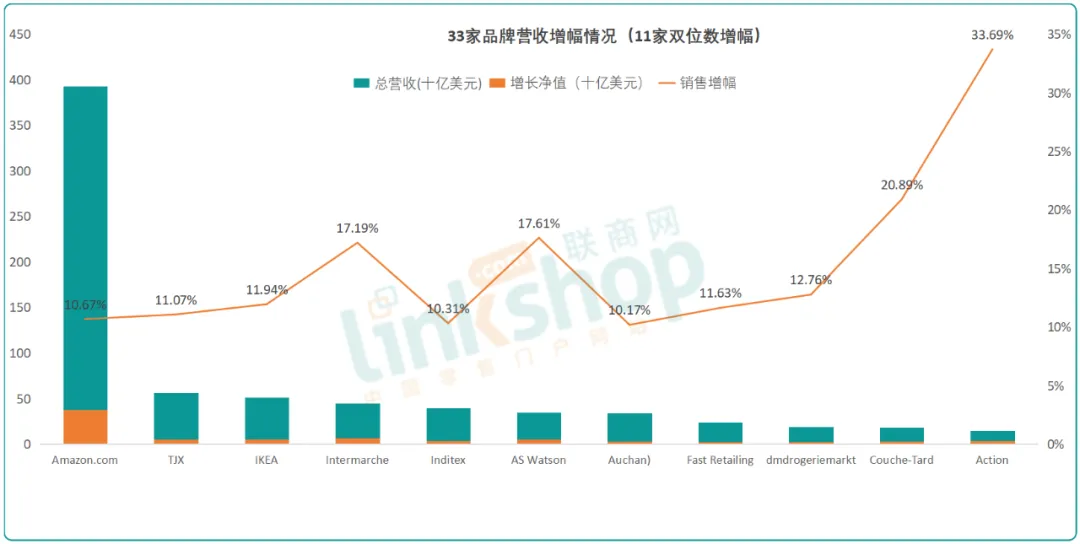
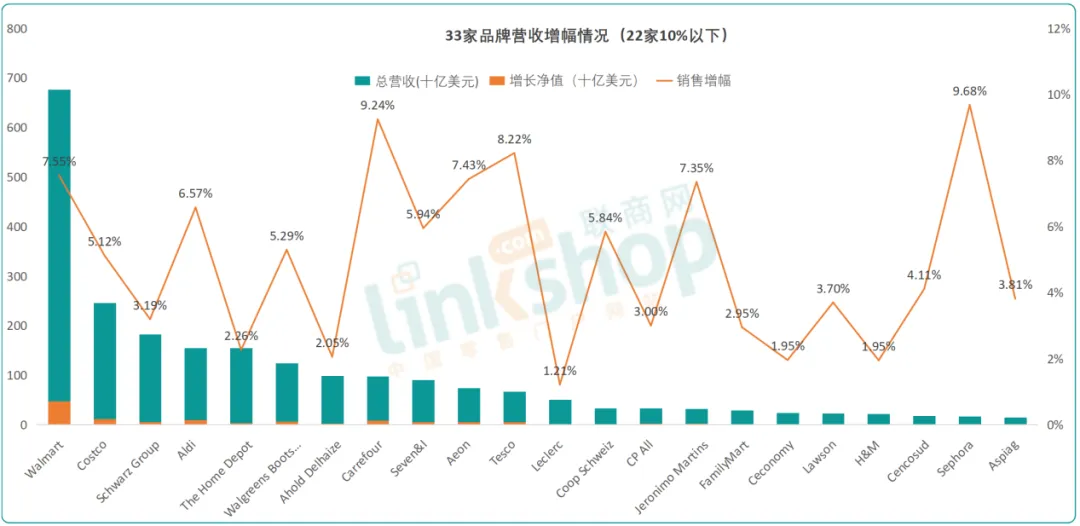
(2)33家企业中,22家营收增幅在0%~10%之间。
(3)44家企业中,有11个营收下降,占比25%。其中Falabella营收下降14.7%,安达屋集团(Adeo Group)营收下降10.2%,Expert营收下降8.8%,跌幅略大。
今年的全球前50强零售商榜单,反映出了大多数市场“从不确定性到趋于稳定”的情况。凯度全球洞察与技术高级副总裁大卫·马科特表示,全年中,全球零售商进行了合并、收购和基础设施投资。世界各地,随着更多消费者重返实体店和购物中心,电子商务销售放缓。供应链成本有所下降,大多数国家的工资继续上涨。
同比2023年,有6家企业跌出了榜单,包括Casino、Woolworths Limited、Landmark Group、Zalando、AceHardware及Hudson's Bay,具体如下:
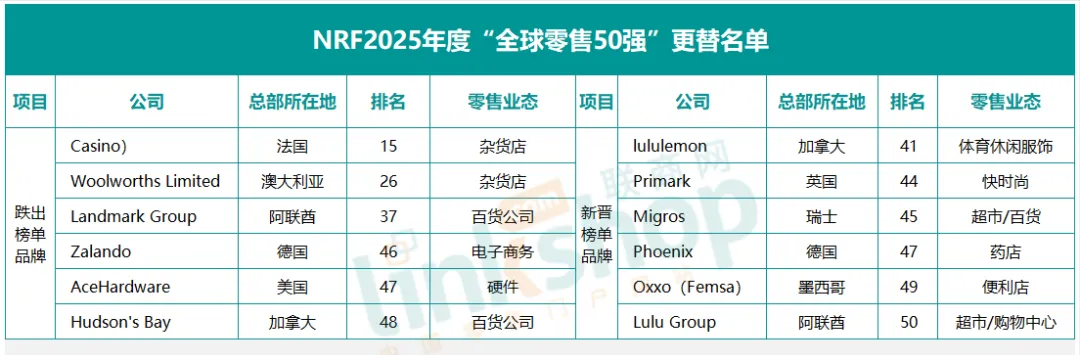
2024年榜单排名15位的Casino,因深陷财政危机,旗下大量门店被竞争对手“吃掉”;2024年上半年,Casino依据此前签署的协议,向法国的多个零售集团出售了211家门店;2024年7月1日,又完成了两笔门店销售,排名有所影响。
排名26位的澳大利亚Woolworths Limited同样跌出全球零售50强。在澳大利亚本土,Woolworths面临着来自Coles等超市以及ALDI等折扣店的激烈竞争,这些竞争对手在价格、产品种类、服务质量等方面各有优势,抢占了Woolworths的市场份额;Woolworths旗下的折扣百货店业务Big W销售额下降,其他业务也下降严重。
03
美欧企业主导榜单
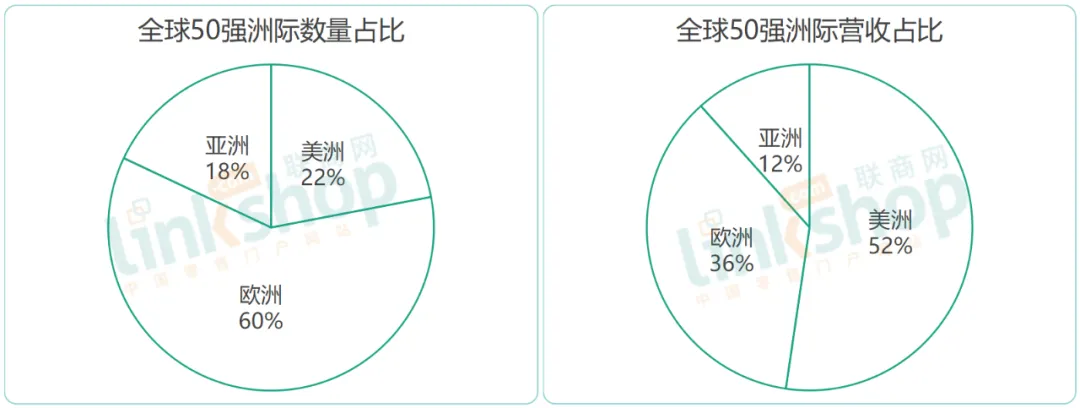
50强榜单中,欧洲企业分布数最多,有30家;但从总营收看,美洲最高,主要是美国9家企业比较强大,营收在总榜单中占比近51%;亚洲日本有5大企业入围,4家排位都有所上升,迅销集团(Fast Retailing)更是上升了7位,也在一定程度上体现了日本零售业的全球实力。
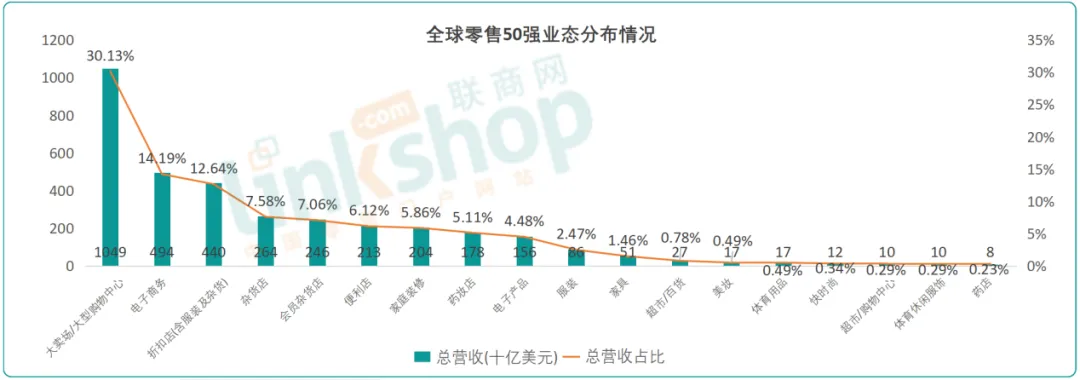
从业态上看,全球TOP50中,大卖场/大型购物中心业态总营收占比30.1%,相对2024年榜单数据提升0.9个百分点;折扣店(含食品、服装和杂货折扣)占比12.64%,相对2024年榜单数据提升0.34个百分点,会员店7.06%,各业态具体如下:
在折扣业态中,德国施瓦茨集团(Schwarz Group)营收增长3.2%,门店数增长0.9%;奥乐齐(ALDI)营收增长6.6%,门店数增长3%;Jeronimo Martins营收增长7.3%,门店数增长7.4%;TJX营收增长11.1%,门店数增长1.8%;Action增长最为突出,营收增长33.7%,门店数增长15.5%。
04
山姆、奥乐齐等在华表现优秀
在TOP50榜单中,翠丰、家得宝、家乐福、TESCO、百思买、麦德龙及安达屋等企业曾在中国开展过业务,也获得过良好发展,但后来因各种原因退出中国市场,亦或通过合资公司保留部分股权,业务份额已经非常小。
当前,不含阿里和屈臣氏,50强中仍有15家企业在中国开展业务,并且都非常重视在中国市场的发展。从结果上看,沃尔玛的山姆会员店、奥乐齐、开市客、宜家、迪卡侬、优衣库、lululemon、全家及罗森等在中国市场总体有较好的口碑。
特别是山姆、奥乐齐、lululemon,近年来风头正盛。他们在商品力上,也不断启发着内资零售业,在业态运营手法上,对国内零售同行发挥着示范作用。
(1)山姆:4月9日晚间,在2025年沃尔玛投资大会上,沃尔玛中国总裁兼CEO朱晓静揭示了公司在华业务的两大突破性成就:8家山姆店将突破单店5亿美元(约合人民币36.7亿)销售大关,以及颠覆传统零售的“店仓云一体化”创新模式。山姆在华成功有三大法宝,包括“优质商品+寻宝体验”的双重价值、全渠道的便利性和会员与山姆之间建立的深厚信任关系。2024年,山姆中国区卓越会员续卡率高达92%,普通会员向卓越会员的转化率达30%,形成了良性循环的会员价值飞轮,也为山姆创造了稳定增长的业绩基础。
(2)奥乐齐:4月19日,奥乐齐江苏双首店开业,无锡圆融购物中心店当日销售突破100万,创造了奥乐齐中国区开店首日纪录。作为全球知名的平价社区超市,奥乐齐不断深刻洞察消费者需求,深耕本土市场,通过“精选产品+自牌模式+高效运营+严格品控”,不断夯实并打造“产品主义”的核心竞争力。其“慢”但却“稳”的拓展策略、自牌开发和运营效率方面,值得国内零售业学习。未来,奥乐齐可能会体现出越来越强的杀伤力,对华东零售业的发展,也有一定的“鲶鱼效应”。
(3)lululemon:作为优秀成长性品牌,其在品类、运营和营销上有很多值得品牌商学习的地方。lululemon创始人奇普·威尔逊是一个极其拥有商业和产品眼光的人,他总是提前预判,并精准踩中每个时期的运动潮流趋势,从最早创立滑雪、冲浪服品牌,到创办瑜伽服品牌lululemon,再到投资户外品牌始祖鸟,站在风口之上的lululemon,在美股的表现一度需要用惊艳来形容。lululemon在快速增长中不断庞大,市值一度超越阿迪达斯,成为全球第二大运动品牌。
从全球业务来看,榜单中的公司都是伟大的公司,在业态发展和经营系统上都有自己独特的价值,值得中国零售业不断研究和学习。
注:文/袁则,文章来源:联商网(公众号ID:linkshop2012),本文为作者独立观点,不代表亿邦动力立场。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
2025年全球零售50强榜单前三名是哪些企业?
2025年全球零售50强前三名依次为沃尔玛、亚马逊和德国施瓦茨集团,前十强格局与2024年相比无变化。沃尔玛通过数字化转型保持领先,亚马逊拥有超3.8亿活跃用户,施瓦茨集团旗下拥有Lidl和Kaufland两大品牌。
中国有哪些企业进入2025年全球零售50强榜单?
中国有阿里巴巴和屈臣氏两家企业上榜。屈臣氏排名从第17位升至第14位,营收增长17.6%;阿里巴巴排名从第16位降至第18位,营收下降7.5%。
2025年全球零售50强榜单的整体营收表现如何?
50强总营收同比增长3.6%,其中33家企业(75%)实现营收增长,11家实现双位数增长。Action增幅最高达33.7%,亚马逊增长10.7%。前10强企业营收占榜单总营收的62%。
下一篇


2024年燕京啤酒净利10亿元 大单品燕京U8销量增长31.4%
亿邦动力获悉,燕京啤酒发布2024年年度报告,实现营业收入146.7亿元,同比增长3.2%,实现净利润10.6亿元,同比增长63.74%。扣非净利润10.4亿元,同比增长108.03%。
2025-04-22 17:42:08









