



• 亿邦公众号
    • APP下载

后DeepSeek时代 马云站台阿里云释放了哪些关键信号?

作者:kiki 文章来源:硅基研究室

2025-04-15 17:31

作者:kiki 文章来源:硅基研究室

2025-04-15 17:31

邦小白快读

EN
全文速览

本文分析了中国云厂商在后DeepSeek时代的竞争格局,指出马云为阿里云站台释放了强化AI与云计算融合的战略信号,探讨了DeepSeek技术推动行业成本下降与商业模式变革的双刃剑效应,揭示头部厂商在"AI+云"与"云+AI"战略路径上的分化,并预判未来竞争将聚焦规模效应和AI基础设施能力的构建。

**核心内容总结:**

本文深入剖析了中国云厂商在「后DeepSeek时代」的竞争格局与战略动向,揭示了以下关键趋势:

1. **DeepSeek的双刃剑效应**

- **增长驱动**:DeepSeek推理算力需求带动云厂商调用量飙升,推动AI服务收入(如阿里云AI产品连续6个季度三位数增长)及国产算力需求(如华为昇腾云服务6倍增长)。

- **行业挑战**:开源模型降低部署门槛,引发价格战与商业模式调整压力,迫使云厂商从单纯模型能力转向「产品+服务+资源」综合竞争。

2. **AI与云的路径分化**

- **华为云**:聚焦「云+AI」,强化算力底座(如CloudMatrix 384超节点),深耕政企市场与行业大模型(AI for industries)。

- **腾讯云、百度云**:转向「AI+云」,打造高毛利AI原生云产品(如PaaS层工具),减少集成依赖。

- **阿里云**:双线并行,既押注公有云规模(3年3800亿投入),又通过开源生态构建闭环,优化技术产品。

3. **未来竞争核心能力**

- **规模效应**:头部厂商整合资源提升利用率(如腾讯、阿里内部场景联动),摊薄成本并加速AI Agent等应用落地。

- **AI基础设施(Infra)**:优化存储、通信与算力效率(如华为云与硅基流动合作),挖掘GPU性能,支撑大模型迭代。

4. **长期视角与市场展望**

尽管大模型与云融合仅三年,行业已进入「慢变量」竞争阶段,厂商需平衡短期AI热潮与长期技术投入,以规模优势和生态能力决胜未来。

**对品牌商的启示**:关注云厂商在算力基建、开源生态及行业定制化服务的差异化布局,评估其AI产品与自身业务的协同潜力,同时警惕行业价格战与资源整合带来的市场波动。

**核心内容总结:**

在AI与云计算深度融合的后DeepSeek时代,中国云厂商正面临战略分化与新一轮竞争。马云罕见为阿里云站台,强调其技术资源与责任,凸显AI云战略的重要性。行业呈现以下关键动向:

1. **DeepSeek的双面效应**:

- **机遇**:推动云端算力需求激增,带动云厂商收入增长(如阿里云AI收入连续6季度三位数增长),并加速开源生态与MaaS模式发展。

- **挑战**:开源模型压低成本门槛,引发价格战与商业模式争议,倒逼云厂商从单一模型竞争转向“产品+服务+资源”综合能力比拼。

2. **AI云的战略分野**:

- **华为云**聚焦“云+AI”,强化算力底座与硬件创新(如超节点架构);

- **腾讯云、百度云**转向“AI+云”,打造高毛利原生云产品;

- **阿里云**兼顾规模扩张与开源闭环,押注基础设施长期投入。

3. **未来竞争焦点**:

- **规模效应**:通过整合资源提升利用率,降低成本;

- **AI Infra能力**:优化算力效率,突破存储与通信瓶颈,支撑模型迭代。

行业共识指向“慢变量”长跑,需持续投入基础设施与生态,而非短期速胜。

**核心内容总结:**

在AI与云计算深度融合的“后DeepSeek时代”,中国云厂商正面临战略调整与竞争格局重塑。马云罕见为阿里云站台,强调其技术资源与责任担当,折射出行业对“AI+云”模式的高度依赖。尽管阿里云、百度智能云等头部厂商AI相关收入持续高增,但DeepSeek开源模型带来的成本降低与价格战压力,迫使行业从单纯模型竞争转向“产品+服务+资源”综合能力比拼。

**关键信号与趋势:**

1. **DeepSeek的双刃剑效应**:推动云端算力需求激增的同时,冲击传统MaaS商业模式,倒逼云厂商优化模型部署成本并寻求差异化服务。

2. **云厂商战略分野**:华为云锚定算力底座(“云+AI”),腾讯、百度发力高毛利AI原生云(“AI+云”),阿里云则兼顾规模扩张与开源生态闭环。

3. **未来竞争焦点**:规模效应(资源整合与成本摊薄)与AI基础设施能力(存储、通信效率优化)成为长期核心竞争力,AI Agent等应用场景加速落地。

本文解析了行业从技术迭代到商业模式演进的深层挑战,揭示中国云厂商在AI浪潮下的突围路径与长期生存法则。

**核心内容总结:**

在DeepSeek技术推动大模型低成本落地的背景下,中国云厂商正加速布局“AI+云”战略,行业竞争格局面临重塑。马云罕见现身阿里云KO会并强调技术责任,释放出阿里云强化AI基础设施投入的信号。文章从以下维度展开分析:

1. **DeepSeek的双刃剑效应**

- **机遇**:推动云端算力需求激增,加速模型开源与调用量飙升(如公有云大模型调用量日均增长近10倍),催生标准化产品迭代与政企市场机会。

- **挑战**:引发价格战、MaaS模式争议及中小厂商入局,倒逼云厂商转向“模型+工具+服务”的差异化竞争。

2. **AI云的战略分野**

- **华为云**聚焦“云+AI”,以算力底座和硬件架构创新(如CloudMatrix超节点)巩固政企市场;

- **腾讯云、百度云**转向“AI+云”,打造高毛利的AI原生云产品;

- **阿里云**兼顾规模扩张与自研技术,通过开源生态和资源整合平衡盈利与增长。

3. **未来竞争关键能力**

- **规模效应**:头部厂商通过资源整合优化成本,发力AI Agent等应用场景;

- **AI基础设施能力**:突破算力瓶颈,提升GPU利用率,构建大模型训练与推理工具链。

文章指出,云计算竞争本质仍是“产品+服务+资源”的长期较量,AI浪潮下,云厂商需在技术迭代与商业模式中寻找平衡,这场“长跑”将决定未来市场格局。

**核心内容总结:**

中国云计算行业正加速向“AI+云”融合转型,头部厂商通过战略调整、资源投入与差异化路径争夺市场。**关键信号与趋势包括:**

1. **AI驱动增长**:阿里云、百度智能云等厂商AI相关收入持续三位数增长,华为云昇腾服务增速超6倍,印证AI成为核心增长引擎。

2. **DeepSeek效应**:大模型开源浪潮降低部署门槛,推动调用量激增,但引发价格战与商业模式质疑,倒逼云厂商转向“产品+服务+资源”综合竞争。

3. **路径分野**:

- 华为云聚焦“云+AI”,强化算力底座与硬件创新;

- 腾讯、百度押注“AI+云”,提升自研产品毛利;

- 阿里云双线并行,兼顾规模扩张与高毛利产品。

4. **未来竞争焦点**:规模化效应(资源整合与成本摊薄)与AI基础设施能力(存储、通信效率优化)将成关键壁垒,AI Agent等应用生态加速布局。

**行业挑战**:短期泡沫风险、算力资源利用率优化及开源模型对商业模式的持续冲击。

**核心内容总结:**

在AI与云计算深度融合的背景下,中国云厂商正面临后DeepSeek时代的战略调整与竞争升级。本文围绕马云为阿里云站台释放的信号,分析了当前行业的核心变化与挑战:

1. **DeepSeek的双刃剑效应**:

- **机遇**:DeepSeek大幅降低大模型部署成本,推动云厂商推理算力需求激增,同时加速开源生态发展,催生标准化产品迭代与政企国产算力需求。

- **挑战**:价格战与中小厂商入局冲击MaaS模式,迫使云厂商转向差异化服务(如工具链优化、二次开发支持),并面临算力资源利用效率的考验。

2. **云厂商的AI战略分野**:

- **“AI+云”派**(如腾讯云、百度智能云):聚焦高毛利的AI原生云产品,强化PaaS层能力,减少集成依赖。

- **“云+AI”派**(如华为云):深耕算力底座,通过硬件创新(如超节点架构)服务政企市场。

- **阿里云的双线策略**:兼顾规模扩张(公有云投入)与高毛利产品布局,依托开源生态构建闭环。

3. **未来竞争焦点**:

- **规模效应**:头部厂商通过资源整合优化成本,AI Agent等场景驱动资源利用率提升。

- **AI Infra能力**:突破存储、通信与计算效率瓶颈,挖掘GPU性能潜力,头部厂商通过自研或合作强化基础设施技术。

4. **行业趋势预判**:

- 大模型与云的融合仍处早期,格局暂未颠覆,但开源、低价与差异化服务将重塑生态。云厂商需在长跑中平衡短期增长与长期技术投入,AI基础设施与生态构建能力成为制胜关键。

本文揭示了后DeepSeek时代中国云计算市场的动态平衡:技术红利与商业模式挑战并存,差异化竞争与基础设施硬实力将决定未来座次。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

久未露面的「风清扬」又一次为阿里云站台了。

几天前,身穿阿里云15周年纪念衫、现身阿里云KO会的马云在现场演讲中表示:“今天阿里云的资源和技术人才,既是发展云计算和AI的信心所在,更是责任所在。”

大模型竞争迈入第三年,距云厂商们提出「AI战略」也有两年,中国的云厂商们寄希望于「AI+云」的模式改变一切——小到云产品、商业模式,大到生态格局和市场份额。

无论是头部的互联网大厂,抑或是运营商云和中型云厂商,都将AI视作重要的增长曲线,反映在财报数据端,是AI驱动下的营收增速的回暖和资本支出的上涨。

财报显示,从2025财年第一季度开始,阿里云收入和利润率已明显提速趋势,阿里云AI相关产品收入,已连续6个季度实现三位数增长,公有云收入双位数增长。

百度智能云也披露,其AI相关收入同比增长近3倍,华为云在2024年销售收入达688亿元,同比增长24%,其中昇腾云服务实现6倍增长。

但增长背后,「AI+云」也始终存在挑战:

一方面,DeepSeek降低了大模型落地的成本门槛,诸多云厂商迅速跟进,新产品、新解决方案不断,给中小云厂商带来机会的同时,也引发了行业对MaaS模式的质疑;

另一方面,开源浪潮搅动模型能力的格局,新的场景竞争拉开序幕,云厂商不仅需要比拼的是模型能力,而是转向「产品+服务+资源」的综合竞争。

2025,国内云厂商究竟有哪些新变化和新趋势?

DeepSeek效应的AB面

对云厂商而言,2025年,最大的变量无疑是DeepSeek。

「硅基研究室」在《DeepSeek“朋友圈”的B面:抢入口、争流量,开打算力战》提到,云厂商是最先接入DeepSeek的首批玩家,一位大厂云销售曾向「硅基研究室」提到,DeepSeek带动了很多传统行业和中小企业的咨询热,云厂商也顺势被DeepSeek流量送上风口。

对云厂商而言,「DeepSeek效应」是一枚硬币AB面。

A面是,DeepSeek推理算力需求外溢,确实带动了大模型云端的调用需求,云厂商可以通过推出DeepSeek服务,拉动营收增长。

在基础产品侧,从传统四大件(计算、存储、网络、数据库)到支持私有化部署的大模型一体机,为适配DeepSeek模型,云厂商既可以顺势推出标准化产品进行迭代,也可以交叉售卖其他云产品和配套服务,同时政企侧对国产算力的需求,也为云厂商的自研芯片提供了消纳入口。

除此以外,DeepSeek和阿里通义拉动大模型走向开源开放浪潮,降低模型部署门槛、加速应用开发,推高了大模型MaaS平台的调用量。

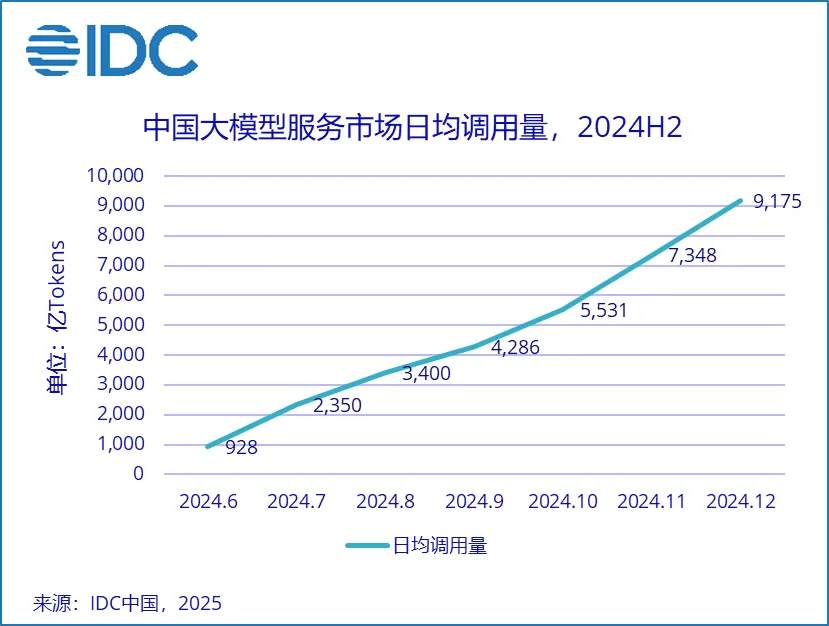
据IDC调研数据,从2024年年中至2024年12月,中国公有云大模型调用量,从月度日均963亿Tokens飙升至日均9522亿Tokens——受DeepSeek影响,进入2025年以来,中国公有云大模型调用量更是实现飞跃式增长。
但「DeepSeek效应」并非没有副作用。

先是引发讨论的MaaS商业模式,后是传统IT厂商、中小云厂商,甚至是跨界玩家入局DeepSeek一体机市场,随之而来的价格战,也再度引发市场对云厂商「亏损」的担忧。

原本成为共识的MaaS,在DeepSeek的冲击下,实际发生两个明显变化:

一是更强大的DeepSeek开源模型冲击了大厂原本的模型定价模式,在「低成本、高性能」的DeepSeek面前,云服务厂商要么继续卷模型部署成本,要么就直接在DeepSeek基础上做微调;

二是倒逼云厂商的MaaS服务走向差异化,譬如进一步升级大模型周边工具、配套服务支持二次开发定制等AI生态链工具。

如火山引擎总裁谭待的感叹,DeepSeek是云厂商的试金石:

“哪家云的托管服务性能好,吞吐大、延迟低,直接测试就知道。”

「试金石」的另一面也是接下来的洗牌。据一位云计算领域观察人士分析,今年一季度受DeepSeek部署热,B端大模型存在一些「泡沫」,一些企业部署DeepSeek和实际业务没有太大的关联度。

对AI云的两种态度

如果DeepSeek是最大的变量,那么AI云无疑是云厂商最大的常量。现阶段,中国云厂商对「AI云」的理解也正在发生分野。

AI云的主语究竟是AI还是云?

这代表两种态度——前者做的是AI生意,利用「AI+云」,改造或重构产品,带来更高的毛利;后者做的是算力生意,倡导「云+AI」,产品和服务定价锚定算力资源,做大规模效应,本质上还是算力的卖水人。

这之中,华为云是典型「云+AI」,聚焦在「算力底座」上。一方面,这是由于华为云自身深厚的硬件开发积累和多年政企市场的深耕;另一方面,也是其大模型战略使然,盘古大模型强调的是「AI for industries」。

近期的华为云生态大会上,最大的亮点也是其公布的AI基础设施架构的进展——对标英伟达的NVL72超节点,华为云发布了CloudMatrix 384超节点。

与单节点不同,所谓的「超节点」是指多个GPU通过总线互联和架构创新,形成一个「超大服务器」,让AI算力成为「水电煤」一样的标准化服务。

而崇尚「AI+云」的,则是腾讯云和百度智能云,它们的共同点是都是经历了深度调整期,转变曾经的「集成商」角色,提升自身「被集成」比例,强调打造AI原生云产品,丰富PaaS层产品种类,看中的是自研产品的高毛利。

阿里云则选择两者都要——一边是大笔投资,做大公有云的规模优势;另一边是用高毛利产品,降低潜在的盈利压力。

此前阿里云曾宣布全力投身AI基础设施建设,将在未来三年投入超过3800亿元,用于建设云和AI硬件基础设施。同时由于坚定的开源路线,也让阿里云较早构建了「开源模型+云服务」的闭环,除此以外,阿里云也在PaaS层持续做技术产品优化。

后DeepSeek时代,

中国云厂商开卷两大能力

无论是「AI+云」,还是「云+AI」,云计算的本质依旧靠规模经济。因此无论有没有AI,「产品+服务+资源」仍是云厂商最关键的长期核心竞争力,最终竞争都会落在拼资源优势和资源利用率提升上。

后DeepSeek时代,现阶段的中国云厂商在拼什么?

「硅基研究室」认为,有两个能力值得关注:一是更强的规模效应,二是AI infra能力。

云厂商的规模效应并不难理解,更强的规模效应指的是以腾讯云、阿里云等为代表的互联网云厂商,既有AI初创公司客户,内部也有具备一定用户规模的AI应用场景,因此可以通过资源整合或工程优化,提升资源利用率,摊薄单位计算成本,实现更高的ROI。

具体到AI应用上,AI Agent已成为确定性趋势,各大云厂商近期纷纷拥抱MCP,火山引擎推出企业数据智能体Data Agent,阿里云也在预告了AI Agent Store的业务愿景。

除此以外,则是AI infra能力。针对存储瓶颈、通信效率、计算单元效率等方面,对进一步挖掘已有GPU性能,避免算力浪费。商汤科技联合创始人、大装置事业群总裁杨帆在近期采访中就提到:“单纯从技术上来看,模型的迭代也需要一个好的Infra配合、支撑。”

云厂商也正在发力AI infra,一方面互联网云已积累较强的AI Infra能力,包括实现万卡集群的高利用率、提供丰富的大模型训练和推理工具等;另一方面,头部云厂商也会与AI infra企业合作,例如华为云和硅基流动。

与大模型和AI应用侧瞬息万变相比,中国云计算市场是典型的「慢变量」市场,告别流量红利和深度调整后,国内云厂商的格局其实没有明显的变化。

毕竟,大模型与云融入也才到第三年,新的周期下,对云厂商而言,这是一场长跑,而非速胜。

注:文/kiki,文章来源:硅基研究室,本文为作者独立观点,不代表亿邦动力立场。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

DeepSeek对中国云厂商产生了哪些影响?

DeepSeek推动中国公有云大模型调用量从2024年中日均963亿Tokens飙升至9522亿Tokens,同时引发MaaS商业模式变革,促使云厂商转向差异化服务和成本优化竞争。

中国云厂商的AI云战略有哪些不同类型?

主要分为两种模式:华为云采用'云+AI'算力底座战略,聚焦政企市场;腾讯云和百度智能云选择'AI+云'路线,强调AI原生云产品和高毛利PaaS服务。

阿里云在AI基础设施方面有哪些具体投入?

阿里云宣布未来三年投入3800亿元建设AI硬件基础设施,AI相关产品收入连续6个季度三位数增长,并通过开源模型构建'模型+云服务'闭环。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

北京最火独角兽 要IPO了

在大模型“六小虎”之中,智谱成为第一家正式启动IPO流程的公司。

未来零售 大模型 AI技术 智谱AI

2025-04-15 17:17:01










