



一级市场融资交易量实现连续 4 个季度增长 这个赛道增长最猛
作者:IT桔子 文章来源:IT桔子
2025-04-15 14:25
作者:IT桔子 文章来源:IT桔子
2025-04-15 14:25

邦小白快读

刚刚过去的 2025 年第一季度,我们认为,市场的整体表现没有预想的那么糟糕,甚至有点超出了预期。
首先,IT 桔子收录的国内一级市场融资交易数量达到了近 5 个季度的新高,而且连续实现 4 个季度的增长。
其次,伴随着 2025 年人形机器人上春晚扭秧歌让供应商「宇树科技」火出圈,机器人领域的相关投资在一季度实现了同比去年的大幅增长,成为了 2025 年一季度投资热度增长最猛的赛道之一。
与此同时,Deepseek 也带动了今年一季度国内 AI 领域的投资。
更多数据亮点和发现,详见下文投资报告原文。
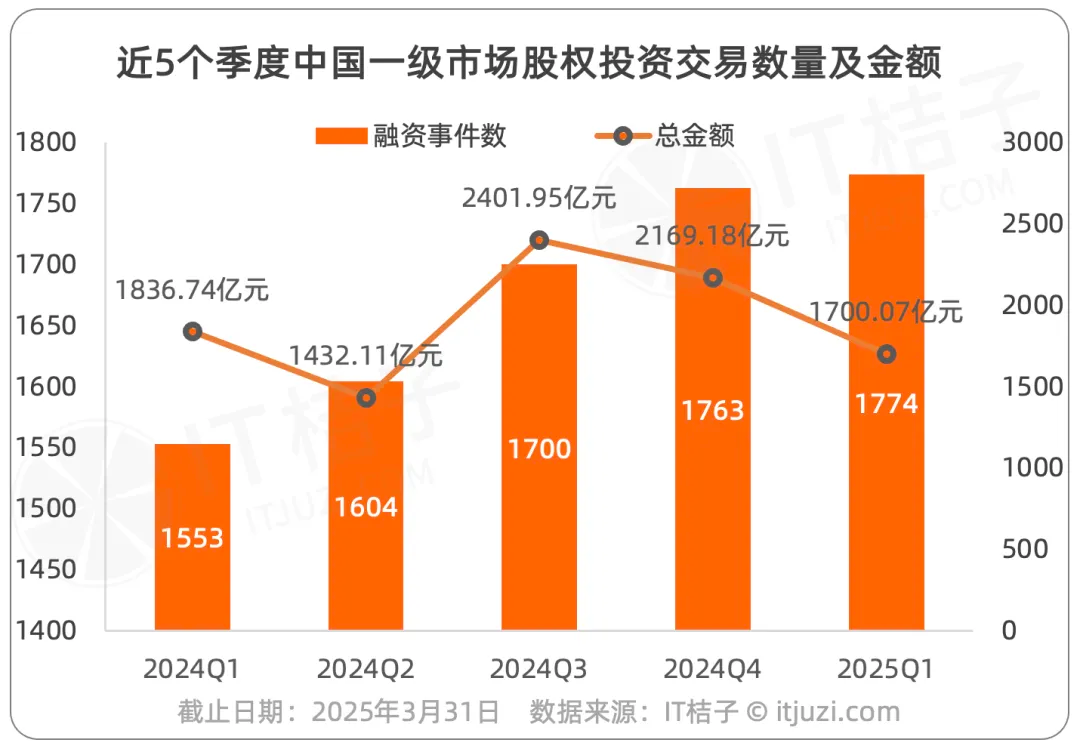
IT 桔子数据显示,近 5 个季度,国内一级市场股权投资交易数量持续增长,从 2024Q1 的 1553 起增至 2025Q1 的 1774 笔,同比增长 14.2%,环比微增,反映创投市场活跃度持续提升。
交易金额颇受大额事件影响,呈现波动变化的趋势,2024Q1 至 Q3 国内一级市场股权交易总金额波动增加,2023Q3 达到峰值,为 2401.95 亿元;随后 2 个季度均有所下降,2025Q1 融资交易额估算 1700.07 亿元,较 2024 同期下降 7.44%,环比下降 21.62%。
同时,平均单笔融资金额也呈下降趋势,2025Q1 平均单笔融资金额仅 0.95 亿元,同比下降 19.49%,环比下降 22.76%。
市场避险情绪升温,叠加行业结构向早期项目倾斜,投资机构转向小额、高频的分散化策略,同时政策引导与流动性压力进一步压缩单笔融资规模。
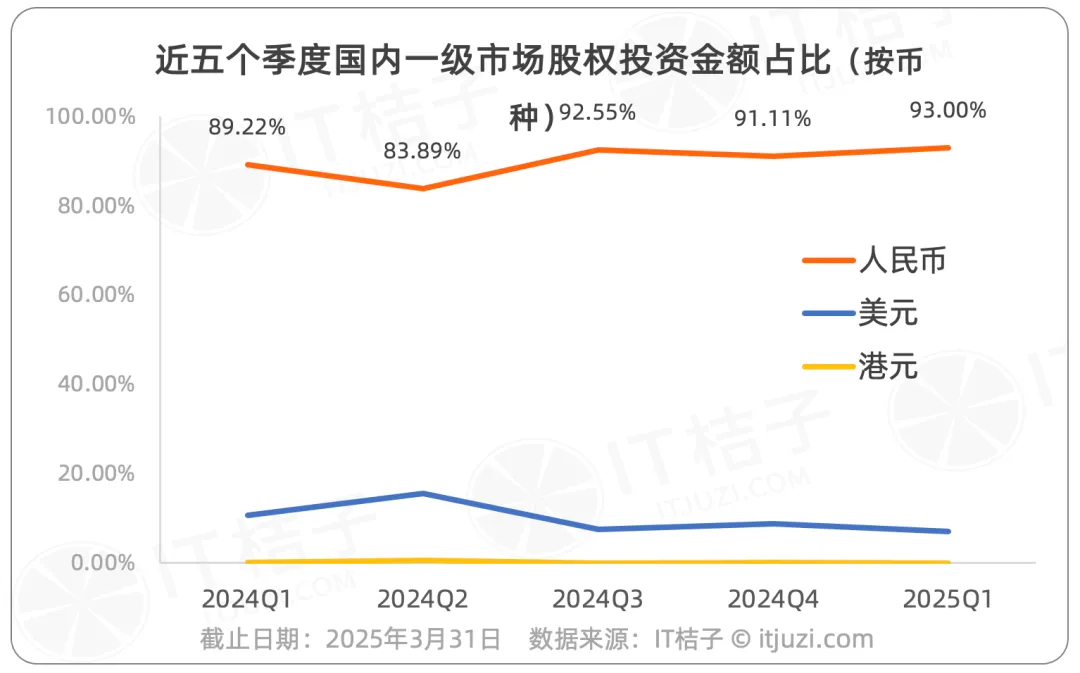
从投资交易频次角度来看,人民币投资事件占比已经达到了 95%,是中国创投市场中绝对的主流币种。
从人民币、美元和港元的投资金额占比的变化情况,近 5 个季度来,人民币占比始终在 83% 以上,占有绝对主流地位,并且呈现稳中有升态势,2025Q1 进一步提升至 93%,成为近 5 个季度的最高点。
IT 桔子数据显示,2025Q1 国内公开披露的美元投资事件仅有 30 起,比 2024Q1 的 35 笔还要少;而一季度的美元投资总金额为 119.1 亿元(约 18.3 亿美元),占总体的比重仅 7%,成为近 5 个季度的最低值,环比下降 1.78 个百分点,同比下降 3.68 个百分点。
观察整个中国创投市场,美元基金和人民币基金分化加剧:
美元投资日渐式微,极少天使轮早期项目采用美元融资,人工智能、医药和企服项目是美元基金的主要投资方向。
同时,人民币投资持续强劲活跃,「投早投科技」是人民币基金的指导方针,早期项目受到欢迎,在硬科技、智能制造、AI、医疗等各个领域都能看到人民币基金活跃的身影。
而港元投资事件始终非常少,一季度仅有零星几笔。
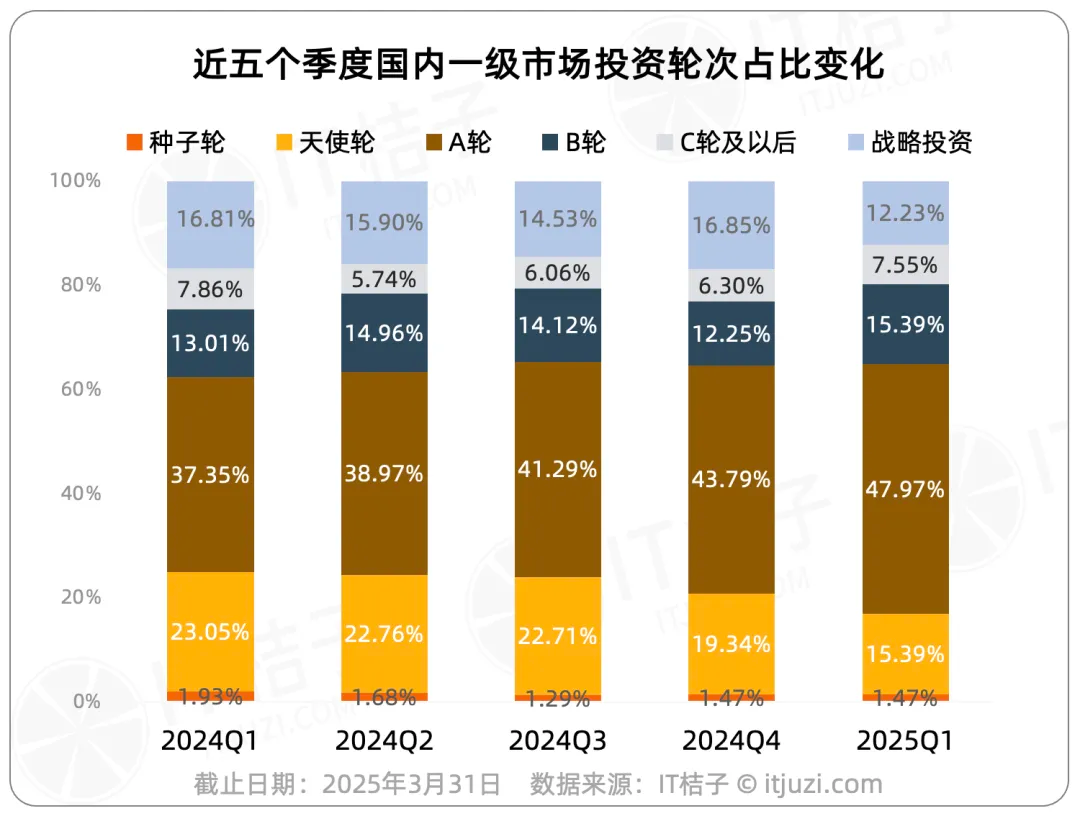
从近 5 个季度各轮次投资事件数量与占比数据来看,可以发现:
整体而言,种子轮变化不大,天使轮占比呈现显著的下降趋势,从 2024Q1 的 23.05% 下降至 2024Q4 的 19.34%,并在 2025Q1 进一步降至 15.39%;但是天使轮融资的数量并不是一直走低的,而是 2024 年的前三季度有所增长,而在近 2 个季度开始下降。
可见,天使轮在整个投融资结构中所占比例被 A、B 轮等轮次不断挤压。反映了投资方对极早期项目的风险评估更严格,倾向观望或聚焦少数优质项目。
A 轮始终是近 5 个季度最主要的融资轮次,并持续走高。A 轮事件数从 2024Q1 的 580 起增加至 2025Q1 的 851 起,增幅达 46.72%;占比亦从 37.35% 一路攀升到 47.97%,成为近五个季度中最核心的轮次,几乎占据了近一半的投融资事件。
B 轮在 2025Q1 有明显回升,整体体量与天使轮相当,仅次于 A 轮;C 轮及以后、战略投资则保持相对稳定。
总来说,早期投资仍然是中国创投的主旋律,不过不再是以天使投资为主导的早期投资,而是以 Pre-A 轮、A 轮、A 轮+这样的 A 轮阶段为主导,反映了资本偏好于经过一定验证和投过一轮的项目。
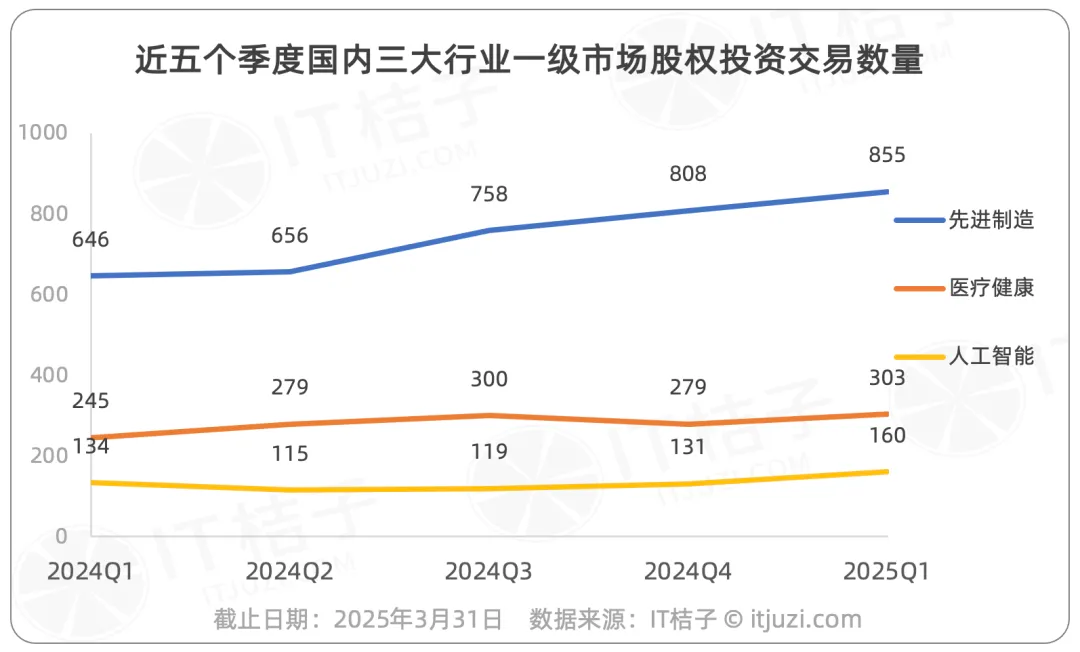
2025Q1 先进制造(855 起)、医疗健康(303 起)、人工智能(160 起)行业合计发生 1318 起投资事件,占国内总投资数的 74.29%。
先进制造行业增长势头最强,稳居第一。从 2024Q1 的 646 起上升至 2025Q1 的 855 起,同比增长 32.35%。2024Q4 和 2025Q1,先进制造行业投资交易数量在总事件中的占比分别为 45.55% 和 48.20%,环比增加 2.65 个百分点,显示其在一级市场的主导地位仍在增强。
受人口老龄化、创新药的发展利好因素,以及 2024 年国家加强对医药行业的监管和反腐,医疗健康行业也呈现了一定的波动增长态势。2025Q1 共发生 303 起投资事件,同比增加 58 起,增幅为 23.67%,环比增加 24 起,增幅为 8.6%。
国内人工智能行业在 2024 年度融资热度有所降温,2024Q1 共记录 134 起融资事件,是年度最高的季度,之后 Q2、Q3、Q4 均未超过。而到了 2025Q1 上升至 160 起,同比增长达到了 19.4%,环比增长 22.14%,增幅明显。
究其原因,主要是由于 2025 春节期间国产中文大模型 Deepseek 火速破圈,带动了新一轮的人工智能融资热潮。
具体到细分赛道来看:
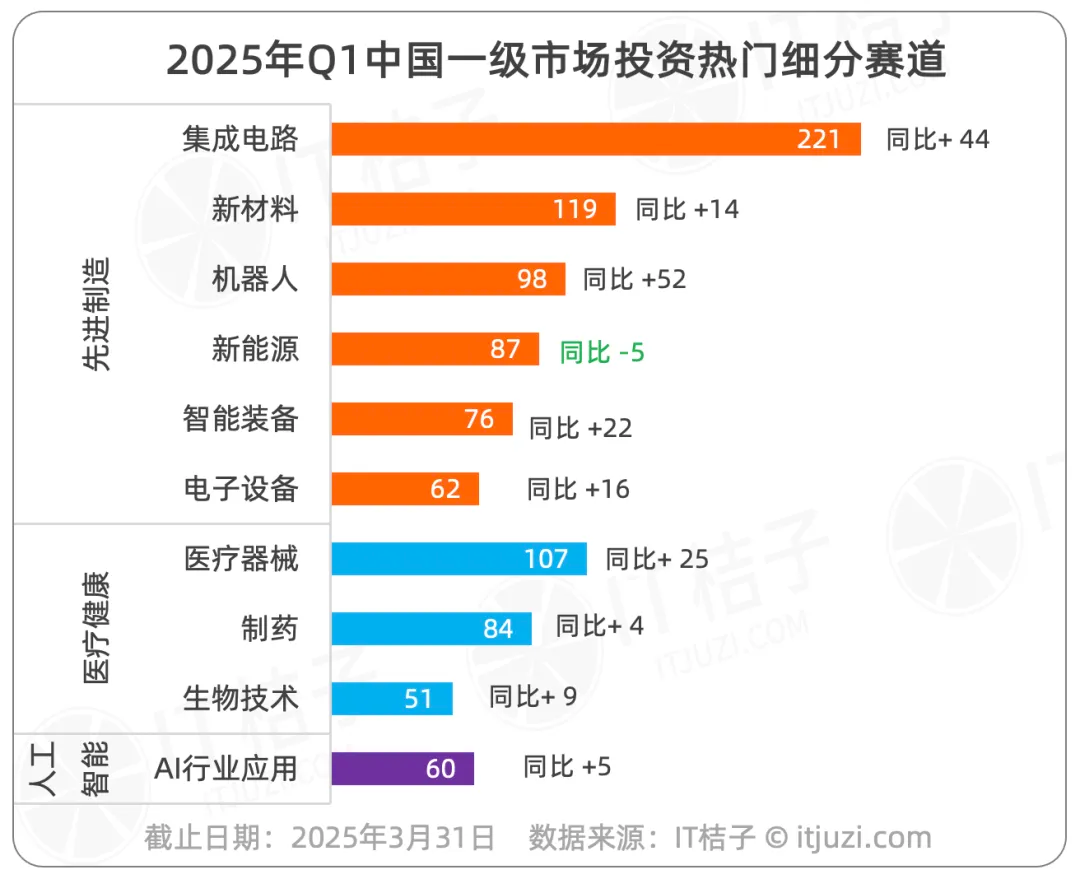
IT 桔子数据显示,在 2025Q1 的中国一级市场,热门细分赛道集中在先进制造、医疗健康、人工智能领域,显示出投资机构继续向「硬科技、硬实力」赛道集中火力,尤其偏好具备技术壁垒和规模化前景的方向。
集成电路是投资事件最多的细分赛道,2025Q1 发生 221 起投资事件,同比增加 44 起,增幅 24.9%;
其次是新材料,发生 119 起投资事件,同比增加 14 起,增幅 13.3%;
排在第三位的是医疗器械,发生 107 起投资事件,同比增加 25,增幅 30.5%。
最热门的十大细分赛道中,除新能源赛道投资事件数量较去年同期下降 5.4% 外,其余赛道均呈现不同程度的增长。
值得注意的是,机器人成为一季度增长最快的赛道,2025Q1 发生 98 起投资事件,同比增加 52 起,增幅达 113%。
这与 2025 年「宇树科技」旗下人形机器人上春晚扭秧歌的展示不无关系,这一营销活动使得人形机器人形象深入大众,制造了一定的话题度,也带动了相关领域的投资,使得该赛道在一季度实现了同比去年的大幅增长。
增幅排在第二的是智能装备领域,2025Q1 发生 76 起投资事件,同比增加 22 起,增幅 40.7%。
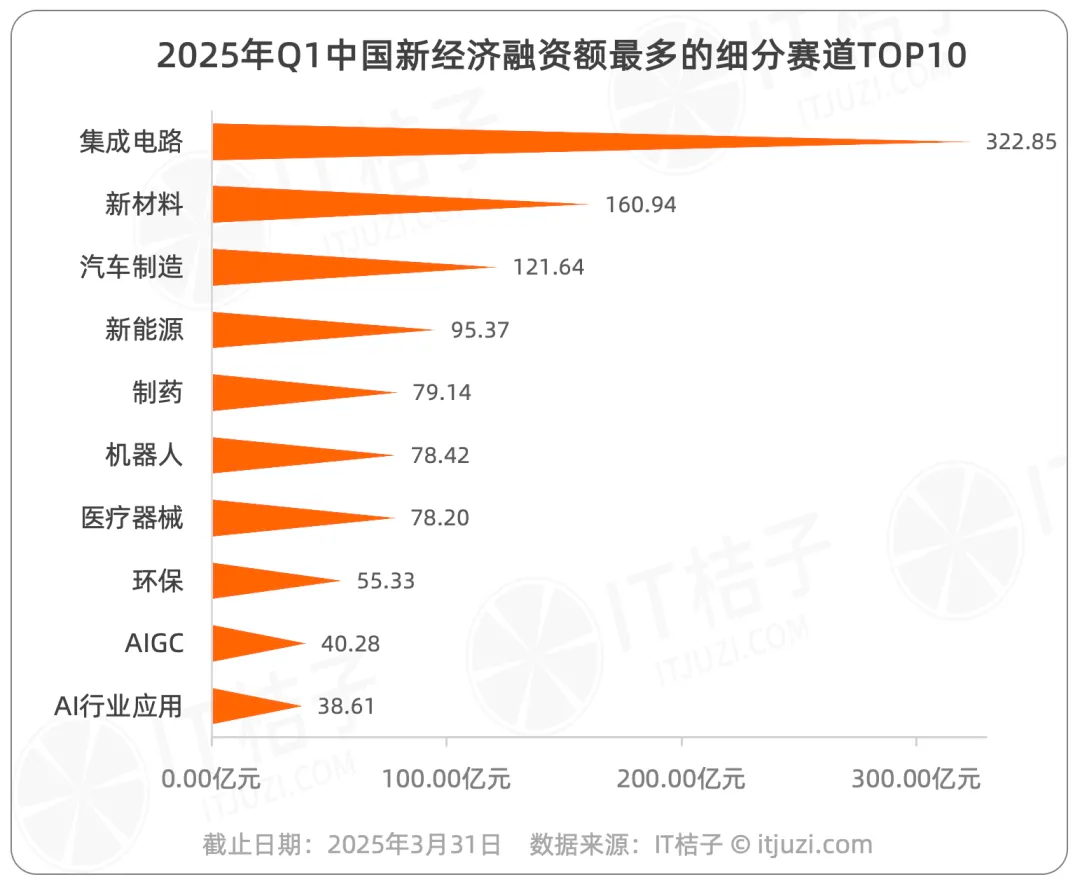
2025Q1 中国新经济领域融资额最多的十大细分赛道包括集成电路、新材料、汽车制造、新能源、制药、机器人、医疗器械、环保、AIGC、AI 行业应用。
其中有 3 个细分行业在一级市场的投资总额超过 100 亿元,分别是集成电路(322.85 亿元)、新材料(160.94 亿元)、汽车制造(121.64 亿元),三个行业合计融资额占总融资额 34.18%。
除了总体交易活跃、金额多的热门行业(如集成电路、新材料、新能源等)外,部分行业虽融资数很少,融资金额却能位居前列。
如汽车制造行业,2025Q1 仅 8 家企业获投,但有 2 家融资金额巨大——重卡汽车产品研产公司徐工汽车获 64.44 亿元的战略投资和新能源汽车及零部件销售商赛力斯汽车获 50 亿元的战略投资。
传统制造领域的环保赛道罕见上榜,此季度也榜上有名。
2025Q1 环保领域共有 16 起投资事件,涉及总金额达 55.33 亿元,主要是因为固体废弃物处置专业化公司深能环保获 50 亿元战略投资,投资方有中国人寿、中银投资、建信投资、中保投资、太平人寿。
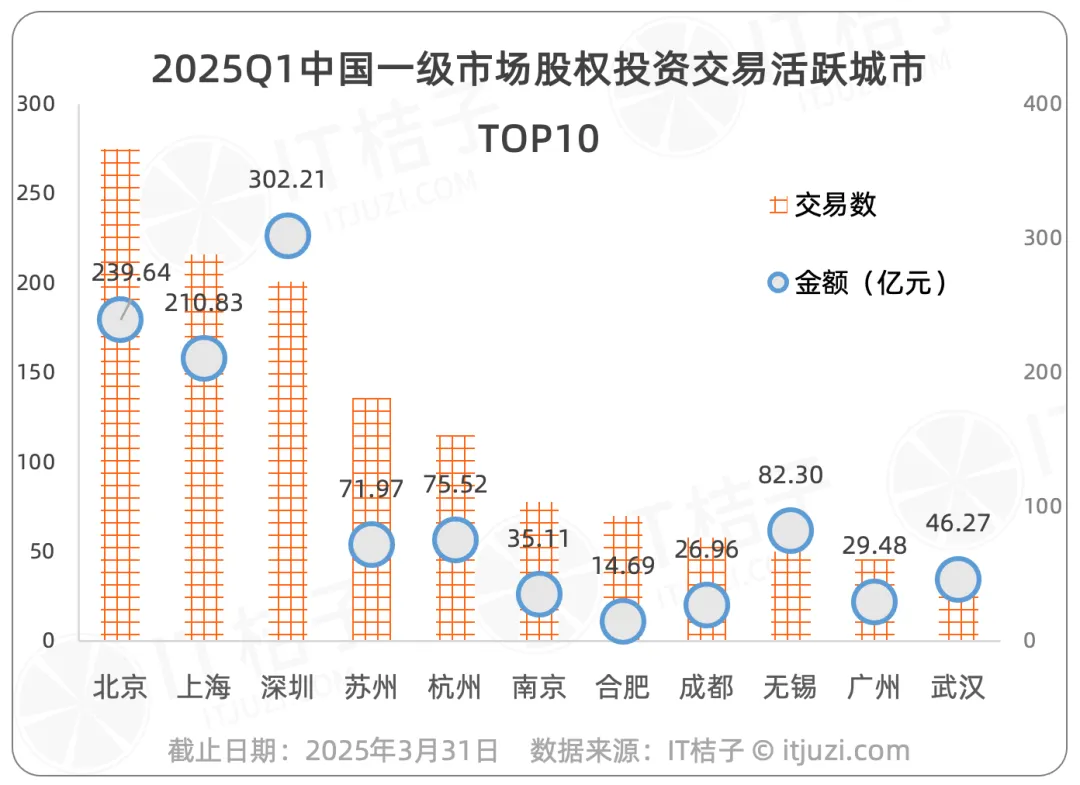
北京、上海、深圳分别位列交易数量和融资金额榜首,融资事件数量超 200 起,融资总金额超 200 亿元,远超其他城市。
其中,北京的创业企业获得 275 起投资,是交易数量最多的城市,合计总金额 239.64 亿元,位居第 2。
上海的创业企业获投 216 次,仅次于北京,融资总金额 210.83 亿元,位居第 3。
深圳发生 201 起投融资事件,总金额 302.21 亿元,超过融资事件数量多于它的北上,成为 2025Q1 国内创业企业获得融资金额最多的城市。主要是因为有深圳华星光电获 115.62 亿元战略投资、申能环保 50 亿元战略投资等大额投资事件拉高整体投资金额。
苏州、杭州作为第二梯队,一级市场交易事件数量也超百起,各发生 136、115 起投资事件,创业企业分别获得 71.97 亿元、75.52 亿元的融资额。
苏州发生 1 起 5 亿元及以上投资事件,为对话式人工智能平台思必驰获投 5 亿元 Pre-IPO 投资;杭州发生 2 起,分别为通用人形机器人技术研发商千寻智能获得 5.28 亿元的 Pre-A 轮投资,半导体功率器件设计研发商派恩杰获得 5 亿元的 A+轮投资。
2025 年一季度融资活跃的国内城市还包括南京、合肥、成都、无锡、广州、武汉等。
注:文/IT桔子,文章来源:IT桔子(公众号ID:itjuzi521),本文为作者独立观点,不代表亿邦动力立场。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
2025年第一季度中国一级市场融资交易表现如何?
2025年第一季度中国一级市场股权融资交易数量达1774笔,同比增长14.2%,实现连续4个季度增长;但融资总额为1700.07亿元,同比下降7.44%,平均单笔融资金额降至0.95亿元。
2025年第一季度增长最快的投资赛道是哪个?
机器人赛道是增长最快的领域,2025年第一季度发生98起投资事件,同比增长113%,主要受宇树科技人形机器人春晚表演和Deepseek AI模型破圈的带动。
2025年第一季度主要城市的融资分布情况如何?
北京、上海、深圳融资事件数量均超200起,其中深圳以302.21亿元融资总额居首,北京275起交易数量最多。苏州、杭州作为第二梯队,融资事件均超百起。
下一篇


1688五大举措为出口受阻企业纾困解难
1688为出口受阻企业纾困解难,包括包销库存、提供贷款、推动转型、减免年费、AI免费。









