



• 亿邦公众号
    • APP下载

极氪汽车:Q1营收超小鹏蔚来 将投100亿做高端纯电

作者:姜琪 文章来源:亿邦动力

2024-06-13 11:02

作者:姜琪 文章来源:亿邦动力

2024-06-13 11:02

邦小白快读

EN
全文速览

极氪汽车2024年第一季度财务报告和未来战略亮点。

1. 收入147.4亿元,同比增长71%,远超小鹏和蔚来;交付量33059辆,连续三个季度破3万辆;毛利率11.8%,汽车销售毛利率14%,排名行业第三;净亏损20.221亿元同比减少18.0%,环比减少31.2%。

2. 1-5月累计交付67764辆,同比增长112%;全年目标23万辆交付,当前完成率29%;策略靠新车发布(极氪MIX和一款SUV)、加速出海(进入东南亚,计划扩展至50余市场)和下沉市场扩张(门店增至520家)。

3. 专注高端纯电市场,否认混动车型;计划投入100亿元研发,聚焦技术和软件效率提升;亏损收窄得益于业务增长和支出减少,但现金流37.911亿元偏低,股价下跌6.51%。

极氪品牌在营销、定价和产品研发方面的干货。

1. 品牌定价和价格竞争:车型组合变化导致平均售价降低,如极氪007占比从2%升至45%,001车型降价3.1万-5.7万元促销;毛利率提升至11.8%,显示价格策略有效。

2. 产品研发和消费趋势:专注高端纯电市场,认为有未开发空间;计划投入100亿研发新技术;新车发布包括极氪MIX和SUV,强化产品矩阵。

3. 品牌渠道建设和用户行为观察:加速海外扩张,签约经销商进入东南亚等市场;下沉市场门店从380家增至520家;交付量增长112%,显示用户需求强劲。

4. 消费趋势启示:高端纯电车型受欢迎,如001成销量主力;海外市场增长反映全球化趋势。

极氪的销售机会、风险和市场策略干货。

1. 增长市场和机会提示:目标23万辆交付,靠新车(MIX和SUV成主力)和出海(扩展至50余市场);下沉市场扩张带来新渠道机会;合作方式包括全球经销商签约。

2. 风险提示和事件应对:亏损20亿元,现金流低仅37.9亿元;股价下跌需关注;季节性影响交付,如Q1汽车销售环比下降22.8%。

3. 可学习点和最新商业模式:降价促销提升销量;减少营销支出11.6%控制成本;三大业务模式(汽车销售、电池销售、技术服务)可借鉴。

4. 消费需求变化:低价车型占比增加反映需求转向;海外市场拓展提供新增长点。

极氪生产需求、商业机会和数字化启示干货。

1. 产品生产和设计需求:汽车销量增长带动生产,如007车型占比45%需扩大产能;电池组件销售同比增长82.0%,显示生产需求增加;新车MIX和SUV发布需新设计。

2. 商业机会:出海扩张(如东南亚市场)带来订单机会;下沉市场门店扩张可能提升本地生产需求。

3. 推进数字化和电商启示:研发投入100亿启示技术升级;专注纯电市场推动生产优化;减少研发支出39.1%显示成本管理。

行业趋势、新技术和解决方案干货。

1. 行业发展趋势:专注高端纯电市场;全球扩张至50余市场;新车发布加速产品迭代。

2. 新技术和客户痛点:计划100亿研发投入,探索车辆和软件效率;客户痛点包括亏损和现金流低;解决方案如海外市场拓展和成本控制。

3. 解决方案启示:通过新车和出海提升销量;减少营销支出应对风险;电池销售增长82%显示组件需求解决方案。

平台需求、运营管理和风险规避干货。

1. 平台招商和运营管理:门店扩张至520家,新增下沉市场;海外经销商签约管理;减少营销费用11.6%优化运营。

2. 商业对平台的需求和问题:销售渠道需求如门店建设;合作方式包括经销商网络;季节性交付波动需平台管理。

3. 风险规避和风向提示:现金流低37.9亿元需资金管理;亏损收窄策略(如支出减少)可借鉴;股价下跌警示市场风险。

产业动向、商业模式和政策启示干货。

1. 产业新动向和商业模式:专注高端纯电;出海加速至全球市场;新车发布强化产品矩阵;三大业务模式(汽车销售、电池销售、技术服务)收入结构变化。

2. 新问题和政策启示:亏损持续但收窄;现金流不足;股价波动;启示如专注纯电路线可能影响政策支持。

3. 商业模式分析:收入147.4亿远超同行;毛利率11.8%显示竞争力;研发投入100亿推动创新;目标23万辆交付靠综合策略。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Zeekr's Q1 2024 Financial Report and Future Strategy Highlights.

1. Revenue reached RMB 14.74 billion, up 71% YoY, significantly surpassing XPeng and NIO; deliveries totaled 33,059 vehicles, exceeding 30,000 for three consecutive quarters; gross margin was 11.8%, with automotive sales margin at 14%, ranking third in the industry; net loss narrowed to RMB 2.0221 billion, down 18.0% YoY and 31.2% QoQ.

2. Cumulative Jan-May deliveries hit 67,764 units, up 112% YoY; full-year target is 230,000 vehicles, with current completion rate at 29%; strategy relies on new model launches (Zeekr MIX and an SUV), accelerated overseas expansion (entering Southeast Asia, targeting 50+ markets), and lower-tier market penetration (stores increased to 520).

3. Focus remains on premium pure-electric segment, with no plans for hybrid models; RMB 10 billion R&D investment planned for technology and software efficiency; loss reduction driven by business growth and cost control, but cash flow of RMB 3.7911 billion is low, and stock price fell 6.51%.

Zeekr's Marketing, Pricing, and Product Development Insights.

1. Pricing and Competition: Average selling price declined due to product mix shifts (e.g., Zeekr 007's share rose from 2% to 45%); Zeekr 001 price cut by RMB 31,000–57,000 for promotions; gross margin improved to 11.8%, validating pricing strategy.

2. R&D and Consumer Trends: Focus on untapped premium pure-electric market; RMB 10 billion R&D investment for new tech; new models (MIX and SUV) to strengthen product portfolio.

3. Channel Expansion and User Behavior: Accelerated overseas growth via dealer partnerships in Southeast Asia; lower-tier stores expanded from 380 to 520; 112% delivery growth reflects strong demand.

4. Consumer Trend Insights: Premium pure-electric models like 001 are top sellers; global expansion mirrors industry globalization.

Zeekr's Sales Opportunities, Risks, and Market Strategies.

1. Growth Markets and Opportunities: Target of 230,000 deliveries supported by new models (MIX and SUV as key drivers) and global expansion (50+ markets); lower-tier store expansion opens new channels; partnerships include global dealer signings.

2. Risks and Mitigation: Net loss of RMB 2 billion and low cash flow (RMB 3.79 billion) require monitoring; stock decline warrants caution; seasonal delivery fluctuations (e.g., Q1 auto sales down 22.8% QoQ).

3. Learnings and Business Models: Price cuts boosted volume; marketing expenses reduced 11.6% for cost control; three business segments (auto sales, battery sales, tech services) offer replicable strategies.

4. Demand Shifts: Rising share of lower-priced models indicates market preference changes; overseas expansion provides new growth avenues.

Zeekr's Production Demand, Business Opportunities, and Digitalization Insights.

1. Production and Design Needs: Sales growth drives output (e.g., Zeekr 007's 45% share requires capacity expansion); battery component sales up 82.0% YoY signal rising demand; new models (MIX, SUV) necessitate fresh designs.

2. Business Opportunities: Overseas expansion (e.g., Southeast Asia) boosts order potential; lower-tier store growth may increase localized production needs.

3. Digitalization and E-commerce: RMB 10 billion R&D investment highlights tech upgrades; pure-electric focus spurs production optimization; 39.1% R&D cost reduction demonstrates cost management.

Industry Trends, New Technologies, and Solution Insights.

1. Industry Trends: Focus on premium pure-electric segment; global expansion to 50+ markets; new model launches accelerate product cycles.

2. Technologies and Pain Points: RMB 10 billion R&D for vehicle/software efficiency; client challenges include losses and weak cash flow; solutions like overseas expansion and cost control.

3. Solution Insights: New models and global push to boost sales; marketing expense cuts mitigate risks; 82% battery sales growth indicates component demand solutions.

Platform Needs, Operations, and Risk Management Insights.

1. Merchant Recruitment and Operations: Stores expanded to 520, including lower-tier markets; overseas dealer management; marketing costs cut 11.6% for operational efficiency.

2. Platform Demands and Issues: Sales channel needs (e.g., store build-out); partnership models like dealer networks; seasonal delivery volatility requires platform management.

3. Risk Mitigation and Trends: Low cash flow (RMB 3.79 billion) necessitates fund management; loss-narrowing tactics (e.g., expense reduction) are applicable; stock decline signals market risks.

Industry Shifts, Business Models, and Policy Implications.

1. Industry Dynamics and Models: Premium pure-electric focus; accelerated global expansion; new models enhance product matrix; three revenue streams (auto, battery, tech services) show structural shifts.

2. Emerging Issues and Policy: Persistent but narrowing losses; insufficient cash flow; stock volatility; pure-electric focus may influence policy support.

3. Business Model Analysis: RMB 14.74 billion revenue leads peers; 11.8% gross margin indicates competitiveness; RMB 10 billion R&D drives innovation; 230,000 delivery target relies on integrated strategies.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

有消息称极氪正在规划增程或插混车型,极氪管理层在财报电话会上否认了这一说法,称他们仍将专注于高端纯电市场。

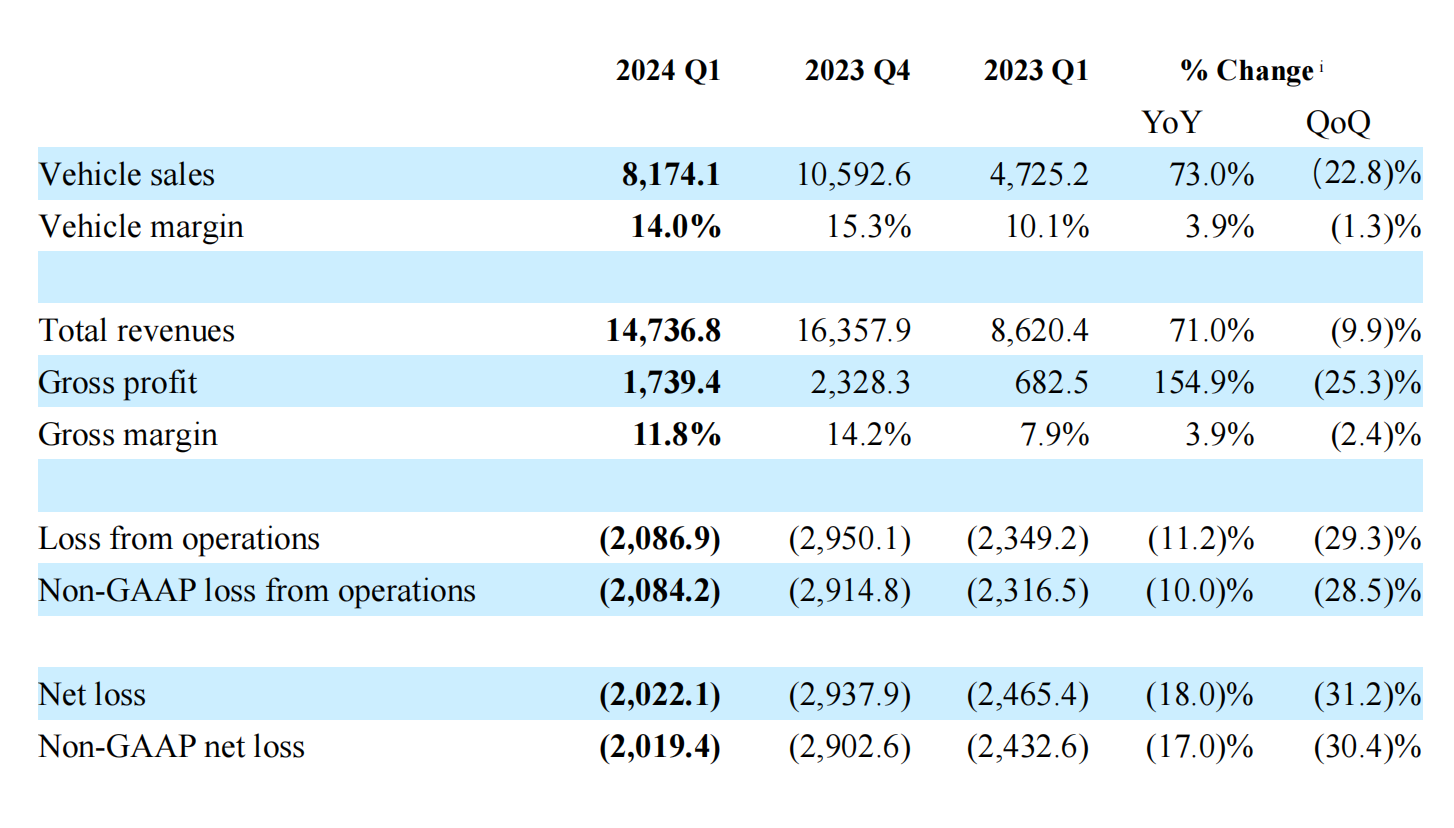
【亿邦原创】6月11日,极氪公布2024年第一季度财务报告,收入147.4亿元同比增长71%,毛利17.394亿元同比增长154.9%,净亏损20.221亿元同比减少18.0%,环比减少31.2%。值得一提的是,该季度极氪的交付量为33059辆,这是连续第三个季度破3万辆。

01

一季度收入147.4亿元

远超小鹏和蔚来

单从以上数据来看,在上市的第一个月,极氪交出了一份不错的成绩单。

从横向对比来看,蔚来第一季度总收入为99.086亿元,小鹏第一季度总收入为60.5亿元,而极氪147.4亿元远超于前两者。再从毛利率来看,极氪一季度毛利率达到11.8%,比去年同期增加3.9%;核心业务汽车销售毛利率为14%,也比去年增加3.9%。在特斯拉、小鹏、蔚来这几家纯电车企中,极氪远超于蔚来4.9%的毛利率,排名第三。

极氪三大主营业务汽车销售、电池及其他组件销售和技术服务。其中,核心业务汽车销售收入81.714亿元同比增长73%,环比下降22.8%。对此极氪表示,同比增长是由于极氪汽车销量的增加,季度环比下降是由于季节性因素影响了交付量,以及主要由产品组合变化引起的平均销售价格降低。

极氪在今年一季度车型结构中,价格最高的极氪009本季度占比从上季度15%下滑至4%,而车型结构中单价较低的极氪007占比从上季度2%上升至本季度45%。同时,对于销量占比超过一半的极氪001车型还实施了降价3.1万-5.7万元的促销活动,直接拉低了极氪整体的单车价格,这种变化也导致了极氪平均售价降低。

其次是电池及其他组件,2024年第一季度销售收入为63185亿,同比增长82.0%,环比增长56.5%。增长主要归因于电池组和电驱动销量的增加,以及海外电池组件的增长。

研发服务和其他服务贡献了2.441亿元的收入,同比下降42.4%,环比下降85.9%。下降主要是由于研发服务和向关联方外授权技术的销售减少。

02

冲刺23万辆交付目标

靠新车、出海和下沉市场

据统计,1-5月,极氪累计交付了67764辆车,同比增长112%。极氪CEO安聪慧表示,第一季度交付量创季度新高,推动其朝着23万辆的全年目标迈进。交付量的持续增长也巩固了极氪在中国售价超过20万元的纯电动汽?市场中最畅销品牌的地位。

而截至目前,23万辆的全年销量目标完成率仅为29%。至于接下来的几个月里如何达成这一目标,极氪CFO袁璟称即将发布的两款全新车型(极氪MIX和一款中大型的纯电SUV),尤其是新款SUV,将成为极氪下半年及明年的销量主力。

除此之外,极氪还在加速拓宽海外市场。近日,极氪分别在印度尼西亚与马来西亚签署合作协议,进军东南亚市场。目前,极氪已进入全球超过25个主流市场,预计今年将扩展至50余个国际主流市场,包括欧洲、亚洲、大洋洲和拉丁美洲。袁璟还表示,他们已经在墨西哥等地区签约经销商,计划年底之前在全球58个以上的国家及地区签约经销商。

同时,极氪还将加速在三四线城市的扩张。目前,极氪已在国内建立至少380家门店,预计今年将扩张至520家,新增门店大部分都将位于下沉市场。

03

一季度亏损20亿元

将投100亿专做高端纯电市场

此前,有消息称极氪正在规划增程或插混车型,极氪管理层在财报电话会上否认了这一说法,称他们仍将专注于高端纯电市场。

极氪认为,这个市场还有非常大没开发的空间,以及有很多尚未开发出来的客户需求。尽管吉利拥有多种技术储备,但极氪还是会专注纯电,确保在纯电汽车领域的领先优势。

极氪CFO袁璟还透露,公司今年计划在研发方面投入100亿元,不仅投入技术研究,而且探讨是否能在车辆和软件开发方面更有效率。

极氪007在今年1月开启交付,4月初推出后驱增强版;2月初全新极氪001上市;4月,四座超豪华旗舰MPV极氪009光辉上市,并于5月开启交付;4月份极氪MIX正式亮相,计划于今年四季度正式上市。

目前极氪共有极氪001、极氪009、极氪007和极氪X四款纯电车型。于北京车展上首发的极氪MIX在下半年上市后,接着极氪还会推出一款全新的中大型SUV。上述两款新品推出后,极氪的产品矩阵将达到6款车型,这或将有助于提升极氪的销量和毛利率。

不过,截至目前极氪还在亏损,但亏损水平逐渐收窄。今年一季度净亏损为20.221亿元,同比下降18.0%,环比下降31.2%。亏损收窄除了几大主要业务的助力外,还在于极氪在研发、消费支出上的大幅减少。一季度极氪汽车研发支出为19.25亿元,环比下降39.1%。

极氪对此解释称,这是由于新产品和新技术设计和开发阶段不同而产生的波动。一季度极氪的销售费用环比也下降了11.6%,主要是营销和促销活动有所减少。

截至2024年3月31日,极氪的现金、现金等价物及受限现金为37.911亿元,而同期理想和蔚来的现金流分别为989亿元和453亿元。可以看出,极氪现金流水平仍偏低。第一季度财报披露之后,极氪股价出现下跌。6月11日,极氪收跌6.51%,报22.12美元/股。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

极氪汽车2024年第一季度财务表现如何?

极氪2024年第一季度营收147.4亿元,同比增长71%;毛利率11.8%,同比提升3.9%;净亏损20.221亿元,同比收窄18.0%;交付量33059辆,连续三个季度突破3万辆。

极氪汽车如何实现全年23万辆的交付目标?

极氪计划通过发布极氪MIX和中大型纯电SUV两款新车、加速拓展至全球50余个市场、以及在三四线城市新增至少140家门店(总数达520家)来冲刺23万辆年交付目标。

极氪汽车在技术路线和研发投入上有何规划?

极氪否认开发增程或插混车型,将专注高端纯电市场,2024年计划投入100亿元研发资金,用于车辆技术及软件开发效率提升,确保纯电领域领先优势。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

代工厂转型时尚品牌 黄金商家在小红书 3个月做到月销百万

2019年,James从艺术品行业跳槽进入黄金行业,成为“吉金佳懿”的主理人。











