



在A股港股美股三地IPO的中国公司 跟VC/PE亲密度大不同
作者:冬雪 文章来源:IT桔子
2022-11-08 13:50

上个月,港交所刊发上市规则咨询文件征求意见稿,欲吸引无盈利、无收入科技公司赴港上市。在中概股回归浪潮下,港交所展示了足够的包容度。
另外,近年来A股科创板、创业板以及北交所的设立,也在不断向市场释放积极信号。
以上种种,给企业提供了更多选择空间。
对于企业而言,如果把成功上市作为一个节点,那么近两年来走向这一节点的企业有哪些特点,而这些企业上市前在一级市场又经历了怎样的历程?
这些企业走过的路对后来者是否也有一定的借鉴意义?
本文以近两年A股、港股、美股上市的中国境内企业为研究对象,试图总结这些企业在一级市场的经历以及上市时的选择的关系——
比如其所在行业与上市地是否有相关性?
VC/PE对不同上市地的企业渗透率有多大?
不同上市地的企业在上市前融多少轮?多少钱?
据IT桔子统计,2020年-2022年9月,有超1200家企业在A股上市,在港股上市的中国境内企业也有130+,赴美上市的中概股超60家。
从时间分布来看,A股近2年呈现「倒V」型,即2021年为上市高潮。而美股和港股上市中国境内企业则均呈现逐年下降趋势。
境外上市企业一级市场资本渗透率和参与度更高
首先来看,近两年上市公司一级市场的融资历程。上市公司在一级市场与资本的接触各有不同,从上市公司一级市场融资次数和融资金额来看,选择A股、港股、美股上市的企业,其一级市场经历存在着一定差距。
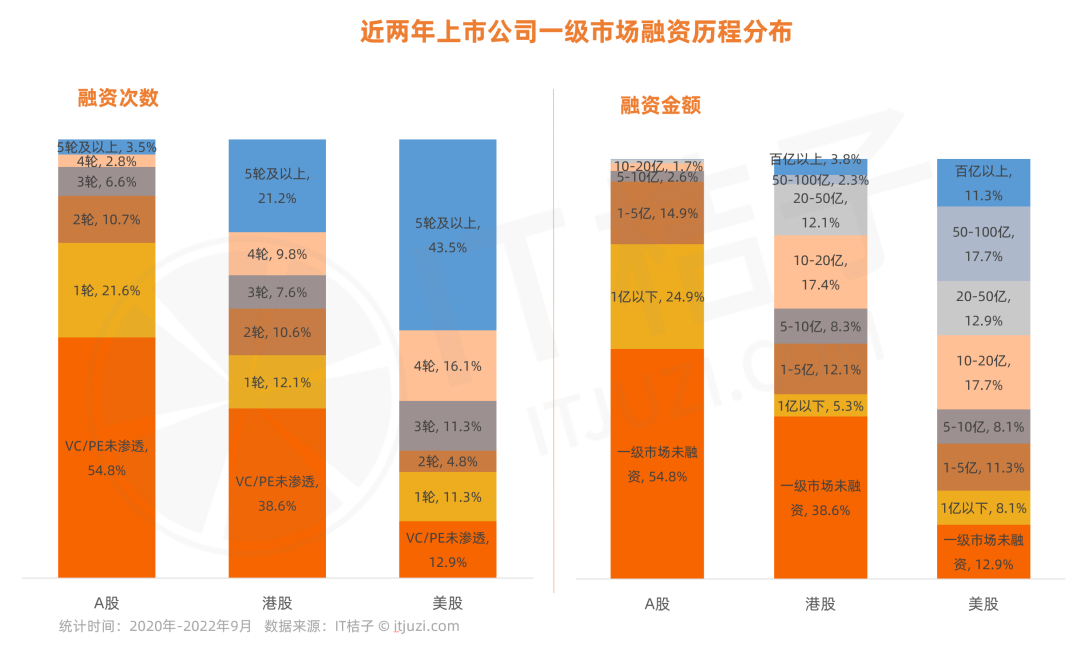
从融资次数来看,近两年选择A股上市的公司中,有超过50% 在一级市场没有公开融资;近两年中国境内赴港上市公司一级市场未融资企业占比为38.6%,而美股中概股这一比例仅为12.9%。
在一级市场有资本渗透的企业中,选择A股上市的公司融资轮次多集中的1次和2次,3次及以上占比仅10%;再来看港股,3轮及以上占比近40%,5轮及以上占比已超20%。美股3轮及以上占比更是超过70%,5轮及以上占比达到43.5%。
而从公司上市前融资金额来看,A股公司上市前融资金额多集中在5亿以下,港股公司则是集中在10-50亿。
近两年一级市场融资百亿以上的港股上市公司也有5家,分别为商汤科技、快手、恒大物业、京东健康和京东物流。
再看美股,上市前融资金额集中在20-100亿,超过百亿的也有7家,占比11.3%。如满帮、滴滴、贝壳、每日优鲜等。
若分析其中原因,首先与各上市地上市规则有关,如港交所、纳斯达克、纽交所对于企业的净利润要求要低于A股,而净利润低很大程度上意味着在一级市场需要大量资本输血。再者还与企业行业类型相关,如传统制造类企业更偏向A股,而该行业业务偏稳健。互联网等类型企业更偏向境外上市,这类企业在一级市场对资本的依赖度也较高。
从成立到上市要走多少年?中概股整体用时少一些
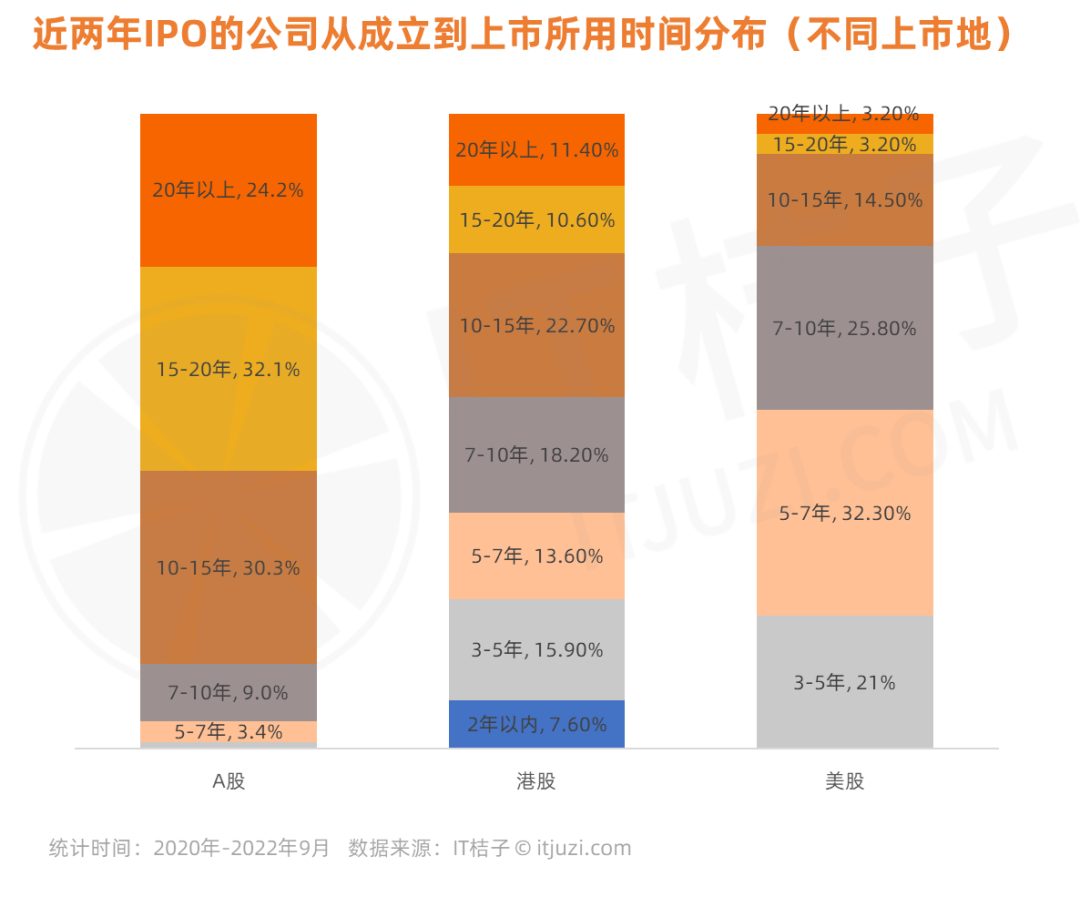
上市地规则与各行业选择偏好同样在公司从成立到上市所用时间这一维度有所体现。
近两年A股上市公司从成立到成功IPO所用时间更多的集中在10年以及20年以上。
据IT桔子统计,A股近两年上市的1200+公司中,10年以下占比仅13%。在10-15年期间的有30.3%,15-20年的占比与之接近,为32.1%,超过20年以上的也有近300家,占比24.2%。
再看港股,近两年赴港上市的130+中国境内企业,从成立到上市所用时间较为均匀。
新希望服务、祥生控股、北控城市资源、世茂服务等10家企业在2年内上市,占比7.6%;
之后3-5年、5-7年、7-10年占比均在10%-20% 之间,分别为15.9%、13.6%、18.2%,10年内占比超50%。
而从10-15年这一跨度占比22.7%。15-20年以及20年以上占比则分别为10.6% 和11.4%。
相较于A股和港股,近两年赴美上市中概股,从成立到走向上市,用时就相对短了一些。据IT桔子统计,60+中概股中,虽没有在成立2年就成功上市的企业,但3-5年内占比21%,5-7年占比32.3%,7-10年占比25.8%。由此,10年内占比为近80%。
另外,IT桔子还对近两年A股、港股、美股上市企业一级市场融资币种进行简单统计——
A股纯人民币融资占比93.6%,港股纯人民币融资占比35%,纯美元占比30%,既接受人民币融资同时也接受美元融资占比达35%,而美股以上3个维度的比例分别为22.2%、18.5% 和59.3%。由此也可见,企业最终上市地的选择与其在一级市场接受融资的币种关系并不大。
港股倾向医疗,美股偏爱互联网
最后看行业分布,我们统计了近两年各上市地的企业所在行业分布。
数据显示,各上市地前5大行业的集中度分别为:A股占比最低为66.7%,港股占比76.5%,美股占比77.4%。由此可见各上市地行业集中度均较高,前5大行业就占了7-8成的份额。
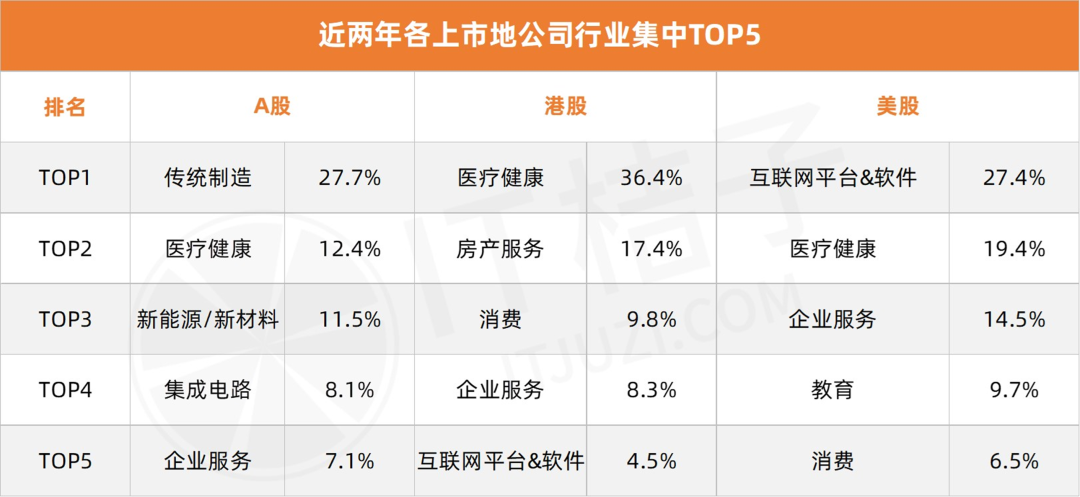
具体来看,A股最热门行业为传统制造业,有330+,占比27.7%。传统制造包含加工业、纺织业、金属冶炼等多种门类,在我国基础设施建设及工业化过程中起到了关键作用。传统制造一直是A股最热门的上市行业,即使把时间拉长,近10年里A股上市企业中,传统制造业占比也达到25%。
A股排在传统制造之后的热门行业为医疗健康,近两年有150家左右公司上市,占比12.4%。医疗健康在近两年达到上市高峰。据IT桔子统计,近10年,A股上市医疗健康企业有270家左右,近两年占比就超过50%。医疗设备和医疗信息化解决方案提供商联影医疗、疫苗研发商康希诺、卫生材料及医生敷料产品研发商稳健医疗、蛋白及抗体生产生产商义翘神州等均是在近两年在A股上市。
另外,A股热门行业还有新能源/新材料领域、集成电路领域和企业服务领域,占比分别为11.5%、8.1%、7.1%。
再来看港股,2018年,港交所对于新经济、新科技企业也放宽上市条件,即允许「同股不同权」、「生物科技公司满足条件可亏损上市」。由此一批生物医药及科技公司开启赴港上市之路。
再到近两年,医疗健康成为中国境内赴港上市最热门行业,有近50家,占比更是高达36.4%。如互联网+医疗综合服务机构京东健康、医学研究和试验发展领域服务商微创医疗、生物技术与制药公司云顶新耀等。
排在医疗健康行业之后的为房产服务、消费、企业服务及互联网平台/软件领域,占比分别为17.4%、9.8%、8.3%、4.5%。
互联网平台/软件领域,如叮当快药、网易云音乐、快手等登陆港交所,快手更是募资413亿港元。
前两年由于美元基金清退以及美股对互联网企业的高估值等一系列原因催化,引发了中国互联网企业赴美上市小高潮。但在中美贸易战等影响下,近两年中国企业赴美上市步伐逐渐变缓。
就近两年赴美上市中概股中,最热门的行业依然要属互联网平台/软件类,合计近20家,占比27.4%。如出行平台滴滴,电商平台每日优鲜、原创内容平台知乎、声音社区荔枝等。
排在互联网公司之和的热门行业同样为医疗健康类,占比19.4%。如创新生物医药公司天境生物、临床检测服务机构燃石医学、T细胞驱动的炎症性疾病治疗药物康乃德等。另外近两年赴美上市中概股中热门行业还有企业服务、教育和消费,占比分别为14.5%、9.7%、6.5%。
近两年,市场愈发发现,对于企业来说,上市只是一个过程,而并非结果。
但这一过程对于有上市诉求的企业来说,依然是一场持久战。选择什么时间上市?选择在哪上市?发展到什么阶段应该上市?融资到何种程度可以上市?等等都是企业尤其是独角兽企业所要面临的问题。
注:文/冬雪,文章来源:IT桔子(公众号ID:itjuzi521),本文为作者独立观点,不代表亿邦动力立场。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
下一篇


明星直播 还能讲出什么新故事?
经过了混沌初开、扎堆入局的1.0时代,动辄翻车、明星效应失灵的2.0时代,如今的明星直播看似又来到了新的阶段——更专业、更理性,在这一阶段,明星主播们还能讲出哪些新故事?









