



• 亿邦公众号
    • APP下载

亿邦动力贾鹏雷:直播火爆但不繁荣 行业生态仍须进化

作者:亿邦动力网 文章来源:亿邦动力网

2020-12-05 14:42

作者:亿邦动力网 文章来源:亿邦动力网

2020-12-05 14:42

邦小白快读

EN
全文速览

直播电商在2020年火爆但不繁荣,行业生态需关注重点信息和实操建议。

1. 行业集中度高:平台如淘宝、京东、快抖主导市场,头部主播话语权过大,导致中小主播生存艰难,商家合同不稳定。

2. 资本谨慎态度:风险资本未大规模投资直播,表明对可持续性担忧;直播火爆源于媒体介质迭代(图文到直播)和疫情偶然性,但底层不稳定如旋转陀螺。

3. 实操干货:企业应强化私域流量,无论订单通过哪个平台,都要深度触达用户进行多次服务;临沂案例显示头部主播聚集、产业最强,可借鉴其模式避免低价策略损害长期价值。

直播电商中品牌面临定价挑战和生态问题,需关注品牌营销和用户行为。

1. 品牌定价矛盾:头部主播要求品牌以成本价或低价销售,损害品牌持续经营价值;低价策略如杀鸡取卵,品牌应坚持投入利润反馈用户。

2. 品牌渠道建设:直播门槛低、穿透力强,商品展现维度多、说服力高,提升下单效率;但合作中品牌无话语权,主播情绪化表达将用户与品牌对立。

3. 消费趋势观察:疫情推动直播火爆,跨境电商增长迅猛;用户行为显示直观感受强,但2021年趋势可能变化,品牌需谨慎合作并强化私域。

直播电商提供增长机会但伴随风险,需关注政策、市场变化和应对措施。

1. 增长市场与机会提示:疫情下直播迅猛发展,跨境电商增速达两三倍;临沂作为头部主播聚集区,展示新商业模式,卖家可学习其产业建设。

2. 风险与事件应对:头部主播集中导致合同不稳定,主播可能随意违约;生态不健康,卖家需规避低价竞争风险,强化私域流量以深度服务用户。

3. 政策解读与可学习点:行业集中度高,平台如快手在临沂最大地盘;扶持政策如数字化推进,卖家应关注合作方式,避免头部主导带来的负面影响。

直播电商带来产品需求和商业机会,工厂可从中获取数字化启示。

1. 产品生产需求:直播要求商品展现更多维度,说服力更强,工厂需优化产品设计以满足直观展示。

2. 商业机会:临沂案例显示直播产业最强,供应链机会大;疫情中中国供应链稳定,跨境电商增长迅猛,工厂可参与直播生态。

3. 数字化启示:直播是低门槛电商形式,但远非终点;微信新功能等去中心化技术让更多人开店,工厂应推进电商化,利用数字化穿透行业。

行业趋势和客户痛点突出,服务商需提供解决方案。

1. 行业发展趋势:直播火爆但不繁荣,生态不健康;数字化进程无限穿透行业,微信新功能代表去中心化方向。

2. 客户痛点:机构与平台关系非正常,竞争激烈导致非正常经营;供应链、商家无话语权,头部主播过大,中小主播分散生存艰难。

3. 新技术与解决方案:直播作为低门槛技术,提升商品展现;服务商可帮助客户强化私域流量,深度服务用户以解决生态问题。

平台面临商业需求和生态管理挑战,需关注最新做法和风向规避。

1. 商业需求与问题:平台需平衡头部和中小主播关系,避免集中风险;商家反馈头部主播话语权过大,导致合同不稳定。

2. 平台最新做法:临沂作为快手最大地盘,展示招商成功案例;平台应优化运营管理,促进生态健康。

3. 风向规避:资本未站队直播,提示可持续性问题;平台需规避低价竞争风险,强化私域流量建设以稳定行业。

直播电商呈现产业新动向和问题,研究者可关注政策启示和商业模式。

1. 产业新动向:行业高度集中,平台和头部主播主导;资本谨慎表明直播火爆不等于繁荣,底层不稳定。

2. 新问题与政策启示:生态不健康,品牌与主播矛盾、机构关系非正常;需政策规范促进均衡发展,避免头部过大。

3. 商业模式:私域流量成为关键,企业应深度触达用户;临沂案例提供研究样本,数字化进程如微信新功能代表未来方向。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Live-streaming e-commerce boomed in 2020 but lacks sustainable prosperity, requiring focus on key industry insights and practical strategies.

1. High market concentration: Platforms like Taobao, JD.com, Kuaishou, and Douyin dominate the market, while top influencers wield excessive power, squeezing out mid/small streamers and causing merchant contract instability.

2. Cautious capital: Venture capital’s limited investment signals concerns about sustainability; the boom stems from media evolution (text/images to video) and pandemic-driven demand, yet its foundation remains unstable like a spinning top.

3. Practical takeaways: Businesses should strengthen private traffic—regardless of sales channels, deep user engagement enables repeated service; Linyi’s case shows how top streamer clusters and strong industrial chains can be leveraged while avoiding value-eroding discount strategies.

Brands face pricing challenges and ecosystem issues in live-streaming e-commerce, necessitating focus on marketing and consumer behavior.

1. Pricing dilemmas: Top influencers demand cost-price or deep-discount sales, undermining brand value; discount-driven strategies are short-sighted—brands must reinvest profits into user relationships.

2. Channel dynamics: Low entry barriers and high engagement boost conversion, but brands lack bargaining power; streamers’ emotional rhetoric often pits users against brands.

3. Consumer trends: Pandemic-fueled livestreaming growth and cross-border e-commerce (2–3x surge) highlight impulsive purchases; brands should cautiously collaborate and prioritize private traffic amid 2021 uncertainties.

Live-streaming e-commerce offers growth opportunities but carries risks, requiring attention to policy shifts and adaptive measures.

1. Market outlook: Pandemic accelerated livestreaming; cross-border e-commerce grew 200–300%; Linyi’s streamer hub exemplifies innovative models worth studying.

2. Risk management: Top streamer dominance causes contract instability and arbitrary breaches; sellers must avoid price wars and build private traffic for sustained user relationships.

3. Policy insights: High platform concentration (e.g., Kuaishou in Linyi) and digitalization policies urge sellers to rethink partnerships and mitigate top-streamer dependency.

Live-streaming e-commerce drives product demand and digital opportunities for factories.

1. Production needs: Livestreams require multi-dimensional product displays; factories must optimize designs for visual appeal.

2. Business openings: Linyi’s robust supply chain and pandemic-driven cross-border growth (2–3x) offer entry points into livestream ecosystems.

3. Digital transformation: Low-barrier livestreaming is a starting point; decentralized tools (e.g., WeChat features) enable broader e-commerce participation—factories should accelerate digitalization.

Industry trends and client pain points demand tailored solutions from service providers.

1. Market landscape: Livestreaming is popular but unhealthy; digitalization permeates sectors, with decentralized tech (e.g., WeChat updates) shaping the future.

2. Client challenges: Unbalanced platform-influencer relationships, supply chain powerlessness, and fragmented small streamers hinder sustainability.

3. Solutions: Leverage livestreaming’s visual advantages to help clients build private traffic and deepen user engagement for ecosystem stability.

Platforms face balancing acts in ecosystem management, needing best practices and risk avoidance.

1. Operational challenges: Managing top vs. small streamer relationships to prevent concentration risks; merchant feedback highlights contract instability due to influencer dominance.

2. Case studies: Linyi’s success as Kuaishou’s hub offers partnership models; platforms must optimize operations for ecosystem health.

3. Risk mitigation: Capital’s lukewarm stance signals sustainability concerns; platforms should curb price wars and promote private traffic development.

Live-streaming e-commerce reveals industrial shifts and problems, offering policy and business model insights.

1. Industry dynamics: High concentration with platform/influencer dominance; cautious capital indicates boom ≠ prosperity, exposing structural fragility.

2. Policy implications: Unhealthy ecosystems (brand-streamer conflicts, skewed agency relationships) require regulatory balance to prevent monopolistic risks.

3. Business models: Private traffic is critical for user retention; Linyi’s cluster and decentralized tech (e.g., WeChat) represent future research directions.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

【亿邦原创】在日前举办的2020临沂首届直播电商峰会,亿邦动力总裁贾鹏雷发表了题为《变化、进化、异化 直播电商如何迎接2021》的主题演讲。他认为,2020年直播的火爆不等于繁荣,繁荣需要整个直播产业链、生态建设有序发展,今天的直播仍具有很大的不确定性。

贾鹏雷表示,直播是一个门槛极低却极具穿透力的电商形式,但是它远远不是终点。更多的数字化去中心化技术、商业正在出现,整个数字化中国发展的过程就是一个无限穿透、无限击穿行业的过程。
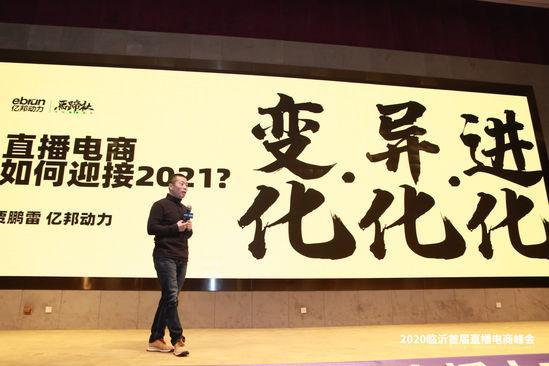
亿邦动力总裁贾鹏雷

2020临沂首届直播电商峰会主题为“新经济、新区域、新商城”,于12月5日在山东临沂美术馆召开。本次峰会由山东省商务厅、临沂市人民政府主办,临沂市商务局、兰山区人民政府、临沂商城管理委员会、山东兰华集团股份有限公司、亿邦动力承办。

温馨提示:本文为速记初审稿,保证现场嘉宾原意,未经删节,或存纰漏,敬请谅解。

以下为演讲实录:

贾鹏雷:临沂的朋友们,在座的领导们、企业家、头部主播、媒体朋友们,大家早上好!

临沂是一个神奇的地方,今年7月份我第一次来到临沂,当时带了75家企业考察,探寻临沂直播是如何做起来的。无论从历史还是当地的经济结构来看,当时都觉得跟直播没有强关联,直到今年年底再来看,临沂已经在直播电商占了好几个第一:第一,它是头部主播最为聚集的一个区域;第二,它是直播产业最强的区域;第三,它是整个快手最大的一个地盘。

2020年直播电商非常火爆,但并不繁荣。一个繁荣的行业,意味着全产业链各个环节发展均衡,而直播还不是。最近,有很多声音在强调头部主播如何扮演好一个健康角色,如何在整个互联网发展中发挥更正面的积极作用,背后的信号是:直播电商正处于高速发展但底层极不稳定的状态,就像一个快速旋转的陀螺,如果底盘不稳定,倒下的时候杀伤力也很大。

当然,直播在2020年的飞速发展,有其必然性和偶然性。必然性指的是从过去的图文时代到后来的短视频再到直播,本质是一个媒体介质的自然迭代。媒体介质代表了一种穿透力,图文的穿透力和短视频、直播的穿透力是完全不一样的。直播的进入门槛低,商品信息展现的维度更多,商品介绍更有说服力,消费者的直观感受也更强烈,相应的下单效率也提升了。偶然性就是疫情的影响。2020年的新冠疫情冲击,尤其是全球疫情的持续蔓延,让所有的商家、企业都在改变——几乎没有企业不做直播,包括在海外。一个表现是,今年跨境电商的增长非常迅猛,增速是过去的两三倍,全球供应链都变得不稳定,只有中国复工复产做的最好,这其中直播、网红经济扮演着非常重要的角色。

那么进入2021年,直播电商的发展是否还将延续这一态势?是否会有新变化?这是我们要思考的。

第一个思考是,目前整个直播行业过于集中。在过去任何一个电商发展阶段,不论是B2C、社交电商还是跨境电商,基本是百花齐放,而只有直播电商阶段,集中于淘宝、京东、快抖等几个大平台,而且在平台生态中,头部主播也在集中,腰尾部主播极为分散。头部平台集中,头部主播集中,是这个时期的两大特征。

第二个思考是,目前在投资上,风险资本很少站队直播。做跨境的都知道,2015年跨境电商政策出台之后,当时只要一个平台能讲出故事,就有很多资本跟进。对于互联网时代的新趋势、新红利,风险资本是非常敏锐的,但这一点在直播上并没有表现出来。这表明了资本对直播未来的预判:直播火爆不等于繁荣,资本没有看到直播的可持续性,这一点我们要有清醒的认识。

第三个要思考的,就是直播生态的健康程度。生态健康程度是判断一个行业最基本的指征,在直播行业我们会关注供应链和商家扮演的角色、主播在其中发挥的作用、平台和头腰底部主播的关系、机构和平台的关系等等。

目前在头部主播面前,绝大多数供应链公司和商家几乎没有任何话语权,这就产生了一些现象,比如很多头部主播说不播就不播,谈了几个月的合同也可以不做,甚至合同也不签了,还有一些头部主播有很多情绪化的表达,行业认知个人化,把用户和品牌放在对立面去看待等等。这种情况在过往的电商行业中是很少出现的,这说明直播电商的行业完善度还远远不够。

在头、腰、底部主播之间,目前的现象是头部主播过大,中小主播生存艰难。当然一部分是发展阶段的原因,毕竟2020年直播的变化太快了,但如果这个状态停留的过久,应该思考如何去改善这种竞争形态。

在品牌和主播之间,大主播为了保证粉丝拿到更低的价格,往往会要求品牌或商家以成本价卖出或只加价一点,但这并不符合品牌发展的规律——低价是杀鸡取卵、竭泽而渔的做法,品牌价值在于持续经营,需要持续投入利润,从而生产更好产品反馈给用户。

还有一个,就是机构和平台的关系。机构本质上是服务商,通过机构把主播、供应链等连接起来,围绕平台开展业务。但2020年的直播,由于过于火爆、竞争异常激烈,出现了一些非正常下的经营方式。

在直播发展中,我们也看到了一些不确定性,无论是直播还是其他形式的用户触达方式,全行业都在思考如何做好自己,强化自己的私域——无论订单通过哪个平台发出,企业一定要触达用户,并想尽办法对目标群体进行二次、三次深度服务。

直播是数字化的一种表现形式,也是一个极度低门槛的、具有穿透力的电商形式,但它远不是终点。微信正在推出一个新功能,使用起来比小程序门槛更低,它可以让14亿中国人都开店,随时可以交易,这代表了一个方向,意味着整个中国数字化的发展,是一个无限穿透、无限击穿行业的一个过程。

希望我的分享对大家有点帮助,谢谢!

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

广告

下一篇

准备好了么?亿邦未来零售大会来了

在黑天鹅频出的2020年,在人口、需求、资本的变革中,亿邦奏响零售集结号!聚焦新流量变革,见证新消费崛起,理性穿透2020年的不确定性,大胆预测2021年的确定性

进入专题

洋码头蔡华:直播是让消费者沉浸在场景中的最佳营销工具

直播是一个最佳营销工具,让消费者能够沉浸在直播场景里面,必然结果就是销售额上升了、粘性增强了。

洋码头 跨境电商

2020-12-05 14:18:01








