• 亿邦公众号
    • APP下载

起底2025出海品牌上市军团:谁在盈利?谁在转型?

作者:韩笑 文章来源:亿邦动力

2026-01-27 17:06

作者:韩笑 文章来源:亿邦动力

2026-01-27 17:06

邦小白快读

EN
全文速览

2025年出海品牌上市潮涌现24家企业,涵盖消费电子、智能家居、母婴等多个领域,提供实操干货和重点信息。

1. 成功上市企业:包括影石创新(科创板“智能影像第一股”)、乐舒适(港交所“非洲纸尿裤之王”)、太力科技(深交所“跨境家居收纳第一股”)等7家,以及安克创新、石头科技等5家赴港二次上市企业,展示了盈利路径和品牌壁垒的重要性。

2. 增长策略:企业通过拓市场(如安克创新北美占比降、欧洲占比升)、拓渠道(如安克创新独立站收入从2022年7亿增至2025年前三季度21亿)、拓品类(如影石创新进军无人机)突破增长瓶颈,实操性强。

3. 常见挑战:面临增收不增利(如聚智科技营收增6.4%、利润降13.7%)、竞争内卷和利润率下滑风险,需警惕市场变化。

出海品牌企业如安克创新、传音控股通过品牌营销、渠道建设和产品研发提升竞争力,反映消费趋势和用户行为。

1. 品牌营销:安克创新赴港上市后加码研发提升国际形象;创想三维在深圳开设旗舰店,设有3D打印定制区,增强品牌可视化;乐舒适在非洲8国设厂,成为销量第一品牌,强化本地化策略。

2. 品牌渠道建设:影石创新线下渠道贡献一半收入,入驻Apple Store等零售店;安克创新发展独立站,收入从2022年7亿增至2024年25亿,并拓展线下门店如纽约时代广场店;创想三维全球拥有2000余家经销商,构建多渠道体系。

3. 产品研发和定价:传音控股进军储能、电动车新赛道,打造双品牌矩阵;影石创新拓展无人机应对市场增量见顶;安克创新坚持“浅海战略”,深耕细分品类,产品覆盖智能充电、家居等,毛利年复合增长率40.4%。

出海卖家面临政策变化、增长机会和风险,提供可学习点和应对措施。

1. 政策解读和风险提示:美国关税影响聚智科技,导致产品涨价、销量下降;铺货型卖家如爱国者之星出现增收不增利(2024年净利润下滑35.39%),需警惕平台政策变化和物流成本上升。

2. 增长市场和机会:欧洲市场成为新增长点(如安克创新欧洲贡献从20%升至26.9%);渠道多元化如发展独立站和线下门店降低亚马逊依赖;新品类拓展如影石创新进军无人机寻找第二曲线。

3. 事件应对和商业模式:聚智科技计划拓展欧洲和加拿大市场减轻美国依赖;铺货型卖家转型品牌化(如太力科技从亚马逊店群转向品牌上市);合作方式如安克创新联手Smartechwrld开店,提供可学习模式。

工贸一体企业如香江电器、汉桑科技从代工转型自有品牌,揭示生产需求、商业机会和电商启示。

1. 产品生产和设计需求:香江电器以ODM为主(86%收入),但培育“威麦丝”等自有品牌;惠康科技ODM业务占比88.19%,需优化设计提升利润;极米科技越南工厂年产能百万台,支持供应链布局。

2. 商业机会:石头科技成功从OEM转型自有品牌(占比从10%升至98.23%),2025年全球市场份额20.7%;乐欣户外收购Solar品牌,探索品牌化路径;上市融资用于产能建设,如极米科技支持越南工厂爬坡。

3. 推进数字化和电商启示:外贸工厂通过跨境电商突破增长瓶颈(如太力科技境外业务占比32.36%);供应链优化启示如全球布局降低风险;品牌化跃迁案例提供实操参考。

行业趋势向技术驱动和生态出海发展,客户痛点如竞争加剧需解决方案。

1. 行业发展趋势:出海从“产品出海”转向“品牌出海”和“生态出海”(如创想三维构建3D创意生态闭环);市场多元化成为共识(“全球化不是美国化”),欧洲市场增长显著。

2. 新技术:AI具身机器人(卧安机器人打入90多国);3D打印技术(创想三维推出Nexbie平台);影石创新智能影像设备技术驱动,产品收入占比超80%。

3. 客户痛点和解决方案:增收不增利(如聚智科技、传音控股利润下滑)痛点,解决方案包括拓展新市场和新品类;竞争内卷导致利润率下滑,企业通过渠道多元化和品牌建设应对。

企业对电商平台依赖降低,转向多渠道运营,涉及平台需求、做法和风险规避。

1. 商业对平台需求和问题:出海企业减少对亚马逊依赖(如尚睿科技70%营收来自亚马逊,但拓展渠道);平台政策变化和物流成本上升导致铺货型卖家困境(如艾姆诗增收不增利)。

2. 平台最新做法和招商:安克创新发展独立站和线下门店,与零售巨头合作;创想三维布局商超和3D打印门店,全球2000余家经销商;影石创新入驻Best Buy等渠道,招商策略强调品牌可视化。

3. 运营管理和风向规避:政策风险如美国关税需多元化市场(聚智科技计划拓展欧洲);平台依赖风险规避,通过独立站和线下网络增强抗风险能力;运营启示如构建多渠道体系。

产业新动向包括生态出海和转型挑战,商业模式创新提供政策启示。

1. 产业新动向和新问题:出海潮显示企业从铺货转向品牌化(品牌型企业占半壁江山);新问题如竞争加剧(传音控股在非洲遇小米等竞争)、政策影响(关税导致业绩下滑)和增收不增利现象。

2. 商业模式:工贸一体企业转型(石头科技从OEM到自有品牌);生态闭环模式(如传音控股从设备到服务、创想三维“创意生成→成品流转”);铺货型卖家寻求新增长点(如爱国者之星开设线下店)。

3. 政策法规建议和启示:市场多元化启示(欧洲成第二市场);风险应对建议如聚智科技降低美国依赖;趋势显示行业估值体系重新校准,需可持续品牌壁垒。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The 2025 wave of overseas brand listings saw 24 companies go public, spanning consumer electronics, smart home, mother & baby, and other sectors, offering practical insights and key information.

1. Successful listings: Included 7 companies like Insta360 (the "first smart imaging stock" on STAR Market), Lëshūshì (the "King of African Diapers" on HKEX), and Taili Technology (the "first cross-border home storage stock" on SZSE), plus 5 dual-listed firms like Anker Innovations and Roborock, highlighting the importance of profitability and brand moats.

2. Growth strategies: Companies broke through bottlenecks by expanding markets (e.g., Anker reducing North America reliance, growing Europe share), channels (e.g., Anker's independent site revenue surging from ¥700M in 2022 to ¥2.1B by Q3 2025), and categories (e.g., Insta360 entering drones), demonstrating strong operational feasibility.

3. Common challenges: Faced risks like revenue growth without profit growth (e.g., Juzhi Tech's 6.4% revenue rise but 13.7% profit drop), intensified competition, and margin erosion, requiring vigilance against market shifts.

Overseas brands like Anker Innovations and Transsion Holdings enhance competitiveness through brand marketing, channel development, and product R&D, reflecting consumer trends and user behavior.

1. Brand marketing: Anker boosted R&D post-HK listing to elevate its global image; Creality opened a flagship store in Shenzhen with 3D printing customization zones for brand visibility; Lëshūshì established factories in 8 African countries to become the top-selling brand through localization.

2. Channel building: Insta360 derived half its revenue from offline channels like Apple Stores; Anker grew independent site revenue from ¥700M in 2022 to ¥2.5B in 2024, expanding offline with stores such as in Times Square; Creality built a multi-channel system with 2,000+ global distributors.

3. Product R&D and pricing: Transsion entered new sectors like energy storage and EVs with a dual-brand matrix; Insta360 diversified into drones amid market saturation; Anker adhered to a "shallow sea strategy" by deepening niche categories (e.g., smart charging, home tech), achieving 40.4% annual gross margin CAGR.

Overseas sellers face policy shifts, growth opportunities, and risks, offering learnable tactics and countermeasures.

1. Policy risks: U.S. tariffs impacted Juzhi Tech, leading to price hikes and sales declines; inventory-heavy sellers like Aiguozhizhi saw profit drops (35.39% in 2024) amid platform policy changes and rising logistics costs.

2. Growth opportunities: Europe emerged as a new hotspot (e.g., Anker's European contribution rising from 20% to 26.9%); channel diversification (e.g., independent sites, offline stores) reduced Amazon reliance; category expansion (e.g., Insta360's drone entry) unlocked second growth curves.

3. Responses: Juzhi Tech planned European and Canadian expansion to mitigate U.S. dependence; inventory sellers pivoted to branding (e.g., Taili Tech's shift from Amazon store clusters to IPO); partnerships like Anker's collaboration with Smartechwrld offered replicable models.

Integrated manufacturing-trade firms like Xiangjiang Electric and Hansong Technology transitioned from OEM to owned brands, revealing production demands, business opportunities, and e-commerce insights.

1. Production needs: Xiangjiang Electric focused on ODM (86% revenue) but cultivated owned brands like "Weimaisi"; Huikang Tech's 88.19% ODM share required design optimization for margins; XGIMI's Vietnam factory supported supply chain with annual capacity of 1M units.

2. Business opportunities: Roborock successfully shifted from OEM to owned brands (98.23% share), capturing 20.7% global market share in 2025; Lexin Outdoor acquired Solar brand to explore branding; IPO funds fueled capacity builds, like XGIMI's Vietnam ramp-up.

3. Digitalization insights: Cross-border e-commerce helped break growth ceilings (e.g., Taili Tech's 32.36% overseas revenue); global supply chain layouts mitigated risks; branding transitions provided actionable references.

Industry trends shift toward tech-driven and ecosystem-led globalization, with client pain points like competition requiring solutions.

1. Trends: Transition from "product出海" to "brand出海" and "ecosystem出海" (e.g., Creality's 3D creative closed-loop); market diversification consensus ("globalization ≠ Americanization") drove European growth.

2. New tech: AI-enabled robotics (e.g., Woan Robots in 90+ countries); 3D printing (Creality's Nexbie platform); Insta360's tech-driven imaging devices accounted for over 80% of revenue.

3. Pain points & solutions: Profitless growth (e.g., Juzhi Tech, Transsion margin declines) addressed via new markets/categories; margin compression from competition countered by channel diversification and branding.

Brands reduced reliance on e-commerce platforms, shifting to multi-channel operations, involving platform needs, strategies, and risk mitigation.

1. Platform issues: Overseas firms lowered Amazon dependence (e.g., Sunvalley Tech's 70% Amazon revenue but channel expansion); policy shifts and logistics costs hurt inventory sellers (e.g., Amsun's profitless growth).

2. Platform strategies: Anker developed independent sites and offline stores, partnering with retailers; Creality expanded into supermarkets and 3D print shops with 2,000+ distributors; Insta360 entered Best Buy, emphasizing brand visibility in merchant recruitment.

3. Risk management: Policy risks (e.g., U.S. tariffs) necessitated market diversification (Juzhi Tech's Europe plans); platform reliance mitigated via independent sites and offline networks; operational insights included building multi-channel systems.

Industry shifts include ecosystem globalization and transformation challenges, with business model innovations offering policy implications.

1. New dynamics: Listing wave highlighted brand-building over inventory sales (brand-focused firms took half the share); challenges like competition (Transsion facing Xiaomi in Africa), policy impacts (tariff-driven slumps), and profitless growth emerged.

2. Business models: Integrated manufacturers transitioned (Roborock from OEM to owned brands); ecosystem models (e.g., Transsion's device-to-services, Creality's "creation-to-circulation"); inventory sellers sought new growth (e.g., Aiguozhizhi's offline stores).

3. Policy insights: Market diversification (Europe as secondary market); risk responses like Juzhi Tech's reduced U.S. reliance; trends indicated industry valuation recalibration toward sustainable brand moats.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

文丨韩笑  编辑丨何洋

【亿邦原创】对于众多中国企业而言,出海,已从一个战略选项演变为了集体命运与时代叙事。在刚刚过去的2025年,这一赛道更是在各种波折中迎来一个标志性的“丰熟期”。

宏观层面,根据海关总署公布的数据,尽管面临美国关税政策和持续的贸易施压,中国在2025年的出口表现依然强劲,全年实现创纪录的1.189万亿美元贸易顺差。微观层面,在动荡与不确定性中形成的“出海品牌上市潮”,既显示了中国出海企业的生命力,也从资本市场给出明确信号——行业估值体系正在重新校准,那些具备清晰的盈利路径、可持续的品牌壁垒以及跨区域运营韧性的企业,才能成为新航海时代的标杆。

2025年,我们看到,从消费电子、智能硬件到家居、收纳、母婴等行业,一批出海品牌不约而同地集结于各大交易所:6月,影石创新登陆科创板,成为“智能影像第一股”,其创始人刘靖康也成为科创板首位“90后”董事长;8月,老牌3D打印企业创想三维向港交所递表,有望成为“消费级3D打印第一股”;11月,“非洲纸尿裤之王”乐舒适在港交所挂牌;12月,AI具身家庭机器人企业卧安机器人登陆港交所,成为“AI具身家庭机器人第一股”……

与此同时,很多已在A股上市的出海龙头选择赴港二次上市。安克创新、石头科技、传音控股、绿联科技等企业相继向港交所递表——港股正在成为其国际化叙事的重要一环。此外,艾姆诗、太力科技、汉桑科技等跨境大卖或外贸工厂出身的企业,也在突破增长瓶颈、实现品牌化跃迁的过程中,积极登陆资本市场。

在此,亿邦动力对2025年敲钟上市或正在上市进程中的出海品牌进行了一次盘点,试图探究他们的生存现状、面临的问题,以及他们的发展路径对当下的其他出海企业有何借鉴意义。

01出海品牌叩响资本市场大门:7家成功挂牌,5家赴港二次上市
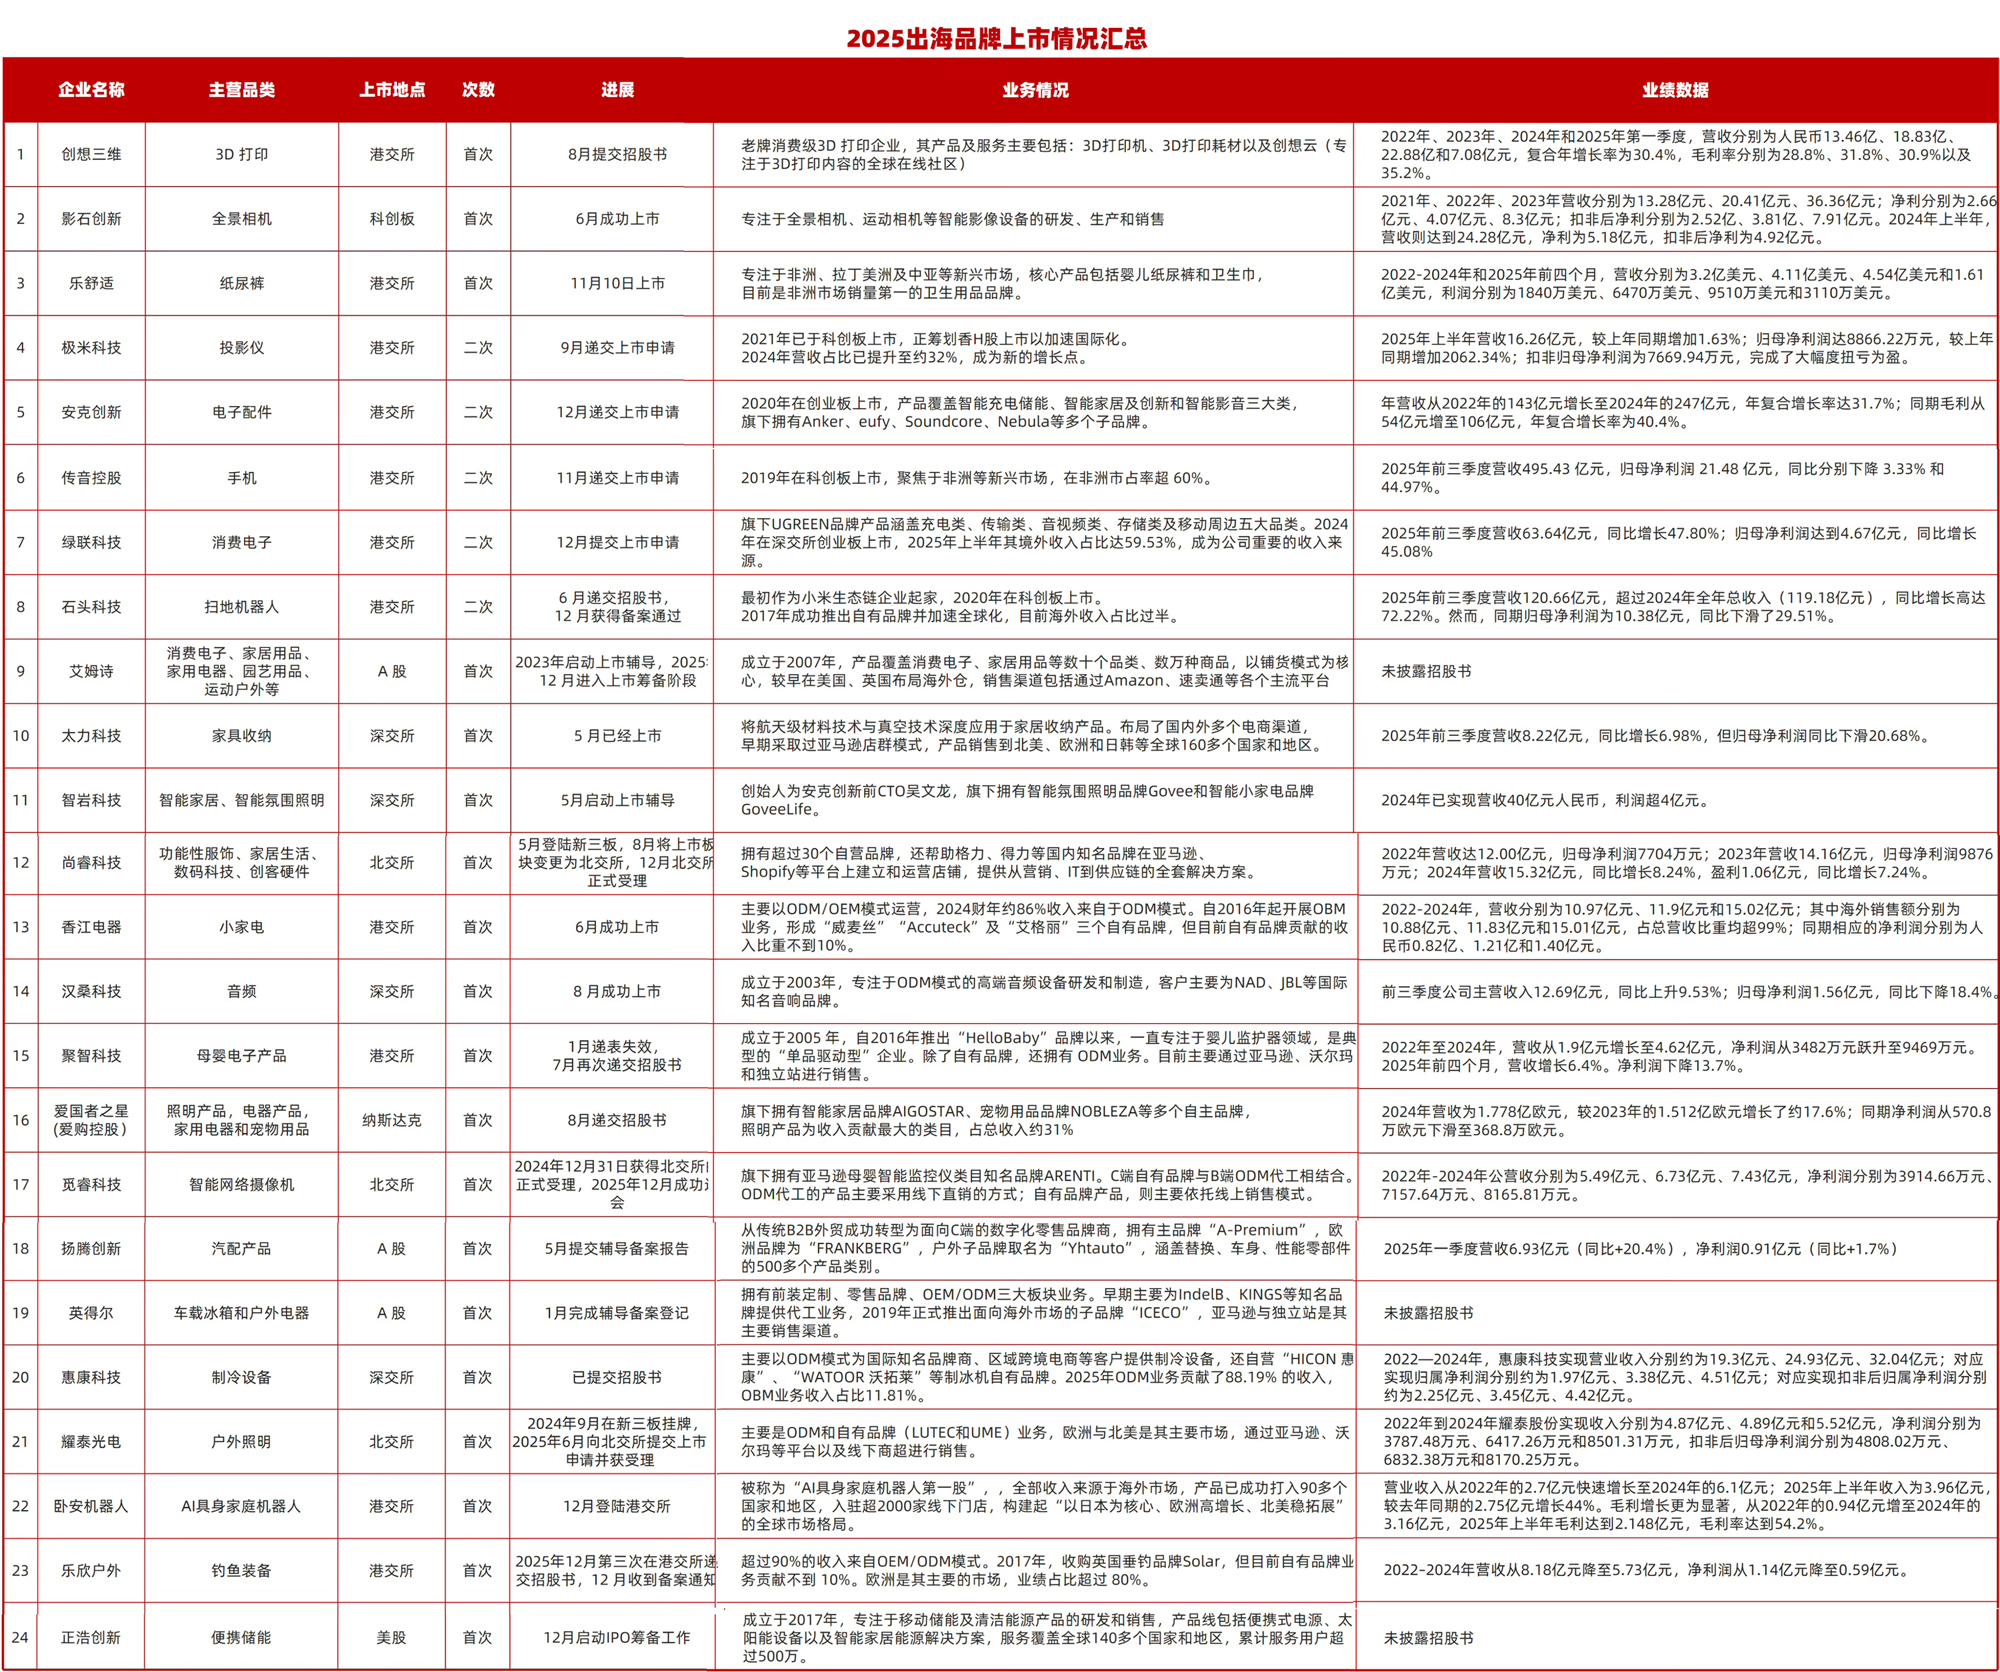
据亿邦动力不完全统计,2025年至少有24家出海品牌及外贸企业上市(包括已上市、已递表和已启动上市辅导的),领域涵盖消费电子、智能家居、母婴用品、汽配、户外等。分上市地点来看,A股11家,港股有11家,美股有2家。

在港股上市的11家品牌中,有5家是二次上市,推进“A+H”战略布局,包括极米科技、安克创新、绿联科技、传音控股、石头科技。对于这类高度依赖海外市场的企业而言,赴港上市不仅有助于借助境外资本市场拓宽融资渠道,还能吸引更广泛的国际投资者关注,有望提升市场估值水平和国际化形象。

安克创新表示,在港股上市后将加码研发投入、推进全球化战略及优化业务布局、提升国际品牌形象;传音控股则为了应对非洲等新兴市场的激烈竞争,募集资金用于AI技术研发和物联网生态建设,寻求业务转型。

而对于极米科技来说,虽然2024年海外业务占比约三分之一,但已经成为重要的增长极。极米科技2024年境外营收较2020年的1.77亿元增长约513.56%,且境外业务毛利率连续五年保持在40%以上,显著高于境内市场的毛利率水平。赴港二次上市可以为其海外扩张提供专项融资。

极米科技官方称,“筹划港股上市是为满足公司国际化战略及海外业务布局需要,提升公司国际品牌知名度,增强公司综合竞争力”。此外,其越南生产基地已于2025年8月投产,目前年产能达百万台,上市所募集的资金也可以用于支持其越南工厂的产能建设与爬坡,以优化全球供应链布局。

从上市进展来看,2025年成功挂牌上市的有7家出海品牌,包括影石创新、乐舒适、太力科技、尚睿科技、汉桑科技、香江电器、卧安机器人。

尚睿科技2025年5月登陆新三板。其以跨境大卖起家,亚马逊平台贡献了约70%的营业收入,旗下拥有30个品牌,主营功能性服饰、家居生活、数码科技、创客硬件四大品类。

太力科技2025年5月于深交所挂牌上市,成为了“跨境家居收纳第一股”。2024年其境外业务占比32.36%,早期采取过亚马逊店群模式,将产品销售到北美、欧洲和日韩等全球160多个国家和地区。

影石创新2025年6月登陆科创板。目前公司主要产品类型包括消费级智能影像设备、专业级智能影像设备、配件及其他产品等,其中消费级影像设备收入的占比超过了80%。

香江电器2025年6月登陆港交所。香江电器主营小家电,主要以ODM/OEM模式运营,2024年约86%收入来自于ODM模式。公司自2016年起开展OBM业务,形成“威麦丝”“Accuteck”及“艾格丽”三个自有品牌,但目前自有品牌贡献的收入比重不到10%。

汉桑科技2025年8月登陆深交所。该公司成立于2003年,是音频设备的制造商,客户主要为NAD、JBL等国际知名音响品牌。

乐舒适2025年11月登陆港交所,核心产品包括婴儿纸尿裤和卫生巾,专注于非洲、拉丁美洲及中亚等新兴市场,目前是非洲市场销量第一的婴儿纸尿裤和卫生用品品牌。截至2025年4月,该公司已相继在加纳、肯尼亚等8个非洲国家设有生产工厂,涵盖51条生产线。

卧安机器人2025年12月登陆港交所,是一家AI具身家庭机器人系统提供商。公司全部收入来源于海外市场,产品已成功打入90多个国家和地区,入驻超2000家线下门店,构建起“以日本为核心、欧洲高增长、北美稳拓展”的全球市场格局。

此外,2025年提交了招股书和已启动上市辅导的出海品牌约有17家,包括创想三维、极米科技、安克创新、传音控股、绿联科技、石头科技、正浩创新、艾姆诗、智岩科技、聚智科技、爱国者之星(爱购控股)、觅睿科技、扬腾创新、英得尔、惠康科技、耀泰光电、卧安机器人、乐欣户外。

02 品牌玩家、外贸工厂、跨境大卖“三分天下”

嘉御资本创始人兼董事长卫哲几年前曾预判:“中国资本市场很快会迎来一个跨境电商出海品牌的板块”。这在2025年得到了进一步的验证。从企业类型来看,这24家企业大致可分成三类:全球化品牌、铺货型大卖和工贸一体型玩家。如果说,几年前铺货型大卖家是跨境赛道IPO大军的主力,那么现在,品牌型企业已经占据了半壁江山,工贸一体型玩家也多达三分之一。

1 品牌玩家:消费硬件类一马当先

在2025年上市的24家企业中,品牌型企业是最多的类型,包括创想三维、影石创新、乐舒适、极米科技、传音控股、绿联科技、石头科技、正浩创新、卧安机器人。

这类企业的共同标签是全球化产品定位与技术驱动,核心在于产品本身具备技术壁垒或强品牌属性。比如,影石创新靠着全景相机切入全球市场,在运动相机领域已超越GoPro登顶全球第一;传音控股凭借针对非洲用户定制的手机和生态设备,在非洲智能手机市场长期保持领先地位,其多品牌矩阵涵盖了TECNO、itel、Infinix等,并形成从设备到服务的闭环生态。
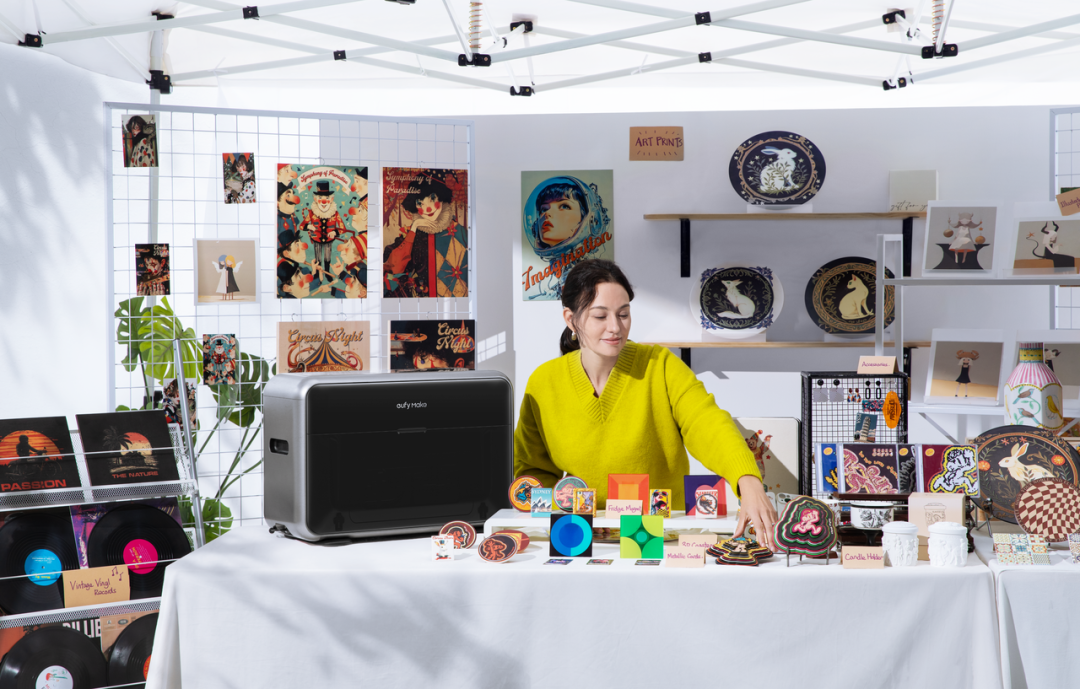
安克创新作为“跨境电商第一股”,长期坚持“浅海战略”,深耕于市场规模在800亿美元以下的细分品类,产品覆盖智能充电储能、智能家居及创新和智能影音三大类,旗下拥有Anker、eufy、Soundcore、Nebula等多个子品牌。近年来,其营收规模和盈利能力都在同步增长,年营收从2022年的143亿元增长至2024年的247亿元,年复合增长率达31.7%;同期毛利从54亿元增至106亿元,年复合增长率为40.4%。

创想三维专注的3D打印领域则属于出海特色品类。除了3D打印机,公司产品还包括3D打印耗材、3D打印社区“创想云”,去年还推出了3D创意成品的海外电商平台Nexbie,致力于构建"创意生成→打印/雕刻→成品流转"的3D创意生态闭环。近几年其来自于北美和欧洲地区的业绩贡献不断提升:从2022年到2025年一季度,北美收入占比从16.6%提高到33.3%,欧洲的占比从17.7%提升到25.8%,均超过了了中国地区的销售收入。

2 外贸工厂:从OEM到自有品牌之路

除了品牌型企业,工贸一体的企业也在跨境电商IPO大军占有不小的比例,主要包括香江电器、汉桑科技、聚智科技、觅睿科技、扬腾创新、英得尔、耀泰光电、乐欣户外。

这些企业通常扎根于长三角、珠三角等制造业集聚区,拥有扎实的工厂背景和供应链管理经验。一般从OEM、ODM模式起家,长期为国际和国内大牌代工。但随着跨境电商的发展和代工业务利润率的降低,此类外贸工厂也在逐步培育和运营自有品牌,以此提升利润空间和市场竞争的主动权。

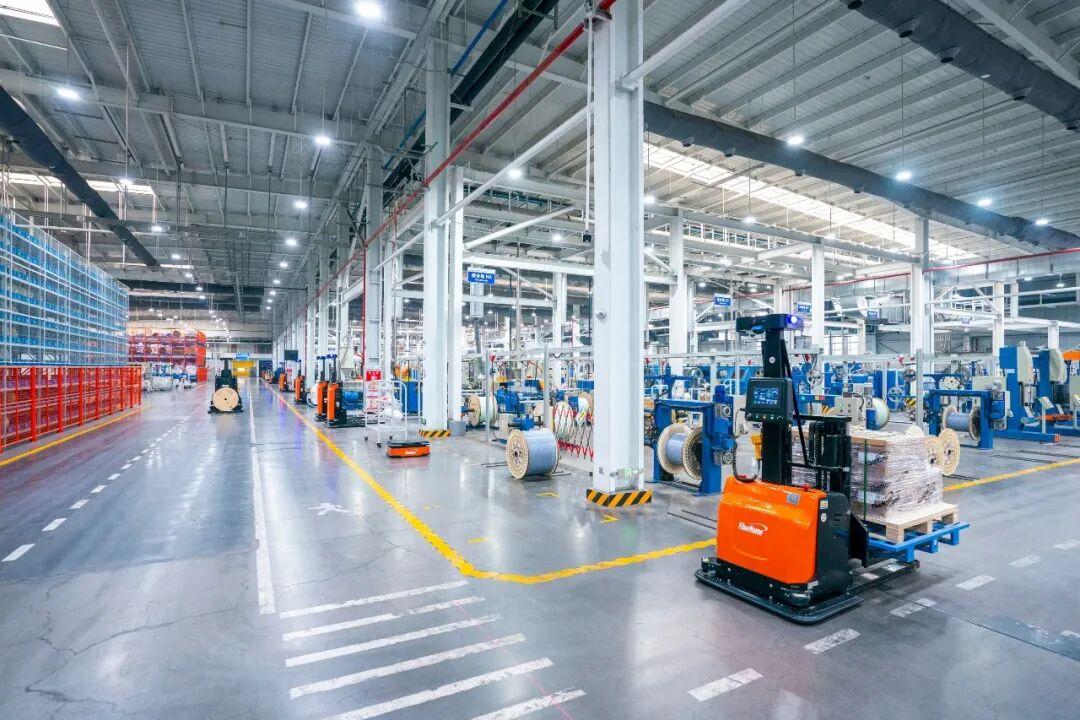
典型的代工转型独立品牌的企业是石头科技。其最初是小米生态链企业,2017年成功推出自有品牌并加速全球化,自有品牌销售占比从2017年的近10%快速提升至2021年的98.23%,基本完成转型。2020年成功登陆科创板,2024年境外收入首次超过境内,占比达53.5%。2025年以20.7%的市场份额登顶全球市场。
图片

相比之下,2025年上市名单中的企业仍在转型进程中,比如制冰设备制造商惠康科技虽然拥有“HICON惠康”、“WATOOR沃拓莱”等制冰机品牌,但其2025年ODM业务贡献了88.19%的收入,OBM业务收入占比仅为11.81%;钓鱼装备制造商乐欣户外也有超过90%的收入来自OEM/ODM模式,2017年其收购英国垂钓品牌Solar,但目前自有品牌业务贡献不到10%。

3 跨境大卖:铺货不可持续,警惕“增收不增利”

在跨境电商IPO队伍中,铺货型大卖曾是早期的主力军,包括兰亭集势、星辉股份、华鼎股份、华凯易佰、有棵树、跨境通等企业在2010年到2022年之间陆续上市。但近几年的上市潮中,品牌型企业的身影越来越多,铺货型大卖则显得有些黯然失色。2025年开启上市和成功挂牌的跨境大卖有艾姆诗、太力科技、尚睿科技、爱国者之星。

艾姆诗是典型的铺货型卖家,产品覆盖消费电子、电脑办公、家居用品、家用电器、园艺用品、运动户外等等数十个品类、数万种商品,2011年就在美国建立了800平方米的海外仓,次年又在英国伦敦建立1200平方米的海外仓。其销售渠道包括通过Amazon、速卖通、Lazada、Shopee、eBay等各个主流电商平台。

爱国者之星主营照明产品、电器产品、家用电器和宠物用品,旗下拥有智能家居品牌AIGOSTAR、宠物用品品牌NOBLEZA等多个自有品牌。其每年新品数量达3000+,产品主要销往欧美市场,在欧洲还开设了2万余家线下门店。虽然公司已连续9年实现营业额超25%的增长,但是近年来出现了利润增长乏力的问题,2024年净利润为368.8万欧元,同比下滑35.39%。
随着全球贸易环境的不稳定性增强、平台政策变化、物流成本上升、获客成本激增等多重因素,铺货型大卖家的增长红利逐渐消退。不少老牌铺货大卖经历了资本热潮后,都在面临“增收不增利”、“利润率下滑”、“营收萎缩”的困境,“大卖”向下、“品牌”向上成为行业的共识。对铺货型卖家来说,如何转型和找到新的增长点已经成为迫在眉睫的问题。

03 不变的增长“三板斧”:拓市场、拓渠道、拓品类

不同类型的企业在出海进程中面临着差异显著的市场格局与经营压力。无论是品牌型企业、工贸一体企业,还是曾风光一时的铺货型卖家,在经历快速增长后,都会不同程度地触及增长天花板,遭遇利润率下滑或竞争内卷的挑战。

比如,以婴儿监视器为核心产品的聚智科技在2025年前四个月出现了“增收不增利”的现象,营收增长6.4%,净利润下降13.7%。传音控股则出现了营收和利润双降的局面,2025年前三季度营业收入495.43亿元,同比下降3.33%,归母净利润为21.48亿元,大跌44.97%,近乎腰斩。钓鱼设备制造商乐欣户外2022–2024年三年来的营收和利润都呈现下滑趋势,营收从8.18亿元降至5.73亿元,净利润从1.14亿元降至0.59亿元,缩水近半。

纵览这二十余家出海企业,他们都在通过拓展新市场、新渠道和新业务线的方式寻找增量空间。

受到美国关税波动影响,布局多元市场变成出海企业的共同选择——“全球化不是美国化”成为共识。市场重心的变化在业绩数据中表现明显,这其中,欧洲市场成为美国市场之外的第二大市场。

比如,安克创新北美地区的业绩贡献从2022年的50.9%下降到2025年前三季度的45.2%,而欧洲地区的业绩贡献占比则从2022年不到20%增长至2025年前三季度的26.9%。乐欣户外来自北美市场的收入占比已从2022年的18.8%大幅下滑至2024年的3.4%,欧洲收入占比从65.7%增长到84.6%。

不过,聚智科技的市场重心变化则是相反的。从2022年到2025年前4个月,其来自美国市场的收入占比从56.8%大幅提升至77.6%,对美国市场的依赖增强;而欧洲市场贡献相对萎缩,从30.7%下降至14.8%。
其招股书披露,美国贸易政策的变化已经对公司的毛利率和经营业绩产生了重大不利影响。为了应对关税,公司被迫上调产品售价,直接导致了产品销量的下降。此外,美国本土的出生率波动和市场竞争加剧,也是潜在的风险因素。

针对这些风险,聚智科技表示,将进一步加强对欧洲和加拿大婴幼儿电子设备的销售,从而逐步降低对美国市场的依赖,并减轻美国关税对未来业务的影响。公司计划拓展在亚马逊全球平台面向加拿大、英国、德国和法国的销售渠道,特别是提升欧洲市场的市场份额。

渠道拓展是另一关键举措。越来越多出海企业正致力于构建多元化的渠道体系,通过发展品牌独立站、拓展线下零售网络等方式,降低对亚马逊等单一平台的过度依赖,从而增强市场自主性与抗风险能力。在这一趋势中,品牌型企业表现尤为突出,将线下渠道建设视为提升品牌形象、直接触达消费者并实现可持续增长的重要战略。

举例而言,安克创新独立站收入从2022年的7亿元增长至2024年的人25亿元,增幅超三倍,并在2025年前三季度达到了21亿元;2024年,其线下收入同比增长达36.7%,还与全球零售巨头合作拓展了自营线下零售门店;2025年9月,安克创新联手沉浸式体验平台Smartechwrld,在纽约时代广场开设其在北美地区的首家线下门店。

创想三维也在线下布局了商超、3D打印门店、非3D打印门店等渠道,目前在全球范围内拥有2000余家经销商。2025年12月,其还在深圳开设超600平方米的全球旗舰店,集中展示了创想三维全系列产品,店内还设有专门的3D打印鞋定制区、创客工作坊与教育课程区,鼓励用户亲手参与创作,将品牌形象可视化。

影石创新的线下渠道贡献了约一半的收入,入驻渠道包括Apple Store零售店、佳能金牌店、Best Buy、B&H、顺电、JB Hi-Fi、Media Markt、Sam's Club、Costco、Argos等。

通过拓展新品类、扩大业务线来实现增长突破的代表企业是影石创新和传音控股。

2025年,影石首次宣布进军无人机行业,计划推出两个无人机品牌,包括公司自有品牌和与第三方共同孵化的“影翎Antigravity”全景无人机品牌。

这背后是相机市场的增量见顶和寻找第二增长曲线的紧迫需求。其招股书显示,2023年全球全景相机市场规模仅50.3亿元,即便是整个手持智能影像设备市场,也仅为364.7亿元。影石表示,若未来行业市场容量增长受限,且公司未能拓展丰富产品线和应用场景,业务增长将受到限制。

影石创新创始人刘靖康称,无人机品类有着“上限更高的市场规模”,且现有很多需求依然没有被满足,拥有足够的市场与业务增长空间。通过拓展无人机品类寻找新增长成为顺理成章的选择。

而传音控股近年来在其大本营非洲市场遭遇了来自小米、荣耀、OPPO等品牌的激烈竞争,营收、利润和利润率均有不同程度的下滑。

根据其招股书披露,公司已经进军了储能、电动车和厨房电器赛道,以扭转业绩下滑的局面。在储能赛道,公司打造了面向大众市场的itel Energy与定位高端的DYQUE Energy双品牌矩阵;在电动车领域,推出了面向个人用户的Revoo品牌和面向商业运营的Tank和Volt品牌,在厨房电器领域则打造了Syinix品牌。

可以说,2025年出海企业的这幅上市图谱,不仅是记录一批领军企业成功登陆资本市场的高光时刻,更重要的是看到他们为应对新挑战而探索的多元路径。此外,他们也进一步验证了一大趋势:行业竞争正从“产品出海”的规模化增长,转向“品牌出海”与“生态出海”的深度竞争。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

2025年有哪些代表性的中国出海品牌成功上市?

2025年成功上市的出海品牌包括影石创新(科创板)、乐舒适(港交所)、太力科技(深交所)、尚睿科技(新三板)、汉桑科技(深交所)、香江电器(港交所)和卧安机器人(港交所)。

出海品牌如何应对增长瓶颈和市场竞争?

主要策略包括拓展新市场(如欧洲替代北美)、发展多元化渠道(独立站和线下门店)以及扩展新品类。例如,安克创新欧洲收入占比从20%增至26.9%,影石创新进军无人机领域寻求第二增长曲线。

不同类型的出海企业在盈利模式上有何差异?

品牌型企业(如安克创新)依赖技术壁垒和品牌溢价,2024年营收247亿元;工贸企业(如惠康科技)ODM业务占比超88%;铺货型大卖(如爱国者之星)面临增收不增利,2024年净利润下滑35.39%。

广告

下一篇

跨境电商资源对接

《全球跨境电商服务商资源手册》第二期手册现已发布,触达更多资源,了解跨境服务商信息,欢迎点击链接下载。

了解详情

是什么限制了央国企采购电子商城的“天花板”?

央国企采购电子商城遭遇增长瓶颈:封闭生态难拓客、链条割裂缺协同、特色业务运营弱。如何突破天花板?关键在于打破内部循环、深化产业协同、转向专业运营——推动采购平台从成本中心跃升为价值生态。

数智化采购 央国企 B2B

2026-01-27 16:30:09