• 亿邦公众号
    • APP下载

泛收藏品出海造富:卡牌“倒爷经济”发达 潮玩“产业带集团军”打仗……

作者:王昱 文章来源:亿邦动力

2026-07-31 16:14

作者:王昱 文章来源:亿邦动力

2026-07-31 16:14

邦小白快读

EN
全文速览

本文介绍了当前欧美泛收藏品热潮下,中国从业者开拓海外市场的现状,整理了可供参考的核心干货如下

1. 当前海外市场已形成数十亿美元规模的泛收藏品蓝海,成年消费者成为消费主力,卡牌、潮玩是当前中国卖家切入市场的两大核心赛道,目前卡牌出海仍有自然流量红利,竞争不充分

2. 卡牌出海实操玩法:可利用海内外信息差捡漏套利,也可挖掘不同语种版本卡牌的价格洼地做生意;求稳可选择收未拆封原盒、已停售价格稳定的老卡或周转快的热门款,避开炒作后容易贬值的热点迷因卡和有价无市的小众卡

3. 潮玩出海可依托国内产业带资源,采用标准化流程加赛马机制筛选潜力IP,抱团出海提高成功概率

本文梳理了海外泛收藏品赛道的消费趋势和国产品牌出海的现存问题,相关干货整理如下

1. 海外消费趋势:泛收藏品已从小众爱好成长为数十亿美元的蓝海市场,原本的玩具消费正在转向收藏消费,被称为“Kidult”的成年消费者是主力,2025年美国18岁以上消费者玩具消费达91亿美元,占整体市场超五分之一,同比增长约20%,消费者看重产品的IP价值、稀缺属性和社交属性

2. 国产卡牌品牌出海痛点:国内品牌大多将卡牌视为快消品,频繁推新、官方降价清库存、随意加印复刻,不维护二级市场的保值性,也缺乏海外收藏文化培育和流通渠道建设,导致海外消费者认可度极低

3. 出海启示:需要调整运营策略,借鉴海外头部厂商的思路,维护产品长期收藏价值,培育海外本地流通渠道和收藏文化

当前海外泛收藏品赛道是增量增长市场,相关机会、风险和实操经验整理如下

1. 市场机会:目前卡牌出海仍处于不充分竞争状态,流量成本处于低位,多数海外本土卖家运营能力落后,主流垂类渠道总扣点不超过15%,套利空间充足;潮玩赛道东南亚出货量增长迅猛,依托国内产业带优势更容易实现规模化增长

2. 实操玩法:卡牌可做海内外信息差捡漏、跨语种版本差价生意,求稳可布局未拆原盒、停售老卡或流通性强的热门款,避开高位接盘热点卡和有价无市的小众卡;潮玩可对接产业带和出海服务商,抱团出海降低试错成本

3. 风险提示:第三方查价工具普及后,传统信息差捡漏机会正在减少,卡牌炒作受多种因素影响价格波动大,国产卡牌海外流通性差,需谨慎布局

海外泛收藏品热潮给中国玩具工厂带来了新的商业机会,相关干货整理如下

1. 商业机会:全球泛收藏品市场正快速增长,欧美市场完成了从普通玩具消费到收藏消费的转型,潮玩出海由一级市场主导,很多中国玩具工厂本身就是出海卖家,可依托国内成熟的产业带资源,对接专业出海服务商,抱团开拓海外市场,试错成本低

2. 产品生产设计需求:海外收藏类产品核心竞争力是IP影响力、稀缺性和保值能力,如果布局卡牌品类,需要严格控制发行总量,保证发行透明度,不能随意加印复刻、频繁降价清库存,要维护产品长期收藏价值

3. 发展启示:可借力服务商的IP赛马筛选机制,通过标准化生产快速迭代试错,重点布局东南亚这类增长迅猛的新兴市场,依托自身供应链优势打造体系化竞争力

泛收藏品出海的快速发展给服务商带来了新的业务机会,相关干货整理如下

1. 行业发展趋势:中国泛收藏品出海形成了两种不同路径,卡牌以个体套利卖家为主,潮玩以产业带集团军出海为主,大量中国潮玩厂牌、设计团队有出海需求,但缺乏专业的海外运营能力和资源,市场缺能承接需求的综合服务商

2. 客户核心痛点:单个国产IP出海不确定性强、成功率低,中小工厂和设计师团队没有资源独立完成海外营销、渠道落地等全链路流程,试错成本高

3. 可参考的解决方案:可打造全链路出海服务平台,针对IP冷启动采用标准化流程+赛马机制,多IP并行测试,通过规模化运营提高整体IP矩阵的成功概率,对接产业带资源,赋能中国IP抱团出海,降低单个主体的试错成本

泛收藏品出海的发展对平台提出了新需求,也带来了新机会,相关干货整理如下

1. 市场新需求:当前国产卡牌出海的核心堵点是缺乏中外卖家直连的交易流通平台,海外卖家买入国产卡牌后,没有通畅的渠道回售给中国藏家回血,严重制约了国产卡牌的海外流通,现有平台尚未覆盖这一需求

2. 招商机会:泛收藏品是海外增长最快的赛道之一,聚集了大量不同类型的经营者:个体卡牌卖家、专业卡商、独立站卖家、潮玩产业带工厂、原生品牌方等,都是优质的招商对象

3. 运营提示:当前很多中小卡牌卖家缺乏纯净IP、海外店铺资质、合规回款渠道等基础能力,平台可针对性推出配套服务降低入场门槛;同时需要规范市场秩序,防范大卖家联合囤货、炒作垄断、操纵价格的风险,维护市场稳定

本文梳理了中国泛收藏品出海的最新产业动向,呈现了两种全新的出海商业模式,相关干货整理如下

1. 产业新动向:当前欧美市场掀起泛收藏品热潮,市场规模已经达到数十亿美元,成年消费者成为绝对消费主力,中国嗅觉敏锐的从业者已经大规模切入这一蓝海市场,形成了卡牌、潮玩两个核心赛道,走出了两种完全不同的出海路径

2. 两种典型商业模式:卡牌出海属于“倒爷经济”,由个体玩家主导,依托海内外信息差和个人选品能力,在海外成熟二级市场寻找套利机会,增长依赖个人能力;潮玩出海属于集团军作战,依托中国完善的玩具产业带供应链优势,由服务商牵头做规模化IP筛选运营,增长依赖体系效率

3. 产业新问题:国产原生卡牌品牌受国内市场发展路径影响,运营策略不符合海外收藏市场规则,难以打开海外市场,同时缺乏跨区域流通平台,破局仍待行业探索

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This article introduces the current status of Chinese industry players expanding into overseas markets amid the booming global pan-collectibles trend in Europe and North America, and shares key takeaways as follows:

1. The overseas pan-collectibles market has become a multi-billion dollar blue ocean, with adult consumers making up the core customer base. Trading cards and designer toys are currently the two core entry points for Chinese sellers. The trading card segment still benefits from organic traffic growth and remains underpenetrated by competition.

2. Practical strategies for trading card exports: Sellers can capture arbitrage opportunities from information gaps between domestic and overseas markets, or profit from price disparities between different language versions of the same cards. For lower-risk strategies, sellers can focus on unopened sealed boxes, out-of-print cards with stable prices, or fast-turnover popular products, and avoid hyped meme cards prone to value crashes after the boom and niche cards that lack liquid secondary markets.

3. For designer toy exporters, sellers can leverage domestic industrial cluster resources, adopt a standardized process combined with a "horseracing" mechanism to screen high-potential IPs, and improve success rates by going to market collectively.

This article sorts out the consumer trends in the overseas pan-collectibles track and existing challenges for Chinese brands going global, with key insights summarized below:

1. Overseas consumer trend: Pan-collectibles have grown from a niche hobby into a multi-billion dollar blue ocean market, with traditional toy consumption shifting toward collection-focused consumption. Adult consumers called "Kidults" are the main purchasing power. In 2025, U.S. toy spending by consumers aged 18+ will reach $9.1 billion, accounting for more than one-fifth of the total market and growing approximately 20% year-over-year. Consumers value IP value, scarcity, and social attributes of products.

2. Pain points for Chinese trading card brands going global: Most domestic Chinese brands treat trading cards as fast-moving consumer goods, frequently launching new products, officially discounting to clear inventory, and arbitrarily reprinting existing sets. They fail to maintain the value retention of products in the secondary market, and lack investment in overseas collectible culture building and distribution channel development, resulting in very low recognition among overseas consumers.

3. Key takeaways for going global: Brands need to adjust their operation strategies, learn from leading global manufacturers, maintain the long-term collection value of products, and cultivate local distribution channels and collectible culture in overseas markets.

The overseas pan-collectibles track is currently an incremental growth market. Its opportunities, risks, and practical experience are summarized below:

1. Market opportunities: The trading card export segment is still underpenetrated, with low traffic costs. Most local overseas sellers lag behind in operational capabilities, and total commission fees on mainstream vertical channels do not exceed 15%, leaving ample room for arbitrage. In the designer toy track, shipment volume to Southeast Asia is growing rapidly, and scalable growth is easier to achieve thanks to China's domestic industrial cluster advantages.

2. Practical operation strategies: For trading cards, sellers can capture arbitrage from cross-border information gaps and price gaps between different language versions; for lower-risk exposure, focus on unopened sealed boxes, out-of-print cards, or highly liquid popular products, and avoid buying hyped cards at peak prices and illiquid niche cards. For designer toys, sellers can partner with industrial clusters and cross-border service providers, and go to market collectively to reduce trial-and-error costs.

3. Risk warnings: With the popularization of third-party price-checking tools, traditional arbitrage opportunities from information gaps are shrinking. Trading card prices are highly volatile due to multiple hype-related factors, and Chinese trading cards have poor liquidity in overseas markets, requiring cautious positioning.

The global pan-collectibles boom has brought new business opportunities to Chinese toy factories, with key insights summarized below:

1. Business opportunities: The global pan-collectibles market is growing rapidly, and European and North American markets have completed the transition from general toy consumption to collection-focused consumption. Designer toy exports are led by the primary market. Many Chinese toy factories already operate as direct export sellers, and can leverage China's mature industrial cluster resources, partner with professional cross-border service providers, and expand overseas collectively with low trial-and-error costs.

2. Product design and manufacturing requirements: The core competitiveness of collectible products lies in IP influence, scarcity, and value retention. For players entering the trading card category, brands must strictly control total issuance volume, maintain issuance transparency, avoid arbitrary reprints and frequent discounting to clear inventory, and protect the long-term collection value of products.

3. Strategic takeaways: Factories can leverage service providers' IP screening horseracing mechanism to iterate quickly through standardized production, prioritize high-growth emerging markets such as Southeast Asia, and build systematic competitive advantages based on their own supply chain strengths.

The rapid growth of pan-collectibles exports has opened up new business opportunities for service providers, with key insights summarized below:

1. Industry development trends: Chinese pan-collectibles exporters have formed two distinct development paths: trading cards are dominated by individual arbitrage sellers, while designer toys are dominated by collective expansion from industrial clusters. A large number of Chinese designer toy labels and design teams have outbound demand, but lack professional overseas operation capabilities and resources, creating a market gap for comprehensive service providers that can meet this demand.

2. Core client pain points: A single Chinese IP faces high uncertainty and low success rate when going global. Small and medium-sized factories and design teams lack the resources to independently complete the full process of overseas marketing, channel launch and other links, resulting in high trial-and-error costs.

3. Reference solutions: Service providers can build a full-stack outbound service platform, adopt a standardized process + horseracing mechanism for cold IP launches, test multiple IPs in parallel, and improve the overall success rate of the IP portfolio through scaled operations. They can also connect with industrial cluster resources, empower Chinese IPs to expand overseas collectively, and reduce trial-and-error costs for individual players.

The growth of pan-collectibles exports has created new demands and new opportunities for platforms, with key insights summarized below:

1. New market demand: The core bottleneck for Chinese trading card exports is the lack of a direct trading circulation platform connecting Chinese and overseas sellers. After overseas sellers purchase Chinese trading cards, they lack smooth channels to resell them back to Chinese collectors to free up capital, which severely restricts the overseas circulation of Chinese trading cards, a need no existing platform has yet addressed.

2. Merchant acquisition opportunities: Pan-collectibles is one of the fastest growing tracks overseas, and gathers a wide range of high-quality merchant targets: individual trading card sellers, professional card dealers, independent site sellers, designer toy industrial cluster factories, and native brand owners, among others.

3. Operational takeaways: Many small and medium-sized trading card sellers lack foundational capabilities such as clean IP rights, overseas store qualifications, and compliant payment collection channels. Platforms can launch targeted supporting services to lower entry barriers. At the same time, platforms must standardize market order, prevent risks including large sellers colluding to hoard inventory, hype and monopolize the market, and manipulate prices, to maintain market stability.

This article sorts out the latest industry developments of Chinese pan-collectibles going global, and presents two new outbound business models, with key insights summarized below:

1. New industry trends: A pan-collectibles boom is currently underway in European and North American markets, with the market size already reaching billions of dollars, and adult consumers making up the overwhelming majority of consumption. Insightful Chinese industry players have already entered this blue ocean market at scale, forming two core tracks—trading cards and designer toys—and developing two completely distinct outbound paths.

2. Two typical business models: Trading card outbound follows a "reseller economy" model led by individual players, who rely on cross-border information gaps and personal product selection capabilities to find arbitrage opportunities in mature overseas secondary markets, with growth dependent on individual capabilities. Designer toy outbound is a collective operation model that leverages China's complete toy industrial cluster and supply chain advantages, led by service providers that conduct large-scale IP screening and operation, with growth dependent on system efficiency.

3. New industry challenges: Influenced by the development path of the domestic market, native Chinese trading card brands adopt operation strategies misaligned with the rules of overseas collectible markets, making it difficult to break into overseas markets. At the same time, there is a lack of cross-regional circulation platforms, and solutions for overcoming these barriers remain to be explored by the industry.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

美国“大童”一年花掉91亿美元,中国卖家分到了几杯羹?

文丨王昱    编辑丨何洋

【亿邦原创】“一个月,我就看到有PTCG(宝可梦集换卡)同行从冷启动到单日GMV突破3万美元,还有头部体育卡团队两个月斩获300万美元直播GMV。”

谈及前不久参加TikTok Shop商家活动的见闻,卡牌卖家Matthew不无羡慕地表示:“这波竞拍玩法红利又催化出不少新贵。”他自己曾在国内市场摸爬滚打了几年,后来也开始尝试通过eBay、TikTok Shop做外国藏家生意。

“不去美国考察一下,根本想象不到这些和泛收藏沾边的小物件有多火。”Matthew表示,在社区超市,很容易就能找到一排排贩卖TCG卡牌的售货机,里面的卡包动辄几十美元——“对于不熟悉的人来讲,一盒扑克似的纸牌就能这么贵,可能确实有点反常识”。
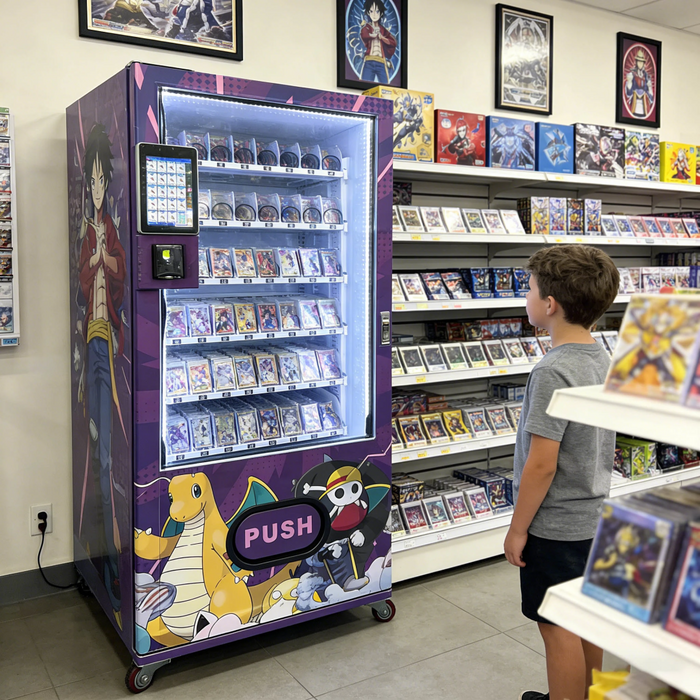
图片

自动贩卖机

在美国市场,不少卡牌,无论线上线下,都是堪比“绿钞”的硬通货。“蹲点抢购”、“大排长龙”、“一包难求”,这些形容毫不夸张,甚至有人跨城出州、多地扫货。

“有的年轻人真把卡牌当成家庭资产配置。”Matthew感叹,“国内恐怕很难想象北美收藏文化有多下沉、多狂热——非要类比的话,有点像上世纪九十年代国内那股全民集邮热。”

事实上,卡牌只是这股席卷欧美的“泛收藏品热潮”支柱之一,在卡牌之外,潮玩、手办、乐高套组等细分类目,近年来也纷纷开启从“玩具消费”变为“收藏消费”的转型趋势。围绕热门IP、稀缺属性和社交价值,泛收藏品正从小众爱好,逐渐成长为一个数十亿美元规模的蓝海。
图片

市场研究机构Circana数据显示,2025年美国玩具市场实现反弹增长,但把行业从萧条重新拉回正轨的,并非传统儿童玩具,而是以卡牌、IP授权商品、收藏型玩具为代表的新兴势力。

与此同时,一批被戏称为“Kidult”(大童)的成年消费者成为了这轮泛收藏热潮的主力军:2025年,美国18岁以上消费者贡献了约91亿美元玩具消费,占整体市场超五分之一,同比增长约20%。

而一向嗅觉敏锐的中国卖家自然不会错过这场盛宴。最先被他们攻克的两大战场,一个是卡牌,另一个是潮玩。
谁在海外卡牌市场捞金?

“在国内,要聊卡牌这门生意,大概率会被别人认为是‘唠小孩嗑’——不过是玩具大类下面一个不起眼的分支。”来自大连的卡牌专营店主Kevin坦言,尽管疫情后主流卡牌厂商纷纷拓圈、搭上谷子文化的快车,但在业务布局上,或多或少还残留着“低龄化”、“赚小学生钱”的影子。

然而,在海外——尤其美日市场,景象截然不同。

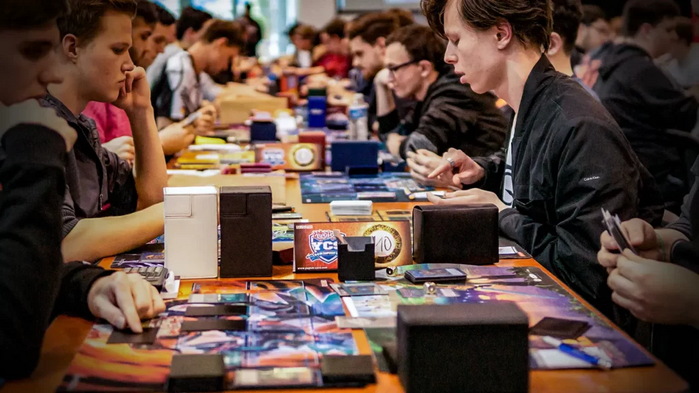
“卡牌的国民度之高,在国内恐怕很难找到对标的线下休闲业态。”作为前“旅日留子”,Kevin把围绕卡牌形成的各类社群活动——从日常打牌、各类赛事再到牌展和拆包博主的见面会,比喻为“外国青年自研版本的老头老太公园集体搓麻。”

这既得益于万智牌、游戏王、宝可梦等集换式卡牌游戏数十年来的IP经营,也受到体育卡这类历史悠久的收藏文化的熏陶,更重要的是,像Game Stop、Hareruya这种实体零售渠道的店铺密度远高于国内类似生态位的桌游店,而是更接近于小区棋牌室,天然充当了本地青年的社交枢纽。

“海外玩家多、社群成熟,市场竞价就充分;国内的现代卡牌收藏文化和主流IP,基本都属于舶来品,玩家活跃度低、信息不流通,竞价就不充分。因此,两者之间会出现相当可观的套利空间。”卡牌卖家Ryan坦言。

自爱好者起步,经“以贩养藏”过渡,最终将“跨境倒卡”作为主业的Ryan,正是凭借这套“捡漏”逻辑,赚到了第一桶金。

不少藏家早年因一时兴趣大量购入、只进不出,后来逐渐淡忘,等到急需回笼资金时才想起出手。长期脱离市场,既不了解行情,对卡片分级与鉴别也一知半解,由此便留下了低买高卖的操作空间。

一张卡淘或闲鱼上百余元收来的体育卡,转手在eBay拍出三五百元并非罕事;甚至昔日乱收的“垃圾卡”,一段时间后放到海外平台亦能获利。“在中国收欧美球员倒给欧美,在欧美收中国球员倒回国内——赚的就是这个他山借玉的钱。”Ryan回忆道。

当然,他也坦言,捡漏本质上利用了信息不对称,“近年来,伴随着各种Collector、Pokadata、TCGplayer、集换社等第三方线上查价工具的普及,这种捡漏的机会也变少了”。更具技术性的玩法是押注特定卡牌后续升值,这既考验专业眼光,也依赖一定运气。

一张卡的潜在价值,需综合考量发售周期、印刷量、罕贵度、牌面语言、后续加印可能、题材热度、画师风格、品相评级、爱好者规模,乃至圈子内外的新闻事件——世界杯、TCG锦标赛、IP官方纪念活动等。任何一个变量,都可能影响卡牌的价格波动、流通性与保值能力。

“很多赶在卡包发售早期的狂热炒作氛围中高价收来的‘迷因卡’,后面未必能保值;而稀有度超高但却题材小众的‘名誉品’,有时候也不好出手,有价无市。”Ryan指出,求稳的策略有两种:一是不追时髦,只收已停贩且价格曲线趋稳的“老卡”;二是瞄准周转快、随时有人接盘的大众化热款。

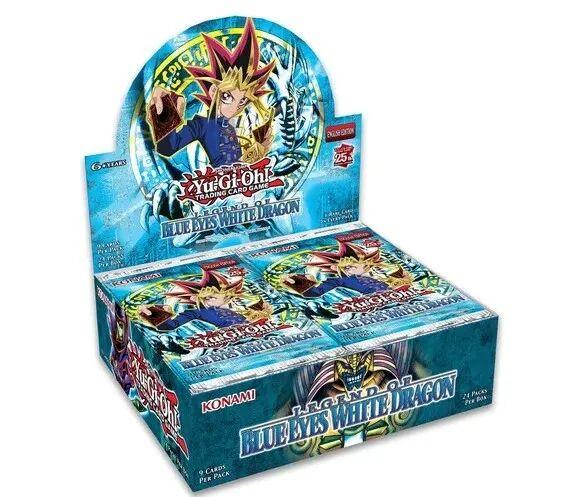
再或者,根本不收单卡,只收原包原盒,再整包整盒的售出——只要未拆封,价值便不会坍缩,能否盈利仅取决于采购成本——只要进价足够低,就能稳定获利。
图片

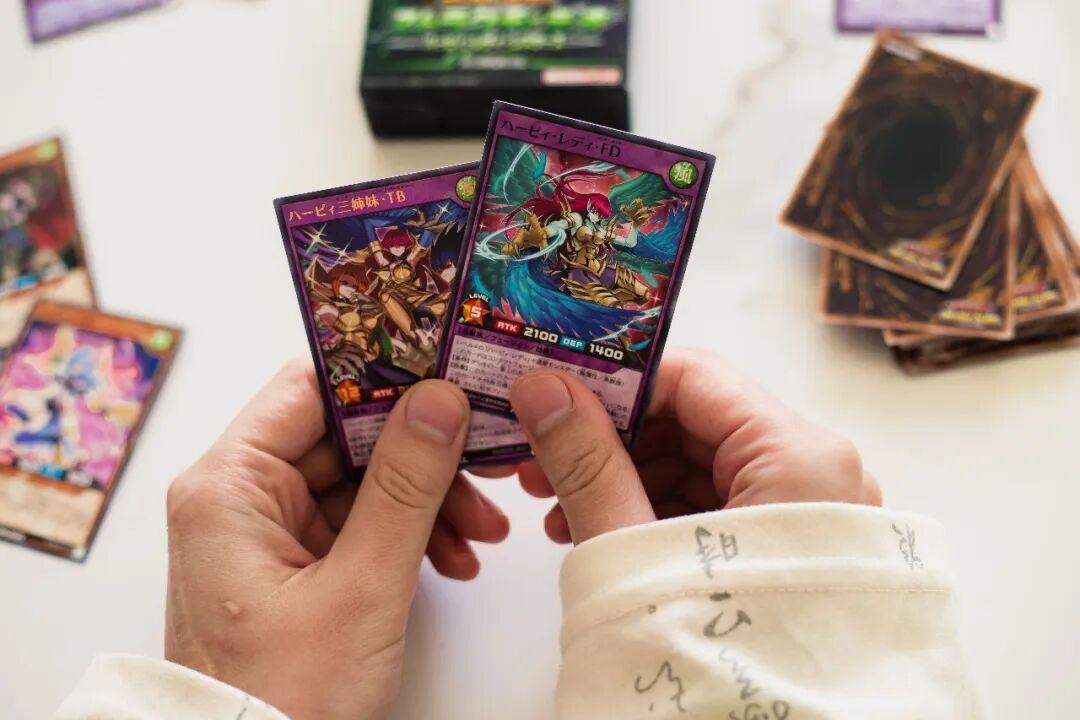
游戏王原装卡盒

当然,也有人采用激进打法。比如,卡牌卖家Mason如今拥有一个年利润十余万美元的独立站。谈及发家史,他表示自己并不将重心放在押注特定卡片的涨跌,而是瞄准不同语言版本之间的价格洼地。

由于宝可梦、游戏王、海贼王等头部TCG体系,都会发行美、日、中、韩等多语种版本,而各地赛事通常不允许跨语种混用卡牌,致使同一图面、不同语种的卡片,衍生出彼此独立的定价体系与供需池。

Mason起势的关键一战,发生在疫情初期。

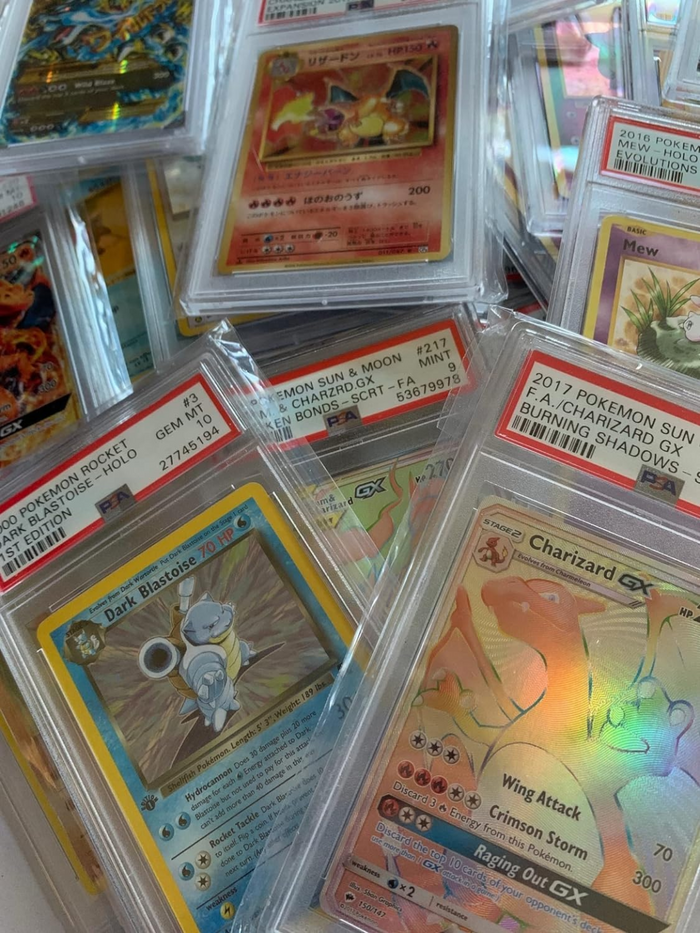
彼时宝可梦卡牌在美国破圈爆火,大批非竞技的收藏型玩家迅速涌入,美版卡片受制于印刷厂停工、物流不畅,出现了供不应求的情况。而当时的日版卡片在北美还无人问津。他果断对接日本渠道,以批发价采购日版卡包,在美国以“同图异文” “日本原版” “一手渠道”为卖点,定价略低于美版卡包2至3美元,迅速打开销路。
图片

宝可梦评级卡

与此同时,他将自己在日本卡店扫货的实拍视频大量分发至TikTok、Instagram、Facebook、Reddit等社媒平台,引流至独立站,并在不同渠道上搭建起多个高黏性粉丝私域社群。

“说到底,我们还是小本经营,真正的大玩家会有更多野路子。”Mason揶揄道。

国内不少专业卡店握有流通渠道与源头代理商资质,这批资金雄厚、圈内资源更多的专业玩家一旦出海,便将在国内已然纯熟的打法复制过来——几家卡店联合,大批量吃进原价资源、囤货居奇,人为收紧供给、操纵市场。“卡牌不比股票,很多牌组的Key Card发行量很有限,几家大卡商很容易就能做到半垄断。”Mason分析道。

更高明的玩法是联合网红名人、圈内大佬共同炒作。“你经常能看到一张珍稀卡在两个大网红、大卡商、大KOL之间以令人咋舌的高价转手,整个拍卖过程被大张旗鼓地秀出来,然后某个种类就会在或大或小的圈子里迎来一轮抬价。”据Mason描述。

回顾这一轮欧美卡牌收藏市场牛市的起点,就是坐拥2000万粉丝的网红摔角手Logan Paul从2020年开始的一系列高调行动:从豪掷百万美元购买珍稀卡箱举行拆箱拍卖,到527.5万美元购入、1649万美元售出,用一张卡牌两次刷新集换式卡牌的公开拍卖纪录。

“实话说,这种大网红的炒作行动我们还是很欢迎的,毕竟也算做大蛋糕。”Mason谈道。当下相比六年前,仅以宝可梦为例,实体卡印刷量便暴涨了180%,二级市场的交易量也成倍扩张。
中国卡牌卖家驰骋蓝海

但中国卡牌厂商却“困守孤岛”?

客观上,中国卡牌玩家出海的底层逻辑并不复杂——中国人基数庞大,再小众的爱好也能沉淀出可观的二手储备,货源充沛。主观上,这多少也是一场“被动出海”——近两年国内业务愈发难做,只好去海外市场试试。

从亚文化到登堂入室,从一座城市仅有两三家卡店到商场货架摆满收藏卡,中国内地卡牌市场过去五年可谓狂飙猛进,但与此同时,也留下了泥沙俱下、供给过剩与野蛮竞争的累累伤痕。

海外市场虽也不乏炒作,却显得格外“眉清目秀”。放在跨境电商品类中横向比较,卡牌市场亦堪称一方“净土”——供需关系更为成熟,价格发现机制更为透明,存量盘面相对有序。对此,从竞争激烈的服装品类转行做卡牌的跨境卖家Joel深有感触。

“你可能很难想象,都2026年了,还存在一个细分类目,大多数卖家还在吃自然流量红利,付费投放几乎没怎么动。”他指出,卡牌出海的一大红利在于其“不充分竞争”的现状——流量成本尚处低位,更关键的是,相比标品行业的白热化对抗,泛收藏品生态中多数腰部以下卖家(尤其海外本土店铺)仍是“古法运营、随缘出单”,尚未被自动跟卖外挂、各种复杂投流策略、精心编制的直播话术所“武装”。

“甚至这个行业还有专门的eBay代刊登服务商——因为不少卖家连纯净IP、海外店铺资质、回款渠道都办不下来,这在传统跨境电商领域算是连门槛都还没迈进。”Joel揶揄道,“但好就好在这里,你不太需要担心同行各种花活带来的威胁,也不受专利合规要求的滋扰,选品眼光和Listing技巧的边际效益被最大程度放大。而且,主流垂类渠道的扣点也很低,各类费项加总大多不超过15%。”
图片

线下比赛活动

然而,相较于卖家群体,中国的卡牌厂商似乎仍“困守孤岛”,难以将影响力真正投射到欧美市场。

“前段时间在国外,带着一些卡牌去挑战以卡换物,其中也带了一些国产大厂出品的卡牌。”一位卡商在社媒平台吐槽。他想测试一下国产卡牌的海外流通性,结果发现几乎没人要这些国产卡,很多店家甚至指着国产卡说一文不值。

“归根结底是中外卡牌市场的爆发路径不同。”Kevin坦言。在欧美,是TCG赛事催生收藏文化,进而推动二级交易与卡牌的另类资产化;在中国,是从IP消费起步,更多走向了偏社交化的快消路径,收藏投资驱动的二级市场生态并不健全。

这就导致中国的头部卡牌厂商往往是长于IP运维、地推铺货,却疏于对二级市场流通渠道的治理引导。这种“将卡片更多视为一次性出售结利的快消品”的战略导向,也左右了中国卡牌厂商的更新节奏和贩售策略。

其一,国内头部卡牌企业的核心逻辑是通过不断推出新IP、新系列来扩大销售额,而不是维护旧产品的长期价值。

“新系列频繁推出、抢夺老系列流量的同时,官方旗舰店还不断降价清库存——等于说发行方自己砸盘做空;就连新品的生命周期也越来越短,有的时候还没上市就开始掉价,进的货三天卖不掉就算滞销,得在直播间洒泪清仓了。”Kevin指出。这种打法只会强化玩家“未来更便宜”的预期,使其不再将卡牌视为收藏资产。

其二,发行机制不透明,发行方缺乏自律性,不断加印、换编、复刻、重贩,导致卡牌供给缺乏可信约束。收藏市场的铁律在于,玩家必须相信未来供给不会无限增加。若存量不断被稀释,保值能力便随之瓦解,二级市场价格体系与囤货卡商的资金池亦将一并崩塌。

其三,价格波动剧烈,缺乏高端藏家承托与跨国交易传统,难以形成稳定的“价格锚点”。海外TCG厂商大多着力拓展欧美日市场,借助本地卡店分销、联名KOL评测来炒热收藏氛围,国内厂商在此方面却表现欠佳。

“外国消费者越陌生、可参考交易量越小,国产卡出海就越没人敢接手。”一位卖家表示,“此外,海外卖家购入之后,想回卖给中国藏家回血的路径也不够通畅。除非有朝一日,出现了中外卖家直连的交易平台,否则国产卡很难真正撬开海外收藏界的钱包。”
潮玩走出与卡牌截然不同的出海之路

在泛收藏品赛道上,卡牌是一个由“二级市场”、“二道贩子”主导的典型案例,而潮玩却走通了另一条出海之路——它更多与一手货源、产业带出海等因素发生共振。

北美TikTok潮玩类目头部销量渠道ToyBeta的母公司、内容营销服务商泡芙传媒的创始人张明驰向亿邦透露,作为业内的顶流大卖之一,目前从出货量来看,一手货源占据其交易额的90%以上。

“其实我们作为大渠道商,也有不少二手/库存尾货流入二级市场,但是整体来看,潮玩出海的核心依旧是被一级市场主导的。”他表示。

综合来看,潮玩是一个趋近于标品属性,依赖成熟的供应链能力和内容运营体系,也更容易完成规模化增长的品类。

“卡牌类卖家更多与个体的收藏知识、选品直觉、业内名望、渠道关系紧密相连,不同卖家各显神通、增长路径多有不同,而潮玩是一个更有通用战略和方法论可讲的赛道。”一位潮玩卖家分析称,“卡牌类目有很多超级单兵、一人成军类型的卖家;但潮玩不行,想做好就必须有专业运营团队、有过硬的供应链。”
图片

谈及中国潮玩出海的主要市场,张明驰也表示,尽管从客单价和市场成熟度来看,欧美市场仍占据领先地位,但从出货量来看,东南亚才是近几年来体量最大、增长最迅猛的区域。

正因为运营逻辑上的底层差异,中国潮玩卖家的出海并没有“独自美丽”,而是更多地与中国潮玩厂牌、出海服务商相互成就、相互提携。甚至,很多出海卖家自身就是工厂。

“中国有着庞大的玩具产业带资源,这为中国IP、中国设计、中国厂牌的出海提供了巨大的容错空间和试错资源。”张明驰坦言。“我们可以通过标准化的赛马机制、从大基数之中筛选出有足够潜力打爆出圈的潮玩IP。”

如今,泡芙传媒已经对接了大量国内的潮玩企业,整合前端供应链,提供从本土营销到落地参展甚至零售门店进驻的全链路服务,进而赋能中国潮玩IP从零到一、拓展海外市场。

具体而言,其IP冷启动采用“标准化流程+赛马机制”的双轨模式。

在时间维度上,新IP用6-12个月从启动到积累10至20万种子粉丝,期间需完成IP故事拆解、账号运营、短视频制作、热点追踪及人格化塑造等一系列标准化动作。

在筛选策略上,公司同步对多款IP实施“赛马”式并行测试:以当下高讨论度话题、热门BGM及投放标准作为定量,将不同IP的品牌与设计作为变量,通过流水线式内容生产进行规模化实验。

其本质在于,以标准化流程控制运营变量,让IP自身的设计特质成为唯一区分因素,从而在规模测试中高效筛选出具备爆款潜力的项目,以工业化手段提升内容出海的确定性概率。

“我们认为,中国潮玩IP出海,现在亟需一个从产业角度出发带企业、设计师团队们抱团出海的综合平台。”张明驰指出,工业化的运营模式、规模化的品类增长背后需要一个集约高效的产业基座——而泡芙传媒正是瞄准了这一生态位。

“平台化战略,并非依靠服务单个品牌/IP成为爆款来对抗概率性,而是通过多个品牌/IP同步运营扩大分母的基数,以极致的运营效率,提升整体IP矩阵的成功概率。”他谈道。

如果说卡牌出海的故事,是一群嗅觉敏锐的个体玩家,靠信息差和选品直觉,在海外成熟市场的缝隙里寻找套利机会;那么潮玩出海的故事,则是手握供应链和工业化运营能力的中国厂商,主动开辟新战场的集团军作战。

一个仰仗个人智慧,一个依托体系效率。两种路径,藏着两种截然不同的出海逻辑。而它们最终能否殊途同归,或许取决于国产IP何时能在全球藏家的价值坐标里,拥有自己的一席之地。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

泛收藏品出海有哪些主流赛道?

当前泛收藏品出海的主流赛道包含卡牌、潮玩两大类目,其中卡牌出海多依托信息差套利,个体卖家玩法灵活;潮玩出海多依托国内玩具产业带资源,走标准化运营、IP矩阵化的规模化扩张路径,欧美、东南亚均为核心目标市场。

中国卡牌出海目前存在哪些红利?

中国卡牌出海当前享有的红利包括:海外市场供需关系成熟、价格发现机制透明,行业竞争不充分,流量成本处于低位,主流垂类渠道扣点加总大多不超过15%,无需应对专利合规困扰,选品与Listing运营技巧的收益空间更大。

国产卡牌为什么难以打开欧美收藏市场?

国产卡牌难以拓展欧美市场的核心原因包括:国内卡牌走快消路径,缺乏收藏投资驱动的二级市场生态,厂商频繁推出新系列、加印复刻导致卡牌保值能力不足,海外流通性弱,缺乏稳定价格锚点,双向交易路径不通畅。

中国潮玩出海的核心运营逻辑是什么?

中国潮玩出海依托国内成熟玩具产业带资源,走标准化运营路径,普遍采用IP赛马测试机制,通过流水线式内容生产规模化筛选爆款IP,配套从营销到落地的全链路服务,依托IP矩阵提升整体出海成功率。

广告

下一篇

跨境电商资源对接

《全球跨境电商服务商资源手册》第二期手册现已发布,触达更多资源,了解跨境服务商信息,欢迎点击链接下载。

了解详情

重磅:亿邦智库 X Wintranx 联合发布《2026跨境支付安全与增长洞察报告》

当全球欺诈损失逼近5万亿美元大关,信用卡欺诈预计于2033年累计突破4千亿美元,Visa将全球监控阈值从2.2%降至1.5%,跨境支付行业正面临“监管趋严、欺诈迭代、成本飙升”的三重压力。