



• 亿邦公众号
    • APP下载

跨境电商服务商直面AI能力分水岭 率先跨越者将智胜新周期

作者:亿邦智库 文章来源:亿邦动力

2026-07-30 17:39

作者:亿邦智库 文章来源:亿邦动力

2026-07-30 17:39

邦小白快读

EN
全文速览

本文是亿邦智库联合亚马逊SPN服务商网络发布的《智胜新周期—跨境电商服务商AI发展报告》的核心梳理,公开了大量一手调研数据,明确了当前跨境电商领域AI发展的核心趋势,核心干货如下:

1. 当前行业核心变化:AI已经全面渗透跨境电商全链条,竞争逻辑从传统的运营资源比拼转向AI综合能力比拼,超过82%的亚马逊中国卖家已经用上AI工具,卖家需求已经从基础工具使用升级为定制化痛点解决,但近9成服务商AI能力还未跟上,供需缺口较大。

2. 可明确的行业方向:AI已经成为跨境电商服务商的核心准入能力,未来行业会逐步向AI原生企业、AI增长合伙人、全球化智能协同网络三个方向进化,率先完成AI能力重构的玩家将抢占新周期的增长先机。

本文对布局跨境业务的品牌商,围绕消费趋势、品牌营销、业务增长等维度给出了明确干货,核心内容如下:

1. 消费行为与流量规则已经发生本质变化:当前超3亿亚马逊消费者已经在使用AI购物助手决策,用户购物习惯从手动搜索转向自然语言描述场景需求,AI推荐转化率比传统渠道高42%,流量分配规则从SEO关键词排名转为商品信息的“AI可引用性”,品牌如果不按标准重构商品信息,就会在AI推荐中失去曝光。

2. 品牌可利用的增长机会:品牌可结合自身品类特性,对接服务商定制专属AI服务,还可开放自身经营数据和服务商联合训练专有模型,采用按效果付费的模式降低试错成本,依托AI提升运营效率与转化,抓住AI驱动的电商增量,未来几年美国AI渠道电商销售额将增长近7倍,增量空间广阔。

本文针对跨境卖家梳理了行业趋势、机会与风险提示,核心干货如下:

1. 行业环境与增长机会:当前国内已经形成自上而下的AI+跨境电商政策支持体系,监管规则逐步完善,发展环境稳定可预期;AI已经成为跨境电商新的增长引擎,美国市场AI驱动电商销售额2026-2029年将从206亿美元增长至1445亿美元,规模扩大近7倍,新增流量转化率远高于传统渠道,增长空间极大。

2. 实操方向与风险提示:卖家要尽快按AI阅读逻辑重构商品标题、属性、描述等信息,避免失去AI推荐曝光;选择AI服务商时,优先选择可量化效果、支持新增收益分润模式的服务商,可根据自身规模选择定制化AI服务,中腰部卖家是当前AI服务领域的核心增量群体,需求匹配资源更充足。

本文对开展跨境业务的工厂,在产品需求、商业机会、数字化转型方面给出了明确启示,核心干货如下:

1. 产品生产与设计需求变化:消费者购物习惯已经改为通过AI描述场景需求获取推荐,工厂在产品设计阶段可借助AI挖掘用户真实场景需求,优化产品功能与设计,同时产品上线前需要按照AI可引用的标准,重构商品标题、属性、场景图片、描述等信息,否则会失去AI曝光,影响产品销量。

2. 商业机会与转型启示:当前跨境AI服务供需缺口大,近9成服务商AI能力不足,工厂依托自身垂直品类的经验优势,可结合AI能力开发专属品类服务,挖掘新的增长点;工厂推进数字化和电商转型,要将AI能力建设放在核心位置,可依托头部平台提供的培训与技术资源降低转型门槛,逐步完成能力升级。

本文针对跨境电商服务商,全面梳理了行业发展趋势、客户痛点和AI能力建设落地方案,核心干货如下:

1. 行业趋势与客户痛点:当前卖家AI需求已经发生结构性转变,76.2%的卖家不再满足基础AI工具,核心关注AI能否解决真实经营痛点,80.6%需要贴合品类的定制化服务,超五成卖家愿意开放数据联合训练专属模型,近四成接受按效果分成;当前仅12.6%的服务商完成AI产品化落地,中腰部卖家是未来三年AI需求增长最快的群体,增量空间广阔。

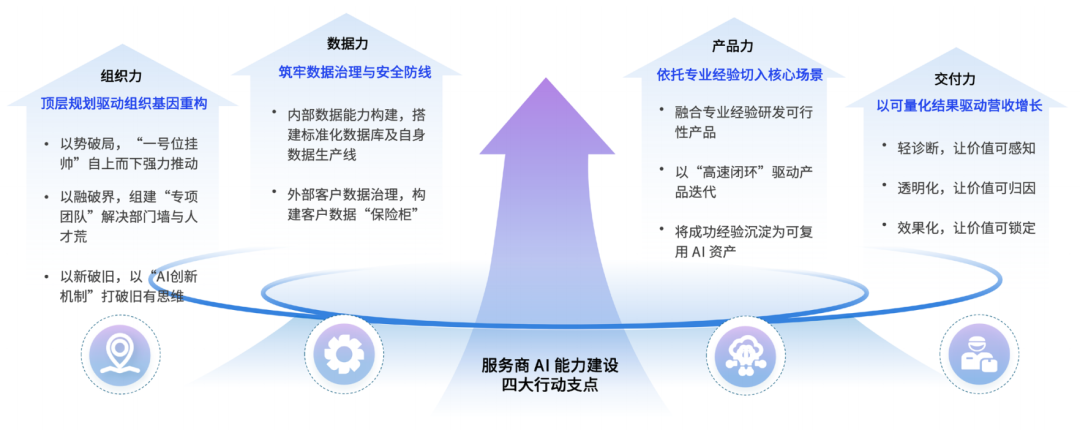
2. 能力建设落地方案:服务商可从四大支点构建AI能力,分别是AI组织力(一把手牵头,跨部门团队,建立容错激励)、AI数据力(对内建标准化数据库,对外做好客户数据加密分级)、AI产品力(垂直经验融合大模型,数据驱动快速迭代)、AI交付力(轻诊断获客,可视化效果呈现,增量分润),还可对接亚马逊SPN的分阶段培训与梯度技术支持降低转型门槛。

本文对跨境电商平台商,梳理了市场需求、可参考的运营做法和风险方向,核心干货如下:

1. 服务商与卖家对平台的核心需求:当前AI转型阶段,近七成服务商存在技术储备弱、人才缺口大、落地经验不足的问题,普遍希望平台提供AI技术培训、能力认证与人才支持;不同发展阶段的服务商需求不同,起步期需要降低AI应用门槛,成长期需要场景开发与合规支持,成熟期需要多智能体协同能力支持。

2. 可参考的运营管理做法与风向规避:亚马逊SPN的现有模式具备借鉴意义,平台可建立AI能力识别与智能匹配机制,提升服务商与卖家的供需匹配效率,同时搭建分阶段培训体系,针对不同发展阶段的服务商匹配梯度技术方案;需要注意的是,AI服务已经成为卖家核心需求,平台需要提前完善AI合规与数据安全规则,培育服务商AI能力,避免生态能力落后于市场需求。

本文为跨境电商产业研究提供了大量一手调研数据和最新产业动向,核心可研究干货如下:

1. 产业新动向:AI技术已经全面重构跨境电商服务商赛道的竞争逻辑,竞争核心从传统的运营积淀、团队规模、资源整合,转向数据治理、智能决策、运营效率和客户增长的综合比拼,行业已经出现清晰的AI能力分水岭,仅12.6%的服务商进入AI能力成熟期,近九成服务商还处于起步或成长期,行业分化格局已经形成。

2. 商业模式与政策层面的新变化:商业模式方面,按业务效果计费的RaaS模式开始兴起,数据共建、收益共享的深度绑定合作模式被越来越多卖家接受,“电商平台+AI服务商”的全球化协同网络将成为未来主流产业形态;政策层面,我国已经形成自上而下的AI+跨境电商政策支持矩阵,监管进入创新发展与安全治理并重的新阶段,为产业发展提供了稳定可预期的环境。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

This article summarizes the key findings from *Winning the New Cycle – AI Development Report for Cross-Border E-Commerce Service Providers*, jointly published by Yibang Think Tank and the Amazon Service Provider Network (SPN). Drawing on extensive first-hand survey data, it outlines the core trends of AI adoption in the cross-border e-commerce sector:

1. Core industry shifts: AI has permeated the entire cross-border e-commerce value chain, shifting the basis of competition from competition over traditional operational resources to overall AI capability. Over 82% of Chinese sellers on Amazon have already adopted AI tools, and seller demand has evolved from basic tool usage to customized solutions for pain points. However, nearly 90% of service providers have not upgraded their AI capabilities to match this demand, leaving a large supply-demand gap.

2. Clear industry direction: AI has become a core entry requirement for cross-border e-commerce service providers. The industry will gradually evolve toward three directions: AI-native enterprises, AI growth partners, and global intelligent collaboration networks. Players that complete AI capability restructuring first will capture first-mover advantage for growth in the new cycle.

This article shares key takeaways for brands with cross-border operations across consumer trends, brand marketing and business growth:

1. Fundamental shifts in consumer behavior and traffic rules: More than 300 million Amazon consumers now use AI shopping assistants to make purchase decisions. Shopping habits have shifted from manual search to describing scenario-based needs in natural language, and AI-driven recommendations deliver a 42% higher conversion rate than traditional channels. Traffic allocation rules have also changed, shifting from SEO keyword rankings to the "AI-citability" of product information. Brands that fail to restructure their product information to meet this standard will lose exposure in AI recommendations.

2. Growth opportunities for brands: Brands can work with service providers to develop customized AI solutions tailored to their product categories, and can open their operational data to jointly train proprietary models. A pay-for-performance model can reduce trial-and-error costs, while AI helps improve operational efficiency and conversion to capture AI-driven e-commerce growth. U.S. e-commerce sales through AI channels are projected to grow nearly 7-fold in the coming years, creating massive incremental opportunity.

This article outlines industry trends, opportunities and risk warnings for cross-border e-commerce sellers:

1. Industry landscape and growth opportunities: China has established a top-down policy support system for AI-powered cross-border e-commerce, with gradually improving regulatory rules that create a stable and predictable development environment. AI has become a new growth engine for cross-border e-commerce: in the U.S. market, AI-driven e-commerce sales are projected to grow from $206 billion to $1445 billion between 2026 and 2029, an almost 7-fold expansion, with AI-driven traffic delivering far higher conversion rates than traditional channels, creating enormous room for growth.

2. Practical guidance and risk warnings: Sellers should restructure their product titles, attributes and descriptions to align with AI reading logic as soon as possible, to avoid losing exposure in AI recommendations. When selecting AI service providers, prioritize providers that offer quantifiable results and support profit-sharing models for incremental gains, and choose customized AI services that match your business scale. Mid-sized and small sellers are the core incremental group for AI services today, with more matched resources available.

This article shares clear insights for factories with cross-border businesses on product demand, business opportunities and digital transformation:

1. Shifts in product development and design demand: Consumers now get AI recommendations by describing scenario-based needs, so factories can use AI at the product design stage to uncover real user needs and optimize product features and design. Before launch, factories must also restructure product titles, attributes, scenario images and descriptions to meet AI-citability standards, or they will lose AI-driven exposure and see lower sales.

2. Business opportunities and transformation guidance: There is a large supply-demand gap for cross-border AI services, with nearly 90% of service providers lacking sufficient AI capabilities. Leveraging their experience in vertical product categories, factories can develop category-specific AI services to unlock new growth points. For factories pursuing digital and e-commerce transformation, AI capability building should be a core priority; you can leverage training and technical resources from leading platforms to lower transformation barriers and gradually upgrade your capabilities.

This article provides a comprehensive overview of industry trends, customer pain points and implementation roadmaps for AI capability building for cross-border e-commerce service providers:

1. Industry trends and customer pain points: Seller demand for AI has undergone a structural shift. 76.2% of sellers are no longer satisfied with basic AI tools, and instead prioritize whether AI can solve real operational pain points; 80.6% need category-specific customized services; more than half of sellers are willing to open their data to jointly train proprietary models, and nearly 40% accept performance-based revenue sharing. Currently, only 12.6% of service providers have completed AI productization, and mid-sized and small sellers will be the fastest growing group for AI demand over the next three years, creating huge incremental opportunity.

2. Implementation roadmap for capability building: Service providers can build AI capabilities around four core pillars:

- AI Organizational Capability: Led by C-suite leadership, with cross-functional teams and a fault-tolerant incentive framework

- AI Data Capability: Build internal standardized databases, and implement encrypted, tiered management for customer data

- AI Product Capability: Integrate vertical industry experience with large models, and enable data-driven rapid iteration

- AI Delivery Capability: Leverage lightweight diagnostics for customer acquisition, deliver visualized performance results, and adopt incremental profit-sharing models

Providers can also access phased training and tiered technical support from Amazon SPN to lower transformation barriers.

This article outlines market demand, actionable operational practices and risk areas for cross-border e-commerce platforms:

1. Core demand from sellers and service providers: During the current AI transformation phase, nearly 70% of service providers face weak technical reserves, talent gaps and a lack of on-the-ground implementation experience, and broadly expect platforms to provide AI technical training, capability certification and talent support. Demand varies by service provider development stage: early-stage providers need lower barriers to AI adoption, growth-stage providers need support for scenario development and compliance, and mature providers need support for multi-agent collaboration capabilities.

2. Reference operational practices and risk mitigation: Amazon's SPN model offers a useful blueprint. Platforms can build AI capability identification and intelligent matching mechanisms to improve supply-demand matching efficiency between service providers and sellers, while establishing a phased training system that matches tiered technical solutions to service providers at different development stages. It is important to note that AI services have become a core seller demand; platforms should proactively improve AI compliance and data security rules, and nurture service provider AI capabilities, to avoid falling behind market demand in ecosystem capability.

This article provides extensive first-hand survey data and the latest industry developments for cross-border e-commerce industry research:

1. New industry dynamics: AI technology has completely restructured the competitive logic of the cross-border e-commerce service provider track. The core of competition has shifted from traditional operational accumulation, team size and resource integration to a comprehensive competition over data governance, intelligent decision-making, operational efficiency and customer growth. A clear AI capability divide has emerged: only 12.6% of service providers have reached a mature AI capability stage, while nearly 90% remain in the early or growth stage, creating a clear industry divergence pattern.

2. New changes in business models and policy: On the business model side, the performance-based Revenue-as-a-Service (RaaS) model is emerging, and deep cooperative models of joint data development and revenue sharing are gaining acceptance among a growing number of sellers. A global collaboration network of "e-commerce platform + AI service providers" will become the mainstream industry form in the future. On the policy side, China has built a top-down policy support matrix for AI-powered cross-border e-commerce, and regulation has entered a new stage that balances innovative development and security governance, creating a stable and predictable environment for industry growth.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

文丨亿邦智库

【亿邦原创】长期以来,运营积淀、专业能力、团队规模及资源整合是跨境电商服务商立足市场的核心底牌,支撑中国卖家扬帆出海。如今,AI全面渗透跨境电商经营全链条,服务商的竞争逻辑正转向数据治理、智能决策、运营效率及客户增长的综合比拼。新旧动能转换之间,一场深刻的能力重构正在服务商赛道上演。

需求端的转向信号已十分清晰。亚马逊近期调研显示,超过82%的受访亚马逊中国卖家已使用通用AI或电商专用AI工具融入业务流程,其中16%的卖家已自行搭建AI工作流或智能体。根据服务商一线调研反馈,卖家的核心诉求已从“使用AI工具”转向“AI能否解决真实经营痛点”,并期待获得贴合自身品类的定制化服务。更近一步,卖家希望通过共享数据训练专有模型,并按效果付费的方式建立起深度绑定的合作模式。

但供需错配的现实鸿沟正快速拉大,一边是卖家AI需求向场景化、定制化、效果导向持续升级,另一边是多数服务商的能力建设却尚未跟上节奏。61.7%的服务商坦言,AI能力将成为拉大同行差距的关键变量。面对行业格局分化趋势,服务商该如何跨越能力鸿沟,抢占增长先机?

7月30日,亿邦智库联合亚马逊SPN服务商网络发布《智胜新周期—跨境电商服务商AI发展报告》(以下简称“报告”)。报告基于206份服务商问卷调研与多家标杆企业深度访谈,系统剖析了AI浪潮下的行业变革机遇,并清晰指明了服务商的转型路径:跳出浅层工具应用,系统化构筑AI能力,牢牢掌握新周期下的竞争主动权。

01

AI驱动全球电商迈入智能发展新周期

▎洞察一:AI效率与智能决策接棒全球电商持续增长。

全球零售电商增速步入平稳区,传统流量红利释放趋缓。而AI驱动的购物流量快速增长。以美国市场为例,据Adobe Analytics数据,2026年一季度生成式AI带来的线上购物流量同比激增393%,引荐转化率比传统渠道高出42%。eMarketer预计,2026至2029年,美国AI渠道驱动的电商销售额将从206亿美元增长至1445亿美元,规模扩大约7倍。电商增长引擎正从规模驱动加速切换至智能驱动。

▎洞察二:多智能体协同支撑运营一体化自主决策。

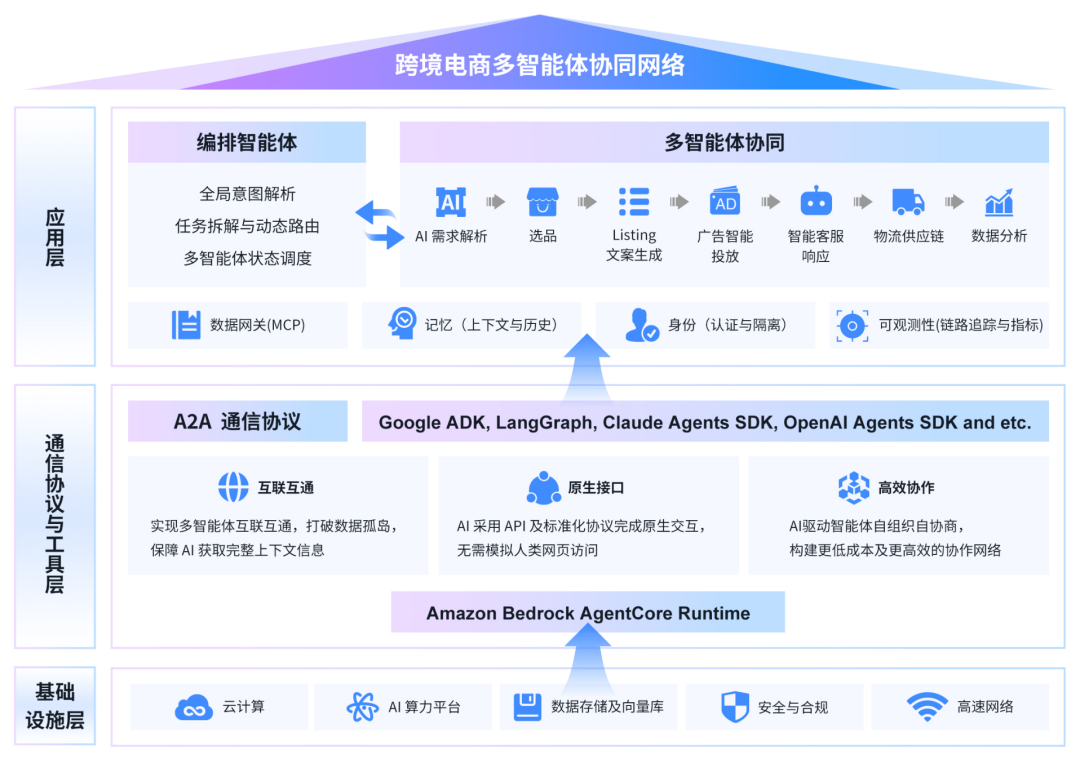
跨境电商运营链条长、环节多,单一环节的智能体虽能解决局部问题,但难以覆盖全链路需求。随着AI Agent从单点工具演进至多智能体协同网络,全链路数据互通、动态联动可实时满足客户定制化需求。Gartner预测,到2027年三分之一的智能体AI应用将组合具备不同技能的智能体协同处理复杂任务。以亚马逊为例,其在Amazon Bedrock AgentCore Runtime中引入A2A协议,使基于不同框架构建的智能体之间实现通信与跨任务协作,为一体化自主决策提供坚实技术底座。能否接入电商网站多智能体协同网络,将成为服务商AI时代的核心竞争力。
图片

▎洞察三:“自然交互与意图理解”显著提升电商销量。

多模态大模型正推动消费者购物习惯从“手动搜索、筛选、对比”转向“以自然语言描述场景需求,由AI助手直接输出最优解”。流量分配规则随之从SEO关键词排名转向商品信息的“AI可引用性”,商品标题、属性、场景描述、图片、评价必须以清晰完备、真实可信、符合AI阅读逻辑的标准进行重构,否则即便正常上架,也会在AI推荐中“隐形”并失去曝光机会。截至2025年,有超过3亿消费者使用亚马逊AI购物助手辅助购物决策。数据显示,使用AI购物助手的消费者比未使用的消费者更容易完成下单,其购买转化率提升了60%。这不再是广告投放优化的局部问题,而是商品能否被消费者看见的生存问题。商品信息的AI适配与体系化重构,已成为卖家的生存课题,也为服务商打开了全新服务领域。

▎洞察四:政策密集出台护航AI+电商加速发展。

AI技术变革与商业模式创新离不开政策强力支撑。当前,从中央到地方,自上而下的政策矩阵基本形成。一方面,中央持续推动“人工智能+”行动和智能体发展,加快AI与数字贸易、跨境电商等实体经济深度融合;另一方面,地方政府围绕资金、算力、数据、场景和产业体系形成差异化支持体系。同时,随着数据安全、算法治理、生成式AI、智能体等监管制度不断完善,AI产业已进入"创新发展与安全治理并重"的新阶段,为跨境电商服务商提供了更加明确、稳定、可预期的发展环境。

02

AI为服务商带来空前发展机遇

1、电商网站端:基础服务标准化与消费行为变革倒逼服务升级。

电商网站标准化AI工具持续挤压传统服务空间,调研显示57.3%的服务商明确感受到生存压力。与此同时,AI对话推荐重构流量分发底层逻辑,卖家需要构建完整适配AI推荐的商品内容体系与场景化运营方案。两股力量倒逼服务商向两个方向升级:一方面深耕电商网站工具覆盖不到的垂直场景解决方案,另一方面为卖家搭建“AI可理解、可调用、可信任”的适配内容体系。

2、卖家端:卖家AI应用核心诉求从简化运营转向智能增长。

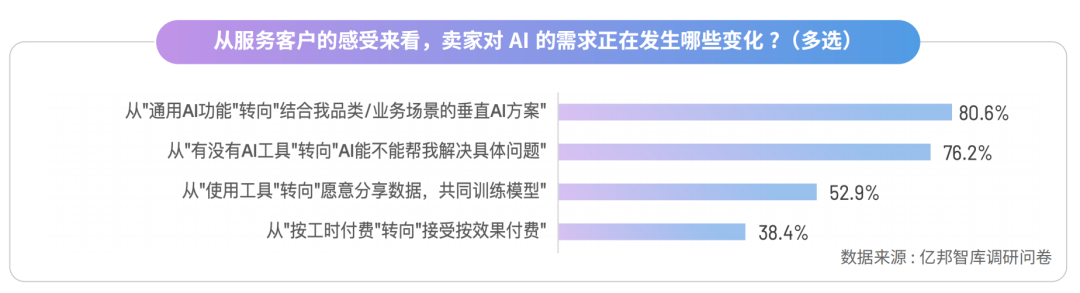
根据服务商反馈,卖家端AI需求呈现两大结构性转变:一是从“功能尝鲜”转向“场景深耕”:76.2%的卖家不再关心服务商是否具备基础AI能力,核心关注点变为AI方案能否解决真实经营痛点,80.6%的卖家需要贴合自身品类特性的定制化AI服务。二是从“单项采购”转向“双向绑定”:52.9%的卖家愿意开放经营数据,与服务商联合训练专属场景模型,且38.4%的商家主动接受按效果分成的付费模式,要求搭建合规透明的数据共建与收益共享机制。卖家不再满足于购买工具,而是在寻找深度绑定的智能增长伙伴。
图片

3、服务商端:AI细分服务市场撬动新增量空间。

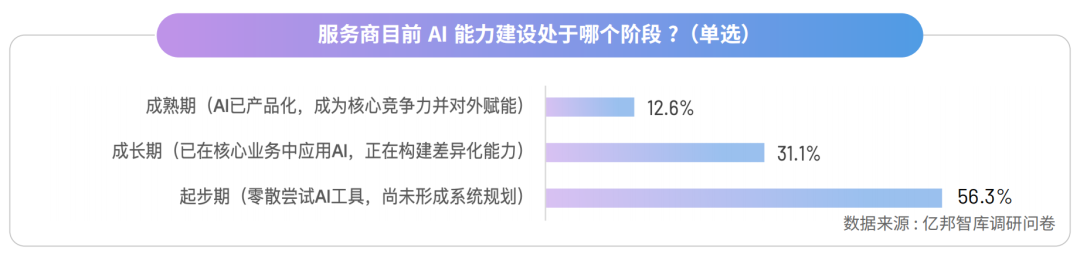
服务商AI能力建设呈金字塔分化,56.3% 服务商处于起步期,仅零散使用AI工具;31.1%进入成长期,开始将AI融入核心业务、打造差异化服务;仅12.6%服务商进入成熟期,完成AI产品化落地,具备对外输出标准化服务能力。从服务商AI能力建设情况分析,起步期与成长期服务商合计占比近90%,这批服务商的成长速度将直接决定未来竞争格局,率先迈向“能力沉淀”者将赢得主动权。
图片

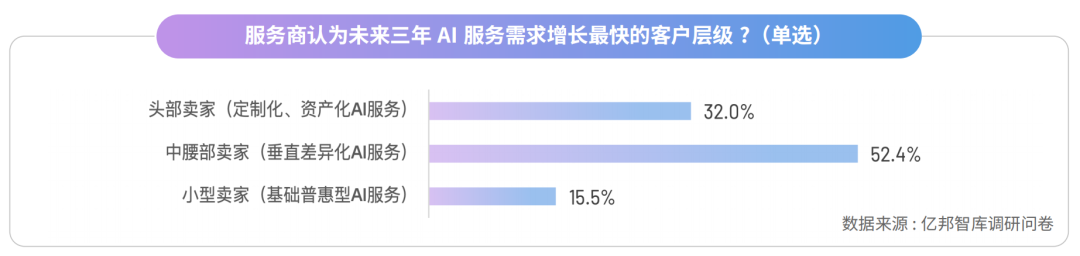
卖家因规模及运营阶段不同,对未来AI服务需求呈现差异:调研显示,52.4%的服务商看好未来三年中腰部卖家的AI需求增速,头部卖家与小微卖家分别为32.0%与15.5%。中腰部卖家群体正成为AI服务最具想象力的增量市场。面对供需两端双向分化,服务商需要结合自身AI发展阶段,强化产品、场景化和交付能力,率先构筑“深度AI”者将赢得增量机会。
图片

03

四大行动支点驱动服务商AI能力建设

增量空间的打开,并不等同于增长红利的直接兑现。从市场机遇到商业价值之间,横亘着服务商自身的能力鸿沟:面对卖家需求升级与技术快速迭代,服务商必须完成从“使用AI工具”到“构建AI能力”的本质跨越,打造一套适配新周期发展的AI能力体系。

AI组织力,顶层战略驱动基因重构。AI转型是典型的“一把手工程”,需管理层亲自定战略、分配专项预算、下放项目权限,以“小步快跑、价值验证、规模复制”的节奏推进,平衡短期业绩压力与长期AI投入。同时需搭建跨部门联合专项小组,打破部门墙,确保AI项目贴合真实业务场景;建立创新容错激励机制,鼓励一线员工挖掘运营痛点并落地AI解决方案,用新业务增量倒逼传统业务迭代。

AI数据力,筑牢数据治理与安全防线。根据IDC研究,88%的AI试点项目未能进入生产阶段,主要瓶颈并非技术,而是不可信的数据。数据治理的重要性随AI能力进阶持续提升,服务商需同时守好质量“上线”与安全“底线”。在行动层面,服务商需从内外两条线构建数据力。对内,搭建标准化、可复用的高质量数据库,打通各业务口数据,通过统一清洗整合为AI应用提供结构化基石,并打造“接入—脱敏—加工—复用”的数据生产线,持续为模型供给高时效、可追溯的数据。对外,建立客户数据全生命周期分级授权管理体系,部署专属隔离存储与加密处理,构建客户数据“保险柜”,让客户敢于将深层经营数据注入与服务商的AI共创中。

AI产品力,垂直经验融合构筑差异化壁垒。AI产品的核心竞争力在于服务商需将累积多年的专业经验及前瞻判断“炼”进AI产品中,从而深刻理解卖家业务痛点并精准响应。服务商应锚定高频、可量化的场景痛点,将垂直经验与大模型深度融合。在迭代模式上,需从传统的“功能反馈”升级为“数据反馈”,基于真实场景验证后的数据回流驱动产品调优,迭代周期可从周、月压缩至天、小时级。同时,要将验证过的提示词策略、标准化操作流程节点、业务技能及智能体方案模板沉淀为可复用的AI资产,持续构筑产品护城河。

AI交付力,可量化效果实现商业价值变现。交付的本质是将AI价值转化为卖家可感知、可归因、可复用的商业结果。报告提出三步路径:第一步以免费AI轻诊断自动输出决策建议,零成本建立客户信任;第二步搭建实时可视化交付看板,清晰呈现每一项AI动作对应的业务指标变化,让效果归因透明可查;第三步推出增量效果分润方案,约定原有经营基线,对AI带来的新增收益按比例分成,将服务商收入与卖家增长深度绑定。
图片

04

亚马逊SPN支撑服务商AI能力提升

“AI能力”成为SPN服务商核心竞争力。随着卖家AI服务需求快速增长,亚马逊SPN通过AI能力识别与智能匹配机制,提升服务商AI能力可见性与供需匹配效率,帮助卖家更高效识别适配自身需求的专业服务商,推动AI服务走向“可识别、可选择”。

然而,不同发展阶段服务商在AI转型过程中面临的挑战存在明显差异,技术储备薄弱、专业人才缺口和落地经验不足仍是共性问题。近70%的服务商希望获得AI技术培训、能力认证与人才支持。对此,亚马逊SPN围绕服务商成长需求,通过体系化培训和梯度技术方案支持,推动服务商从AI认知、场景应用到产品化交付逐步升级。

在人才培养层面,构建分阶段培训体系:面向起步期服务商降低AI应用门槛,助力验证业务价值;面向成长期服务商强化智能体开发、场景化应用与合规能力;面向成熟期服务商聚焦多智能体协同和规模化交付能力建设。

在技术资源层面,根据服务商不同发展阶段匹配技术工具与底层资源,推出“开箱即用轻量化方案”“垂直场景拓展方案”“联合开发深度定制”梯度技术支持,旨在降低AI研发落地门槛,助力服务商实现AI产品从试点到规模化商用。

05

新周期下服务商三大核心任务

1、向AI原生企业进化。

从“业务配AI”转向“AI生业务”,在组织层面实现全员调用AI的敏捷协作,在数据层面形成自循环的智能运营闭环,在产品层面从“做得更快”升级为“设计得更好”,在交付层面从单点交付转向增长闭环。

2、向“AI增长合伙人”升级。

卖家正从“购买工具”转向“购买效果”,服务商需要从单项服务转向共担经营指标,从功能实现转向业务结果交付,从按劳计费转向按效果计费(RaaS)。IDC预测,到2028年70%的软件供应商将按业务结果计费。目前仅21.4%的服务商尝试了与核心指标挂钩的收费方案,多数企业仍在探索落地方向。

3、向全球化智能服务协同网络迈进。

调研显示,83.5%的服务商认为“电商网站+AI服务商”协同模式将成为主流。服务商需要向上对接电商网站技术接口,向下将专业能力封装为可调用的智能体,横向与服务商动态组队满足全场景需求,最终构建更高效、更具韧性的全球化智能服务协同网络。

AI正在重构电商网站、服务商与卖家的服务链路,织就一张实时联动的全球化智能协同网络。未来的标杆服务商,不再是单打独斗的全能选手,而是全球化智能协同网络里的核心智能枢纽。

对跨境电商服务商而言,AI能力不再是加分项,而是立足市场的核心竞争力。这场转型没有捷径,顺应市场需求变化,依托电商网站赋能资源,持续深耕场景、打磨可量化的价值交付体系,率先跨越AI能力分水岭的服务商,必将在全球化征途中打开更广阔的发展空间。

以上为《智胜新周期—跨境电商服务商AI发展报告》主要内容,点击下载下载完整版。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

AI对跨境电商服务商的竞争格局有什么影响?

当前82%的亚马逊中国卖家已将AI工具融入业务流程,需求转向场景化、定制化AI服务,61.7%的服务商认为AI能力是拉大同行差距的关键变量,率先完成系统化AI能力建设的服务商将掌握新周期竞争主动权。

跨境电商服务商搭建AI能力有哪些核心方向?

跨境电商服务商可从四大维度构建AI能力:一是顶层驱动的AI组织力,保障战略落地;二是兼顾质量与安全的AI数据力,筑牢数据治理基础;三是融合垂直经验的AI产品力,打造差异化壁垒;四是可量化效果的AI交付力,实现商业价值变现。

当前跨境电商卖家对AI服务的核心诉求是什么?

跨境电商卖家对AI服务的诉求已从使用工具转向解决真实经营痛点,需要贴合自身品类的定制化服务,52.9%的卖家愿意开放经营数据联合训练专属模型,38.4%的商家接受按效果分成的付费模式,寻求深度绑定的智能增长伙伴。

亚马逊SPN能为跨境电商服务商AI转型提供什么支持?

亚马逊SPN可提供体系化分阶段培训,面向不同发展阶段的服务商匹配AI技术工具与底层资源,推出“开箱即用轻量化方案”“垂直场景拓展方案”“联合开发深度定制”梯度技术支持,降低AI研发落地门槛,助力AI产品规模化商用。

广告

下一篇

跨境电商资源对接

《全球跨境电商服务商资源手册》第二期手册现已发布,触达更多资源,了解跨境服务商信息,欢迎点击链接下载。

了解详情

美国FCC禁售中国人形机器人 业内人士:整体可控,观望变化

当被问及FCC禁令是否在圈内引发震动时,一位具身智能企业创始人坦言:“这个(事)大家可能有一些预期,所以(行业里)倒还好。”











