



重估东南亚市场:品牌出海的“第一关”,没有简单模式
作者:王昱 文章来源:亿邦动力
2025-12-04 08:58
作者:王昱 文章来源:亿邦动力
2025-12-04 08:58

邦小白快读

文丨王昱
【亿邦原创】从吉隆坡国际机场驶向市中心,在午后灰蓝色的阴沉天幕下,建筑风格逐渐从低矮的老式骑楼切换到新开发的现代公寓楼,像是在迅速翻页的城市缩影。
远处,路旁连片的棕榈树、清真寺巨大的伞形折角屋顶,以及夹杂着繁体汉字、马来语和英文的广告牌,都在被高架公路桥切割出的视野中若隐若现,显露出这片水泥森林中的“南洋特质”。
在湿热的空气中,我们可以直观感受到这片市场的复杂肌理:既现代,又传统;既有令人倍感亲近的中国元素,也充斥着顿生“人生地不熟”之感的异域场景;既有慢节奏的松弛感,也有行色匆匆的忙碌与紧张。
一直以来,许多中国企业将东南亚视为品牌出海的第一站,是其在海外擘画“第二增长曲线”的理想起点。似乎在各路媒体的包装渲染下,“下南洋”已成为一条“稳操胜券”的生意路径。
置身各大中式茶饮品牌装潢华丽的“超级大店”,目睹泡泡玛特门店里人头攒动的盛景,漫步于那些充斥中国餐饮品牌的美食街,人们很容易产生这样的错觉:中国品牌闯关东南亚,能够居高临下、以高打低,享受“低难度模式”的红利。

然而,现实远非如此简单。
在走过大街小巷、与当地消费者攀谈,并与多家出海企业当面交流之后,我们却看到另一幅潜藏在光环之下的市场画像:东南亚不是中国,也不是一个只要引入外部市场的“先进”方法论就能轻松拿下的市场——蓝海澎湃之下亦有礁石环伺。
在这片热土上,宗教、族群、语言多元叠加,渠道碎片化,消费能力梯度分层。这里没有所谓的统一市场,也没有“万能模板”,更没有“速通秘籍”。中国品牌想要闯过东南亚这道“关卡”,远不只是开店、铺货、投流这么简单,而是需要重新理解市场、重新寻找节奏,在“重估”中锚定自身的位置。
01
国牌出海遭遇“南洋折叠”
“这些年以来,我们虽能感受到线上购物的持续发展,但显而易见的是,实体业态的能量依旧强大,传统消费习惯根深蒂固、难以撼动。”一位东南亚电商从业者向亿邦动力表示。
“只靠一些短期利益的刺激,是无法撬动当地人转移主要消费阵地的——商场购物根植于其长期形成的生活方式。”他解释称,尤其是在马来西亚、新加坡等市场,商场业态几乎遍布主要城区,甚至步行半小时可触达的生活圈里就能同时聚集多座。
“特别是考虑到当地欠发达的电子支付体系、糟糕的线上支付体验,在多数日常消费场景中,商场的便利性并不亚于网购平台。”他补充道,“就此而言,看一个出海品牌做得好不好,就要看它能否实现线上线下结合,而其中的关键又在于实体门店的布局和运营。”
可以说,实体门店既是品牌出海的核心地标,也是为当地人构建起“品牌初印象”的体验枢纽。亿邦动力在新加坡和马来西亚的实地考察中也看到了中国品牌大规模的线下布局。
从线下客流与本土影响力来看,东南亚市场中最成功的中国出海品牌,可能出现在餐饮业。既包括海底捞、太二酸菜鱼、袁记云饺等全国连锁品牌,也不乏潮汕牛肉、北京烤鸭、农耕记湖南土菜等更具地域特色的餐饮品类。
其中,现制茶饮是风头最盛的一类。在吉隆坡武吉免登、新加坡武吉士和牛车水等核心商圈,霸王茶姬、蜜雪冰城、喜茶、贡茶、奈雪的茶等国内主流茶饮品牌比比皆是。尤其是霸王茶姬、喜茶等,还致力于打造占地面积大、装潢豪华的“第三空间”,动辄超过200平米的旗舰店并不罕见。
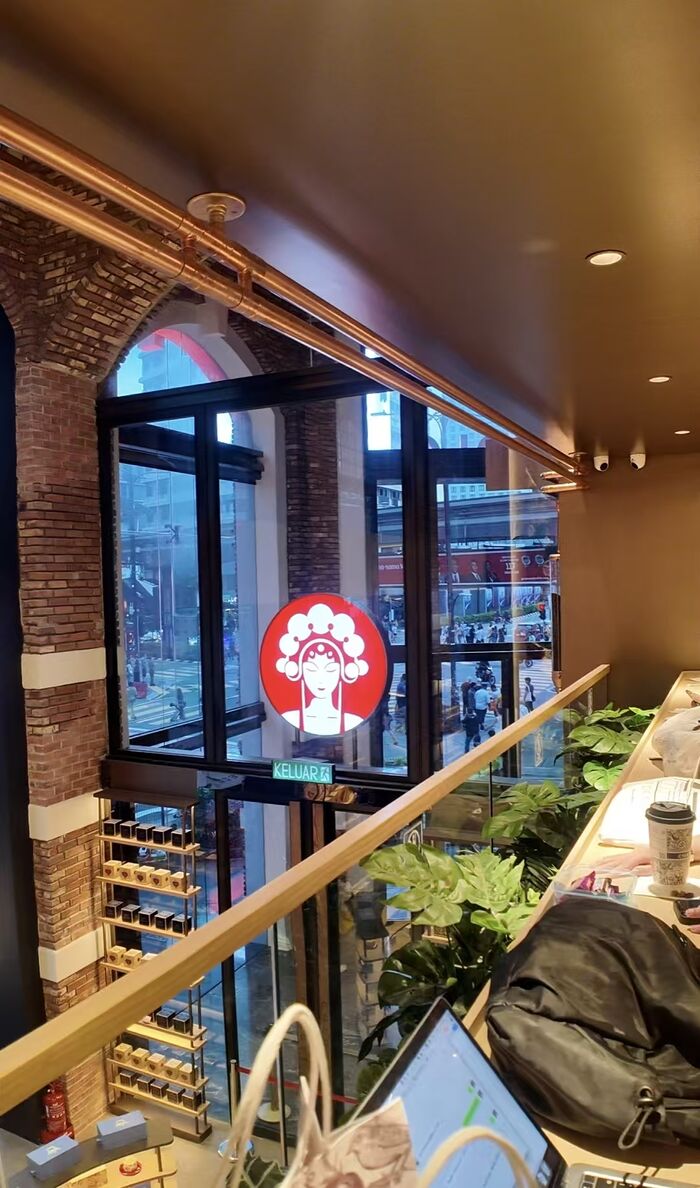
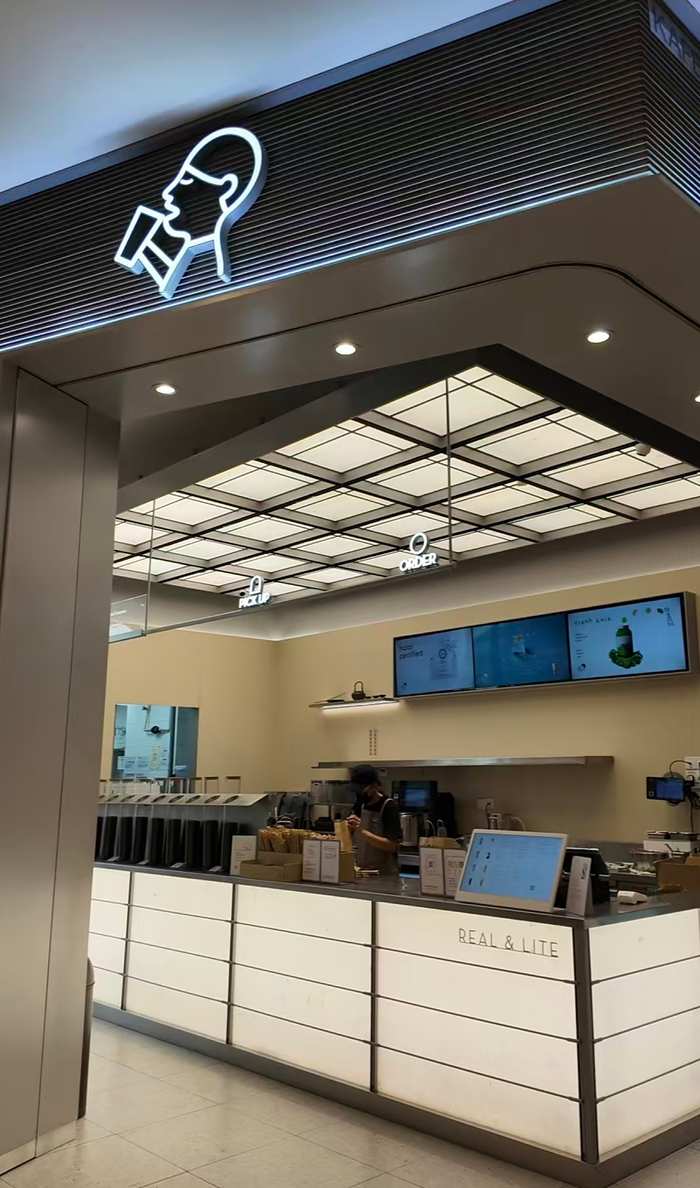
这些餐饮品牌几乎“占领”了东南亚各大商场的地下美食街,以及地上楼层的岛屿铺位(Kiosk),并且普遍经营火爆,工作日亦常见排队景象。
“尤其是具有浓厚中国特色的那一类,比如杨国福(麻辣烫),火爆到了一个匪夷所思的程度。”一位常驻马来西亚的华人表示,“入驻市中心柏威年的那家杨国福,队伍一直从收银台排出店外,延伸到外面的步道上,而且一点都不便宜——人均消费个90马币(约合人民币154元)稀松平常。”
另一方面,非餐饮类消费品牌也在东南亚迅速铺开版图,线下存在感愈发强烈。潮玩、鞋服、3C电子与智能家电构成了这股扩张浪潮的“四大主力”——在各大商圈,沿着商场的主要动线走着走着便能撞见一家。
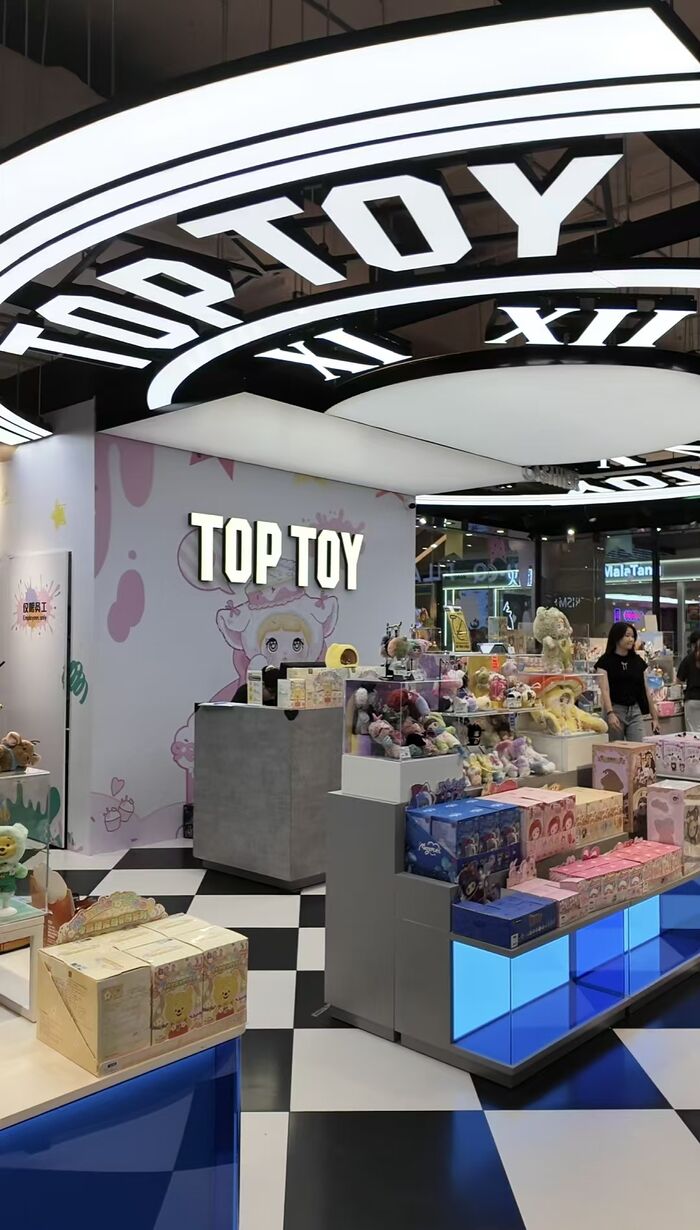
潮玩赛道,泡泡玛特、名创优品、KKV、TopToy等品牌在东南亚市场表现活跃,均设有标志性的大型门店。其中泡泡玛特热度最高,门店人流不断、摩肩擦踵。此外,东南亚也有不少本土的潮玩集合店,店内售卖的盲盒、谷子、海报等商品多数源自中国,甚至有不少纯中文包装的产品,整体客流量相当可观。
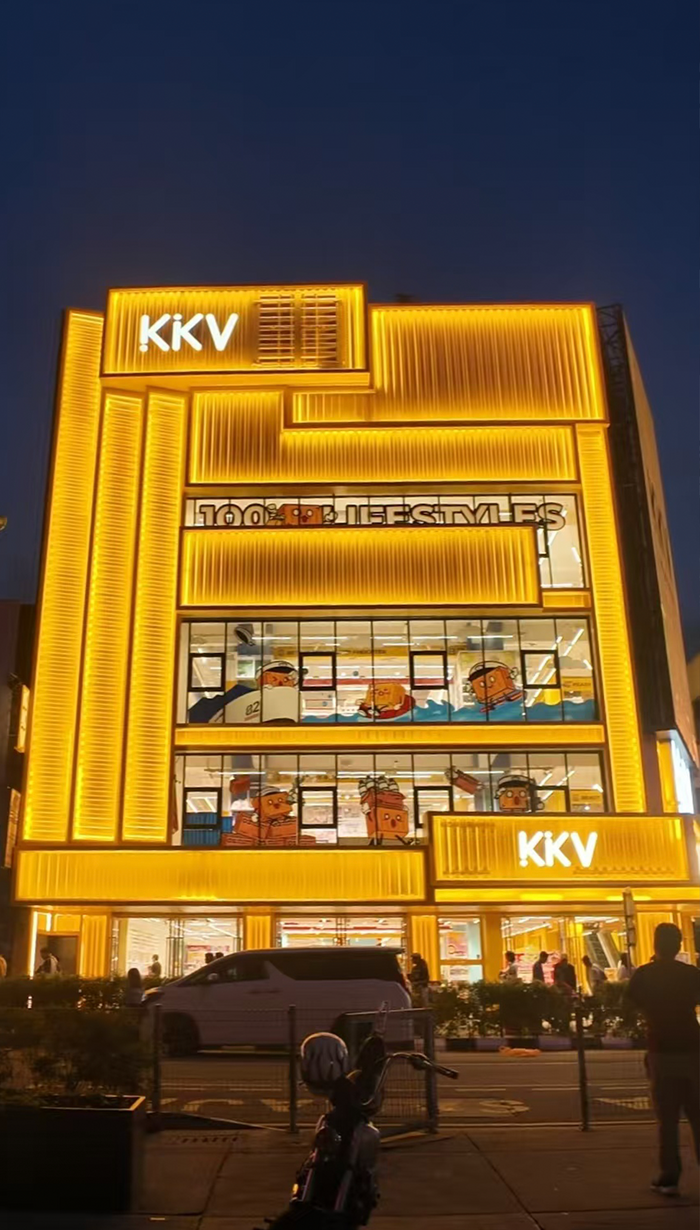
鞋服赛道,既有安踏、巴拉巴拉、焦下、斐乐、李宁、361度、海澜之家等国货大牌出海,也有MoodyTiger、Vivaia、URBAN REVIVO等“生而国际化”的品牌,共同活跃在线下场域。
此外,3C电子品牌,诸如OPPO、vivo、华为、荣耀、realme、小米、DJI、极米、绿米等品牌在东南亚的“出镜率”也颇高。追觅、石头科技、科沃斯、添可等智能家电品牌也是当地商场的“常驻玩家”。
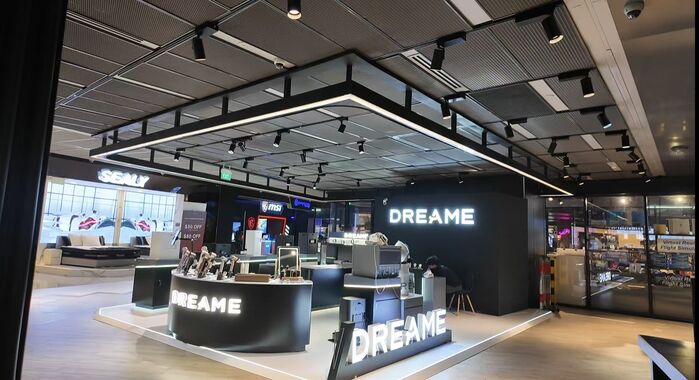
如果仅以亿邦动力本次走访过的吉隆坡、雪兰莪、八打灵、新加坡等发达地域作为观察窗口,中国品牌在各类商场热门赛道中几乎无处不在,唯独美妆个护领域明显缺位,尚未形成可观的品牌集群。
然而,细节之处滋生魔鬼。
虽然声势浩大,但是细看之下,中国品牌的“商场攻势”在光鲜亮丽之下,仍有不少隐忧。
其一,就现场走访的体感而言,这些品牌门店或许更强调作为“品牌橱窗”的展示价值,甚至远超其实际销售的盈利价值。在观察过程中,我们发现不少门店的人流寥寥,显得相对清静。品牌曝光先于短期盈利、提高辨识度先于跑通单店模型,可能是一种普遍策略。
其二,丝芙兰、优衣库这类真正的全球性大众消费品牌,在高档核心商圈和相对平价的中端商圈都有所布局,形成了覆盖不同消费层级、不同产品线的立体站位。而中国的出海消费品牌则罕有能够冲入高档商圈腹地的。比如,在乌节路的B2层,各路国际大牌云集,唯独看不见中国品牌的身影。
其三,尽管门店密度并不算低,但出海东南亚的中国品牌所占据的铺位大多都处于客流欠佳的高层。商场底层依旧被香奈儿、优衣库、Pandora、Fossil等国际大牌牢牢把控。本次走访,在马来西亚和新加坡,除了泡泡玛特、霸王茶姬、华为荣耀等少数个例,我们并没见到开在地面一层的中国品牌门店。
“从某种程度上来说,中国出海品牌已经打穿了商场的地下层——通常是美食街,也充分渗透了商场的中高层,但却唯独没能在低楼层立住脚,截住最具价值的客流。”聊到相关话题,一位马来西亚籍海外仓企业高管坦言。
“不知道你是否看过《北京折叠》?中国品牌在东南亚的线下业态中其实也被‘折叠’起来了,难以打破品牌调性的玻璃天花板。”他解释道,中国品牌往往有了门店,却没能在最核心、最显眼的位置占据一隅,消费者必须“拾级而上、逐层探索”才能看到它们的身影。
02
高举高打,却速生速死?
在东南亚市场,中国品牌的出海征途虽已取得显著进展,但仍暴露出一系列不容小觑的共性问题。在迈向本土化、实现内生增长的过程中,种种挑战仍需严肃审视。
1 “其兴也勃,其亡也忽”
在东南亚市场上,品牌的生命周期仿佛被按下了快进键。
每个月,在TikTok Shop或Shopee等电商平台的热销榜中,都不乏中国出海品牌扶摇直上、一夜爆红的身影。
相较于欧美市场,东南亚宛如一片“速生雨林”:某些名不见经传的品牌,只要抓住一次关键风口,常能以月乃至周为单位,走完传统市场需要数年的历程,迅速实现从0到1的“引爆出圈”。
然而,如果把观察的尺度拉长到3-5年,便会发现“雨林生态”的另一面——其新陈代谢的速度同样惊人。
在消费者兴趣转移、平台算法更迭或同质化竞争的冲击下,这些扎堆出现的新品牌成片倒地。喧嚣过后,能真正构建起护城河的幸存者,寥寥无几。
这一现象在高度依赖流量驱动的赛道中尤为突出,以美妆个护与时尚品类最为典型。
“美妆是东南亚市场容量最大的品类之一,但即便如此,其中真正能穿越周期、持续领跑的中国品牌,几乎只有Skintific一家,其他曾煊赫一时的企业,大多难觅踪影。”一位东南亚直播电商从业者直言。
“实话讲,速生速死的情况很常见。”红毛猩猩PONGO创始人那昕也表示,“许多出海品牌的业务轨迹,都是头一两年风光无限,然后马上失速下滑、查无此人。”
出海品牌在经历短暂的上升期后,为何普遍陷入增长乏力、难以为继的困境?其高开低走的症结根源何在?
“打法有问题。”那昕直言。作为东南亚市场的头部直播电商服务机构,PONGO见识过很多品牌的起落。“许多品牌缺乏中长期的战略布局。”他总结道。
不少出海企业总是在两个极端间徘徊——要么“不见兔子不撒鹰”、要么“用力过猛”。
很多中国企业选择布局东南亚,都是将其作为“出海始发站”,缺乏统筹跨境业务的经验。在战略上,走一步看一步;在品牌建设上,要求花一分钱,就必须快速回笼一分钱;或者至少要定下一个“短时间内圈占多大市场份额、干出多大销售体量”的军令状,在看到回头钱之前过度“撙节用度”——材料敷衍了事、模具套用工厂公模、外观设计因陋就简。
而立志走向国际的品牌,往往都是先豪掷几十万统一LOGO、包装、配套宣传物料的视觉调性,在私模的精细度上也要求甚高。对比前者,消费者打眼一看、上手一开盒,就能体会到质感层面的差异。
“直播、红人、烧车,本质上都只是推广手段。”那昕指出,“品牌真正的根基在于产品,只有质量过硬、服务到位,才能接得住流量,否则,任何一个环节的短板都可能引发爆雷,让之前的投入功亏一篑。”
另一方面,缺乏战略定力,不懂“结硬寨打呆仗”,一遭遇战略落差就偃旗息鼓,也是不少企业中途熄火的原因。“某些国内的知名网红品牌,一开始咵咵咵三板斧下去,想要毕其功于一役,结果弹药打光、过度依赖流量、火了不久就颓态尽显。”那昕表示。
“归根结底,从大盘的规模上来看,整个马来可能也就是一个湖南省的体量,对于国内品牌来讲,全国市场多一个省或少一个省,对其整体业务的影响有多大?其实不能寄望过高。”那昕分析道,一旦盈利指标未达预期,这套急功近利的打法,便很容易在团队内部造成挫败感,失去持续投入的动力与耐心。
而且,“高举高打”本身也埋藏着口碑失控的风险。一旦因过度营销或产品瑕疵而“翻车”,品牌声誉便再难补救。
2 韩流、日流当道,“华流”短板何在?
在东南亚市场,哪国的出海品牌最为强势?答案是日韩品牌。
“与韩流、日流相比,不仅是中国品牌尚欠火候,就连欧美品牌也要避其锋芒——因为价格带过高,在东南亚市场的普适性反而不如锚定改善型、品质型消费的日韩企业。”一位当地华人表示。
同样都是“南下拓土”,日韩品牌的普遍打法却与中国同行风格迥异。
韩国美妆行业出海更像一场“集团军作战”——品牌众多、整体实力强,且普遍将东南亚视为战略性市场,多国同步推进,而非先小规模试点、再逐步扩张。
而且,韩国出海企业做品牌的决心强烈,办事务求“彻底利落”。从进入市场的第一天起,所有合规流程一次性办齐,产品包装、代言人、宣传物料、本地团队,全都成套配置,并按全球标准同步铺开。相比之下,许多中国企业往往采取“先把货卖起来再说”的策略,小批备货、观察市场、积累数据,后期再逐步“补票上船”。
在运营节奏上,韩国品牌也相对克制,并不依赖激进打法,也没有太多“整活式”玩法或套路。坚持两三年后,就会突然发现,这些品牌已经悄然跻身头部玩家之列。
“目前,作为数字营销服务商,我们的韩国客户占比已经很高;而在马来西亚,市占率前三的美妆品牌也全都出自韩国。”那昕表示。
此外,相较于日韩品牌,卷低价的路径依赖,也是“华流”不振的一个桎梏。
“在东南亚,日韩品牌并不是没有经历过价格战时代。”一位当地华人指出。但是受制于供应链效率,依赖代工的日韩品牌就算降价再猛,也卷不过“主场作战”的中国企业。就此而言,供应链成本优势对于中国品牌既是馈赠、又是诅咒。
中国企业往往以低价突围,但永远有“老乡”能开出更低的价格。产品同质化严重,品牌名随意改动两个字母、LOGO甚至未注册就能上架开卖;消费者难分李逵李鬼、只图便宜,就会“随便买买”,毫无品牌忠诚度可言。最终,价格战的拉锯双方一算账,全都不挣钱,彼此消耗到两败俱伤,干不下去时只得黯然撤场。
3 争夺“认知霸权”,中国品牌其路漫漫
Skintific或许是消费品牌出海东南亚的一个成功案例。但其甫一创立就以本地玩家、“生而全球化”的身份而自居,从未标榜自己的中国基因。除了生产总部设在中国,其他方方面面都与中国关系甚微——包括品牌调性、设计风格和文化表达等。
这一现象,揭示出一种尴尬处境:或出于主动、或出于被动,不少“中国品牌”正处于“中国性”缺位的环境之中。
这一问题也在现实中得到了印证。在街头漫步时询问路人,或打车时与司机攀谈,随机向他们提到一些中国品牌的信息,他们当中能立即意识到这些品牌源自中国的人并不多。而在马来裔或印度裔群体中,这一比例恐怕只会更低。
不同于“闷声发财”的中国企业,相比之下,来自韩国、日本的品牌就会大张旗鼓地营销自己的“韩国性”、“日本性”。
品牌效应需要长期培育。以日韩品牌为例,其之所以能长期主导市场,正是源于数十年持续的积累。这种积累使消费者自然形成“日韩品牌更优”的认知,进而构筑起一种无形的“认知霸权”。
“光环效应特别明显。”那昕向亿邦动力分享了自己的亲身经历,“我租的房子装的是松下空调。有一次空调故障,维修师傅上门后,第一反应并不是检查机器,而是先质疑我是否使用不当。另一个例子是我们办公室的国产空调,当时无法运转,后来发现其实是楼内电路问题,但师傅上门时却首先质疑空调本身是否存在产品质量问题。”
不过,对采取“隐形策略”、淡化中国背景的出海企业,也不必求全苛责。如果能依靠深度本地化真正扎根东南亚市场、打出品牌声量,也不失为一条良策。
在深耕本土化方面,茶饮品牌的探索实践颇有参考价值。比如,蜜雪冰城的营销已能结合不同国家的社媒语境,灵活运用“当红热梗”塑造品牌形象;霸王茶姬也高度注重本地化,在店内邀请本地艺术家创作壁画,融入社区文化;喜茶则针对穆斯林市场开展系列主题活动。
03
迎难而上:直播营销遭遇“建制壁垒”,分销渠道深水区仍难涉足
出海东南亚,一个能够稳坐赛道头部位置的成功品牌,除了货架渠道、合规资质、红人内容、售后服务体系这些“标配”以外,还有哪些“进阶玩法”值得布局呢?
在实地走访中,亿邦动力听到最多的两个答案,其一是店播带货,其二是线下分销渠道。
“品牌店播是一个新兴的风潮,在马来市场,消费者的接受度已经很高。”那昕介绍到。
不同于高度依赖话术培训、主播个人魅力的“达播”,“店播”虽然门槛高——至少需要有实体零售空间,却也因此能带来不可复制的沉浸式体验与真实信任感。
通过营造实体场景,店播一方面为品牌提供了重要的信任背书,有助于塑造品牌形象,另一方面也能打通“线上种草、线下拔草”的引流闭环,在线上带货的同时激活线下,一鱼两吃。
“未来,对于某些核心品牌客户,我们会探索常态化的店播模式,甚至考虑在门店内开辟专门的直播空间。”那昕表示。
不过,总的来看,店播目前尚未取代达播成为主流打法。溯及根源,虽有高入局门槛的筛选过滤,但更不可忽视的是遭遇“建制壁垒”时的尴尬为难:品牌内部往往由不同团队分别负责线上与线下业务,导致销售额难以统筹计算。不少企业的店播虽初显成效,最终却无疾而终,根源常在于组织架构上的内部掣肘。
线下门店负责人大多保守持重、有所顾虑:店播是否会影响门店销售?是否需要调动店内人力物力?如何配合执行?利益又该如何分配?多一事不如少一事,成为普遍心态。
因此,PONGO建议,若想真正做好店播,必须从根本上捋顺海外市场的管理体系,事权一统、利出一孔——由同一团队负责统筹业务,方能高效破解规章制度与利益协调层面的重重障碍。
而在渗透线下分销渠道方面,东南亚市场既有阻碍,也有利好。
“东南亚的渠道入驻中介,远不如欧美传统市场发达。”一位电商从业者向亿邦动力表示,在美国,不仅能找到帮你与大型超商(如沃尔玛、塔吉特、开市客等)牵线搭桥的职业掮客,还能找到宠物、家电、家具、3C等各种连锁集合店的入驻资源,甚至连那些只在少数州、特定族裔社区开了十几家店的区域性零售企业也能触达。
但在东南亚市场,渠道资源的分层对接,尚未出现如此精细化的服务生态。尽管每个品牌都有线下进店的心思,但在大多数情况下,能进入屈臣氏这种集合店,就已经很不容易了,至于便利店、商超、社区销售点,那可能性便更微乎其微。
以马来西亚市场为例,实体零售渠道具有显著的排他性与封闭性特征——“圈子”与“人脉”构成了拦截外来者的最大屏障。尤其在中大型连锁商超领域,马来裔经营者占据主导地位,并形成了较强的内部关系网络。由于优质货架空间具备明确的盈利预期,渠道方自然更倾向于“肥水不流外人田”——在现有关系网络内进行品牌选择,而非向外部品牌开放。
而在便利店这种更具“毛细血管”特点的分销渠道,市场进入门槛更高。当地经营者多已建立成熟的供应链体系,通过直接对接中国义乌、温州、广州等地的生产基地,大力发展自有品牌,导致可供中国品牌入驻的空位极为有限。
不过,另一方面,由于用地、招工、合规费用都相对可控,在东南亚“自起炉灶”、搭建线下渠道,也是一种可行方案。单从账面上来看,相较于线上渠道运维而言,开设线下门店的成本差距,并不像欧美市场那般悬殊。
正因如此,凡是想要深耕东南亚的品牌都在大胆尝试进军线下。东南亚国家国土面积普遍有限,渠道铺设的复杂性较低。比如,在马来西亚,核心市场高度集中于吉隆坡、柔佛和槟城三大主要城市。对新进入市场的品牌而言,采取聚焦核心商圈的战略成为普遍选择。进驻顶级商场不仅能有效触达高价值客群,其ROI也往往处于可预测的合理区间,为品牌初期立足提供了相对稳健的保障。
亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
中国品牌出海东南亚面临哪些主要挑战?
中国品牌在东南亚面临实体门店位置边缘化、品牌生命周期短、同质化价格战激烈三大挑战。商场低楼层被国际大牌占据,品牌速生速死现象普遍,且难以突破韩流日流的认知壁垒。
东南亚市场成功的中国品牌有哪些典型特征?
成功品牌注重深度本土化,如蜜雪冰城结合当地社媒热梗,霸王茶姬邀请本地艺术家创作。同时坚持产品品质,通过店播实现线上线下融合,并聚焦吉隆坡等核心城市商圈布局。
韩流品牌在东南亚市场的竞争优势是什么?
韩流品牌采取集团军作战,从进入市场第一天就完成全流程合规配置。坚持全球标准同步铺开,不依赖激进打法,通过长期积累形成'日韩品牌更优'的认知霸权,占据美妆市场前三。
- 标签:
- 跨境电商
下一篇


电商早报:亚马逊大幅下调欧洲站销售佣金及物流费;三只松鼠进军社区新零售
订单量增长超5% 美团拼好饭超41万商家参与明厨亮灶;雀巢被曝考虑出售蓝瓶咖啡;福鹿家全面开放加盟通道
2025-12-04 08:54:52









