• 亿邦公众号
    • APP下载

谁来填补超级主播的真空?

作者:姜琪 文章来源:亿邦动力

2025-11-26 17:51

作者:姜琪 文章来源:亿邦动力

2025-11-26 17:51

邦小白快读

EN
全文速览

文章揭示了直播电商转型的核心干货,包括头部主播撤退、中小达人崛起、平台政策变化及品牌策略调整等关键实操信息。

1.头部主播现状:辛巴退网、小杨哥停业整顿、罗永浩淡出直播,转而发展自有品牌如“重新加载”;董宇辉成为抖音一哥,10月9日-31日销售额超18亿元;辛选团队双11前三场直播卖出70亿元,但较辛巴时代64亿元单场业绩有所下滑。数据显示头部主播坑位费高昂导致GMV风险增加,品牌转向谨慎合作。

2.平台扶持机会:淘宝直播投入30亿资源扶持新主播和店播,新主播获3000万流量支持;抖音中小达人(粉丝低于100万)贡献双11第一阶段超80%销售额,运费险减免为商家节省10亿元;快手推出“老带新”计划,现金奖励新主播成长。这显示中小达人如太原老葛(单场25亿元)、蛋蛋(55亿元)崛起成为新增长点。

3.品牌自播及内容升级:品牌如娇韵诗减少赠品并涨价,美妆品牌负责人强调自播起步慢但用户沉淀高复购;头部主播如李佳琦通过《所有女生的OFFER》预热综艺、分层红包精细化运营,董宇辉创办“兰知春序”邀请贾樟柯等对谈深度内容;消费者转向垂直KOC专业测评,专业背书如郎永淳带货成为趋势。

4.风险与应对:超级主播成为双刃剑,平台推店播团播分散风险,太原老葛免费送法拉利吸引消费者;品牌减少依赖头部主播,转向自有品牌以规避利润侵蚀,如李佳琦发展“美腕优选”和“奈娃家族”。

文章提供了品牌在直播电商中的新策略洞察,聚焦品牌营销、产品研发、消费趋势及用户行为变化等干货。

1.品牌营销转向:超级主播价值稀释,品牌从依赖达人转向自建直播,如美妆品牌通过店播实现用户沉淀和复购提升;头部主播坑位费高导致利润下滑案例显示,品牌合作策略精细化,转向KOC“稿费+降佣投”模式,购买达人创意素材撬动GMV。

2.产品研发与定价竞争:娇韵诗双萃精华等产品涨价趋势明显,消费者寻求透明稳定价格,促使品牌放弃低价换量;品牌研发自有品牌避免成为主播IP附庸,如李佳琦切入日用品与联名商品领域、辛巴推超20个自营品牌覆盖多品类;内容驱动产品差异化,通过品牌纪录片、创始人访谈构建叙事场。

3.消费趋势及用户行为:用户行为变化体现为消费者厌倦叫卖式内容,偏好深度测评和独立比价,董宇辉“与辉同行”从食品转向家电美妆;趋势显示垂直领域KOC如珠宝、三农达人崛起,其专业背书带来高转化率;平台算法奖励深度内容,用户对李佳琦小课堂知识输出反响积极。

4.品牌渠道建设启示:事件如辛巴对赵梦澈擅自降价罚款100万元案例,警示品牌需制定严格合作条款;平台如抖音为高潜力品牌提供百万级广告激励,建议品牌利用扶持提升多渠道布局;消费趋势数据表明,超头主播单场爆发力强但长期健康模式在自播生态。

文章解读了直播电商政策、增长市场、风险机会及商业模式等卖家关键干货。

1.政策扶持与机会提示:淘宝直播投入30亿资源扶持达人生态与店播,新主播获3000万全域流量,超万垂类专业主播入局;抖音运费险减免为商家节省超10亿元,中小达人贡献80%销售成增长核心;快手“老带新”计划提供现金奖励,覆盖0元带货启动到GMV达标;这些政策助力增长市场如店播模式,超4.1万商家销售额同比增500%,破亿商家增900%。

2.消费需求变化及事件应对:头部主播撤退带来机会,如太原老葛单场突破25亿元、蛋蛋55亿元案例显示中腰达人爆发力;事件如辛巴叫停赵梦澈直播并罚款处理,启示卖家制定应急预案规避风险;消费需求从全网最低价转向垂直KOC真诚分享,如三农达人高忠诚度转化建议瞄准垂直领域。

3.风险提示及可学习点:高坑位费带来的GMV爆雷风险普遍,品牌谨慎合作使超头主播议价力减弱;负面影响案例如三只羊受“香港美诚月饼”事件影响后转向出海线下;可学习头部主播李佳琦分层红包运营、董宇辉延长直播时长策略;最新合作模式如KOC合作转向“稿费+降佣投”稿件购买。

4.增长市场及扶持政策:平台扶持店播新引擎,卖家可借平台算法奖励内容价值;机会提示在中小达人和专业主播崛起,如律师、心理咨询师升维知识服务;扶持政策如抖音为红人店播提供流量支持,淘宝在特定品类设流量专区规避正面竞争风险。

文章展示了产品生产设计需求、商业机会及数字化电商启示等工厂相关干货。

1.产品生产设计需求:消费趋势转向垂直专业内容,如珠宝、三农领域“小而专”达人需要高权威产品,工厂可针对这些需求定制供应链;案例显示品牌涨价趋势如娇韵诗精华少赠品,启示工厂优化生产减少成本增溢;主播自有品牌如李佳琦“美腕优选”、辛巴覆盖美妆日用品,带来自营品牌设计需求。

2.商业机会挖掘:中小达人崛起及店播增长(超4.1万商家同比增500%),工厂可合作提供垂直品类供应;平台如抖音中小达人贡献80%销售数据,显示机会在垂类产品如家电美妆;案例太原老葛送法拉利活动成功,建议工厂探索事件营销合作获取曝光。

3.数字化和电商启示:平台推进电商数字化,如淘宝AI资源匹配、抖音运费险减免节省10亿元,启示工厂采用工具优化物流运营;店播模式用户沉淀高复购,建议工厂支持品牌自建直播渠道;数据指出消费者偏好透明价格和专业测评,工厂需确保产品可信任度推动数字转型。

4.启示及风险规避:文章显示品牌减少依赖主播避免利润侵蚀,工厂可学习罗永浩线下同款同价策略开发多渠道;风险如头部主播坑位费高导致合作谨慎,工厂应关注垂直达人合作模式规避不确定性;平台扶持政策提供契机,利用如快手现金奖励机制获取商业增长。

文章分析了行业发展趋势、新技术应用、客户痛点及解决方案等服务商相关干货。

1.行业发展趋势:直播电商生态多元化,超级主播向中小达人过渡,如抖音中小达人贡献80%销售;趋势显示内容专业度成新护城河,专业主播如郎永淳、心理咨询师带货升维知识服务;平台推店播模式增长显著,超4.1万商家店播销售额同比增500%。

2.新技术及客户痛点:平台采用AI工具如淘宝智能匹配资源、算法奖励深度内容技术;客户痛点聚焦品牌谨慎合作头部主播源于高坑位费GMV风险,如安然观点指出爆雷频繁;痛点还包括消费者厌倦叫卖式内容,需要真诚分享解决信任问题。

3.解决方案及服务机会:服务商可提供内容升级方案如董宇辉“兰知春序”文化栏目、李佳琦知识输出案例,构建叙事场撬动GMV;针对痛点推新合作模式如KOC“稿费+降佣投”稿件购买,帮品牌采购创意素材;平台政策如抖音广告激励、快手老带新计划提供数据驱动服务支持客户增长。

4.应用及启示:文章案例太原老葛活动设计建议服务商开发事件营销工具;趋势数据表明垂直达人崛起如珠宝三农,服务商应聚焦细分领域提供专业背书解决方案;启示来自平台生态建设强调多点开花,服务商帮客户优化风险规避策略。

文章阐述了商业对平台需求、平台最新做法、招商运营及风险规避等平台商干货。

1.商业对平台需求及最新做法:品牌需平台扶持转向店播和中小达人平台响应,淘宝投入30亿资源扶持达人店播;平台如抖音运费险减免节省商家10亿元操作成本;最新做法包括算法奖励内容价值如深度视频,对抗头部主播流量依赖;数据快手双11前五达人中初瑞雪上位显示平台策略执行。

2.平台招商及运营管理:招商策略如淘宝引入万位垂类专业主播获3000万流量支持;运营管理精细如李佳琦分层红包差异化粉丝运营,抖音为高潜力品牌提供百万广告激励;快手“老带新”机制扩充主播生态建议加强现金奖励和社区兼容运营。

3.风险规避及风向管理:平台推店播团播分散风险避免单点震荡,如案例三只羊事件后平台生态修复;风险提示来自超头主播如辛选GMV下滑,平台应强化如淘宝特定品类流量专区规避正面竞争;管理趋势通过中小达人贡献80%销售数据展示健康生态建设成果。

4.执行及数据反馈:平台做法已见效如抖音双11阶段数据显示中小达人和店播主导增长;商业需求要求平台如快手扶持老达人带新现金奖励降获客成本;启示来自安然观点,平台需持续优化如内容专业度作为新护城河以抗风险。

文章揭示了产业新动向、新问题、政策法规启示及商业模式等研究者干货。

1.产业新动向及新问题:直播电商转型头部主播撤退如辛巴退网董宇辉崛起数据显示销售额变迁;动向包括平台扶持中小达人生态如抖音贡献80%销售店播增长500%;新问题为超级主播价值稀释后中间层如何填补如三只羊转线下案例;问题还涉及坑位费高导致品牌谨慎合作等风险因素。

2.政策法规启示及商业模式:平台政策如淘宝30亿扶持启发法规可推资源匹配智能系统;商业模式创新如李佳琦自有品牌“美腕优选”、罗永浩线下同款同价模式展示多渠道策略;案例太原老葛送法拉利活动揭示事件营销有效性;KOC合作转为“稿费+降佣投”显示商业范式变化。

3.研究数据及代表企业:数据董宇辉10月销售额18亿元辛选70亿元对比辛巴64亿;代表企业如与辉同行、辛选、交个朋友提供转型案例;观点安然指出达人效应式微源于GMV爆雷;研究启示在内容专业度如郎永淳带货重塑消费决策逻辑。

4.整体产业启示:文章强调生态健康标准不再是出现多少个李佳琦;政策启示如平台减免和扶持数据可分析长期影响;商业模式如垂直达人“小而专”高转化建议研究细分领域韧性构建。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The article reveals key insights into the transformation of live-streaming e-commerce, covering the retreat of top streamers, the rise of small-to-mid-sized influencers, changes in platform policies, and strategic adjustments by brands.

1. Top Streamer Landscape: Streamers like Xinba have left, Xiaoyangge paused operations, and Luo Yonghao has faded from live-streaming to focus on his own brand, "Re-Load"; Dong Yuhui has become Douyin's top streamer, with sales exceeding ¥1.8 billion from Oct 9-31. Xuan Team sold ¥7 billion in three pre-11.11 sessions, but this fell short of Xinba's single-session record of ¥6.4 billion. High slot fees from top streamers increase GMV risks, prompting brands to adopt cautious collaboration strategies.

2. Platform Support Opportunities: Taobao Live invested ¥3 billion to support new streamers and store broadcasts, offering 30 million traffic impressions to newcomers. On Douyin, small-to-mid-sized influencers (under 1 million followers) contributed over 80% of sales in the first phase of 11.11, with shipping insurance waivers saving merchants ¥1 billion. Kuaishou's "veteran-leads-newcomer" program offers cash rewards for new streamer growth, fueling the rise of influencers like Taiyuan Laoge (¥2.5 billion per session) and Dandan (¥5.5 billion).

3. Brand Self-Streaming & Content Upgrades: Brands like Clarins reduced free gifts and raised prices, emphasizing that self-streaming builds loyal, high-repeat customers. Top streamers like Li Jiaqi used pre-sale variety shows and tiered red packets for精细化 operations; Dong Yuhui launched "Lan Zhi Chun Xu," inviting figures like Jia Zhangke for in-depth discussions. Consumers now prefer vertical KOC professional reviews, with expert endorsements (e.g., Lang Yongchun) becoming a trend.

4. Risks & Responses: Super streamers are a double-edged sword; platforms promote store and group streams to分散 risks, as seen with Taiyuan Laoge's Ferrari giveaway. Brands are reducing reliance on top streamers by developing their own brands (e.g., Li Jiaqi's "Meiwan Youxuan") to avoid profit erosion.

The article provides strategic insights for brands in live-streaming e-commerce, focusing on marketing shifts, product development, consumer trends, and user behavior changes.

1. Marketing Shift: The value of super streamers is diluting; brands are moving from influencer reliance to self-streaming, with beauty brands using store broadcasts to enhance user retention and repurchase. High slot fees from top streamers have led to profit declines, prompting brands to adopt精细化 collaboration strategies, such as KOC "fee + reduced commission" models and purchasing influencer creative content to drive GMV.

2. Product Development & Pricing Competition: Price increases (e.g., Clarins Double Serum) reflect consumer demand for transparent, stable pricing, pushing brands away from volume-for-discount strategies. Brands are developing own brands to avoid becoming appendages to streamer IPs—Li Jiaqi expanded into daily goods and co-branded products, while Xinba launched over 20 self-operated brands. Content-driven differentiation, through documentaries and founder interviews, builds narrative appeal.

3. Consumer Trends & User Behavior: Users are tired of hard-sell content, preferring deep reviews and independent price comparisons, as seen in Dong Yuhui's shift from food to appliances/beauty. Vertical KOCs in niches like jewelry and agriculture are rising, with professional endorsements boosting conversion. Platform algorithms reward in-depth content, with users responding positively to Li Jiaqi's educational segments.

4. Channel Strategy Insights: Incidents like Xinba fining Zhao Mengche ¥1 million for unauthorized discounts highlight the need for strict collaboration terms. Platforms like Douyin offer million-yuan ad incentives for high-potential brands, suggesting leveraging support for multi-channel expansion. Data indicates that while super streamers deliver short-term spikes, long-term health lies in self-streaming ecosystems.

The article decodes key insights for sellers on live-streaming policies, growth markets, risks, opportunities, and business models.

1. Policy Support & Opportunities: Taobao Live invested ¥3 billion to support influencers and store streams, offering new streamers 30 million traffic impressions; over 10,000 vertical professional streamers have joined. Douyin's shipping insurance waivers saved merchants ¥1 billion, with small-to-mid-sized influencers driving 80% of sales as the core growth engine. Kuaishou's "veteran-leads-newcomer" program provides cash rewards from zero-cost start to GMV targets. These policies fuel growth, e.g., store streams saw 41,000+ merchants achieve 500% YoY sales growth, with billion-yuan sellers up 900%.

2. Consumer Demand Shifts & Incident Response: Top streamer exits create opportunities—Taiyuan Laoge hit ¥2.5 billion per session, Dandan ¥5.5 billion, showing mid-tier influencer potential. Incidents like Xinba halting Zhao Mengche's stream and imposing fines highlight the need for contingency plans. Consumer demand shifts from lowest-price chasing to authentic KOC sharing, suggesting targeting verticals like agriculture for high loyalty conversion.

3. Risk Alerts & Learnings: High slot fees increase GMV爆雷 risks, weakening top streamers' bargaining power as brands turn cautious. Negative cases like Sanzhiyang's "Hong Kong Meicheng Mooncake" incident led to a pivot overseas/offline. Learn from top streamers: Li Jiaqi's tiered red packets, Dong Yuhui's extended直播时长. New collaboration models include KOC "fee + reduced commission" content purchases.

4. Growth Markets & Support Policies: Platforms are boosting store streams as a new engine; sellers can leverage algorithm rewards for valuable content. Opportunities lie in small-to-mid-sized influencers and professional streamers (e.g., lawyers, psychologists elevating knowledge services). Support policies like Douyin's traffic for influencer store streams and Taobao's category-specific traffic zones help avoid direct competition risks.

The article highlights product design demands, business opportunities, and digital e-commerce insights relevant to factories.

1. Product Design Demands: Consumer trends favor vertical, professional content (e.g., jewelry, agriculture), requiring high-authority products—factories can tailor supply chains accordingly. Brand price increases (e.g., Clarins reducing gifts) suggest optimizing production to cut costs. Streamer-owned brands like Li Jiaqi's "Meiwan Youxuan" and Xinba's beauty/daily goods lines create demand for private-label design.

2. Business Opportunity挖掘: The rise of small-to-mid-sized influencers and store streams (41,000+ merchants with 500% YoY growth) offers collaboration chances for vertical category supplies. Douyin data showing 80% sales from small-to-mid influencers highlights opportunities in niches like appliances/beauty. Taiyuan Laoge's Ferrari giveaway success suggests exploring event marketing partnerships for exposure.

3. Digital & E-commerce Insights: Platforms are advancing digitalization—Taobao's AI resource matching, Douyin's ¥1 billion savings from shipping insurance waivers—advising factories to adopt tools for logistics optimization. Store streams' high user retention and repurchase recommend supporting brands' self-streaming channels. Data on consumer preference for transparent pricing and professional reviews underscores the need for product trustworthiness to drive digital transformation.

4. Insights & Risk Mitigation: Brands are reducing streamer reliance to avoid profit erosion; factories can learn from Luo Yonghao's offline same-price strategy for multi-channel development. Risks like high slot fees leading to cautious collaborations suggest focusing on vertical influencer models to reduce uncertainty. Platform support policies (e.g., Kuaishou's cash rewards) offer growth avenues.

The article analyzes industry trends, tech applications, client pain points, and solutions for service providers.

1. Industry Trends: Live-streaming ecosystems are diversifying, with super streamers transitioning to small-to-mid influencers—Douyin's small-to-mid tier drove 80% of sales. Content professionalism is becoming a new moat, as seen with experts like Lang Yongchun and psychologists elevating knowledge-based commerce. Store streams are growing显著, with 41,000+ merchants achieving 500% YoY sales growth.

2. New Tech & Client Pain Points: Platforms use AI tools like Taobao's smart resource matching and algorithms rewarding deep content. Client pain points include brands' caution toward top streamers due to high slot fee GMV risks, as noted by Anran's观点 on frequent爆雷. Consumers' fatigue with hard-sell content demands authentic sharing to build trust.

3. Solutions & Service Opportunities: Service providers can offer content upgrades—e.g., Dong Yuhui's cultural栏目 "Lan Zhi Chun Xu," Li Jiaqi's educational outputs—to build narrative-driven GMV. For pain points, new models like KOC "fee + reduced commission" content purchases help brands source creative assets. Platform policies (Douyin's ad incentives, Kuaishou's veteran-leads-newcomer) enable data-driven services for client growth.

4. Applications & Insights: Cases like Taiyuan Laoge's event suggest developing event marketing tools. Trend data on vertical influencers (e.g., jewelry, agriculture) advises focusing on细分领域 for expert-endorsement solutions. Platform ecosystem emphasis on diversification启示 helping clients optimize risk mitigation strategies.

The article outlines business demands on platforms, latest platform actions, merchant recruitment/operations, and risk mitigation for marketplace operators.

1. Business Demands & Platform Responses: Brands need platform support for store streams and small-to-mid influencers; Taobao responded with ¥3 billion in resources. Platforms like Douyin reduced operational costs via ¥1 billion in shipping insurance waivers. Latest actions include algorithm rewards for valuable content (e.g., deep videos) to counter top streamer dependency. Data如 Kuaishou's top-5 pre-11.11 influencers, including Chu Ruixue, reflects platform strategy execution.

2. Merchant Recruitment & Operations: Recruitment strategies like Taobao onboarding 10,000+ vertical professional streamers with 30 million traffic impressions;精细化 operations include Li Jiaqi's tiered red packets for fan segmentation, Douyin's million-yuan ad incentives for high-potential brands. Kuaishou's "veteran-leads-newcomer" mechanism expands the streamer ecosystem, suggesting enhancing cash rewards and community integration.

3. Risk Mitigation & Trend Management: Platforms promote store/group streams to分散 risks from single-point failures, as seen in Sanzhiyang's post-incident ecosystem recovery. Risks from super streamers like Xuan's GMV decline advise measures like Taobao's category-specific traffic zones to avoid direct competition. Management trends are shown by small-to-mid influencers driving 80% of sales, indicating healthy ecosystem building.

4. Execution & Data Feedback: Platform actions are effective—Douyin's 11.11 phase data shows small-to-mid influencers and store streams leading growth. Business demands require platforms like Kuaishou to support veteran-led newcomer incentives for lower acquisition costs. Insights from Anran's观点 emphasize continuously optimizing content professionalism as a new moat for risk resilience.

The article reveals new industry dynamics, emerging issues, policy implications, and business models for researchers.

1. New Dynamics & Issues: The live-streaming shift includes top streamer exits (e.g., Xinba's departure, Dong Yuhui's rise with ¥1.8 billion sales) and platform support for small-to-mid influencers (80% of Douyin sales) and store streams (500% growth). Emerging issues involve filling the void left by super streamer value dilution, as seen in Sanzhiyang's offline pivot, and risks like high slot fees causing brand caution.

2. Policy Implications & Business Models: Platform policies like Taobao's ¥3 billion support启发 regulatory pushes for smart resource-matching systems. Business model innovations include Li Jiaqi's own brand "Meiwan Youxuan" and Luo Yonghao's offline same-price strategy, showcasing multi-channel approaches. Cases like Taiyuan Laoge's Ferrari giveaway reveal event marketing efficacy. KOC collaborations shifting to "fee + reduced commission" models indicate paradigm changes.

3. Research Data & Case Studies: Data对比 Dong Yuhui's ¥1.8 billion October sales versus Xuan's ¥7 billion (pre-11.11) and Xinba's ¥6.4 billion single-session record. Case studies from "Yu Hui Tong Xing," Xuan, and "Jiao Ge Peng You" offer转型 examples. Anran's观点 notes influencer efficacy decline due to GMV爆雷. Research启示 highlight content professionalism (e.g., Lang Yongchun's endorsements) reshaping consumer decision logic.

4. Overall Industry启示: The article stresses that ecosystem health is no longer about creating more Li Jiaqis. Policy启示 from platform waivers and support data warrant long-term impact analysis. Business models like vertical influencers' "small-but-specialized" high conversion suggest studying细分领域 resilience building.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

直播带货,不再需要超级主播?

文丨姜琪      编辑丨董金鹏

【亿邦原创】在杭州,丽晶国际见证直播从天堂跌落地狱。30万平方米单体建筑,鼎盛时活跃着两万多主播和打工人,如今门庭冷落,多个房源“急租降价”,租金近乎腰斩。

这并非个案,今年头部主播也都集体从大众视野中“消失了”。比如,辛巴因身体原因退网,辛选集团撤回广州;曾经的“抖音一哥”小杨哥,2024年停业整顿以来,继续“隐身”;罗永浩淡出直播界,投身长视频播客。

主播大撤退,背后是直播电商迎来艰难转型。当平台从“扶持达人”转向“扶持品牌”,品牌从“依赖达人”转向“自营直播”,超级主播的中间价值正在被不断稀释。当平台不再血拼低价,当流量不再漫灌,头部主播是否还有筹码?以及是否还被需要?

01

头部主播还能带货吗?

四年前,李佳琦、薇娅、雪梨和辛巴的单日GMV曾占全网30%,超头主播一晚上的战绩,甚至超过许多零售企业一年的营收。

如今,头部主播不再公布带货数据,显然已难现当年辉煌。据媒体报道,某头部直播间交易额还在增长,利润却大幅下滑。这几乎是行业普遍的处境。

2024年,小杨哥和董宇辉还在争夺“抖音一哥”。“香港美诚月饼”事件爆发后,停播、封禁、整改,三只羊一夜跌入谷底。如今,三只羊转向出海与线下,寻求二次生长。

董宇辉成了名副其实的一哥。根据第三方数据,10月9日-31日,与辉同行直播间累计销售超18亿元;在前期,董宇辉坐镇“与辉同行”连播三天,销售额突破3亿元,品类从食品、图书转向家电、美妆等。

头部主播集体撤退,董宇辉却更卖力了。双11开播,董宇辉直播三天时长均比预告多出2-3个小时。而去年的关键大促周,他仅直播4小时,甚至主动错开两个专场。

疯狂小杨哥、东北雨姐等顶流逐步淡出,抖音头部主播经历重大洗牌。根据第三方数据,截至11月12日8点整,抖音直播带货达人榜前五名分别为与辉同行、新疆和田玉老郑、贾乃亮、Apple产品抖音官方自营店和杨子,广东夫妇、小北珠宝掉出前五。

另一超头李佳琦也在增长。10月20日晚上,天猫双11开卖仅1小时,李佳琦直播间美妆、母婴、时尚、食品等细分品类增速显著,最高涨幅近80%。

今年,“快手一哥”辛巴宣布退网,初瑞雪接掌辛选集团。10月19日,主播赵梦澈在推销化妆品套盒时,擅自大幅降价并赠送超量正装赠品,单链接售出17万套,导致公司损失近1000万元。辛巴现场连线直接叫停直播,并处罚赵梦澈及运营团队各100万元。这场突如其来的罚款大戏,迅速爬上微博热搜榜。

无论是剧本还是事故,离开辛巴后的辛选团队,今年双11前三场直播一共卖了70亿元。而2024年双11,辛巴一场直播卖出64亿元。可见,辛选的影响力依旧庞大,却终究难以复刻辛巴时代的神话。

根据第三方数据,11月11日当天快手带货达人榜前五名依次为蛋蛋、太原老葛、初瑞雪、安氏集团珠宝院艾米诺与陈先生,时大漂亮和赵梦澈未能挤进前五。值得一提的是,蛋蛋单飞后的首份成绩单,总成交额55亿元。

热度电商负责人安然告诉亿邦动力,今年以来头部达人效应式微,更多是因为品牌商家感受到了高昂坑位费带来的GMV爆雷频繁,让品牌愈发谨慎。品牌寻求主播合作,正在从“唯GMV论”转向更精细和可持续的运营。

02

拿不到全网最低价

超头时代的狂欢,驱动力是流量漫灌及主播的议价能力,以全网最低价拉动消费。早年流量便宜,商家大力投入还能出现奇迹,但现在这套逻辑正在失效。

今年双11期间,平台下场发优惠券,刺激用户下单囤货,削弱了超头主播的议价能力。一些品牌,也逐渐认识到没有利润的增长是一场幻影,于是不再以价换量,反而有涨价趋势。

比如,娇韵诗双萃精华,去年券后1191.03元,今年券后1251元,赠品还少了;某湿厕纸品牌,80抽8包,去年双11卖99.64元,今年卖130.91元。

市场开始走向分化,平台不再将流量无条件倾灌给头部主播直播间,而是系统地导向了更具可持续性的店播、货架商城等场域。一家美妆品牌负责人说,超头主播单场爆发力强,但去掉坑位费、佣金和各种优惠,利润率所剩无几;而搭建自播虽然起步慢,但有用户沉淀,复购率更高,长期来看更健康。

与此同时,内容本身也在升级,用户逐渐对纯粹叫卖式的短视频感到厌倦,更具深度和叙事性的长视频内容开始崭露头角,平台的算法也随之开始奖励那些能提供真正内容价值的创作者。一部分头部品牌通过品牌纪录片、创始人访谈、用户故事等新的内容形式,直接与消费者沟通,构建属于自己的品牌叙事场。(参考阅读《双11失速,“慢下来”的品牌却迎来翻倍增长》)

今年,头部主播也都转向精耕细作。比如,李佳琦在开播前通过《所有女生的OFFER》预热综艺、“小样节”试用和连续7天的“小课堂”知识输出,大促期间直播间还推出分层红包体系,新粉与老粉差异化运营,规则设计越来越精细化。
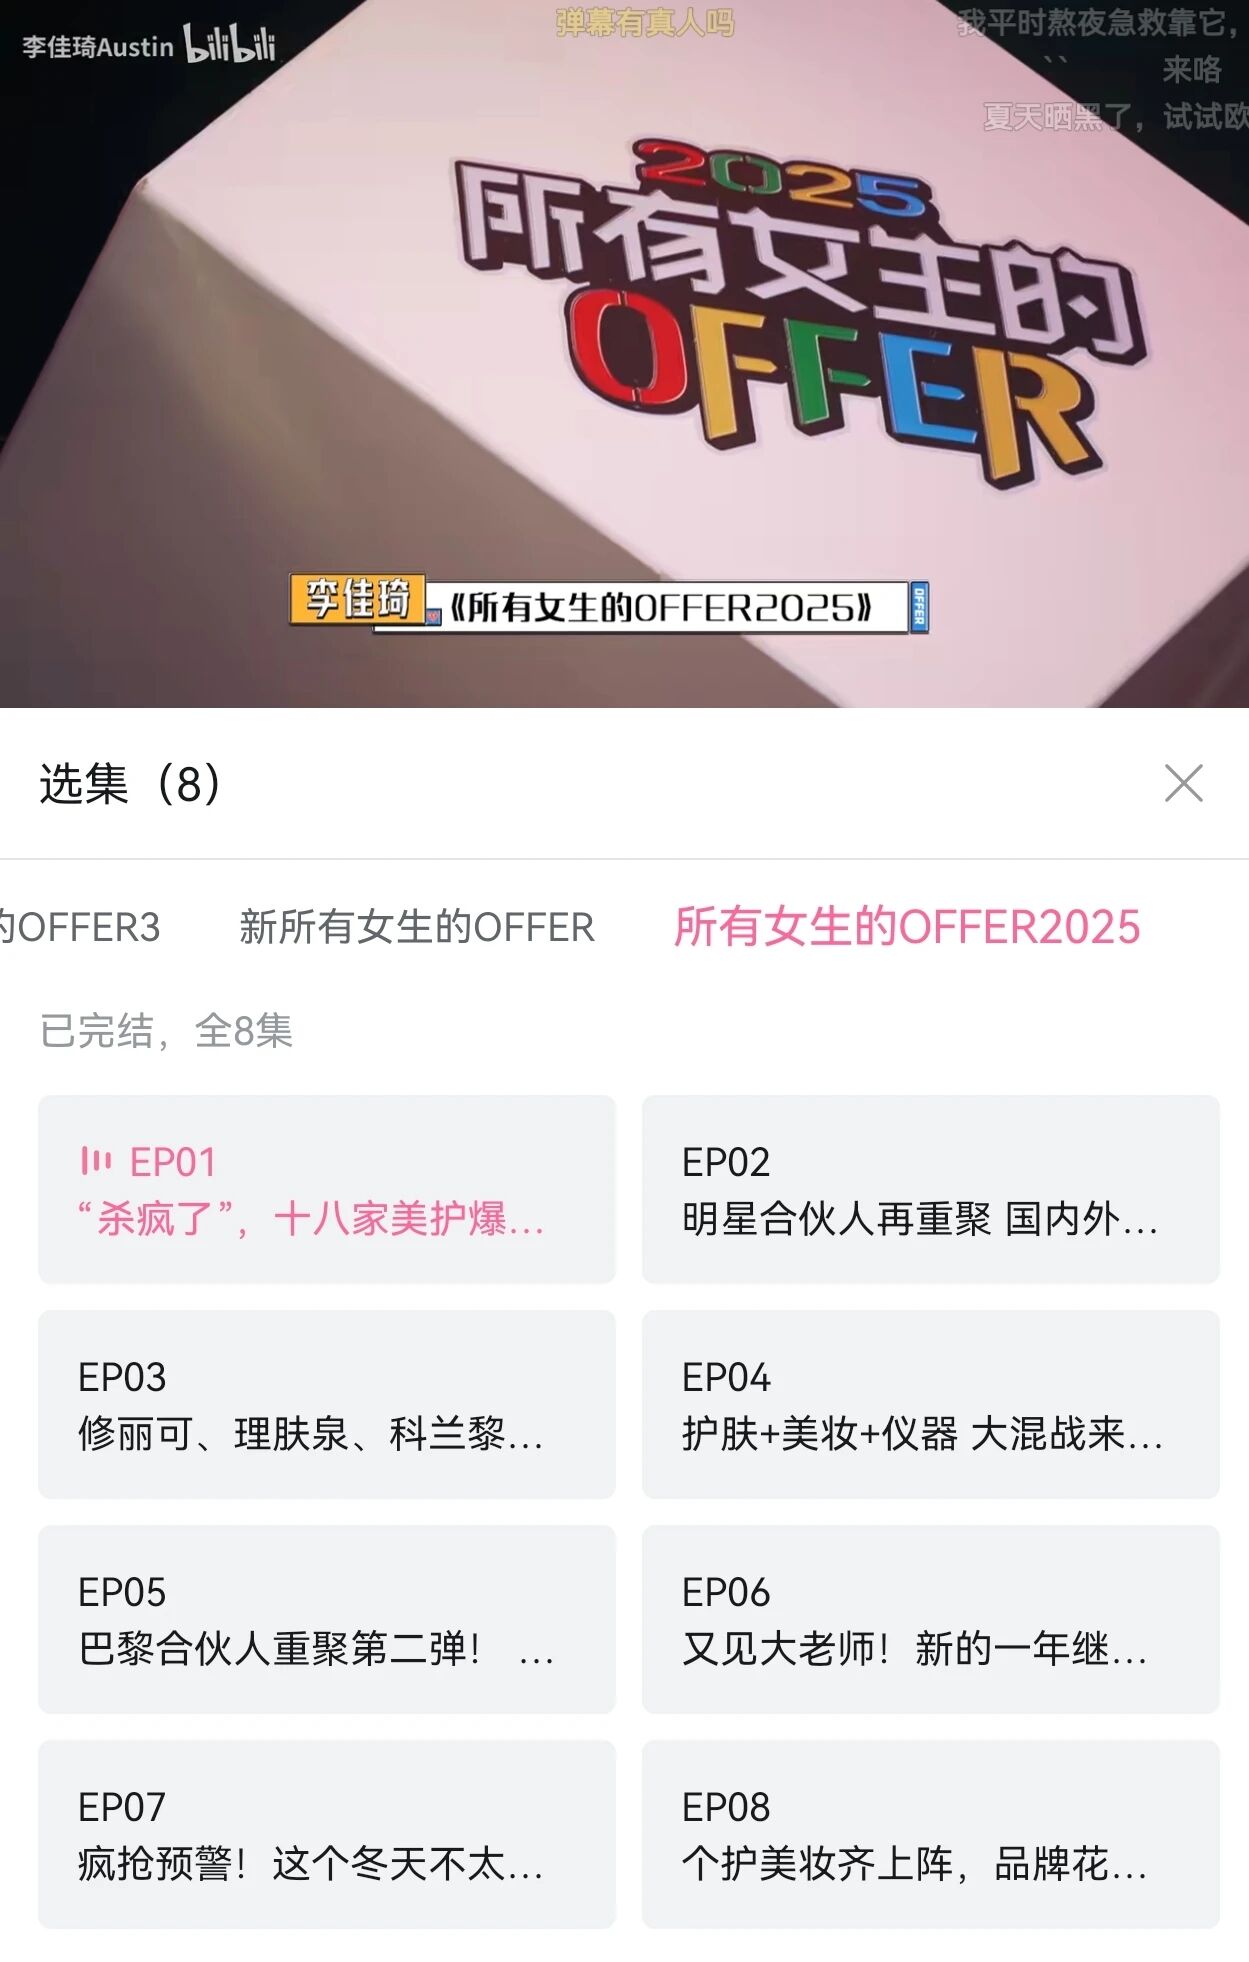
图:B站《所有女生的offer2025》

与辉同行旗下新账号“兰知春序”还推出《主创请开麦》《游知万物》等文化栏目,邀请贾樟柯、余华等文化人物对谈,通过深耕内容带动大促消费。就连过去待在直播间带货的罗永浩老师,今年也做起了深度视频播客。
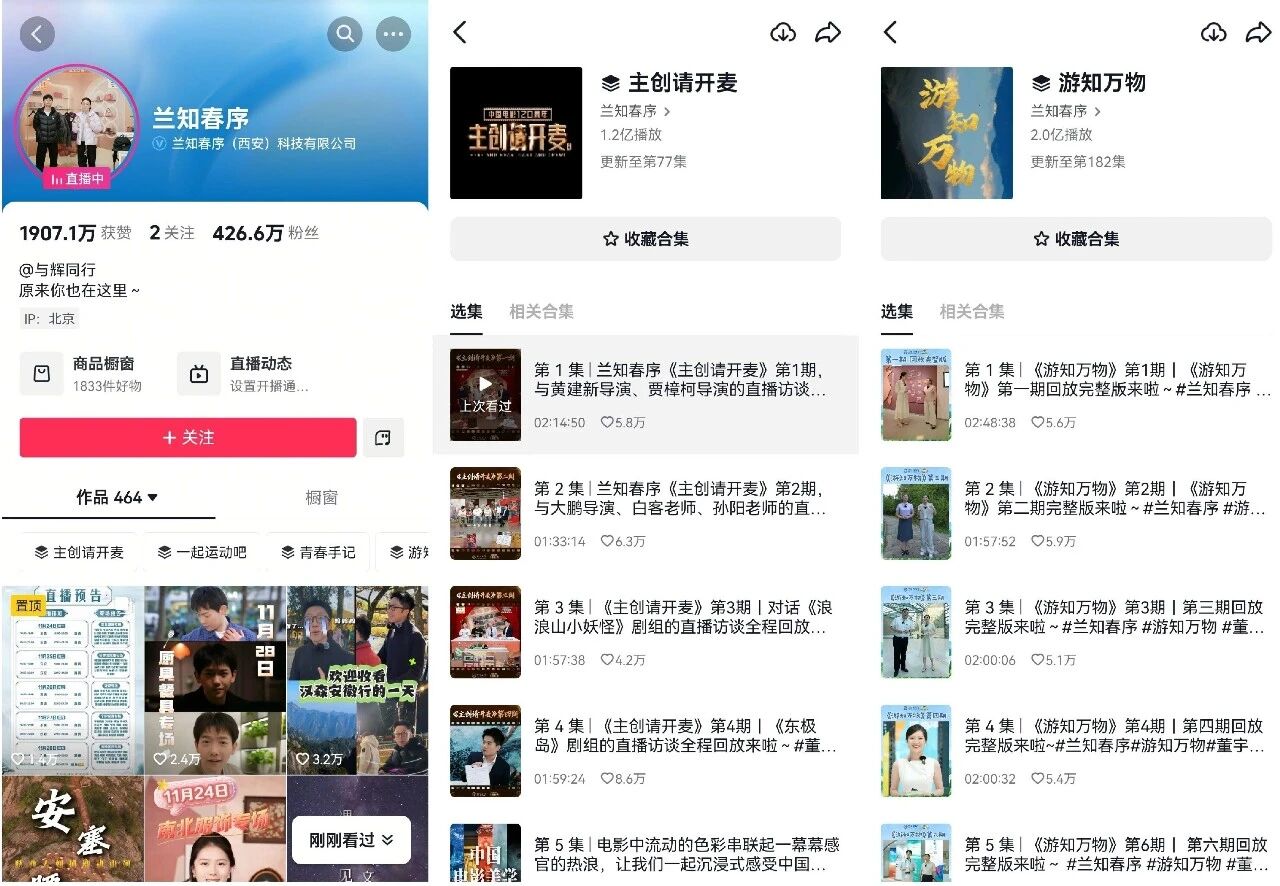
图:抖音“兰知春序”账号

消费者不再轻易被“全网最低价”的口号所绑架,转而寻求更稳定、透明的价格体系,以及更值得信赖的产品。许多人转向更多垂直领域KOC的真诚分享、达人的深度测评,以及通过搜索比价后做出独立判断。这种决策路径的延长与分散,使得超级主播作为单一决策节点的吸引力大幅下降。

维持全网最低价越来越难,头部主播都转向了自有品牌。比如,李佳琦依托“美腕优选”与“奈娃家族”IP切入日用品与联名商品领域;辛巴布局“辛有志严选”自营品牌规划,目前已推出超20个自营品牌,覆盖美妆、日用品、食品、服装等多个品类。

甚至曾扬言“不可能开线下店”的罗永浩,其交个朋友旗下自有品牌“重新加载”首店近期也落地北京门头沟。该品牌主打性价比男装品类,承诺线上线下同款同价,并且还可以在直播间下单抢购,到门店试穿自提。除男装外,交个朋友自有品牌还覆盖家居、配饰等多个品类。

品牌们也意识到,依赖超头主播的“流量瘾”不仅侵蚀利润,更让自身沦为主播个人IP的附庸,甚至当头部主播利用流量优势孵化自有品牌时,双方还将成为直接竞品。

03

一批“小而专”的达人崛起

11月1日,太原老葛开启了“扛旗双11”的直播,为吸引消费者下单,当晚直播间免费送法拉利和2000万现金,也是赚足了眼球。最终在其首场直播销售额突破25亿元,成为快手平台当日热卖总榜第一名。

太原老葛称,公司本来定20个亿,但一场直播超额完成了整个双11任务。“我在一步步成长,别人在一步步衰退。”辛巴退网,太原老葛撑起了快手的一片天。

当超级主播成为流量与风险的双刃剑,平台开始通过推动店播团播等新形式、扶持中腰部达人等策略,将过去集中于个人的影响力,分散至组织化、矩阵化的生态中。

今年双11,各平台的扶持策略异常默契。淘宝直播投入30亿资源,重点扶持达人生态与店播体系,新主播最高可获得3000万全域流量支持。此外,淘宝还引入超万位垂类专业主播,通过AI系统实现资源的智能匹配,并在特定品类设立流量专区,与其在全品类战场与超头主播正面竞争,不如在细分领域建立比较优势,帮助品牌做大增长。

抖音电商通过运费险减免等政策,预计将为商家节省超过10亿元运营成本。在达人扶持方面,平台为头部主播、垂类达人和红人店播提供流量支持,并对高潜力品牌给予百万级广告激励。

这些政策倾斜已初见成效。抖音数据显示,在双11第一阶段(10月9日-19日),粉丝量低于100万的中小达人贡献了超过80%的带货销售额,成为推动增长的核心力量。与此同时,超过4.1万商家通过店播实现销售额同比增长500%,其中破亿商家数量激增900%,可以看出,店播模式正在成为品牌增长的新引擎。

快手则通过“老带新”计划扩充生态。老达人邀请新达人入驻可获得现金奖励,这种机制既可以降低获客成本,又保证了新主播与社区文化的兼容性。在新达人侧,从0元带货启动到GMV达标的现金奖励,构成一套完整的成长方案。

由此可以看出,各大电商平台不再追求单点爆破,而是开始构建多点开花的生态。安然透露,基于达人分销生态,当下趋势火热的KOC板块也发生了变化——合作从过去的纯佣模式转变为“稿费+降佣投”模式,即品牌商家采买达人的创意素材,跑出更多爆款视频素材模板以内容撬动GMV。

当流量红利见顶,内容专业度成了新的护城河,一批依靠专业内容突围的主播达人正在崛起。如央视知名主持人郎永淳、李思思等凭借专业信誉背书,进军直播带货;律师、心理咨询师等各领域专业人士,将商品讲解升维为知识服务,重塑着消费决策的逻辑。

此外,珠宝、三农等类目涌现出一批“小而专”的达人,他们虽无千万粉丝,但转化率与客忠诚度极高。这类达人无需嘶吼式推销,其权威背书和专业知识本身就是最好的转化工具。

当流量从一条汹涌的主干道,被疏导成一张纵横交错的河网,系统自然就拥有了对抗风险、自我修复的韧性。一个平台是否健康的标准,不再是出现了多少个李佳琦,而是失去一个李佳琦时,大盘会不会震荡。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

2024年直播电商行业有哪些主要变化?

2024年直播电商行业出现重大转型:头部主播如辛巴、小杨哥集体淡出,平台政策从扶持达人转向扶持品牌和店播。抖音双11期间中小达人贡献超80%销售额,品牌自播成为增长新引擎。

品牌商家如何应对超级主播时代的变化?

品牌从依赖达人转向自营直播,通过店播沉淀用户提升复购率。同时采用品牌纪录片、创始人访谈等内容形式直接沟通消费者,并转向与垂直领域KOC合作,采用“稿费+降佣投”新模式。

电商平台在2024年双11推出了哪些扶持政策?

淘宝直播投入30亿资源扶持达人生态与店播体系;抖音通过运费险减免为商家节省超10亿元成本;快手推行“老带新”计划,新主播可获得从0元带货启动到GMV达标的现金奖励。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

云砺:打造“AI原生”业务流|2025千峰访谈

将AI深度植入“从销售到回款、从采购到付款”的全业务流程,通过智能客服、SaaS架构优化等实践,实现了客服成本降低50%的显著成效。

产业互联网 AI

2025-11-26 17:45:34