



• 亿邦公众号
    • APP下载

2025 中东区域国别可进入性报告

作者:霞光智库 文章来源:霞光智库

2025-11-03 14:17

作者:霞光智库 文章来源:霞光智库

2025-11-03 14:17

邦小白快读

EN
全文速览

中东正经历经济转型期,提供了投资机会和风险警示。

1.经济增长动力转向非油产业,如旅游、金融和ICT领域,基础设施投资加速。

2.各国战略如沙特的Vision 2030和阿联酋的Centennial 2071推动本地化和数字化改革,营商环境优化带来机会。

3.地缘风险如加沙-以色列冲突和高通胀影响稳定,需关注国别差异如埃及的脆弱复苏。

4.实操机会包括参与非油产业投资,通过本地化合作如PPP机制降低风险。

中东消费市场快速变化,品牌需适应新趋势和渠道需求。

1.消费趋势受年轻人口红利和高互联网渗透率推动,带来消费扩张和营销效率提升。

2.品牌营销需关注数字化影响,如数据透明度和网络安全合规。

3.品牌渠道建设可依托自由区政策(如阿联酋)和本地化布局,通过合资方式进入市场。

4.产品研发应结合绿色化转型(如清洁能源)和本地需求,例如汽车产业电动化和AI应用。

中东政策变化带来增长机会和风险,卖家需制定应对策略。

1.政策解读显示各国如沙特优化外资审批,提供PPP合作机制和投资保护,鼓励合资项目以创造就业。

2.增长市场在非油产业如先进制造业和旅游,需求变化因人口结构导致供应多元化。

3.事件应对措施包括本地化标准遵守(如沙特的雇佣比例)和合规布局以规避地缘风险。

4.正面机会如扶持政策(主权基金支持),负面的通胀和外债风险需风险提示;最新商业模式如股权投资和本地孵化中心可学习。

中东制造业本地化政策提供生产机会和数字化启示。

1.产品生产需求集中在先进制造业,如汽车电动化和智能化,各国要求本地含量和知识转移。

2.商业机会在供应链安全强化,如埃及作为制造承接地,需应对就业承诺。

3.数字化启示来自AI发展和智慧城市项目,推动工厂自动化升级,如沙特的技术转移要求。

4.电商启示包括基础设施投资提升物流效率,从进口替代向本地创新演进,强化设计需求。

中东数字化浪潮带来行业趋势和解决方案机会。

1.行业发展趋势以AI、数字经济和智慧服务为核心,如沙特和阿联酋建立数据中心和云基础设施。

2.新技术如车联网和无人交通系统推动需求,客户痛点包括数据主权和网络安全合规要求。

3.解决方案需针对区域治理框架如“政策引导+资本投入”,通过国际合作提供数字升级服务。

4.行业新动向在政府数字化服务扩张,服务商可开发针对数据本地化解决方案,提高效率。

中东对平台需求增强,需管理运营和规避风险。

1.平台的需求如数据治理和数字服务缺口,各国政策支持如阿联酋的自由区允许100%外资控股。

2.最新做法包括招商政策(如沙特基础设施投资),通过主权基金背书吸引平台进入。

3.运营管理需强化合规,如本地化标准和宗教要求,平台通过政策友好区锁定稳定。

4.风险规避针对地缘冲突和高通胀,建议本地合作减少安全波动影响,如土耳其的枢纽定位。

中东经济转型展示产业动向和政策启示,为研究提供新视角。

1.产业新动向从石油依赖转向多元化、数字化和绿色化,如先进制造业和AI产业集聚带形成。

2.新问题包括人口红利vs负担(埃及高失业率)和财政结构分化,政策法规建议如合规框架强化本地化。

3.政策启示在国家战略驱动经济转型,推动中长期治理红利,如资本流动重构带来模式创新。

4.商业模式研究在主权基金合作和从贸易伙伴转向战略合作者,提供产业结构优化建议。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The Middle East is undergoing an economic transition, presenting both investment opportunities and risk warnings.

1. Economic growth is shifting towards non-oil sectors like tourism, finance, and ICT, with accelerated infrastructure investment.

2. National strategies such as Saudi Arabia's Vision 2030 and the UAE's Centennial 2071 are driving localization and digital reforms, improving the business environment and creating opportunities.

3. Geopolitical risks like the Gaza-Israel conflict and high inflation impact stability, requiring attention to country-specific differences such as Egypt's fragile recovery.

4. Practical opportunities include investing in non-oil industries and reducing risks through localization partnerships like PPP mechanisms.

The Middle East consumer market is rapidly evolving, requiring brands to adapt to new trends and channel demands.

1. Consumption trends are driven by a young demographic dividend and high internet penetration, leading to market expansion and improved marketing efficiency.

2. Brand marketing must focus on digital influences, such as data transparency and cybersecurity compliance.

3. Channel development can leverage free zone policies (e.g., UAE) and localization strategies, including joint ventures for market entry.

4. Product R&D should align with green transitions (e.g., clean energy) and local demands, such as automotive electrification and AI applications.

Policy changes in the Middle East offer growth opportunities and risks, requiring sellers to develop responsive strategies.

1. Policy analysis shows countries like Saudi Arabia are streamlining foreign investment approvals, offering PPP mechanisms and investment protection to encourage job-creating joint ventures.

2. Growth markets lie in non-oil sectors like advanced manufacturing and tourism, with demand shifts driving supply diversification due to demographic changes.

3. Response measures include adhering to localization standards (e.g., Saudi employment quotas) and compliance layouts to mitigate geopolitical risks.

4. Positive opportunities include supportive policies (e.g., sovereign fund backing), while negative risks like inflation and external debt require warnings; new business models such as equity investments and local incubators can be studied.

Localization policies in Middle Eastern manufacturing offer production opportunities and digital insights.

1. Production demand is concentrated in advanced manufacturing, such as automotive electrification and smart technologies, with countries requiring local content and knowledge transfer.

2. Business opportunities lie in strengthening supply chain security, with Egypt emerging as a manufacturing hub, though employment commitments must be met.

3. Digital insights from AI development and smart city projects are driving factory automation upgrades, exemplified by Saudi Arabia's technology transfer requirements.

4. E-commerce implications include infrastructure investments boosting logistics efficiency, evolving from import substitution to local innovation and enhancing design demands.

The digital wave in the Middle East brings industry trends and solution opportunities.

1. Industry trends center on AI, the digital economy, and smart services, with Saudi Arabia and the UAE building data centers and cloud infrastructure.

2. New technologies like connected vehicles and autonomous transport systems are driving demand, with client pain points including data sovereignty and cybersecurity compliance.

3. Solutions must address regional governance frameworks (e.g., "policy guidance + capital investment") and provide digital upgrade services through international cooperation.

4. New developments include expanding government digital services, enabling providers to develop data localization solutions for efficiency gains.

Growing demand for platforms in the Middle East requires adept operational management and risk mitigation.

1. Platform needs include data governance and digital service gaps, with supportive policies like UAE free zones allowing 100% foreign ownership.

2. Recent practices involve investment attraction policies (e.g., Saudi infrastructure investments) and sovereign fund backing to draw platforms into the market.

3. Operations must prioritize compliance with localization standards and religious requirements, leveraging policy-friendly zones for stability.

4. Risk mitigation focuses on geopolitical conflicts and high inflation, advising local partnerships to reduce security volatility, such as leveraging Turkey's hub status.

The Middle East's economic transition reveals industrial shifts and policy implications, offering new research perspectives.

1. Industrial trends are shifting from oil dependence to diversification, digitalization, and green transitions, with clusters forming in advanced manufacturing and AI.

2. Emerging issues include demographic dividends vs. burdens (e.g., Egypt's high unemployment) and fiscal structure divergence, with policy recommendations emphasizing localized compliance frameworks.

3. Policy implications highlight state-driven economic transformations fostering mid-to-long-term governance dividends, such as capital flow restructuring enabling model innovation.

4. Business model research focuses on sovereign fund collaborations and transitioning from trade partners to strategic allies, offering insights for industrial structure optimization.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

2025年,中东地区正处于新旧增长模式交汇的关键时期。全球能源转型、技术革命与地缘政治再平衡,使这一传统资源型经济区迎来深刻的结构性重塑。油价周期对财政和增长的约束正在减弱,由国家战略主导、主权基金驱动的“制度化转型”新格局逐渐形成。

与此同时,区域地缘风险仍在持续演化,政治稳定性差异、财政结构分化与人口年轻化并存,使中东成为全球经济版图中风险最高、潜力亦最大的地区之一。

在这一背景下,各国政府纷纷以长期发展愿景为引擎,推动经济“去石油化”和产业本地化:沙特的Vision 2030、阿联酋的Centennial 2071、卡塔尔的National Vision 2030、埃及的可持续发展战略……它们共同勾勒出中东经济向多元化、数字化与绿色化演进的清晰轨迹。在宏观转型与政策重构的背景下,出海中东的市场主体和企业行为将面临新的深层次变化。

中东各国正经历从“资源驱动”向“结构性改革驱动”的关键过渡期,能源价格波动与非油经济扩张并存,国家主权基金与政策主导的资本再配置成为核心特征。本报告系统分析中东地区在2025年的经济走势、政策取向与产业进入性格局,旨在帮助投资者把握区域转型的战略窗口。
报告以“宏观—国别—产业”三层逻辑展开,从趋势识别到路径设计,为企业进入中东市场提供系统化决策框架。
2025年,中东社会经济延续温和复苏态势。中东各国通过制度、财政与产业结构的系统调整,提升经济韧性和长期竞争力。经济增长动力来自非油产业扩张、基础设施投资加速及结构性改革落地。区域政治格局呈现“低烈度冲突长期化”特征,在不同程度上影响投资预期与能源供应链。社会层面,人口红利与基础设施投资将持续释放增长潜力。
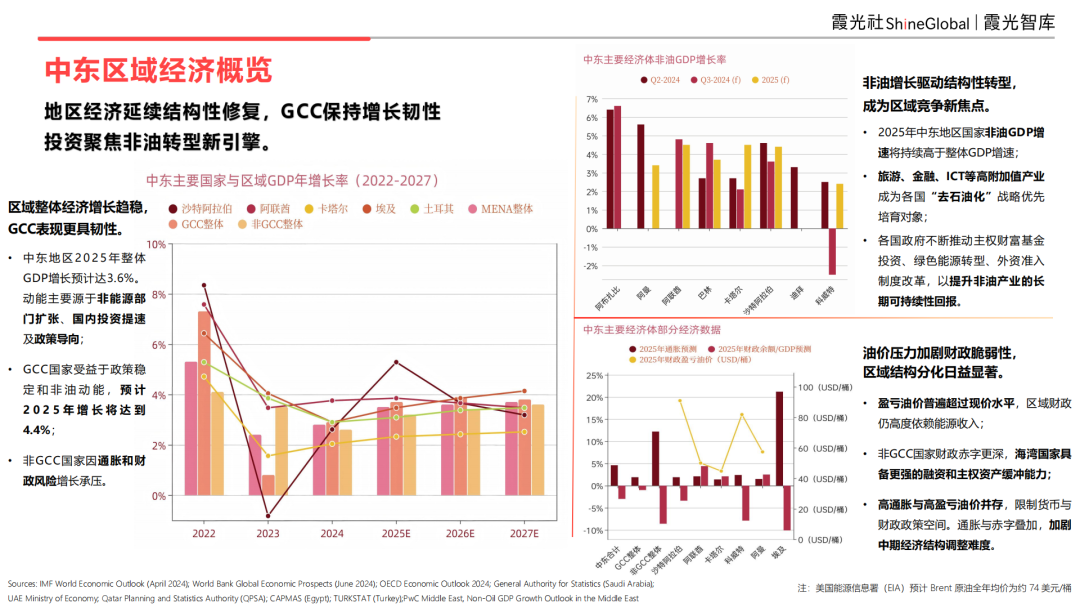
2025年中东经济整体呈现“韧性增长+结构转型”并行的格局。GCC国家依托财政稳健与政策连续性维持中高速增长,而非GCC国家受通胀与债务压力掣肘,经济表现分化明显。区域非油产业成为增长新引擎,旅游、金融、ICT等高附加值领域正在成为政策扶持重点。这一轮转型不仅在产业层面重塑经济结构,更在资本流动、就业结构和外资准入制度上形成了中长期的治理红利。然而,高盈亏油价与通胀叠加仍制约政策操作空间,对投资者而言,中东各国财政韧性与主权资产缓冲能力,将成为中东市场进入的重要评估维度。
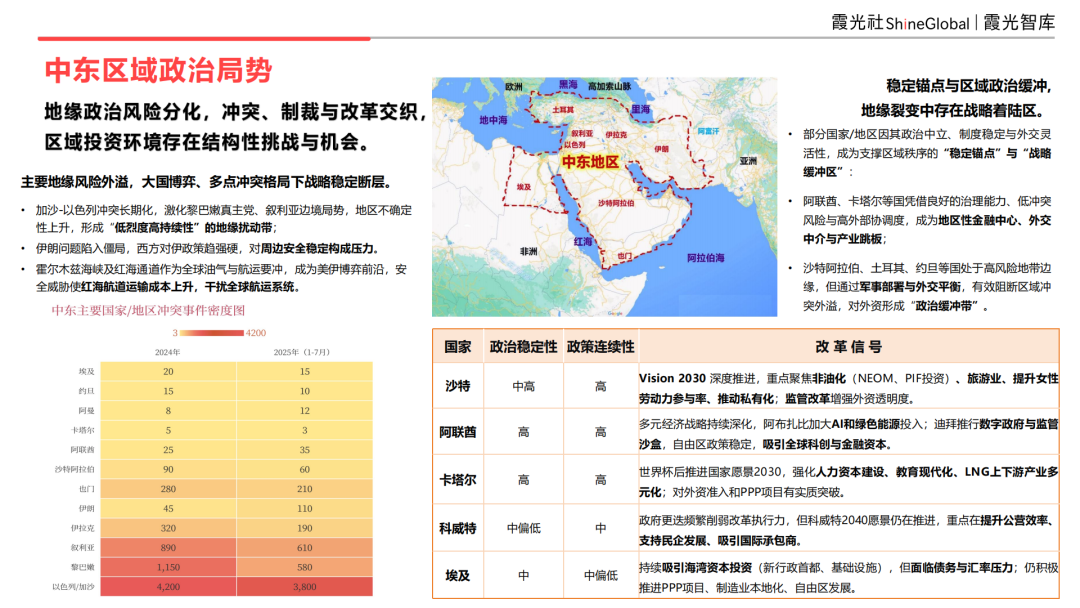
地区政治生态依然复杂,地缘紧张格局与战略稳定力量共存。以加沙—以色列冲突为代表的高烈度冲突持续,叠加美伊对抗与红海通道风险,使中东成为全球供应链安全的关键变量。部分国家凭借稳健的外交中立与高制度透明度,已成为区域“政治缓冲区”与“战略中介”。这些国家通过金融中介、产业平台和外交调解,强化了其在区域风险重构中的“秩序锚”地位。对于出海企业而言,应通过本地化合作与合规布局锁定稳定区位与政策安全。
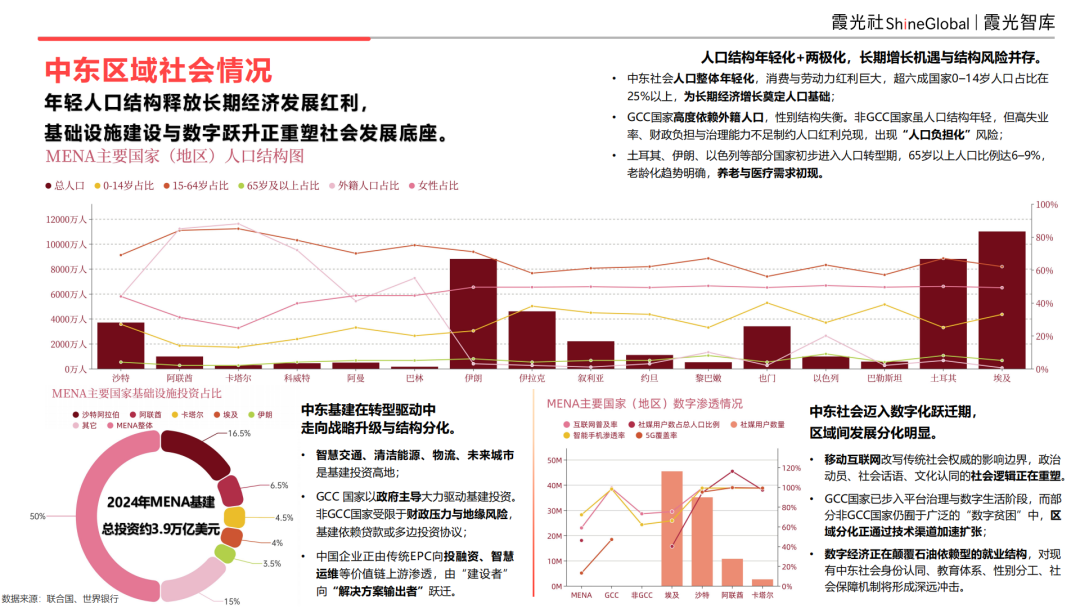
中东社会结构展现出显著的“两极化趋势”:一方面,年轻人口占比高带来潜在消费与劳动力红利;另一方面,非GCC国家高失业率和公共支出压力使“人口红利”可能转化为“人口负担”。数字化转型成为社会重塑的核心驱动力,GCC国家正在从“数字接入”迈向“数字治理”,逐渐形成数字经济主导的社会形态。中东社会结构变革进程将持续深刻影响区域教育体系、劳动市场与社会契约结构。而对于出海企业而言,数字渗透率的提升意味着更高的市场透明度与营销效率,同时也要求对网络安全、数据主权与文化敏感度保持高度合规意识。
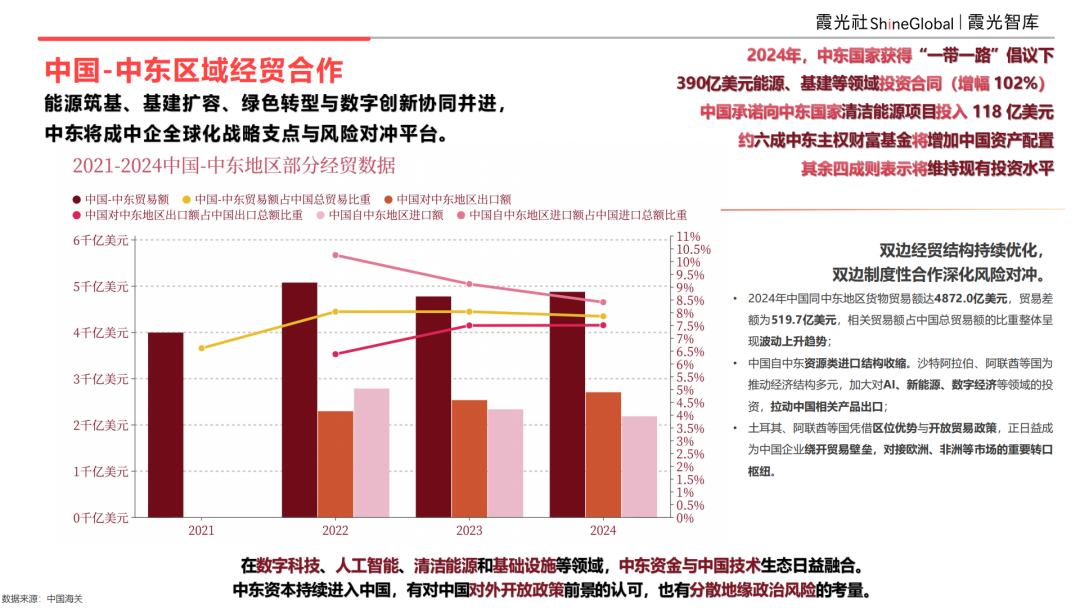
2024年中国与中东贸易额接近4900亿美元,呈现资源贸易额下降、高新产品贸易额上升的结构优化趋势。GCC国家通过主权基金与数字转型战略,逐步成为中国企业的投资与合作高地。双方经贸关系已阶段转向深度互联阶段。
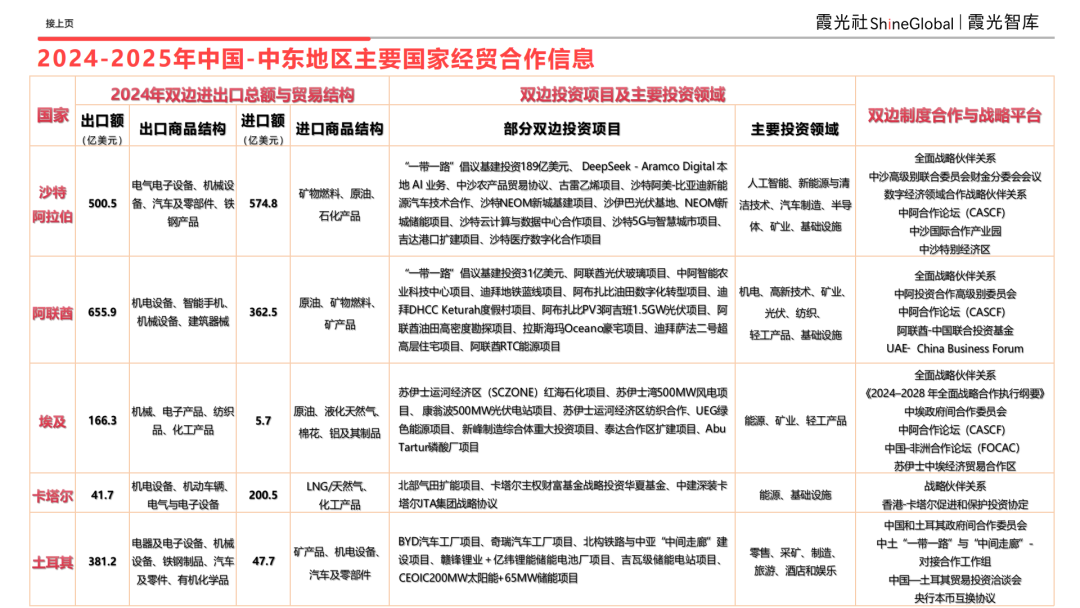
一方面,自由区政策、PPP合作机制与投资保护协定为中企出海提供制度保障;另一方面,中东国家对中国在清洁能源、AI、制造业等领域的产业经验需求显著上升。未来,中国企业应通过股权投资、项目共建与本地孵化中心等方式深化区域嵌入,实现从贸易伙伴向战略合作者的转变。
各国正通过顶层国家战略,引导经济摆脱对石油的单一依赖,向更加多元、开放、创新的社会经济体系转型。
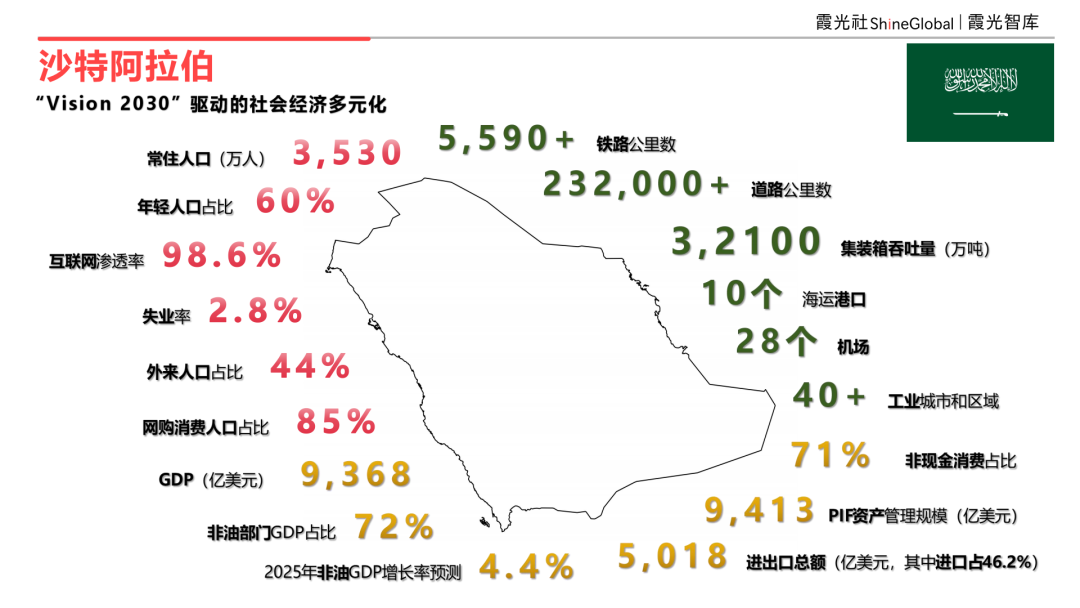
沙特正进入“改革兑现期”,政策重心从能源驱动向产业多元化转移,非油产业投资快速增长,制造业、数字经济和旅游业形成新动能,经济的可持续性显著增强。
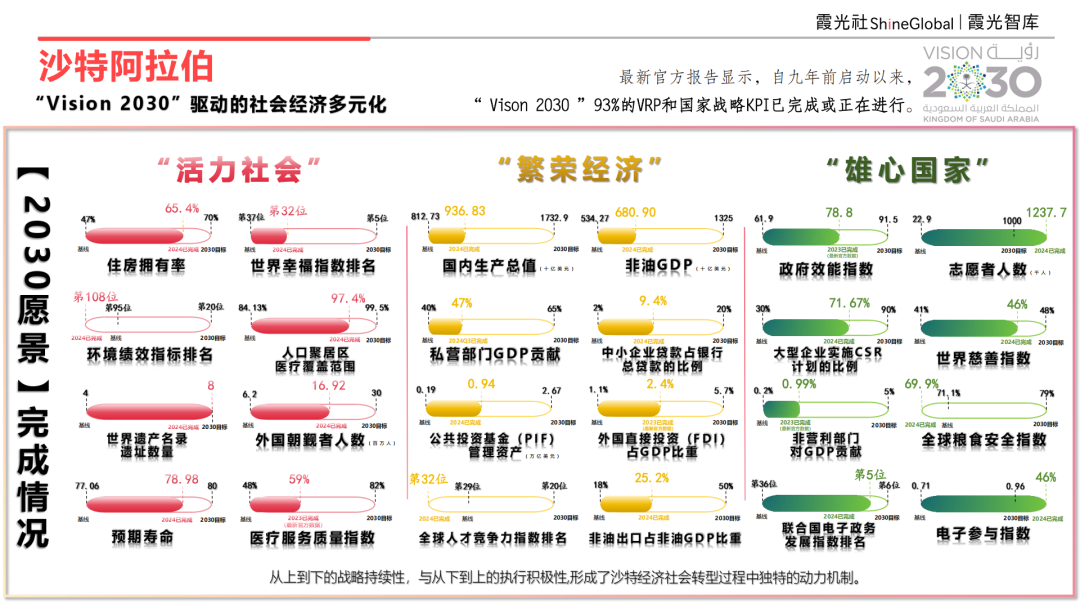
九年前启动的Vision 2030计划已完成或推进超过九成核心指标,标志着国家治理体系和经济结构的系统升级。尤其在女性就业、外资吸引等方面成效显著,极大增强了市场对其改革承诺的信心。
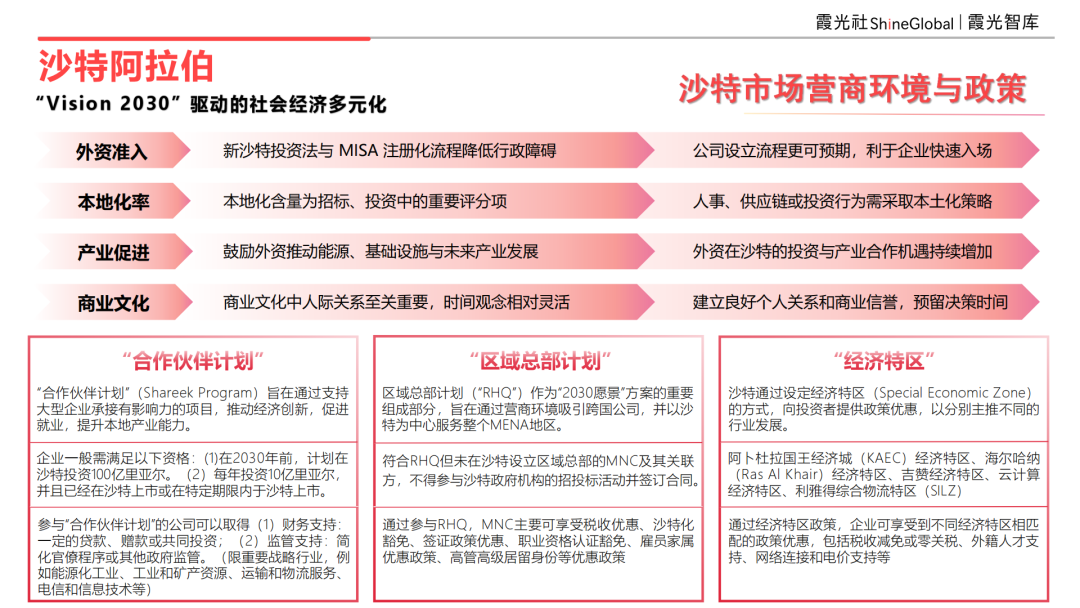
沙特持续优化营商环境,使公司设立、外资审批和税务管理更趋透明化与国际化。基础设施、能源、制造、数字技术等行业均为重点开放领域。沙特政府鼓励以合资、PPP等形式推动技术转移与就业创造,外资项目享有政策激励,但必须遵守严格的本地化标准与宗教合规要求。
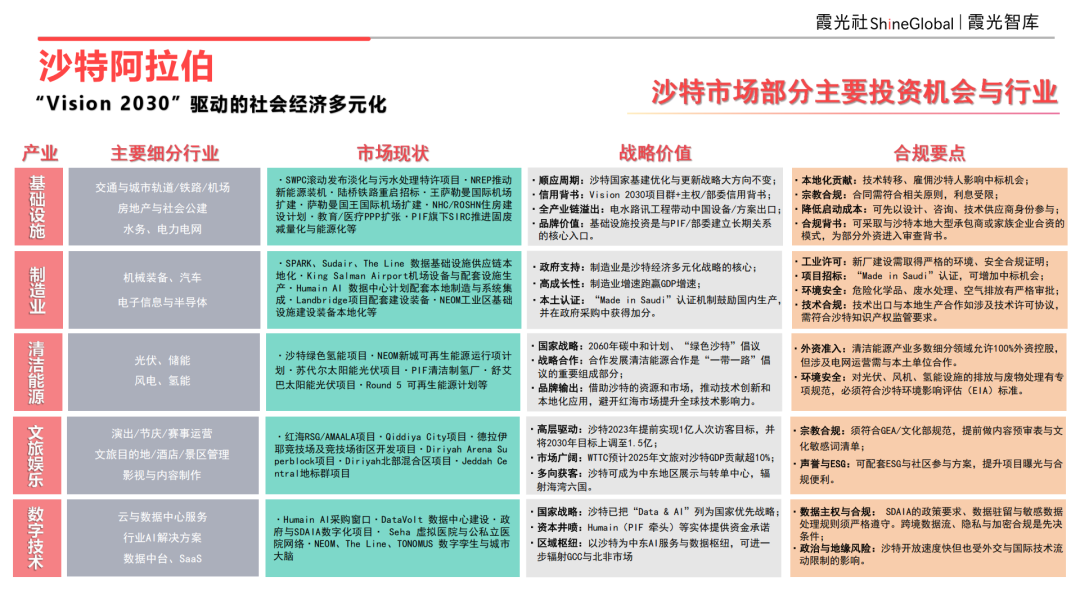
沙特国家基建战略维持高强度投入,涵盖交通、能源、水务与城市更新等板块。大型项目以主权基金和部委信用作背书,形成稳定的投资窗口。基础设施投资项目评审更重视技术本地化与社会贡献。中资企业在进入过程中需重点关注认证、雇佣比例、环保许可和知识产权合规,技术转移、就业承诺和ESG方案是获取政府订单和市场信任的关键。
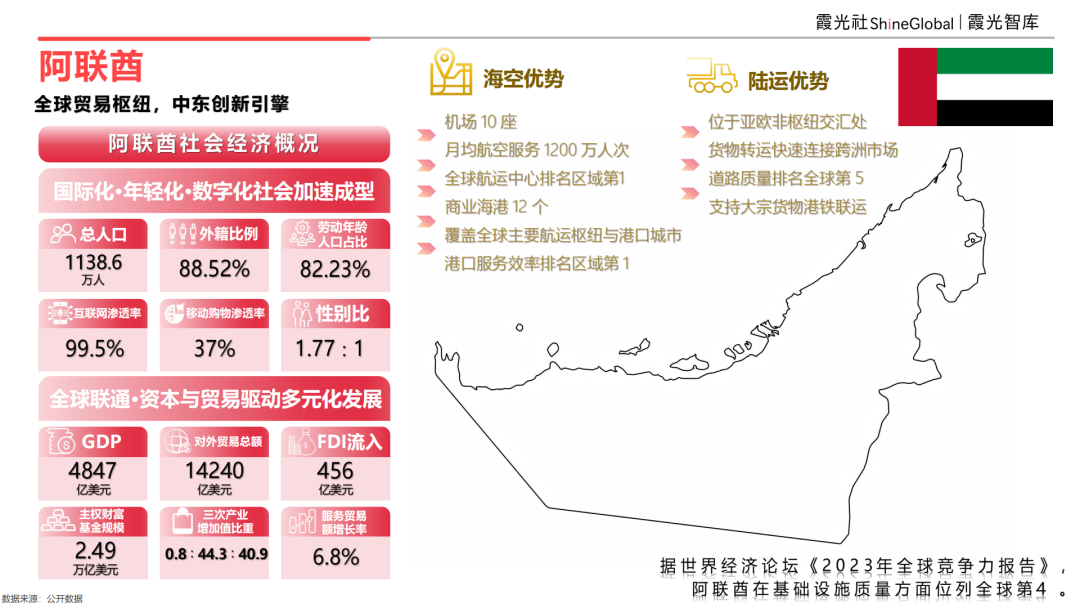
阿联酋以制度透明度、资本流动自由和全球化营商环境,保持中东最具竞争力的经济体地位。阿布扎比和迪拜的双核心模式形成政策互补,一方面强化AI与绿色能源投资,另一方面通过自由区与数字政府吸引跨国创新企业。人口年轻化、互联网渗透率高、外籍劳动力结构多元,为消费与创新市场提供持续动能。
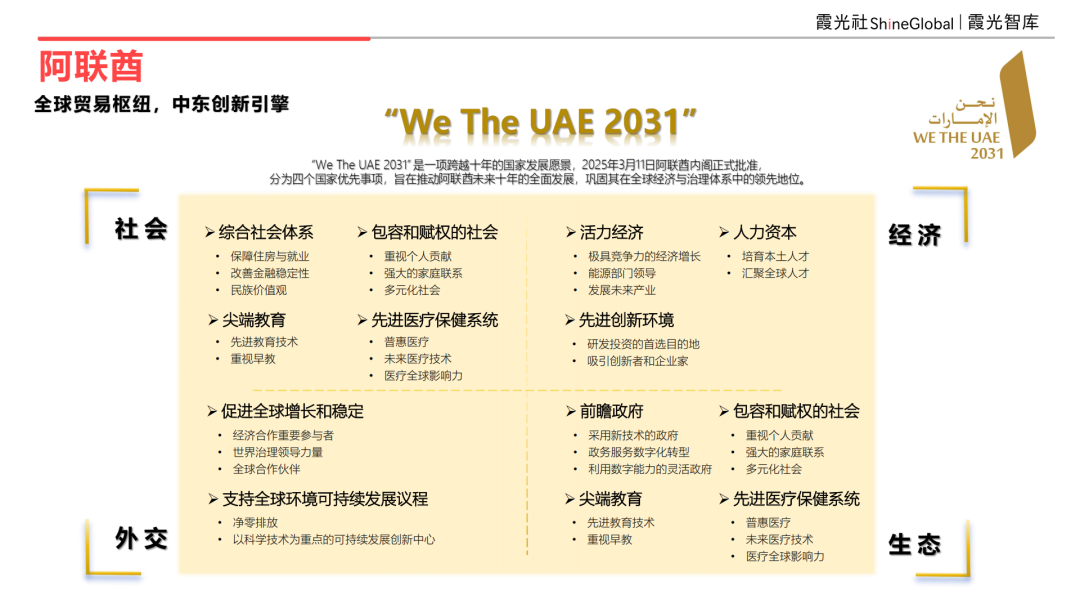
“We The UAE 2031”愿景展现了阿联酋谋求“全面领先”的雄心,不仅限于经济,更涵盖了社会包容、前瞻政府、全球外交和绿色可持续发展,旨在巩固其全球领导者而不仅是区域领导者的地位。政策体系强调“全球连接+人才开放”,政府运用前瞻性治理推动教育、医疗、社会保障数字化升级。
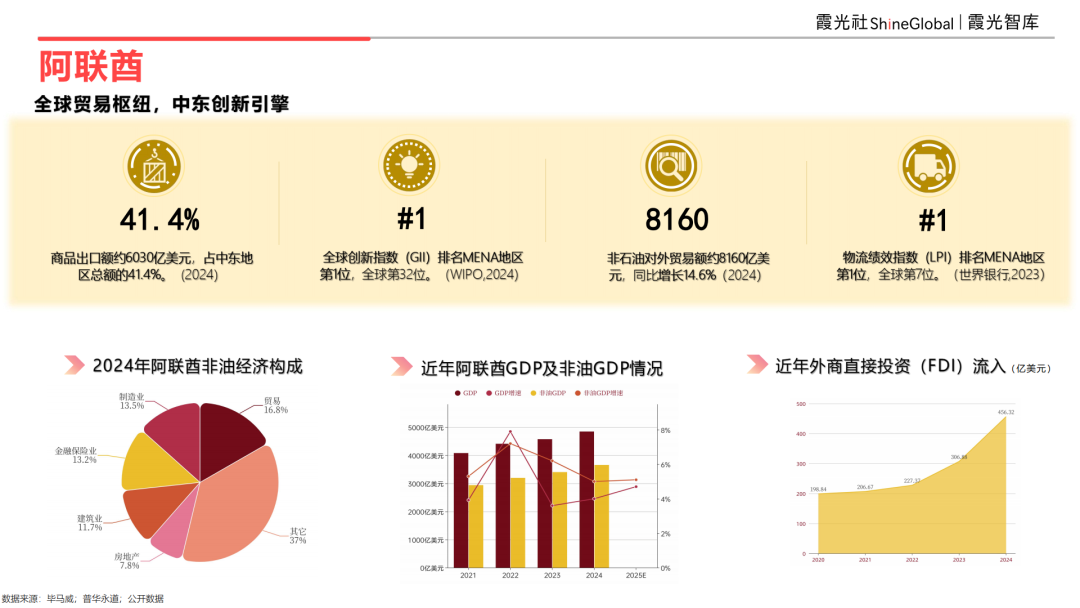
阿联酋在全球创新指数、物流绩效指数等方面的领先地位,以及庞大的非石油贸易额,实证了其经济多元化战略的成功。综合来看,阿联酋已形成兼具政策友好度与法治稳定性的外资生态系统。
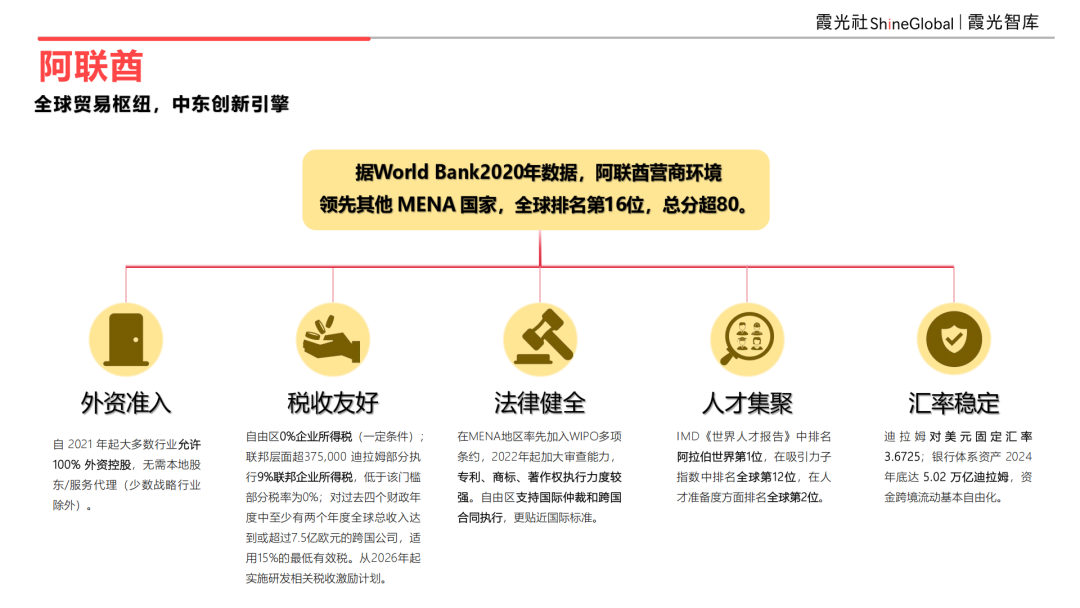
阿联酋的核心竞争力在于其“自由、稳定、便利”的营商环境,实行高度开放的投资制度,自2021年起大多数行业允许100%外资控股,跨境资金流动基本自由化。税收友好、法律健全、资金自由流动、人才聚集等要素为企业的长期稳定经营提供了制度保障。
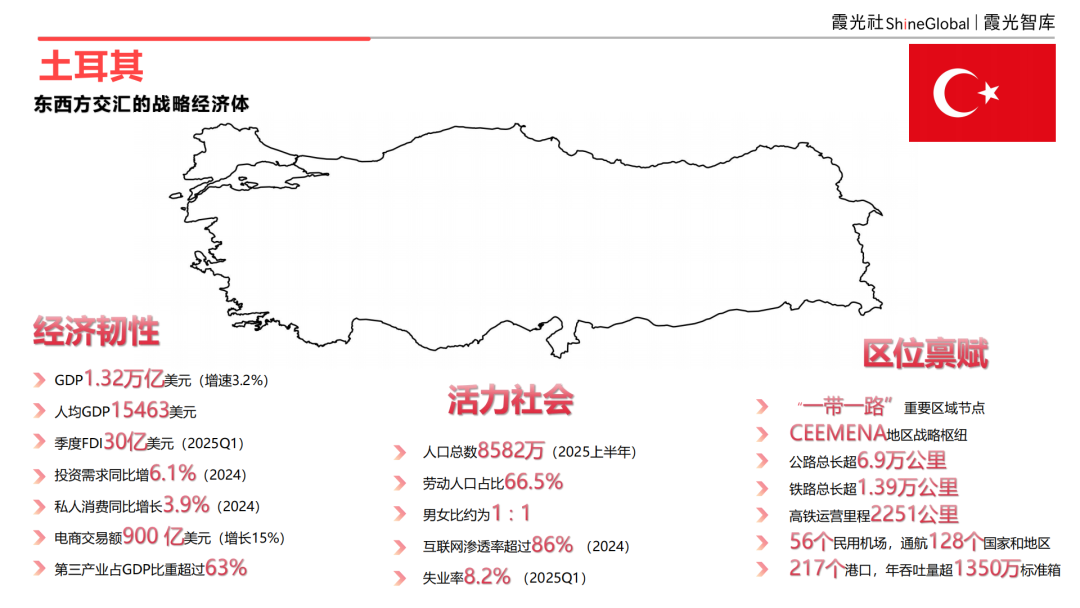
土耳其位于欧亚交汇地带,是区域供应链重构的重要节点。其核心优势在于其“枢纽定位与内生活力”。作为连接欧亚的战略通道,其庞大且年轻的人口、发达的基建网络与活跃的私人消费,共同构成了一个具有内在韧性的规模市场。
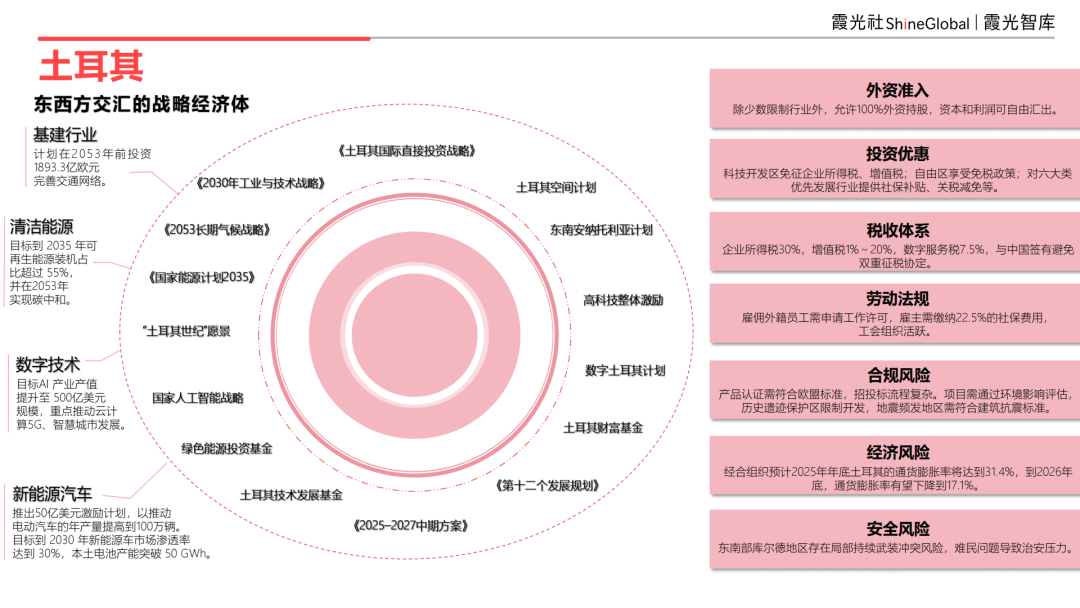
土耳其通过系统的国家战略推动产业升级,以外资优惠政策吸引资金与技术,并在交通、可再生能源、AI与制造业领域持续加码投资。中企出海土耳其要注意通胀与安全风险。
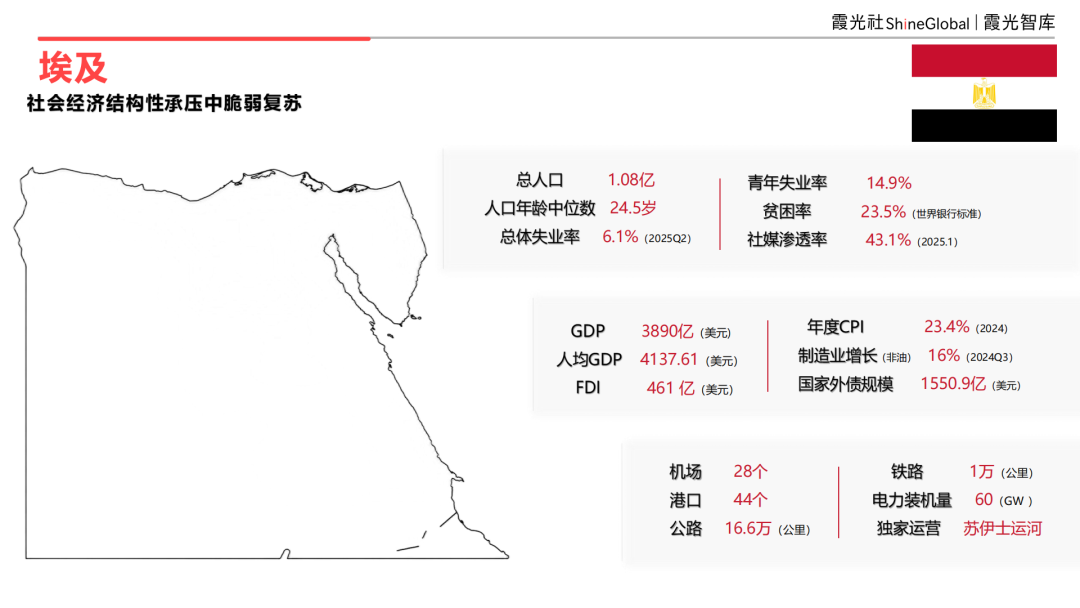
埃及作为北非与中东交汇点,凭借庞大人口与战略位置,正成为区域制造与基础设施投资的重要承接地。超过一亿的年轻人口带来巨大红利,但高失业率、贫困率、通胀和外债水平,也使其社会经济在“脆弱中复苏”,机会与风险都较为显著。
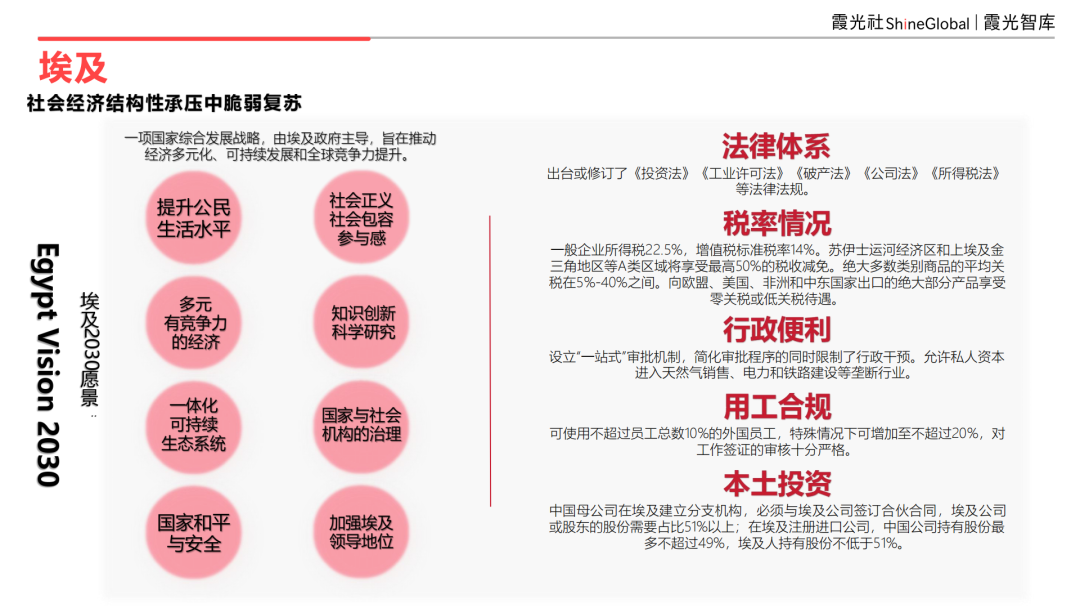
埃及社会经济结构性承压中脆弱复苏,政府正通过立法和设立特区等方式努力改善投资环境。
在中东各国推行经济多元化的背景下,企业应聚焦于各国“国家战略优先扶持”的行业。当前正是抓住“产业本土化窗口期”的关键时刻。
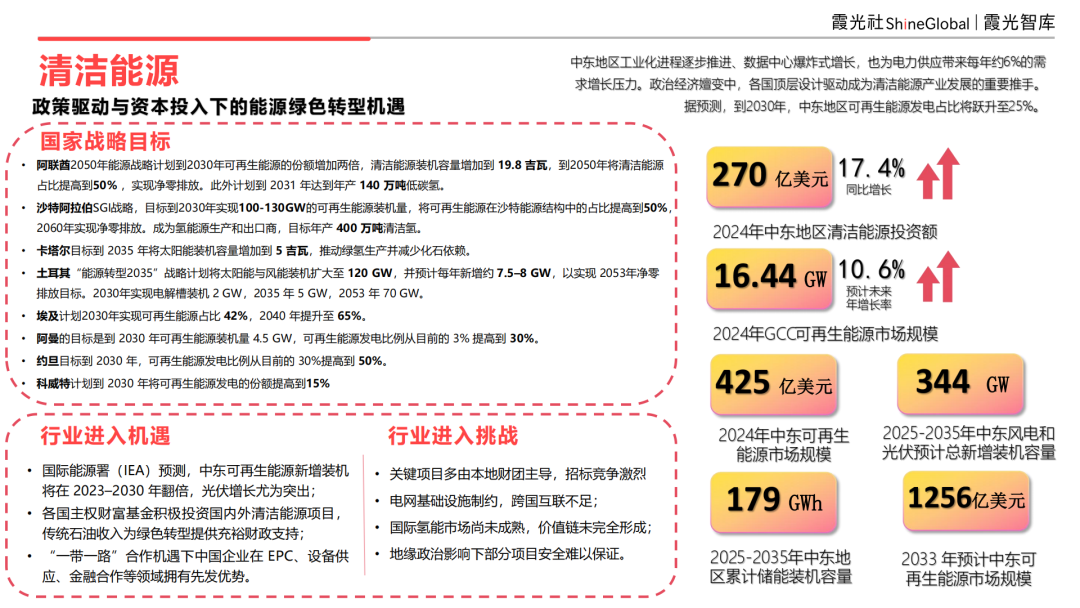
长期以来,MENA地区在全球经贸往来中充当着“世界油库”的角色,随着传统石油-美元-安全体系走向崩溃,地区社会经济结构多元化与国际化加速,MENA国家逐渐意识到能源转型的紧迫性。政治经济的嬗变中,各国顶层设计驱动成为清洁能源产业发展的重要推手。
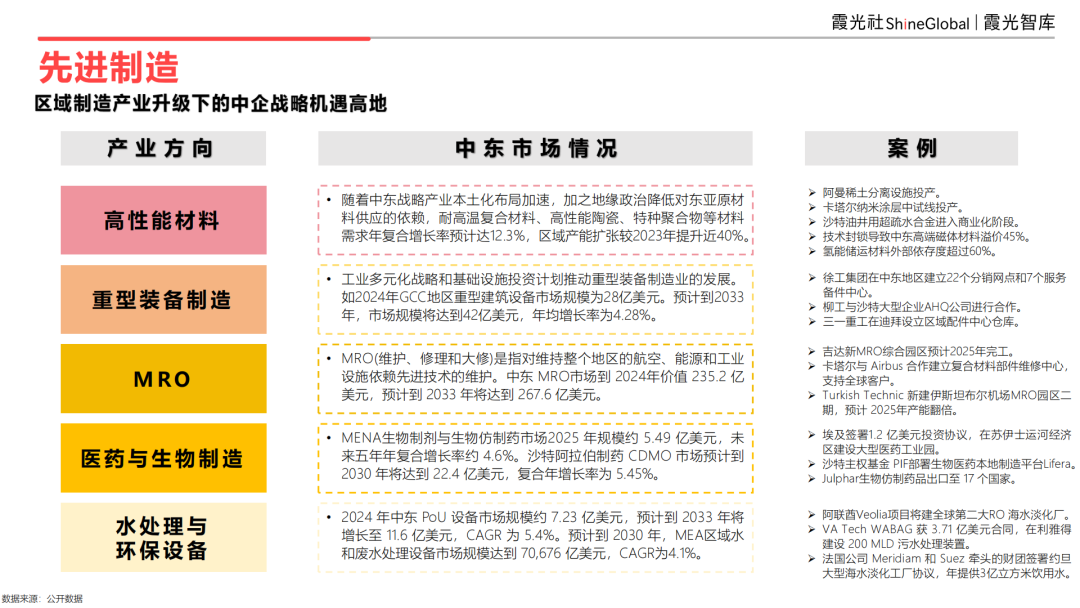
先进制造业被视为推动中东经济多元化的关键引擎。各国通过产业集群、自由区和特区政策吸引全球制造企业,强化供应链安全与就业增长。中东各国正大力推动先进制造业的本土化布局。区域制造业正从“进口替代”向“本地创新”演进,产业政策普遍要求本地含量与知识转移,为中国出海企业提供了从本地扎根的战略机遇。
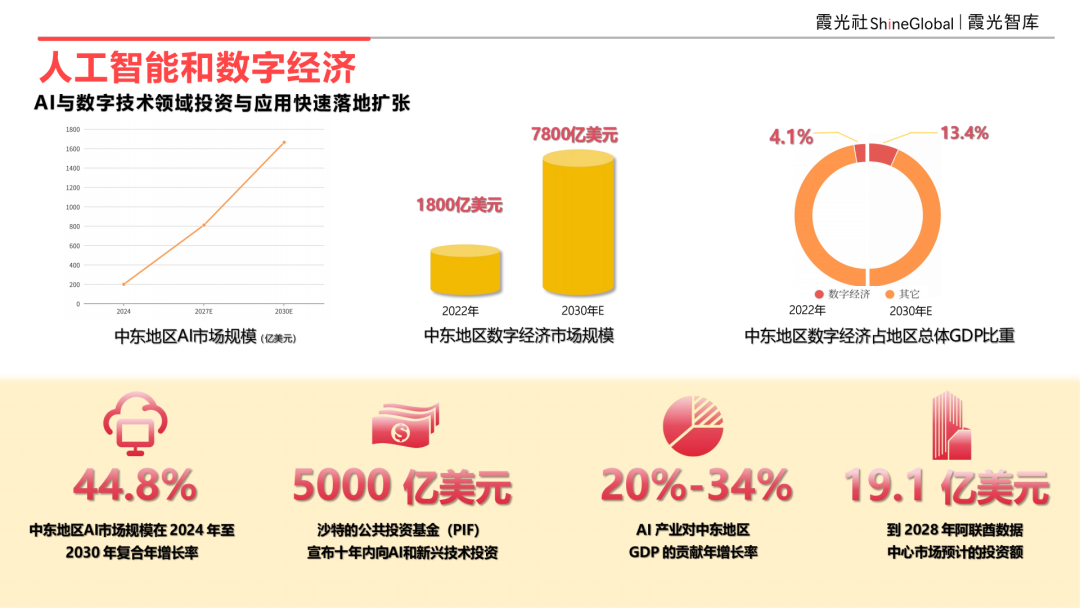
人工智能与数字经济正成为中东国家重塑竞争力的核心领域。沙特、阿联酋和卡塔尔已将AI列入国家优先战略,建立数据中心、云基础设施及AI治理框架。区域数据主权意识提升,推动数据本地化与跨境监管机制不断形成。产业投资集中在智慧城市和政府数字化服务等领域,资本市场与主权基金的投入加速推动相关创新生态成型。未来五年,中东将形成以“政策引导+资本投入+跨国合作”为核心的AI产业集聚带。
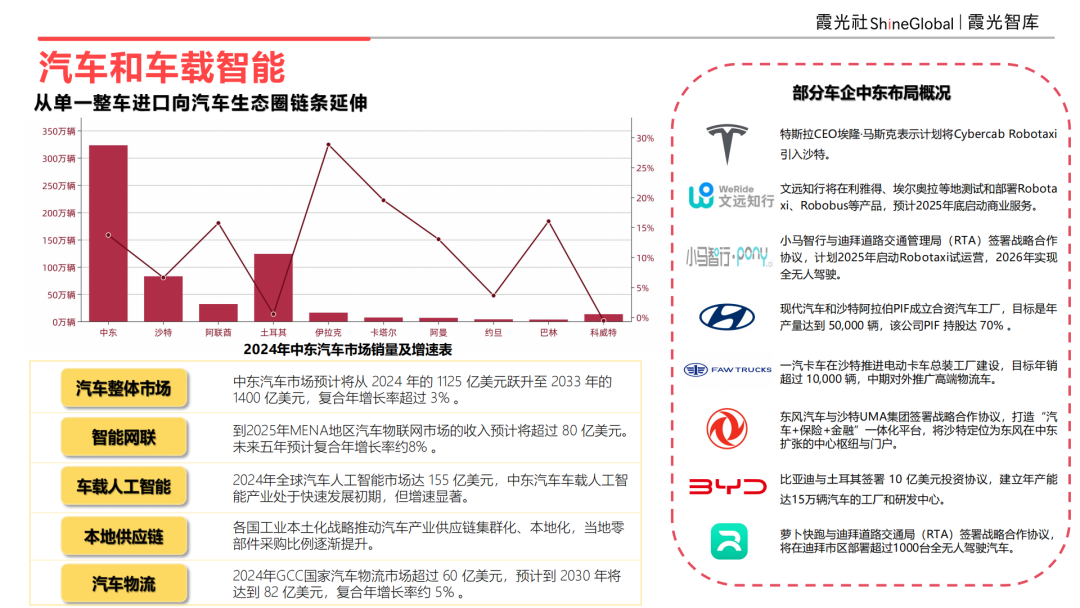
汽车产业在中东从消费市场走向制造基地布局,电动化与智能化浪潮推动各国布局本地生产。随着电池与车联网基础设施逐步完善,中东正形成从整车制造到车载智能的完整生态。沙特、阿联酋和土耳其均发布相关测试法规,为国际企业提供政策窗口。Robotaxi、无人巴士与智慧交通系统逐步落地,带动了传感器、芯片与软件系统需求扩张。

注:文/霞光智库,文章来源:霞光智库,本文为作者独立观点,不代表亿邦动力立场。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

2025年中东地区主要国家的经济发展战略有哪些?

沙特推行Vision 2030计划,重点发展制造业、数字经济和旅游业;阿联酋实施We The UAE 2031愿景,聚焦AI、绿色能源和数字经济;卡塔尔有National Vision 2030,埃及推动可持续发展战略,共同促进经济多元化。

中国企业进入中东市场面临哪些机遇与挑战?

机遇包括4900亿美元贸易规模、清洁能源和AI领域合作需求上升;挑战需应对本地化标准、宗教合规、数据主权法规,以及地缘政治风险如红海通道安全。

中东地区哪些产业成为2025年投资重点?

重点产业包括先进制造业、人工智能、数字经济、清洁能源和汽车电动化,各国通过主权基金和政策扶持吸引外资,强调技术本地化与就业创造。

广告

下一篇

跨境电商资源对接

《全球跨境电商服务商资源手册》第二期手册现已发布,触达更多资源,了解跨境服务商信息,欢迎点击链接下载。

了解详情

Shopee宣布关停两大站点!为万亿目标“腾手”发力?

据Shopee消息,Shopee哥伦比亚及智利市场将从当地时间2025年 10月 31日 23点 59分起停止运营(即Shopee哥伦比亚市场将于北京时间2025年 11月 1日 12点 59分起停止运营。











