



买大的安踏们 崛起的第三极 | 超品洞察
作者:廖紫琳 文章来源:亿邦动力
2025-09-18 16:09
作者:廖紫琳 文章来源:亿邦动力
2025-09-18 16:09

邦小白快读

外延式扩张,清晰的战略和灵活的手法缺一不可。
文丨廖紫琳
编辑丨董金鹏
【亿邦原创】今年8月,有77年历史的德国运动品牌Puma传出“卖身”消息。消息称,Puma控股公司Artémis第一大股东皮诺家族,正与中国运动品牌巨头安踏和李宁接洽,意图出售29%的Puma股份。
无独有偶,到了9月,另一家户外品牌加拿大鹅Canada Goose也找到安踏等中国企业。由于业绩持续低迷,其股东贝恩资本有意卖股。据报道,安踏、波司登等,再一次出现在潜在买家名单中。不过双方公告予以否认。
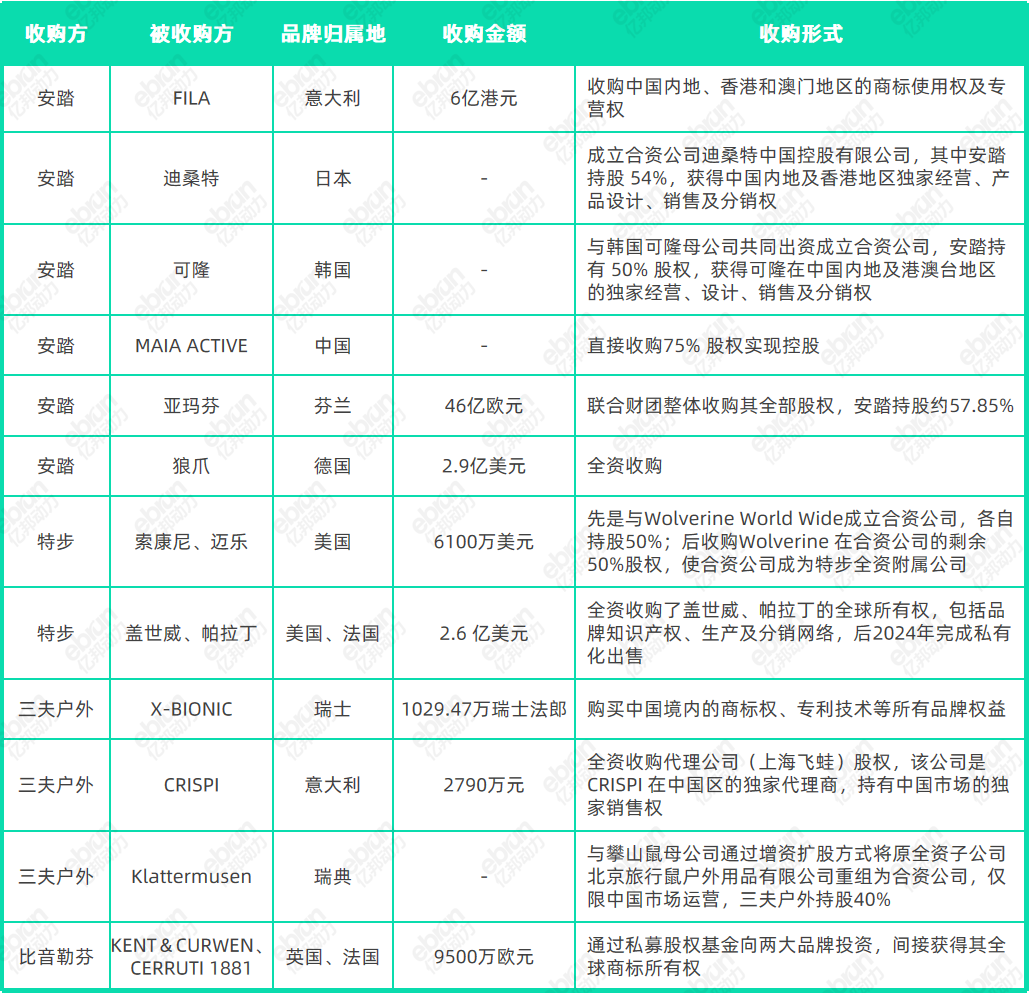
近十年,在运动户外大市场里,国际品牌卖卖卖,中国企业买买买,已是常事。市场有任何风吹草动,大家首先想到的“金主”就是安踏、李宁和特步等。FILA、亚玛芬、迪桑特、可隆、狼爪,到索康尼、迈乐、X-BIONIC......这些国际品牌的幕后操盘,都有中国企业的身影。
整合全球运动品牌,安踏是先锋者。将十余品牌收入囊中以后,2024年安踏集团(含亚玛芬)营收突破千亿元大关,在全球运动鞋服市场排名跃升至第三位,排名耐克2024财年(2023年6月-2024年5月)营收513.62亿美元(折合人民币约3600亿元)、阿迪达斯2024年全球营收236.83亿欧元(折合人民币约2000亿元)之后。
继安踏之后,特步、非凡中国(李宁高度关联公司)、三夫户外和比音勒芬也走上“整合之路”。其中不乏成绩斐然者。比如,被特步收购后,索康尼营收在2024年突破10亿元,近三年保持双位数增长。X-BIONIC在三夫户外的孵化下,今年上半年实现营业收入1.4亿元,同比增长28%。
这折射出全球运动户外市场格局的深刻变革:在耐克、阿迪达斯长期主导的全球市场,以安踏为代表的中国企业凭借高效供应链、渠道布局与营销能力,通过并购等整合国际细分运动品牌,正成长为运动户外市场的第三极。
01
中国企业,掀起全球品牌整合潮
整合浪潮,风从欧洲起。据亿邦不完全统计,中国企业整合的运动品牌里,约60%诞生在欧洲。
欧洲多山脉、冰川等自然资源,为攀岩、登山、滑雪等活动提供天然的活动场地,成为运动品牌诞生的沃土,也孕育了最成熟、最大规模的运动户外消费市场。但近年来,欧洲消费市场却增长乏力,逐渐触及“天花板”。
世界银行数据显示,欧洲在全球经济产出中的占比已从2005年的33%左右降至2024年的23%,消费市场活力持续减弱。尤其是新冠疫情后,欧洲运动品牌销售遭遇重创,面临集体“成长困境”。
德国户外品牌狼爪,早在2014财年营收已达3.14亿欧元,十年过去收入不增反降,2024财年营收3亿欧元。除了狼爪,Puma预计2025年销售额预计至少下滑10%,利润预计从盈利转为亏损。法国迪卡侬,2024年营收同比增长5.2%至162亿欧元,但净利润下滑15.5%至7.9亿欧元。
这些品牌业绩承压,大多急需资金周转。再加上欧洲运动品牌约70%为家族所有,有的还面临代际传承困境,即新一代家族成员对品牌运营兴趣不足,更倾向于出售股份以追求资产溢价。茵宝作为典型的欧洲家族企业,早期股权高度集中在哈格里夫斯家族手中。20世纪末,因财务压力和市场竞争逐渐引入外部资本,初期创始人家族仍保留部分股权,直到2007年耐克2.85亿英镑全资收购,家族自此彻底退出。
私募基金的活跃,更是加快了品牌在全球范围内的流转。被安踏收入麾下之前,狼爪在2006-2018年间四度易主,先后被私募基金Quadriga、Barclays、黑石集团、贝恩资本及Callaway Golf接手。
这样的背景下,大量国际运动品牌都在积极寻找“金主”,以求风险共担与资源互补。例如日本专业运动品牌迪桑特、韩国户外品牌可隆等,均因本土市场规模有限、对中国消费潜力的看重,主动寻求与中国企业合作。
在中国,运动品牌有更快速的增长速率。2024年中国运动鞋服市场规模突破5000亿元,户外、专业运动等细分赛道增速超30%。在中国,运动品牌也有着更高的天花板,国务院已出台一系列利好体育产业发展的新政策,鼓励体育企业上市和再融资。
更何况,安踏、李宁、特步、361度等这些中国企业,也有实力扮演好“整合者”的角色。它们已深耕中国市场近30年,其中不少此前都承担过国际品牌的代理业务,深谙品牌本土化运作。三夫户外在收购X-BIONIC前,已代理其中国业务5年。乔丹体育,也曾是Umbro的中国代理商。
到目前来说,“中国企业整合全球运动品牌”主要有三种方式:
· 一是全资收购,即获取品牌完整控制权,如安踏2025年以2.9亿美元收购狼爪,特步2023年全资收购索康尼;
· 二是买断中国区域商标使用权与经营权,如三夫户外2022年收购X-BIONIC中国区商标使用权和专利技术等;
· 三是成立合资公司并控股,如安踏与迪桑特成立合资公司,安踏持股51%。
亿邦动力认为,中国企业与国际品牌的“整合”,本质是“制造+渠道+营销”与“品牌+文化+技术”的优势互补。这种互补性,不仅让中国企业整合欧洲品牌的浪潮,成为资本全球化的必然结果,更成为欧洲企业转型升级的主动选择。
02
耐克、阿迪为何“缺席”整合?
在全球运动鞋服市场,耐克与阿迪达斯长期占据绝对领导地位——2024年耐克营收超500亿美元,阿迪达斯超300亿美元,合计市场份额遥遥领先。但令人疑惑的是,两大巨头并未参与近年来的全球运动品牌整合。
根本原因在于战略差异。耐克与阿迪达斯始强调聚焦核心品牌,进行内部创新,而非外部并购。数据显示,耐克每年研发投入超20亿美元,阿迪达斯研发投入占营收的比例常年维持在5%-10%,聚焦鞋科技、环保科技等研发。
对它们而言,并购细分品牌会分散研发资源,与“深耕核心品牌护城河”的战略相悖。用更为官方的口吻来说,耐克的目标是让耐克成为全球最具影响力的运动品牌,而非拥有最多品牌的集团,也不仅是销售规模最大的品牌集团。
从营销视角来说,耐克、阿迪达斯的叙事以“全球化”为核心,强调全球市场的统一品牌形象与运营标准——例如耐克的“Just Do It”、阿迪达斯的“Impossible Is Nothing”,均为全球统一的品牌口号,产品设计、营销活动也保持全球同步。
而安踏等中国企业的整合叙事,绝大多数以“区域化”为核心,针对不同区域市场制定差异化策略——例如始祖鸟在中国市场主打“高端户外+都市潮流”,在欧洲市场仍保持“专业户外”定位。安踏拥有FILA在中国市场的绝对领导权,但全球市场仍由FILA品牌总部决定。
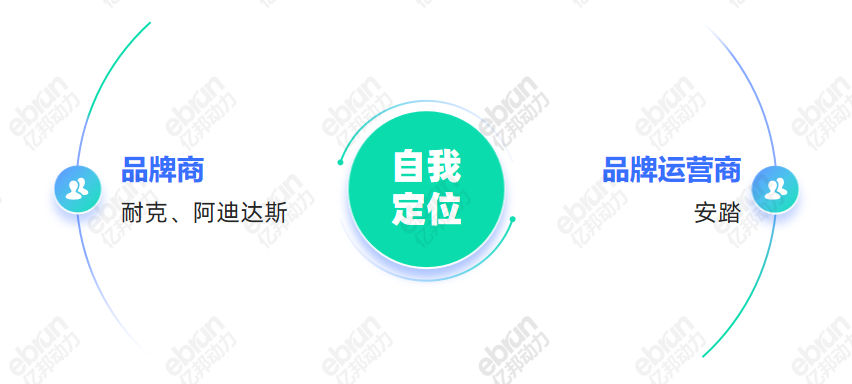
两者的自我定位存在本质差异:耐克与阿迪达斯将自身定义为“品牌商”,聚焦品牌价值塑造;安踏则将自身定义为“品牌运营商”,擅长通过精细化运营激活品牌潜力。
另一个更为现实的问题是,频繁并购和整合其他运动品牌,极易触发各国反垄断审查。当前,耐克、阿迪达斯自身在全球市场的份额已有相当一部分,再次并购极有可能迎来长时间反垄断调查及最终的反垄断罚款。相比之下,中国企业的并购规模较小,且主要聚焦中国区域市场,反垄断审查风险远低于两大巨头。
21世纪初,耐克、阿迪达斯曾尝试过品牌整合,但多数以失败告终,最终选择“回归核心品牌”。
耐克先后收购茵宝、科尔・哈恩和鲍尔冰球等品牌,但因资源分散、品牌基因差异大,2012-2013年间陆续出售,目前仅保留匡威(2003年收购,2024年营收占比约5%)和赫尔利(2002年收购,聚焦冲浪极限运动),且独立运营。
阿迪达斯,2006年收购锐步后,因品牌定位冲突(锐步主打潮流,阿迪达斯主打专业运动),运营15年间累计亏损超26亿美元,2021年最终出售。此外,萨洛蒙等收购的品牌也因“与核心业务协同不足”被陆续出售。
耐克、阿迪达斯所有的收购案件均为全资收购,这些并购而来的品牌需要独立的设计团队、供应链与渠道网络。这样一来,不但原有的企业资源无法复用,还会分散了耐克、阿迪达斯这些核心品牌的资源。2015年前后,耐克、阿迪达斯两大巨头纷纷将战略重心转向数字化和DTC建设,这场品牌整合风波也就暂告一段落。
03
“整合逻辑”:低点接盘,灵活适配
整合全球运动品牌,起点是一场买卖交易,讲究时机。中国企业的每一次整合,均选择在品牌估值低谷,且中国市场存在挖掘潜力的“窗口期”。
今年4月,安踏全资收购Jack Wolfskin狼爪时,其母公司Top golf因战略收缩,将狼爪估值降至2.9亿美元(约21亿元)。这一数字不到2018年Top golf收购狼爪交易金额(4.18亿欧元,约35亿元)的2/3,甚至低于狼爪2024财年营收3亿欧元(约25亿元)。瞄准中国户外市场正从“专业户外”向“都市轻户外”转型,安踏买下狼爪。
2019年,安踏收购亚玛芬体育时,后者年亏损16亿元且负债高企,2017年、2018年营收增长分别只有4%和7%;但安踏看中中国户外市场的潜力,联合腾讯等财团全资收购亚玛芬。今年上半年,亚玛芬营收增长23%达27亿美元。
把握时机仅是第一步,灵活选择整合方式也至关重要。中国企业并非采用“一刀切”的整合方式,而是根据品牌特性选择最适配的模式,确保整合方与被整合方实现“双赢”。
· 对具备高技术壁垒、全球影响力的品牌(如始祖鸟、狼爪),采取全资收购,获取绝对话语权。安踏收购始祖鸟后,保留其独立设计团队,同时将中国供应链和营销资源导入,将其打造成中产身份以及户外社交的标配。
· 对拥有品牌溢价但本土化需求强的品牌(如FILA、X-BIONIC),采取“买断区域经营权”模式,国际品牌可借助中国企业的渠道快速打开市场,中国企业则获取品牌运营收益。比如,FILA通过安踏的渠道网络,门店从收购时的50家扩张至超2000家,且全直营。
· 对技术型品牌(如迪桑特、可隆),采取“合资公司控股”模式,实现技术与渠道的共享。迪桑特将滑雪服饰的核心技术授权给安踏,安踏则为其提供中国生产基地与渠道。这样灵活的整合方式,既保障了国际品牌的核心利益(如知识产权、品牌调性),又让中国企业获得了运营主导权,形成“1+1>2”的效果。
整合品牌也并非一蹴而就。特步收购索康尼就是采取“分步走”策略:2019年先成立合资公司,通过本土化运营实现索康尼中国业务由亏转盈,2023年再收购剩余股份实现全资收购,既降低初期风险,又为后续整合积累了经验。
资本仅确定了整合的起点,而后续运营则决定了整合的成功与否。亿邦动力观察到,中国企业整合全球运动品牌的具体运作方式,在产品、制造和营销层面有所共性:
产品方面,完成“从细分到全品类”的突破。索康尼原本主打专业跑鞋,特步考虑到中国消费者的个性化需求,推出时尚跑鞋和服装系列;FILA从运动品牌转型为“运动时尚品牌”,推出FILA KIDS、FILA GOLF多个子系列,吸引儿童客群、运动客群等。
生产层面,依托中国产能提升供应链效率。迪桑特将日本的生产技术导入安踏生产基地,自产商品达到了80%以上;特步全面接管索康尼中国业务后,将中端产品线转移至泉州、石狮等自有生产基地。
营销层面,通过明星代言、社媒种草提升品牌影响力。迪桑特与中国国家滑雪队合作,借助北京冬奥会打造“专业滑雪品牌”标签;FILA签约黄景瑜、高圆圆、全智贤等明星,社交媒体“种草”营销打造“意式时尚感”。
以安踏为代表的中国企业,通过全球品牌整合实现快速崛起,本质是一条“中国优势+全球资源”的特色路径——借助资本杠杆快速获取国际品牌的技术、文化与渠道资源,再通过中国市场的增长潜力与本土化运营能力,激活品牌价值,填补本土细分市场空白。
随着中国运动户外市场持续增长,安踏、特步等企业的整合步伐可能进一步加快。可以预见,全球运动鞋服市场“两超多强”的格局逐渐向“三足鼎立”演变,中国企业的“第三极”地位逐渐清晰。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
中国企业整合全球运动品牌的主要方式有哪些?
主要有三种方式:全资收购(如安踏收购狼爪)、买断中国区商标使用权(如三夫户外收购X-BIONIC中国区权利)、成立合资公司并控股(如安踏与迪桑特合资,持股51%)。
安踏集团2024年在全球运动市场的排名如何?
2024年安踏集团(含亚玛芬)营收突破千亿元,在全球运动鞋服市场排名第三位,仅次于耐克(513.62亿美元)和阿迪达斯(236.83亿欧元)。
耐克和阿迪达斯为何不参与近年来的品牌整合?
两大巨头战略聚焦核心品牌内部创新,耐克年研发投入超20亿美元;并购会分散资源且易触发反垄断审查,此前收购案例多数失败(如阿迪达斯收购锐步亏损26亿美元)。
下一篇


速卖通上线AI流量工具“全站推” 商家可实现站内广告投放自动化
简单来说,就是速卖通站内广告已经可以实现自动化投放。商家仅需设置预算、目标投产比等目标,剩下的工作由AI自动化托管。









