



拆解林清轩:38亿估值背后 谁才是港股高端一哥
作者:李彦 文章来源:壹览商业
2025-06-11 18:21
作者:李彦 文章来源:壹览商业
2025-06-11 18:21

邦小白快读

林清轩要上市了。
5月29日,国货护肤品牌林清轩向港交所递交招股书,正式启动上市进程。据招股书披露,林清轩2024年实现营收12.09亿元,年内净利润1.87亿元。
同月完成的股权转让交易中,林清轩的估值被定格在38.26亿元人民币,对应市盈率约为20倍。壹览商业认为,若与当前港股美妆板块对标,公司估值仍处于相对保守水平。
在可比公司中,截止发稿,毛戈平市值为506.94亿元,2024年净利润8.81亿元,市盈率高达58.25倍,是本轮消费板块上行期代表性个股。即便考虑其估值已有部分脱离基本面,巨子生物、上美集团等其他已上市企业的市盈率也普遍维持在30倍左右。也就是说,林清轩在盈利能力已初步跑通的前提下,其估值仍具备上探空间。
关键在于,这家以“山茶花护肤”打响知名度的品牌,是否已找到一条能支撑其未来估值重估的增长路径——直营与联营体系的调整、产品力与研发力的夯实、以及逐步优化的财务结构,都将成为市场评估其长期价值的核心指标。
1
加盟与联营体系,仍待跑通
尽管在2023年开放加盟体系,试图通过轻资产方式加速线下扩张,但林清轩目前的营收结构仍高度依赖直营体系,加盟与联营两种合作模式并未带来显著增量。
招股书显示,2024年,林清轩线下直营门店带来营收3.98亿元,占比超过九成;而从所有合作门店(联营+加盟)获取的收入仅为4575.7万元。
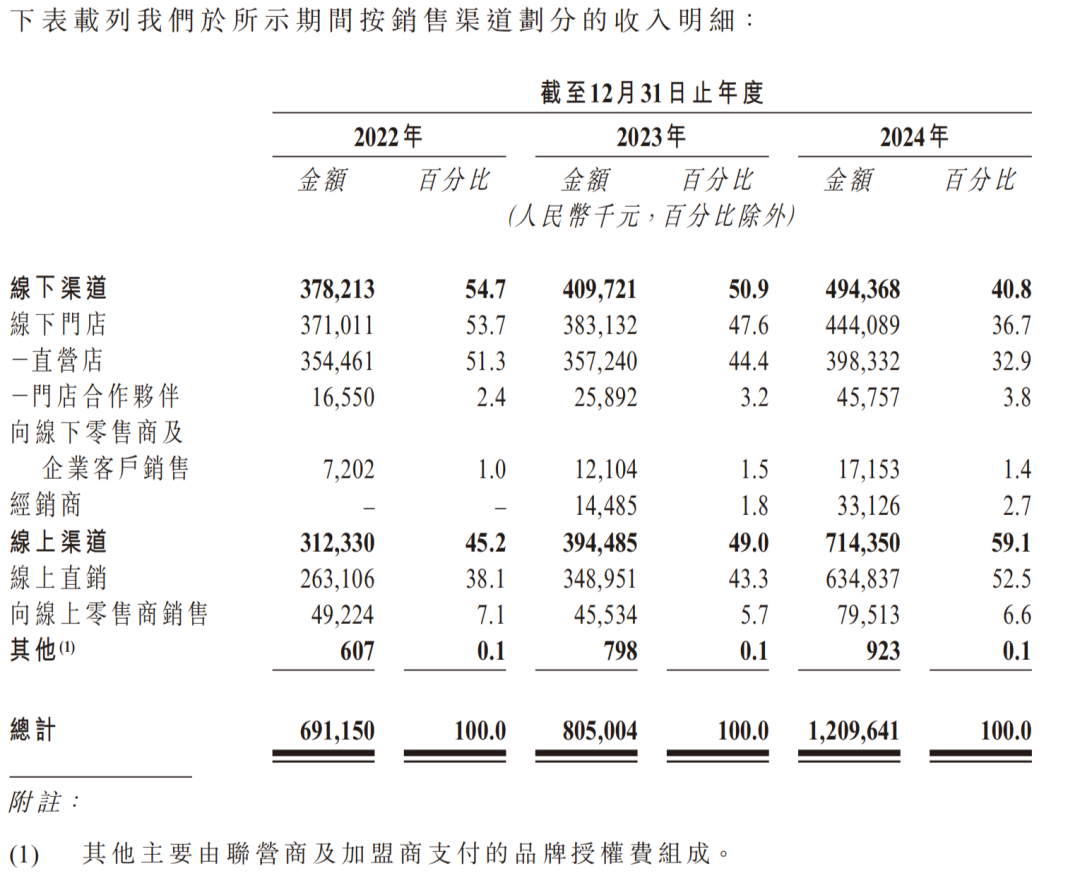
二者的单店效率也有明显区隔。按照期初与期末门店数折中计算,林清轩直营门店单店年创收约120.3万元,合作门店单店供给品牌的供货/授权的收入是31.9万,不足直营门店的三分之一。
同时,直营门店毛利率高达86%,即每售出100元产品,品牌自身仅承担约14元成本。对于合作门店而言,品牌拿给加盟商时的毛利率是71.5%,按照14元成本倒推,得出合作伙伴每100元拿货成本是14-(1-71.5%)≈49.12。
也就是说,在直营门店和合作门店售价相同的前提下,若品牌以49.12的价格卖给了加盟商,可推出加盟商卖这款产品的毛利率是50.9%。以此倒推,合作门店年流水大概在63.8万元左右,不到直营门店139万元流水的一半。
从财务结构来看,合作门店的效率明显偏低,既无法提供有力的营收支撑,也难以复刻直营体系的高利润结构。
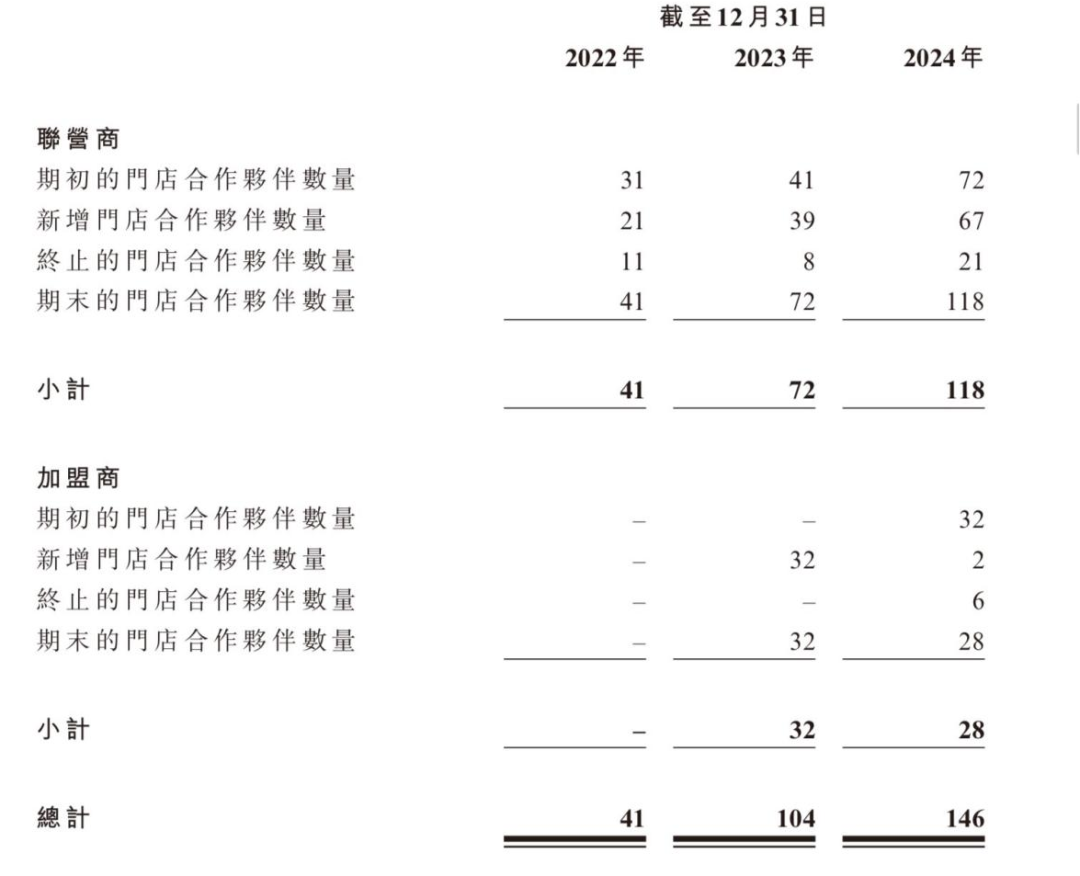
从经营风险角度看,合作门店的不稳定性也不容忽视。2022年至2024年,林清轩分别有11家、8家和21家联营商终止合作;加盟商方面,2024年也有6家合作方退出,加盟商总数从期初的32家降至28家,出现负增长。联营店关店率为23.48%,加盟店更高,达28.1%。
此外,从合作伙伴的开店能力也可以看出端倪。2024年期末,林清轩共有118家联营合作伙伴和28家加盟商,分别运营132家和32家门店,平均每位合作商运营门店仅1.09家和1.14家,远低于成熟连锁体系中“多店型加盟商”的构成标准。换言之,林清轩当前所吸引到的加盟商和联营商,大多为小体量经营者,未能形成强运营能力的门店网络。
总结来看,林清轩开放加盟已超过两年,但加盟体系并未形成可规模化复制的增长曲线。相较之下,直营门店依然是品牌收入和利润的压舱石,也是其组织效率最可靠的载体。公司在招股书中也表示将未来战略重心从加盟模式转向联营。
2
林清轩与毛戈平,到底谁更高端
对比隔壁毛戈平的招股书,可以发现一个有趣的现象:林清轩与毛戈平都将自己定位成国内唯一能与外资品牌并肩的“高端品牌”,只不过统计口径不同。
在毛戈平的招股书里,弗若斯特沙利文出具了一份2023年中国高端美妆品牌零售额排名,毛戈平排名12,成唯一上榜品牌,在林清轩的招股书里,灼识咨询出具了一份2024年中国前15大高端护肤品品牌排名,林清轩排13,同样是唯一上榜品牌。
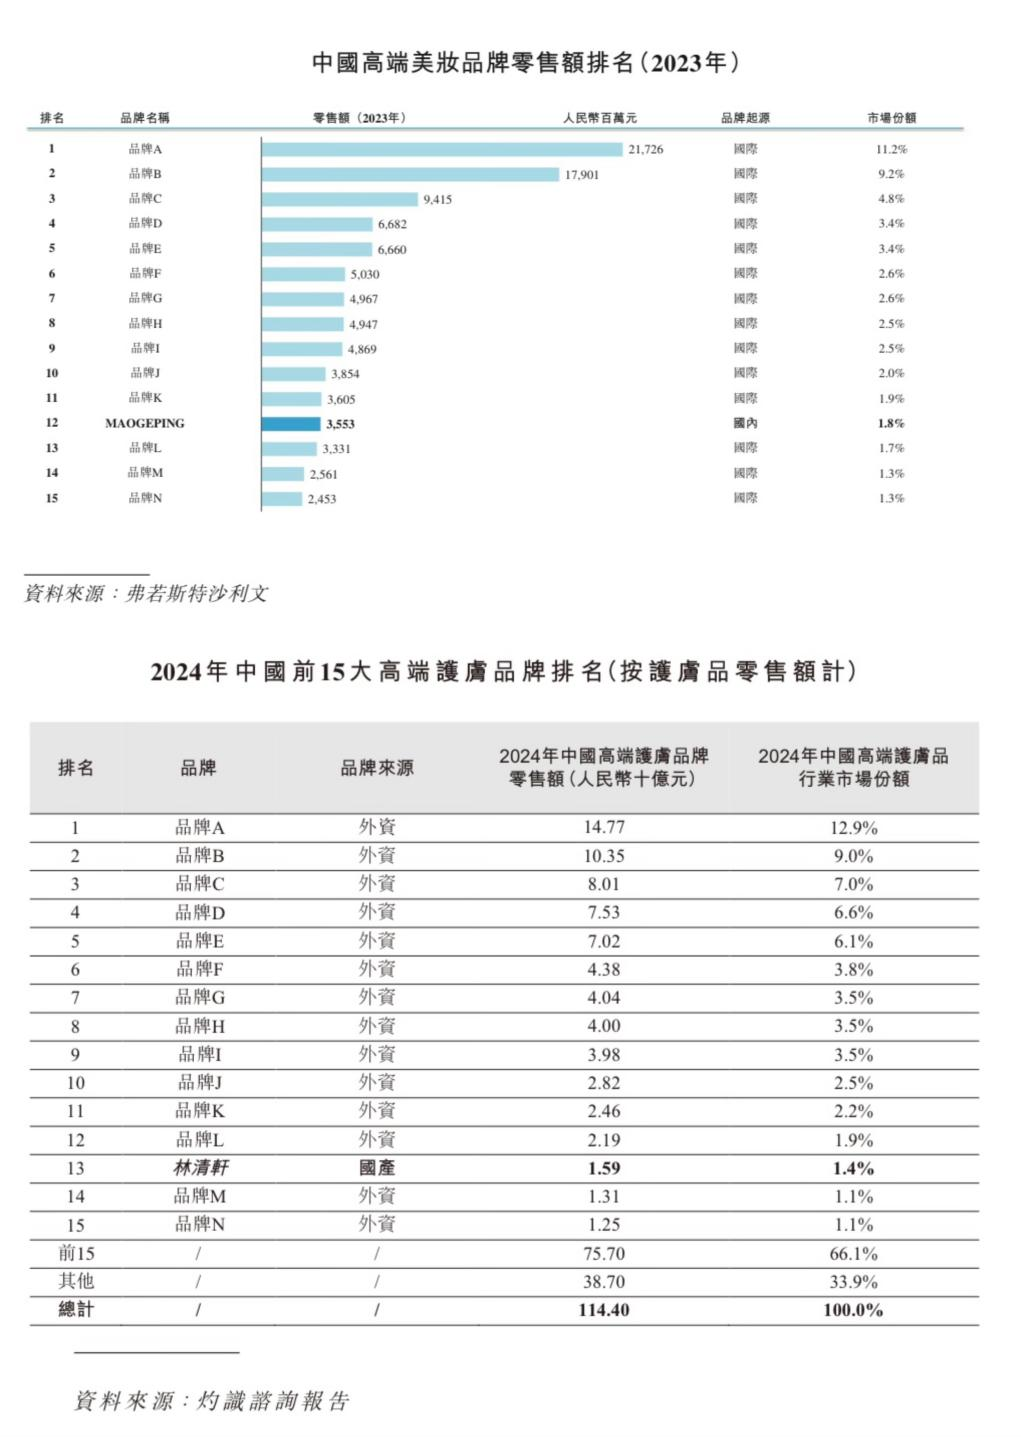
都是高端,究竟何为真正的“高端”?
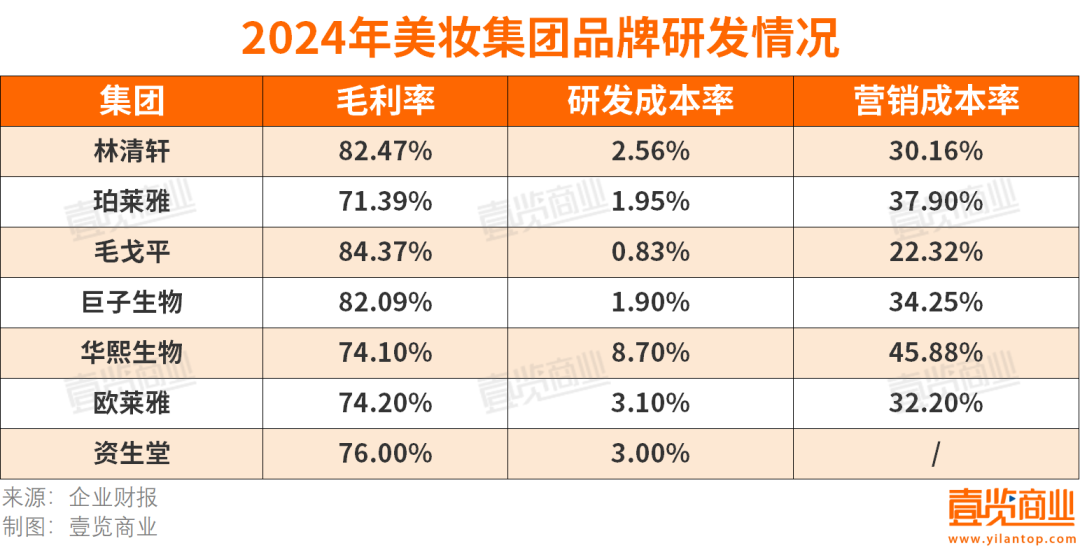
壹览商业统计了7家美妆集团毛利率、研发成本率及营销成本率数据。从毛利率看,林清轩毛利率高于同行,在7大美妆集团中,仅次于以彩妆见长的毛戈平。相较于彩妆,护肤品的消费决策周期更长、用户复购更理性、对成分功效的要求也更高。
从研发投入看,林清轩的表现处于行业中游。截至2024年,林清轩累计拥有500项配方与80项专利,全年研发投入为3040万元,占营收比例为2.56%,低于自身2022年的3.1%。同年,贝泰妮研发占比为5.1%,华熙生物达8.7%,国际品牌如欧莱雅、资生堂等常年维持在3%以上。
考察高端定位的另一个关键维度,是渠道选择与商圈布局。以杭州为例,毛戈平已成功入驻杭州大厦、万象城等高端商场,并在多个城市与国际一线品牌同层开店,品牌形象与奢侈品形成直接对标;而林清轩则主要入驻拱墅万达、银泰百货等以大众客群为主的商圈,尚未形成“高端护肤”在物理场景上的完整闭环。
综上所述,林清轩目前更多展现的是“价格上的高端”与“利润上的高端”,但尚未建立起“科技支撑的高端”与“渠道认知的高端”。其所主张的“国货高奢”路线,仍需在研发强度、商圈突破与产品逻辑等方面补足短板,才可能真正跻身高端护肤第一梯队。
3
创始人IP严重,但创始人在套现
从整份招股书看,林清轩还是有较多值得肯定的部分:
比如盈利能力逐年向好,营收从2022年的6.91亿涨至2024年的12.09亿,这三年,业绩如同打了鸡血,翻了近一倍,在2022年还是亏损了593万,到了2024年挣了1.87亿。
比如相比同行对大单品的依赖程度更低,最明星的精华油产品占企业总营收的37%,面霜、乳液及爽肤水、精华液产品分别占据15.7%、10.7%、10%的营收,已初步构建出完整的产品矩阵。
在偿债能力方面,林清轩的指标同样表现良好。2024年末,其流动比率为1.9,速动比率为1.5,均高于行业平均线,表明短期资产对短期负债的覆盖程度充足,具备良好的流动性缓冲空间。与此同时,公司的资产负债率仅为12.7%,财务杠杆极低,整体结构偏向轻资产经营,债务风险极小。这也解释了林清轩在2024年没有新增有息借款的背景下,依然具备充裕的营运资金与自有现金流扩张能力。
这么看来,林清轩对于上市的需求其实并不算“迫切”。那么,为何要急于在集团体量还有待增长的背景下赶着上市呢?
首先,林清轩2024年“鸡血”式的业绩增长,离不开创始人孙来春在直播间的投入。2020年起,迫于疫情影响,孙来春首次下场做直播。2021年起,孙来春开始增加自己进直播间的频次。2022年,他每个月至少都会以助播的身份进1-2次直播间;2023年,他除了每个月都会参与2-3场抖音、天猫、小程序的官方直播外,还会经常出入达人直播间,助力林清轩的产品售卖。到了2024年,接近孙来春的人士向壹览商业透露,孙来春的工作重心“全投入到了直播间”。
一个美妆集团有头部主播,和一家MCN机构全押注某一主播是相似的道理:能够给业绩带来大幅增长,但整个企业的风险性也必然与主播在台前的一举一动绑定。
也就是说,这种增长的持续性是需要打个问号的。毕竟,孙来春也确实曾因直播间“喝精华水”等操作引发争议。
值得注意的是,孙来春在招股书递交前夕通过股权转让套现了2257.93万元。
其次,2024年底以来,港股消费板块经历估值修复行情,市场情绪明显回暖。毛戈平、上美集团今年股价双双翻倍,市场情绪明显回暖。对林清轩而言,当前港股估值中枢仍处于相对高位,提供了一个可乘窗口。
最后,林清轩的成长逻辑正面临“瓶颈期”,无论是产品线拓展、渠道升级,还是研发体系再造,都迫切需要资本助力。而在A股化妆品IPO趋严的背景下,港交所的包容性更高、推进速度更快,对于品牌而言是一个更灵活、确定性更强的路径。
在一份将“高端”重复超过150次的招股书中,林清轩试图讲清楚自己的价值主张——既要利润率对标国际品牌,也要故事线走出“中国高奢”。港股能否给予它一个足够漂亮的价格,也许只是第一步;而真正的挑战,是林清轩能否撑起“高端护肤第一股”的长期期待。
注:文/李彦,文章来源:壹览商业(公众号ID:yilanshangye ),本文为作者独立观点,不代表亿邦动力立场。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
林清轩2024年营收和净利润是多少?
林清轩2024年实现营收12.09亿元,年内净利润1.87亿元,较2022年营收6.91亿元实现近一倍增长。
林清轩的直营与加盟门店营收占比如何?
2024年林清轩线下直营门店营收3.98亿元,占比超九成;加盟与联营门店收入仅4575.7万元,直营单店年创收120.3万元,远超合作门店的31.9万元。
林清轩研发投入占营收比例是多少?
2024年林清轩研发投入3040万元,占营收比例为2.56%,低于贝泰妮的5.1%和华熙生物的8.7%,累计拥有500项配方与80项专利。
下一篇


厦航空姐吸粉40万 这个赛道成小红书香饽饽
5月涨粉榜中涵盖了包括新闻、时尚、游戏、明星名人、生活vlog、剧情搞笑、运动健身、美食8个品类,上榜账号的类型多样。









