• 亿邦公众号
    • APP下载

李宁上半年营收143亿增长2.3% 净利润19.5亿下滑8%

作者:廖紫琳 文章来源:亿邦动力

2024-08-16 11:57

作者:廖紫琳 文章来源:亿邦动力

2024-08-16 11:57

邦小白快读

EN
全文速览

李宁2024年上半年财务和业务关键点。

1. 财务数据:营收143.5亿元同比增长2.3%,净利润19.5亿元同比下滑8%,毛利率上升1.6个百分点至50.4%。

2. 产品亮点:鞋类收入78.44亿元增长4.4%,占比54.7%;跑步品类同比增长25%,三大系列跑鞋累计售卖500万双;羽毛球品类销量突破历史新高。

3. 渠道变化:直营渠道收入微增0.1%,电商渠道增长2.3%,经销商收入占比下降2个百分点至46%;李宁和李宁YOUNG逆势开店,销售点分别净增25个和33个。

4. 争议事件:巴黎奥运会赛服卡屁缝风波和龙服吸汗性差争议,李宁官方已回应并澄清。

李宁品牌营销和产品研发策略。

1. 品牌营销:巴黎奥运会服装争议引发热议,但龙服正常销售;通过潮流媒体合作、时尚街区快闪店铺推广高端运动潮流支线“中国李宁”,结合迪士尼和LPL联名拉近年轻消费者。

2. 产品研发:推出女性专属跑鞋“惊鸿”加强防晒透气功能;跑步品类围绕“超轻”、“赤兔”、“飞电”IP迭代升级;羽毛球品类引入高级碳纤维材料;篮球品类划分四大功能矩阵产品线。

3. 消费趋势:从国潮转向科技,2024年科技大秀发布鞋品六大创新科技如“碳核芯”、“最速曲线系统”,服饰引入5D功能立体版型和ATC自适应温控科技;女性消费需求增长,推出瑜伽服装“柔感”系列。

4. 渠道建设:直营和电商渠道持续增长,占比提升;强化经销商发货节奏管理以保渠道健康。

李宁市场机会和风险提示。

1. 增长市场:跑步品类同比增长25%,为增速最快品类;羽毛球销量突破历史新高,提供器材和服饰机会;电商渠道增长2.3%,显示线上潜力。

2. 风险提示:净利润同比下滑8%,服装收入下滑4.7%,反映国潮属性减弱风险;经销商收入占比下降,第二季度零售流水录得低单位数下降,需关注渠道健康。

3. 可学习点:产品策略调整如鞋类占比提升至54.7%,源于零售思维运用;逆势开店策略,李宁销售点净增25个,李宁YOUNG净增33个;合作方式包括与迪士尼、LPL联名,增强年轻消费吸引力。

4. 机会提示:女性专属产品如“惊鸿”跑鞋填补市场空白;科技转型带来新品如龙雀跑鞋和绝影3代,可借鉴功能性创新。

李宁产品生产和数字化启示。

1. 产品生产需求:跑步品类需迭代鞋类IP如“超轻”、“赤兔”、“飞电”,累计售卖500万双;羽毛球器材研发引入高级碳纤维材料;女性专属跑鞋“惊鸿”强调防晒透气功能,男性功能服装主打速干凉感。

2. 商业机会:跑步增长25%和羽毛球销量新高,显示运动装备需求;高端潮流产品如“中国李宁”IP结合滑板、冲浪等运动,提供联名合作空间;科技产品如鞋品“超级弜”结构,服饰应用防暴雨双透纳米膜。

3. 数字化启示:电商渠道收入增长2.3%,占比27.9%,显示线上销售重要性;直营渠道微增,强化全渠道管理;通过科技大秀展示数字化营销,启示生产端结合新技术。

行业趋势和技术解决方案。

1. 行业发展趋势:运动品牌从国潮转向科技,李宁科技大秀标志战略更迭;跑步品类增25%,羽毛球销量新高,反映专业运动装备增长趋势;电商渠道持续扩张。

2. 新技术:鞋品引入六大创新科技如“碳核芯”、“GCU”;服饰应用5D功能立体版型、ATC温控科技、防暴雨纳米膜和速干冰感科技;女性专属产品加强功能性设计。

3. 客户痛点:服装吸汗性争议暴露专业属性不足;国潮高溢价不再,净利润连续下滑;经销商管理问题导致收入占比降。

4. 解决方案:通过科技产品如龙雀跑鞋解决专业运动需求;强化渠道健康管理如控制发货节奏;联名营销如迪士尼合作吸引年轻群体,缓解品牌形象危机。

平台需求和运营管理策略。

1. 商业对平台需求:电商渠道增长2.3%,显示线上平台重要性;直营渠道微增0.1%,需支持全渠道整合;经销商占比46%,但发货节奏管理强化,要求平台协作。

2. 平台最新做法:李宁逆势开店,销售点净增,李宁YOUNG新增33个点;电商占比27.9%,持续优化;通过联名如迪士尼和LPL拉新,平台可借势招商。

3. 运营管理:第二季度零售流水录得低单位数下降,新品线下流水中单位数下降,需规避风险;强化存货健康度管理,如控制经销商发货;科技产品上线如跑步IP迭代,平台可推广。

4. 风向规避:服装收入下滑4.7%和净利润降8%提示风险;奥运会争议影响品牌,平台需监控舆情;转向科技战略,平台应聚焦功能性产品招商。

产业动向和商业模式分析。

1. 产业新动向:运动品牌从国潮转向科技,李宁科技大秀展示研发历程;跑步品类增25%,羽毛球销量新高,显示专业品类崛起;电商渠道占比提升至27.9%。

2. 新问题:国潮属性减弱导致服装收入下滑4.7%,净利润连续三年波动(2021年涨136.14%,2022年微增1.32%,2023年降21.58%,2024年降8%);科技产品遭“重营销轻研发”质疑。

3. 商业模式:核心战略“单品牌、多品类、多渠道”,五大品类如跑步、篮球功能矩阵划分;渠道策略包括直营、电商微增,经销商管理优化;联名合作如迪士尼增强IP价值。

4. 政策启示:财报显示渠道健康管理重要性;争议事件如奥运会服装风波,启示品牌需强化专业属性;科技转型可能影响行业标准,建议政策支持研发创新。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

Li-Ning's 2024 First-Half Financial and Operational Highlights.

1. Financial Data: Revenue reached RMB 14.35 billion, up 2.3% year-on-year, while net profit fell 8% to RMB 1.95 billion. Gross profit margin improved by 1.6 percentage points to 50.4%.

2. Product Highlights: Footwear revenue grew 4.4% to RMB 7.844 billion, accounting for 54.7% of total sales. The running category surged 25%, with three major running shoe series cumulatively selling 5 million pairs. Badminton product sales hit a record high.

3. Channel Changes: Direct store revenue edged up 0.1%, e-commerce grew 2.3%, while distributor revenue share dropped 2 percentage points to 46%. Defying market trends, Li-Ning and Li-Ning YOUNG net added 25 and 33 stores respectively.

4. Controversial Events: Li-Ning officially responded to and clarified controversies surrounding the Paris Olympics team uniforms, including seam issues and poor sweat absorption.

Li-Ning's Brand Marketing and Product Development Strategy.

1. Brand Marketing: Despite controversy, Paris Olympics 'Dragon' uniforms sold normally. The brand collaborated with trendy media and pop-up stores to promote its premium sportswear line 'China Li-Ning', while Disney and LPL collaborations targeted younger consumers.

2. Product R&D: Launched women's exclusive running shoe 'Jinghong' with enhanced sun protection and breathability. Running category iterated on 'Chaoqing', 'Chitu', and 'Feidian' IPs. Badminton introduced advanced carbon fiber materials. Basketball category established four functional product matrices.

3. Consumer Trends: Shift from 'Guochao' (China-chic) to technology focus. The 2024 tech showcase debuted six footwear innovations like 'Carbon Core' and 'Fastest Curve System', while apparel incorporated 5D functional cuts and ATC adaptive temperature control. Growing female demand spurred 'Rougan' yoga series.

4. Channel Development: Direct and e-commerce channels grew steadily, increasing their share. Strengthened distributor shipment rhythm management to maintain channel health.

Li-Ning Market Opportunities and Risk Alerts.

1. Growth Markets: Running category grew 25% YoY as fastest-growing segment; badminton sales hit record highs, offering equipment and apparel opportunities; e-commerce growth of 2.3% shows online potential.

2. Risk Alerts: 8% net profit decline and 4.7% apparel revenue drop reflect weakening 'Guochao' appeal. Distributor revenue share fell, and Q2 retail sell-through recorded low single-digit decline, requiring channel health monitoring.

3. Learnings: Product strategy shift boosted footwear share to 54.7% through retail-centric thinking. Counter-cyclical store expansion added 25 Li-Ning and 33 Li-Ning YOUNG stores. Collaborations with Disney/LPL enhanced youth appeal.

4. Opportunities: Women's exclusive products like 'Jinghong' fill market gaps. Tech transformation brings innovative products like Longque running shoes and Jueying 3, offering functional innovation insights.

Li-Ning Product Manufacturing and Digital Insights.

1. Production Needs: Running category requires iterative IP shoe updates ('Chaoqing', 'Chitu', 'Feidian') with 5 million cumulative sales. Badminton equipment R&D uses advanced carbon fiber. Women's 'Jinghong' emphasizes sun protection/breathability; men's functional apparel focuses on quick-dry/cooling.

2. Business Opportunities: 25% running growth and record badminton sales indicate sports equipment demand. Premium 'China Li-Ning' IP combining skate/surf sports offers co-branding potential. Tech products like 'Super Jiang' shoe structure and rainproof nano-membrane apparel present innovation avenues.

3. Digital Insights: E-commerce revenue grew 2.3%, accounting for 27.9%, highlighting online sales importance. Direct store growth reinforces omnichannel management. Tech showcases demonstrate digital marketing, suggesting production-integrated innovation.

Industry Trends and Technical Solutions.

1. Industry Trends: Sportswear brands pivot from 'Guochao' to technology, marked by Li-Ning's tech showcase. 25% running growth and record badminton sales reflect professional equipment demand. E-commerce continues expanding.

2. New Technologies: Footwear introduces six innovations including 'Carbon Core' and 'GCU'. Apparel applies 5D functional cuts, ATC temperature control, storm-proof nano-membrane, and quick-dry ice-feel tech. Women's products enhance functional design.

3. Client Pain Points: Sweat absorption controversy exposes insufficient professionalism. 'Guochao' premium fades with consecutive profit declines. Distributor management issues caused revenue share drop.

4. Solutions: Address professional needs with tech products like Longque running shoes. Strengthen channel health via shipment rhythm control. Co-branding (e.g., Disney) attracts youth, mitigating brand image crises.

Platform Demands and Operational Strategies.

1. Platform Needs: 2.3% e-commerce growth underscores online platform importance. 0.1% direct store growth requires omnichannel support. Distributor share at 46% demands platform collaboration on shipment management.

2. Platform Strategies: Counter-cyclical store expansion added Li-Ning/Li-Ning YOUNG outlets. E-commerce share reached 27.9% with ongoing optimization. Collaborations (Disney/LPL) attract new users, enabling merchant acquisition opportunities.

3. Operations Management: Q2 low single-digit retail sell-through decline and mid-single-digit new product decline require risk mitigation. Strengthen inventory health via distributor shipment control. Promote tech products like running IP iterations.

4. Risk Avoidance: 4.7% apparel revenue drop and 8% profit decline signal risks. Olympic controversies require brand monitoring. Shift to tech strategy suggests platform focus on functional products.

Industry Dynamics and Business Model Analysis.

1. Industry Trends: Sportswear brands shift from 'Guochao' to technology, evidenced by Li-Ning's tech showcase. 25% running growth and record badminton sales indicate professional category rise. E-commerce share rose to 27.9%.

2. Emerging Issues: Weakening 'Guochao' appeal caused 4.7% apparel revenue drop. Net profit fluctuated for three years (2021: +136.14%, 2022: +1.32%, 2023: -21.58%, 2024: -8%). Tech products face 'heavy marketing, light R&D' criticism.

3. Business Model: Core strategy: 'single brand, multi-category, multi-channel'. Five categories (e.g., running, basketball) feature functional matrices. Channels: direct/e-commerce growth with optimized distributor management. Collaborations (e.g., Disney) enhance IP value.

4. Policy Implications: Financials highlight channel health management importance. Olympic uniform controversies underscore need for professional attributes. Tech transformation may impact industry standards, suggesting policy support for R&D innovation.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

【亿邦原创】巴黎奥运会落幕,李宁成为最受关注的运动品牌——前有赛服卡屁缝风波(乒乓球运动员身穿李宁提供的赛服,频繁扯短裤调整状态),后有龙服吸汗性差争议(运动员身穿李宁龙服比赛服,赛后全身湿透、龙服紧贴身体)。

虽然李宁官方已作回应,网传卡屁缝图片并非巴黎奥运会现场,龙服被运动员认可且仍在正常销售中,但是网友们仍然热议不断,尤其关注李宁2024年半年报的成绩。

财报显示,今年上半年,李宁营收143.5亿元人民币,同比增长2.3%,上半年净利润19.5亿元,同比下滑8%;毛利率上升1.6个百分点至50.4%。

这份报告一经发布,市场上的讨论声愈发多。有人疑惑,国潮行不通了?李宁科技遭质疑?有人乐观,市场消费力不足,李宁的营收、毛利仍在正增长。李宁的经营现状究竟如何呢?本文将试图解答。

总营收虽涨,但经销商、服装拖累业绩

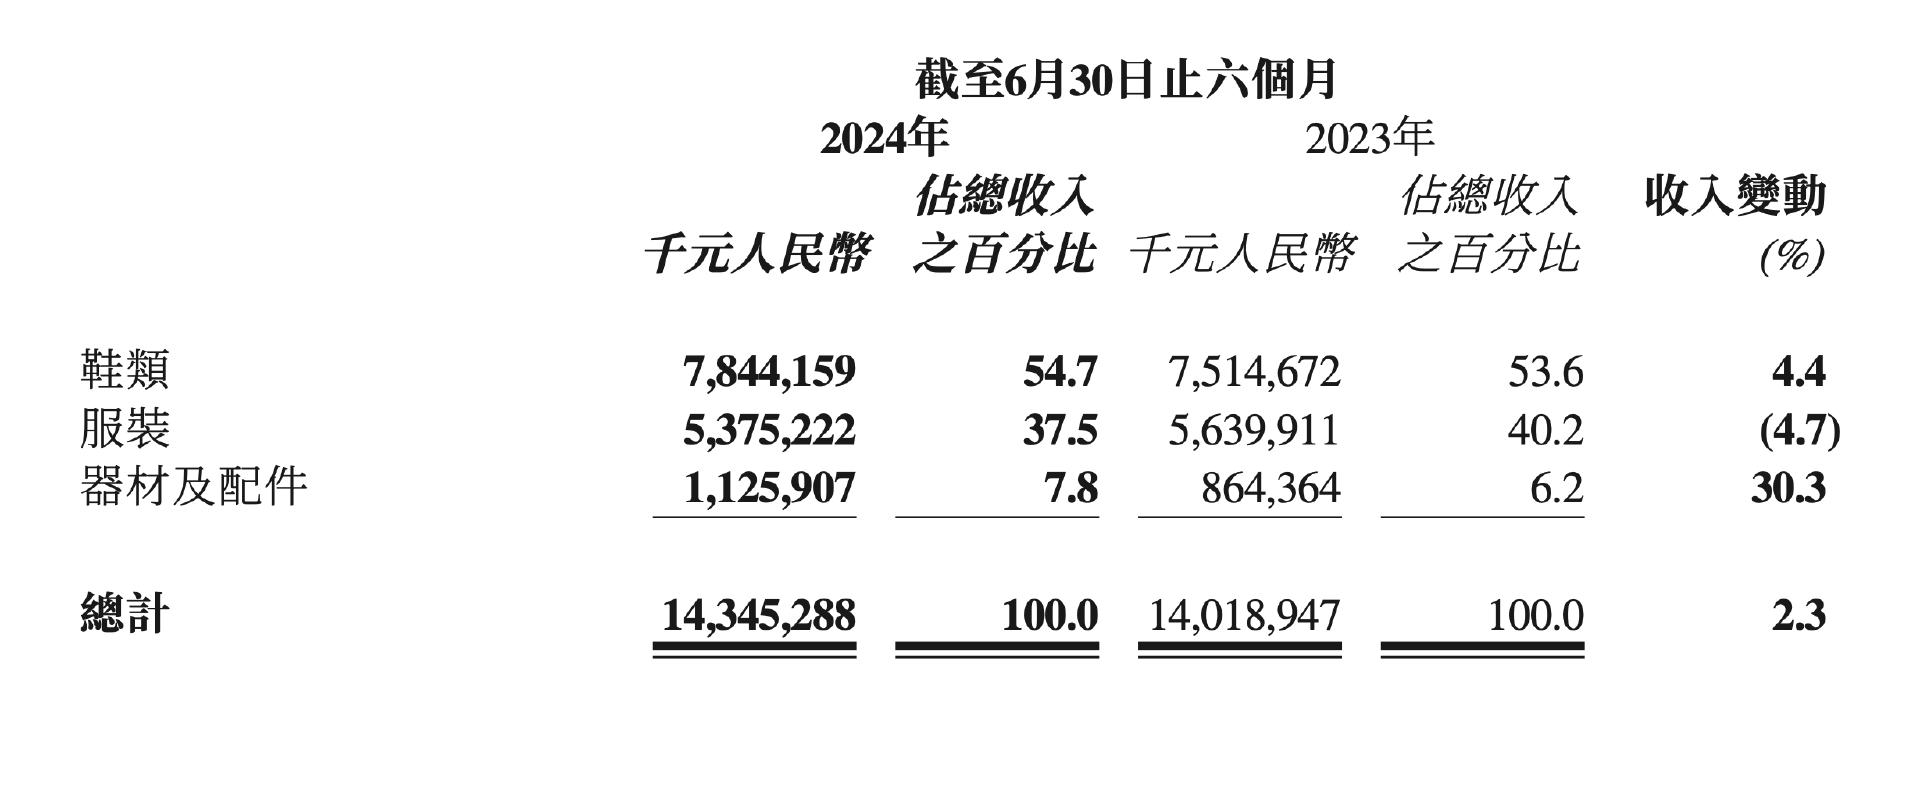
今年上半年,李宁收入上升2.3%至143.45亿元。其中,鞋类收入保持超越服装收入。

鞋类一直是李宁的核心支柱收入,上半年鞋类收入占比从去年的53.6%上升至54.7%,达78.44亿元,较去年同期增长4.4%。但服装业务收入较去年进一步下滑4.7%,达53.75亿元,约占总收入的37.5%。

2022年上半年,李宁鞋类销售收入五年来首度超过服装销售收入。彼时,李宁公司联席CEO钱炜称,鞋产品占比提升,是因为提前布局好了商品结构和策略,这是零售思维的运用。

在电商行业人士看来,鞋占比能保持超过服装占比是非常利好的信息,说明李宁在国潮风之后能够迅速调整产品策略,没有在服装国潮热的舒适区躺平,而是对鞋类产品的功能性、时尚性做突破,拉回了不少原来青睐于国际品牌的新用户。
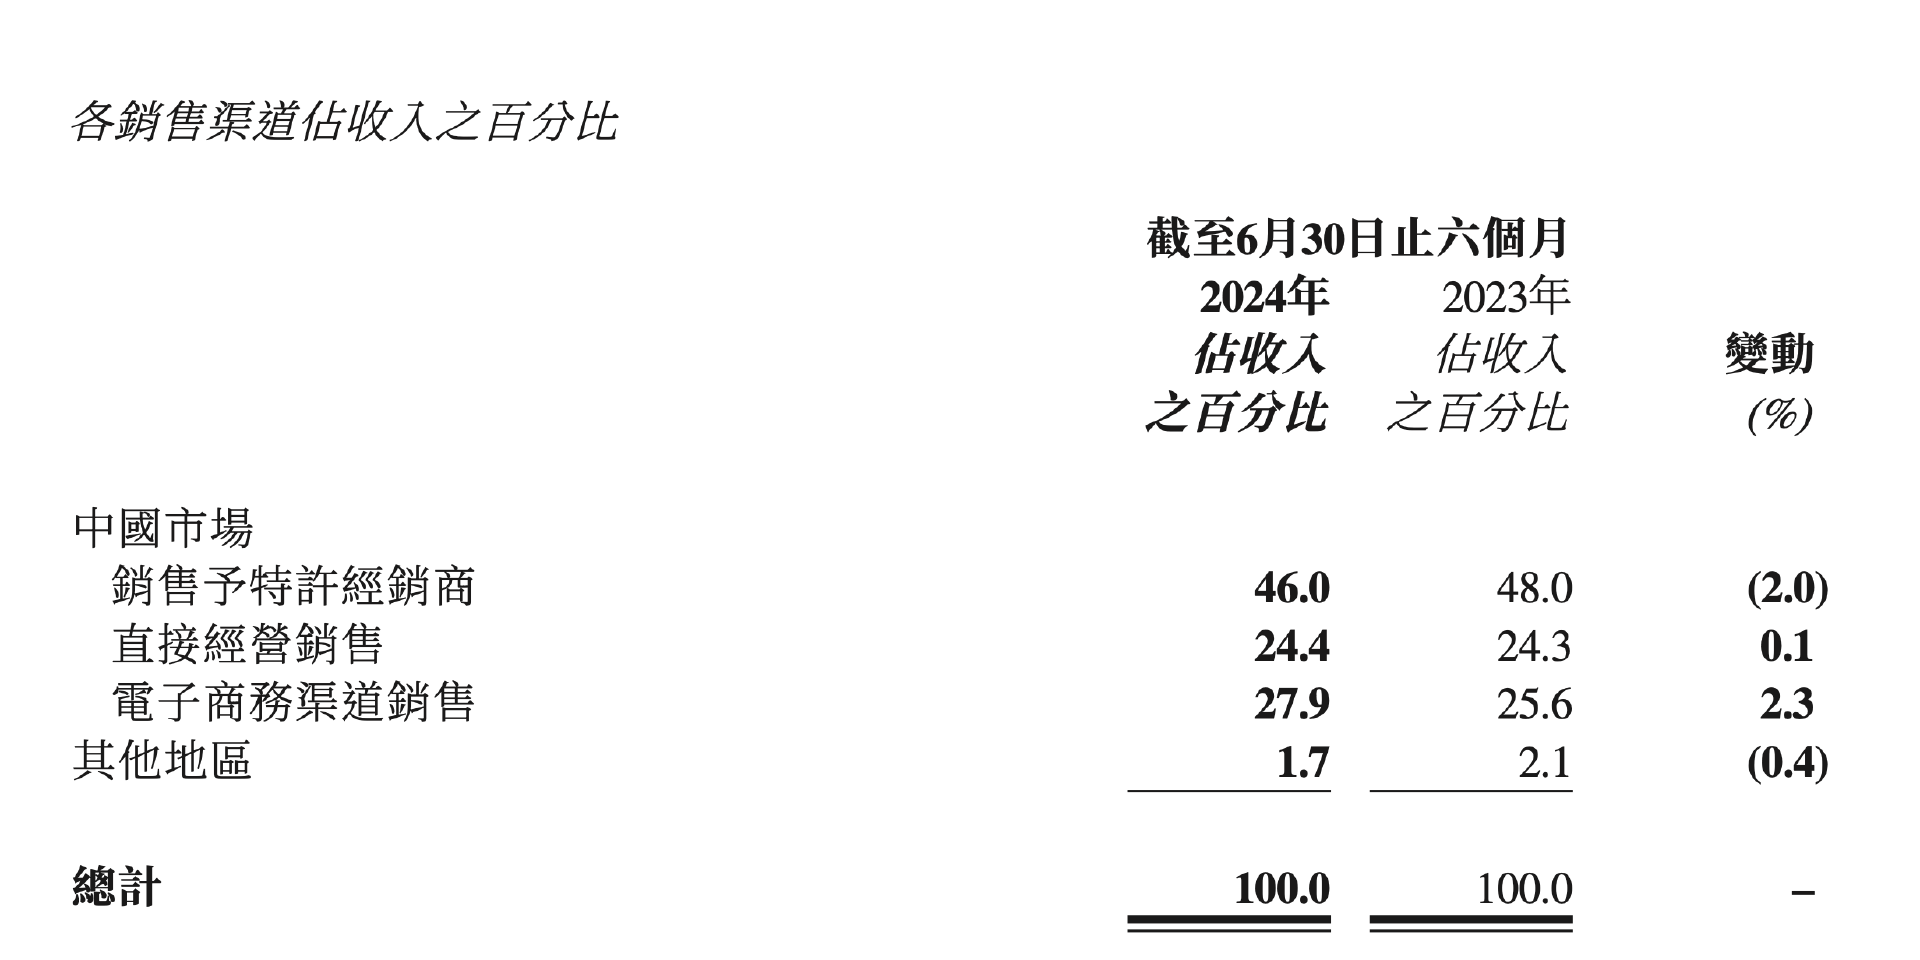
就渠道而言,李宁直营渠道和电商渠道上半年仍保持微增状态,分别上升0.1%和2.3%,占总收入的比例是24.4%和27.9%,较去年同期均进一步提升。

截至目前,特许经销商收入占总收入的占比为46%,较去年下降2个百分点。财报中解释称,这是李宁结合整体市场情况,为保证渠道存货的健康度,报告期内强化了经销商的发货节奏管理导致。
当前,李宁和李宁YOUNG仍在逆势开店,前者销售点数量较上一季末净增加25个,至今共计6239个,后者较上一季末净增加33个,目前共有1438个销售点。

不过,截至2024年6月30日止第二季度,李宁销售点(不包括李宁YOUNG)的零售流水按年录得低单位数下降。就渠道而言,线下渠道(包括零售及批发)录得中单位数下降,新品线下零售流水录得中单位数下降。

跑步品类同比增长25%,羽毛球品类销量突破历史新高

一直以来,李宁坚持“单品牌、多品类、多渠道”的核心战略,目前确立了跑步、篮球、健身、羽毛球和运动生活五大核心品类。其中,上半年跑步品类同比增长25%,或为李宁增速最快的品类。

跑步品类中,上半年集团一方面围绕核心跑鞋IP“超轻”、“赤兔”、“飞电”依次推出迭代升级产品,三大系列的迭代跑鞋上半年累计售卖达500万双;另一方面,李宁还推出了第一款女性专属跑鞋“惊鸿”,防晒、透气速干功能进一步加强,成为市场上鲜有专为女性提供跑鞋IP的品牌。

羽毛球品类中,李宁在报告期内的销量突破历史新高。原因在于器材方面不断研发并引入更高级别的碳纤维材料,服饰方面为世界顶尖球队和球星打造兼具专业和时尚的大赛服。

篮球品类中,李宁按照均衡、跑动、启动、冲击的四大功能矩阵,划分了对应产品线,分别是“驭帅”、“音速”、“闪击”、“空袭”。健身品类中,李宁为女性消费者推出了瑜伽服装IP“柔感”系列、运动剪裁属性居多的场景健身套装,为男性消费者推出以速干、凉感、高弹为核心卖点的功能服装。

运动生活品类中,李宁上半年发布了以传统春节为主题的“日进斗金”系列新品、日常健步通勤场景的“SOFT”系列,还与迪士尼系列形象和LPL进行联名,拉近与年轻消费者的距离。

此外,李宁仍在继续打造高端运动潮流支线“中国李宁”的经典IP,先后推出ICECREAM、CRC家族、BILLIONAIREBOYSCLUB联名等多系列潮流产品,结合滑板、冲浪、越野跑等多项潮流运动及赛事,通过潮流媒体内容合作、时尚街区快闪店铺等营销形式,走入年轻时尚人群。

科技李宁,用户买账吗?

2024年是体育大年,专业竞技背后,是比赛装备产品的专业运动属性,是体育运动领域的“军备竞赛”。对李宁来说,它开始调转船头,从国潮到科技,李宁的标签也慢慢出现更迭。

此前,巴黎时装周、巴特勒中国行期间,李宁发布的新品备受争议,被业界认为“重营销、轻研发”,还有用户评价为“新国潮产品像日本军装,国潮吃不了一辈子”。那时,李宁一度陷入负面舆论之中。

与之相对应的是,国潮属性更重的服饰收入节节败退、国潮带来的高溢价高净利也不再重现。2021年,李宁受到国潮情绪消费影响,净利润大涨136.14%,但到了2022年净利润仅微增1.32%,2023年直接下滑21.58%。今年上半年,李宁净利润下滑幅度收窄至8%。

2024年5月29日,李宁在北京举办了“以我之名科技李宁”主题科技大秀,集中呈现了品牌30多年历史上的科技研发历程和最新技术成就。

在鞋品科技方面,集团的六大创新科技包括“碳核芯”、“最速曲线系统”、“超级弜”、“GCU”、“超级?”、“极限?丝”。目前,李宁已发布为前掌跑法的极致竞速运动员而生顶级竞速跑鞋龙雀、由超级碳板和超级弜结构加持的绝影3代跑鞋等多款新品。

在服饰方面,集团最新引入的5D功能立体版型技术与ATC自适应温控科技,应用于跑步、篮球及健身等服装面料;采用防暴雨双透纳米膜,极大增强户外运动装备的舒适性与保护性能;将速干与冰感科技应用于短装类产品。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

李宁2024年上半年营收和净利润表现如何?

李宁2024年上半年营收为143.5亿元人民币,同比增长2.3%;净利润为19.5亿元,同比下滑8%;毛利率上升1.6个百分点至50.4%。

李宁上半年各品类收入有哪些主要变化?

鞋类收入增长4.4%至78.44亿元,占比提升至54.7%;服装收入下滑4.7%至53.75亿元。跑步品类同比增长25%,羽毛球品类销量创历史新高。

李宁的核心战略和主要科技有哪些?

李宁坚持‘单品牌、多品类、多渠道’战略,聚焦跑步、篮球等五大品类。核心科技包括碳核芯、GCU等六大鞋品创新,以及5D立体版型、ATC温控等服饰科技。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

微信蚂蚁押注AI应用商店 巨头争抢千亿“苹果税”

微信的云开发团队正在打造一款名为“云开发AI智能体”的应用平台,这是一个多平台AI智能体开发框架,用于企业和小程序提供专属的智能体平台。

腾讯 平台 社交媒体 微信

2024-08-16 11:41:45