



• 亿邦公众号
    • APP下载

亿邦智库:白牌风行 品牌如何卷“新竞争力”?

作者:黄妮玲 文章来源:亿邦动力

2024-06-26 08:43

作者:黄妮玲 文章来源:亿邦动力

2024-06-26 08:43

邦小白快读

EN
全文速览

文章概述当前消费市场白牌风行的现象,品牌面临消费降级、同质竞争和平台低价的三重压力,并提出新竞争力特征帮助品牌突围。

1.消费降级导致白牌崛起,如抖音美妆“海洁娅”、“VC”,零食“比比赞”,电器“徕芬”,但白牌缺乏长期信任,需转向品牌化路径。

2.品牌应对策略包括案例学习:珀莱雅通过渠道变迁(CS渠道、线上布局、抖音电商)和早C晚A大单品战略成功;蕉下依托自研技术和消费者洞察打造轻量化户外产品。

3.新竞争力特征包括用户主权(用户实时反馈驱动战略)、全域增长(线上线下一体化、公私域运营、价值链生态)、数字基因(数据驱动产业链效率)。

4.市场风险提示:过度低价可能导致利润趋零或质量压缩,品牌需避免零和博弈,转向生态建设。

文章聚焦品牌如何通过营销、渠道和研发卷出新竞争力,应对白牌竞争和消费趋势变化。

1.品牌营销和渠道建设:珀莱雅案例展示从CS渠道到线上再到抖音电商的渠道变迁,实现全域覆盖;海尔智家以用户导向构建生态品牌,支持场景落地。

2.品牌定价和产品研发:避免单纯低价,转向价值竞争;蕉下自研L.R.C涂层和Airloop冰丝面料,基于消费者洞察开发轻量化户外产品;早C晚A公式体现产品研发与需求结合。

3.消费趋势和用户行为:用户主权强调实时感知需求,形成反馈循环;消费理性化趋势下,品牌需注重用户体验和参与。

4.机会提示:白牌如“比比赞”通过明星代言和综艺植入转向品牌化,提供可学习点;品牌分化成IP、渠道、内容类型,是上行通道。

文章解读市场变化,提供增长机会、风险提示和可学习商业模式。

1.政策解读和事件应对:平台价格战如自动跟价系统、补贴白牌(如50%现金奖励),可能加剧竞争;舆情危机如花西子、钟薛高事件,提示风险需谨慎定价。

2.增长市场和消费需求变化:消费降级周期中,新机遇如全域增长(线上线下一体化)、数字化趋势;需求转向理性,品牌化需求上升,机会在生态协同。

3.可学习点和最新商业模式:泸州老窖供应链金融模式(区块链赋能经销商)、珀莱雅大单品战略、蕉下轻量化户外战略;合作方式如平台招商(淘天“蓝星计划”)、扶持政策需平衡。

4.风险提示和机会提示:低价内卷可能导致利润趋零;正面影响包括白牌转向品牌化(如比比赞案例),提供上行机会。

文章揭示工厂在产品生产、设计需求和数字化中的商业机会及启示。

1.产品生产和设计需求:代工厂角色如为山姆同源生产平价白牌,可借鉴“比比赞”从白牌起步,通过研发创新转向品牌化;产品设计需基于消费者洞察,如蕉下开发轻巧便携、多功能集成产品。

2.商业机会和推进数字化启示:白牌品牌化是上行通道,提供规模化发展机会;数字化启示如泸州老窖使用蚂蚁数科区块链技术,赋能供应链金融,提升效率。

3.电商启示:参与平台生态(如抖音电商),但需避免低价陷阱;机会提示:工厂可转向品牌建设,投入研发以支撑可持续发展。

4.风险提示:单纯低价可能导致质量压缩,工厂需注重质量控制和长期经营。

文章分析行业趋势、新技术应用和客户痛点解决方案。

1.行业发展趋势:消费降级、白牌风行、新竞争力品牌兴起;市场从增量转向存量主导,需求驱动精细化运营。

2.新技术和客户痛点:区块链技术应用如泸州老窖案例,提升供应链效率;客户痛点包括平台低价策略(自动跟价系统)导致企业利润趋零、信任缺失。

3.解决方案:新竞争力特征如数字基因(数据驱动产研供销服全链)、全域增长(解决渠道碎片化问题);案例启示:珀莱雅用户洞察、海尔智家数字化转型提供参考。

4.机会提示:服务商可提供数据工具支持,帮助品牌实现用户主权和生态协同。

文章探讨平台策略、商业需求和运营风险。

1.平台最新做法和招商:推出自动跟价系统、补贴白牌商家(如“蓝星计划”、“春晓计划”);招商策略如支持中小商家,但需注意生态平衡。

2.商业对平台的需求和问题:品牌需要平台支持生态建设(如海尔智家案例),避免单纯低价;问题包括价格战导致质量下降、信任危机。

3.运营管理和风向规避:如何管理低价机制,转向协同精细化运营;风险提示:过度低价可能引发零和博弈,需规避质量压缩和利润趋零。

4.机会提示:平台可借鉴全域增长理念,联通公域私域,提升用户一致性体验;扶持政策需谨慎,以重建生态希望。

文章揭示产业新动向、问题和商业模式启示。

1.产业新动向和新问题:消费降级周期类似日本失落三十年,新品类兴起(如饮料、宠物);新问题包括溢价被视为品牌原罪、白牌缺乏稳定性导致信任缺失。

2.政策法规建议和启示:需要生态协同政策,支持新竞争力品牌;启示如海尔智家生态战略、用户主权理念,强调以消费者为中心。

3.商业模式和案例研究:新竞争力品牌特征(用户主权、全域增长、数字基因);案例包括珀莱雅渠道变迁、泸州老窖供应链金融、蕉下科技研发。

4.研究启示:市场进入存量时代,品牌需重建生态护城河;商业模式迭代如从制造到智造,数据要素增益是关键。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The article outlines the current trend of white-label products dominating the consumer market, highlighting the triple pressures brands face: consumption downgrading, homogeneous competition, and platform-driven low prices. It proposes new competitive characteristics to help brands break through.

1. Consumption downgrading has fueled the rise of white-label products like "Haijieya" and "VC" in Douyin cosmetics, "Bibizan" in snacks, and "Laifen" in appliances. However, white-label brands lack long-term consumer trust and must transition towards brand-building.

2. Brand response strategies include case studies: Proya succeeded through channel evolution (from CS channels to online and Douyin e-commerce) and a "Morning C, Evening A" hero product strategy;蕉下 developed lightweight outdoor products based on proprietary R&D and deep consumer insights.

3. New competitive traits include User Sovereignty (real-time user feedback driving strategy), Omnichannel Growth (online-offline integration, public-private domain operations, value chain ecosystems), and a Digital DNA (data-driven supply chain efficiency).

4. Market risks: Excessive price-cutting may lead to zero profits or quality compromises. Brands must avoid zero-sum games and focus on ecosystem building.

The article focuses on how brands can build new competitiveness through marketing, channel strategy, and R&D to counter white-label competition and shifting consumption trends.

1. Marketing and Channel Building: Proya's case demonstrates successful omnichannel coverage through evolution from CS channels to online and Douyin e-commerce; Haier Smart Home builds an ecosystem brand centered on user needs, supporting scenario-based solutions.

2. Pricing and Product R&D: Shift from pure low-price competition to value-based competition;蕉下 develops proprietary L.R.C coatings and Airloop ice-silk fabrics, creating lightweight outdoor products based on consumer insights; the "Morning C, Evening A" formula exemplifies aligning R&D with demand.

3. Consumption Trends and User Behavior: User Sovereignty emphasizes real-time demand sensing and feedback loops; amid rational consumption, brands must prioritize user experience and participation.

4. Opportunities: White-label brands like "Bibizan" are transitioning to branded status via celebrity endorsements and variety show placements, offering learnings; brand differentiation into IP, channel, or content types represents an upward pathway.

The article interprets market shifts, identifying growth opportunities, risks, and learnable business models.

1. Policy and Event Response: Platform price wars (e.g., auto-price-matching systems, subsidies for white-labels like 50% cash rewards) may intensify competition; PR crises like Florasis and Chicecream highlight pricing risks.

2. Growth Markets and Demand Shifts: New opportunities in the consumption downgrading cycle include omnichannel growth and digitalization; demand is shifting towards rationality and brand trust, with opportunities in ecosystem synergy.

3. Learnings and Business Models: Supply chain finance models like Luzhou Laojiao's (blockchain-enabled distributor financing); Proya's hero product strategy;蕉下's lightweight outdoor strategy; partnership models like platform merchant recruitment (Taobao's "Blue Star Plan") require balanced support policies.

4. Risks and Opportunities: Price undercutting may lead to zero margins; positive trends include white-label brand transitions (e.g., Bibizan), offering upward mobility.

The article reveals commercial opportunities and insights for factories in product manufacturing, design needs, and digitalization.

1. Production and Design Needs: OEM roles, like producing affordable white-labels for Sam's Club counterparts, can learn from Bibizan's transition from white-label to brand via R&D innovation; product design must be insight-driven, as seen in蕉下's portable, multi-functional products.

2. Commercial Opportunities and Digitalization: White-label brand-building is an upward path offering scale; digital insights include Luzhou Laojiao's use of AntChain for supply chain finance efficiency.

3. E-commerce Insights: Participate in platform ecosystems (e.g., Douyin e-commerce) but avoid low-price traps; factories can transition to brand-building with R&D investment for sustainability.

4. Risks: Sole focus on low prices may compromise quality; factories must prioritize quality control and long-term operations.

The article analyzes industry trends, new technology applications, and solutions for client pain points.

1. Industry Trends: Consumption downgrading, white-label proliferation, rise of newly competitive brands; market shift from volume to value-driven, demanding refined operations.

2. New Tech and Client Pain Points: Blockchain applications like Luzhou Laojiao's case enhance supply chain efficiency; client pain points include platform low-price strategies squeezing margins and eroding trust.

3. Solutions: New competitiveness traits like Digital DNA (data-driven end-to-end chains) and Omnichannel Growth (addressing channel fragmentation); case insights from Proya's user insights and Haier's digital transformation offer references.

4. Opportunities: Service providers can offer data tools to help brands achieve User Sovereignty and ecosystem synergy.

The article explores platform strategies, commercial demands, and operational risks.

1. Platform Tactics and Merchant Recruitment: Auto-price-matching systems, subsidies for white-label merchants (e.g., "Blue Star Plan," "Spring Dawn Plan"); recruitment strategies supporting SMBs require ecological balance.

2. Commercial Demands and Issues: Brands need platform support for ecosystem building (e.g., Haier case), avoiding pure low-price focus; issues include quality degradation and trust crises from price wars.

3. Operations and Risk Management: Manage low-price mechanisms towards collaborative, refined operations; risks: excessive price-cutting may cause zero-sum games, necessitating avoidance of quality compression and profit erosion.

4. Opportunities: Platforms can adopt Omnichannel Growth to integrate public and private domains for consistent user experience; support policies must be cautious to rebuild ecosystem vitality.

The article reveals new industry dynamics, challenges, and business model implications.

1. New Dynamics and Issues: Consumption downgrading cycle parallels Japan's "lost decades," with new categories emerging (e.g., beverages, pet products); challenges include brand premium being viewed negatively and white-labels' instability causing trust deficits.

2. Policy and Strategic Implications: Need for ecosystem synergy policies to support newly competitive brands; implications from Haier's ecosystem strategy and User Sovereignty emphasize consumer-centricity.

3. Business Models and Case Studies: Traits of newly competitive brands (User Sovereignty, Omnichannel Growth, Digital DNA); cases include Proya's channel evolution, Luzhou Laojiao's supply chain finance, and蕉下's tech R&D.

4. Research Implications: Market entry into an era of存量 competition requires brands to rebuild ecosystem moats; business model evolution from manufacturing to smart manufacturing, with data elements as key value drivers.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

危机是一种危险和机遇并存的情况——约翰·F·肯尼迪

文丨黄妮玲

01

白牌风行,品牌日暮?

“今年听到最多的两句话,一个是‘消费降级’,一个是 ‘生意难做’。”——618前夕,在调研走访品牌的时候,一家企业向我们表达了他今年以来的所感所想。这是企业对当前压力的感叹,也是当下零售市场的真切声音。

过去一年多的时间里,「低价」、「性价比」、「寻找平替」迅速成为行业高频词。线上白牌市场份额的持续提升,以及线下折扣业态的兴起,也让市场上对于“消费降级”的讨论不绝于耳。从消费端传导到整个行业,形成了压在品牌企业头顶的三座大山:消费需求疲软;同行同质化竞争;平台低价策略。
从去年开始,各大平台价格战的硝烟,从商品补贴及低价机制,弥漫至到供给、算法、生态协调和心智多个领域。无论是淘天的“蓝星计划”、京东的“春晓计划”(针对中小商家);还是盒马的“移山价”,山姆的“踏马价”,都足见鏖战惨烈。在《生态不繁荣,品牌近黄昏》一文中我们还提到,有激进的平台为了冲销售规模和订单量,直接祭出以销售目标50%现金奖励补贴白牌商家的杀招。

而在近日,继百亿补贴和仅退款之后,自动跟价系统的上线再次引发行业热议,此举无疑将电商“价格战”推向了新的高度。

从品牌视角看,近两年通过社媒、渠道、直播等途径崛起的白牌不胜枚举。在抖音,以“海洁娅”、“VC”为代表的美妆白牌在近两年杀出重围,登顶抖音美妆第一梯队。零食白牌商家“比比赞”、电器品牌“徕芬“在近两年强势崛起,在各自赛道力拔头筹。而硬币的另一面,是去年花西子、钟薛高“高价”事件导致的各种舆情危机和与之发酵而来的“刺客”舆论。行业的发展走势也似乎导向了一种奇妙的困局:溢价成了品牌的原罪,价格战才是唯一真理。

面对当前中国消费品牌集体面临的变化和困境,我们不禁要问,低价是否是品牌唯一出路?白牌崛起是否意味着品牌进入日渐式微的长周期?除了低价,品牌还能靠什么杀出重围?甚至还有没有必要坚守品牌经营理念?

市场只能面对市场,在白牌风行的时候,如何留存品牌生命力。这既应是品牌方的生死思考,也是白牌们的长命思考。

过度低价总要有人埋单。当下风光无限的低价狂欢下,价格内卷的结果往往是企业要么利润趋零,要么压缩材料成本降低质量水平。不管是企业,还是平台商家、消费者,单纯的低价战略可能是一场没有赢家的零和博弈。
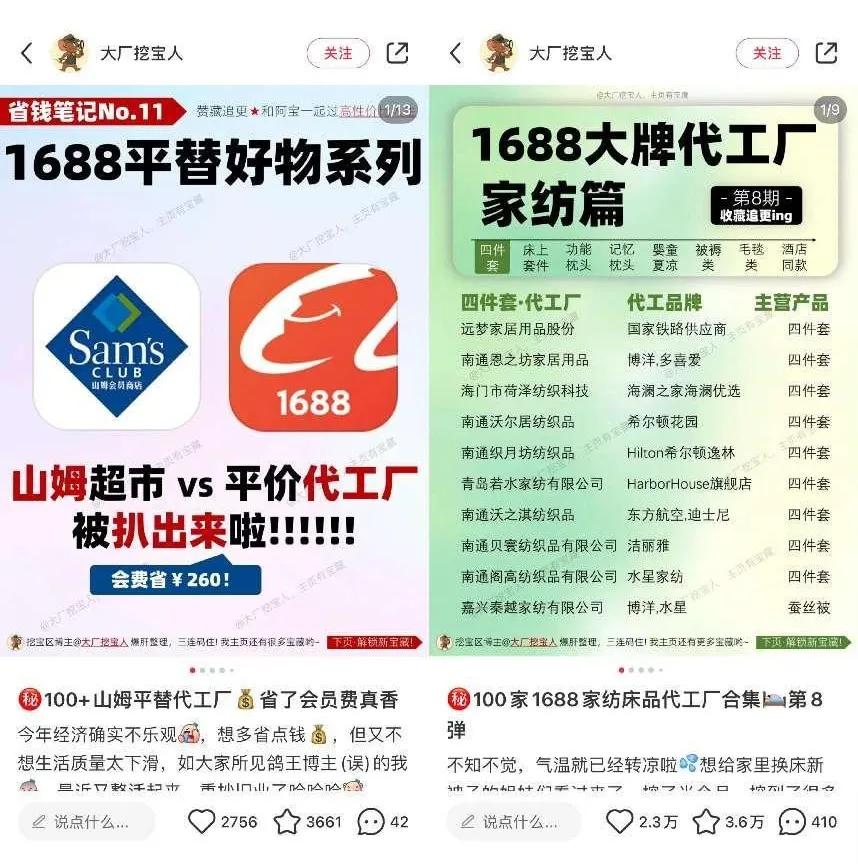
好在,品牌和白牌虽本质不同,却又有着微妙的演变关系。当下受到消费者们追捧的白牌,更多是有特定属性的白牌。例如,小红书笔记里博主力推的“平替”,是山姆超市的同源代工厂的平价白牌,是董宇辉、李佳琦或是某个主播直播间里,乃至于是亲戚、朋友和社区团购团长安利的白牌。而当我们审视当下头部品牌的崛起路径时,会发现这当中部分国民度极高的领军品牌,例如家电品牌海尔、美的和格力等,其发展之初亦有日立、伊莱克斯、GE等全球家电品牌平替定位的因素。
纵观当下市场上的很多“白牌”,其发展路径本质是依靠不断捕捉风口进行生产,缺乏长远经营的理念,俗称“风口移民”。同时,由于“白牌”缺乏独特性和稳定性,消费者难以对其形成长久的信任感,继而难以产生忠诚度及复购。一个商家高层告诉我们,“白牌”在短期内可以依靠薄利或者强营销打开市场份额,但当面临可持续、规模化发展问题时,白牌仅有的“性价比”优势无法支撑其进一步发展,要么接受永远无法做大的局面,要么必须走品牌化路线,投入研发、创新。以零食白牌起步的“比比赞”为例,在依靠内容电商依靠KOC带货实现规模积累之后,明星代言、综艺植入成为其第二阶段主要打法。只有走上品牌建设的道路,品牌溢价及可持续发展才成为可能。

基于此,我们可以发现,品牌其实从未被边缘化,也从未失效,其只是发生了分化,变成了IP品牌、渠道品牌、内容品牌,而无论是什么属性,品牌化都是白牌规模化发展的必要上行通道。在市场放缓、消费理性的时代,我们依然需要品牌。

02

市场残酷但始终孕育生机

市场不会闲着,人们都在从不同维度思考新机会。在纪录片《走进日本三十年》中,第一集主题是“失落中的消费生机”,描述的是随着90年代泡沫经济破灭,日本家庭支出随之见顶,随之开启的漫长的消费降级周期。但在此境遇的市场环境中,仍有一些新品类、新业态、新模式兴起,饮料、便利店、宠物等行业得以在这个阶段快速发展,这也成为了日本失落三十年中的消费生机。反观国内零售,在新旧交替的时代浪潮下,必然又有新机遇、新打法、新标杆应运而生。

通过对品牌案例研究和走访的过程中,我们发现,那些在零售格局新旧交替的进程中依然保持韧性,穿越周期的品牌,无一不是捕捉到了时代新机遇,找到了除低价之外的新竞争力。

珀莱雅:作为早C晚A公式的开创者,珀莱雅在近几年发展一路高歌猛进,能够在国际大牌环伺的美妆市场登顶第一梯队,得益于其深耕本土美妆市场多年的积淀。从押注CS渠道,再到2012年前瞻性布局线上渠道,再到如今作为第一批入驻抖音电商的KA品牌,珀莱雅的发展史,核心是一部积极的渠道变迁史。而其最为人熟知的早C晚A大单品战略,本质是立足于消费者需求洞察和成熟研发路径的战略硕果。以全域增长实现饱和覆盖,再以大单品击穿消费心智,其成功逆袭也为当下消费品牌打造了先锋范例。

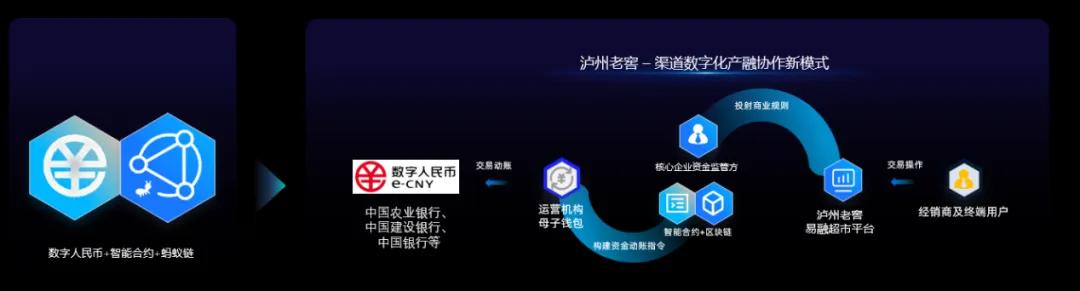
泸州老窖:作为中国白酒行业龙头,泸州老窖维持高增态势,今年一季度同比营收增长20%,净利润达45亿元同比增长23%。除了其强大的品牌效应,对渠道链路中经销商与终端客群的供应链金融支持体系是支撑其获得第二增长曲线的强大底座。该模式本质是依托泸州老窖作为核心企业信用的“中心化”,融合蚂蚁数科区块链数字科技,以端到端的产融服务平台赋能经销商与终端,撬动盈利杠杆,最终以生态化的模式实现产业融通,互利共赢。
蕉下:在捕捉到国内户外风口以及户外场景中的众多细分空白市场后,蕉下启动“轻量化户外”品牌升级战略。依托自研L.R.C涂层和Airloop冰丝面料等核心“防护科技”,蕉下领先性打造与国人户外场景诉求高度适配的轻巧便携、多功能集成、人性化设计和多场景使用的轻量化户外产品矩阵,形成覆盖户外全场景、全链路的商业版图。科技研发与消费者洞察,助力蕉下构筑硬核“产品力”,从而打造品牌护城河。

海尔智家:在本次618,海尔智家再获多平台多品类第一的成绩。从智慧成套探路尝试,到场景落地可展可销,再到如今的生态共创,实际植根于海尔智家“用户为先”的战略指导下构筑的极致产品力、服务力、价值力。而生态品牌战略见效,得益于其以用户诉求为导向,以智慧住居升级为契机,构筑了支持大规模个性化定制的产业互联网支撑体系。在数字化转型过程中,“用户感知”和“产品实现”是海尔从“制造”升级到“智造”的最关键因素。
03

卷出新竞争力,需具备「三大特征」

按照查理·芒格对品牌的论断,品牌构建护城河可归纳为四大要素:供给侧规模经济、需求侧网络效应、品牌效应、专利及知识产权。发展至今,构建品牌护城河的要素内核在新的时代浪潮下依然适用,同时发生了迭代和扩容。结合对当下企业的竞争优势以及优势的持久性的评估和理解,我们提出“新竞争力品牌”这一全新定义,并为之梳理提炼出三大共性特征,即「用户主权」、「全域增长」和「数字基因」。我们同时对这几大要素进行拆解:
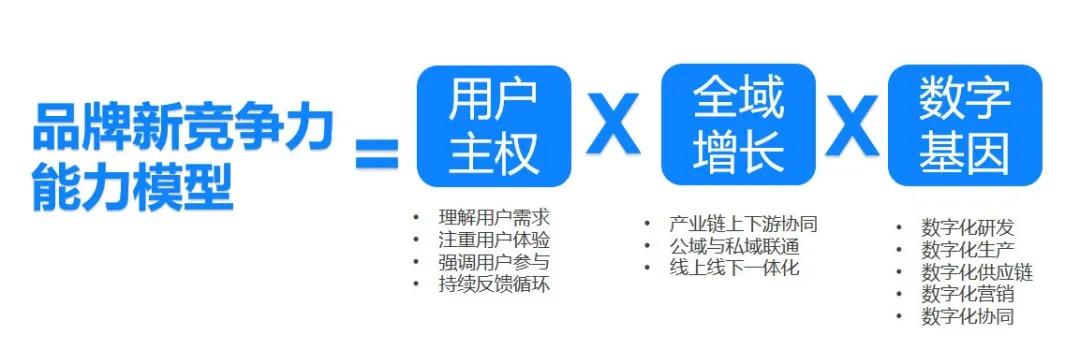
「用户主权」:在新零售时代,“以消费者为中心”不再是空洞的口号,而是真正成为零售变革的圭臬。「用户主权」即以用户实时反馈为主导,反向驱动品牌战略定位、产品研发、迭代升级、售后服务的过程。用户不再只是品牌口中尊称的上帝,而是每分每秒都在用数据及互联网向品牌传递情绪的鲜活男女。企业和品牌如何洞见并引领趋势,不仅代表了战略眼光,更是竞争力的体现。这要求品牌必须实时感知用户需求,注重用户体验,强调用户参与,形成无限反馈循环。

「全域增长」:伴随消费下单的轮盘概率,零售触点和场域的多元化、碎片化,用户全渠道体验的一致性成为了购物满意度中的重要指标。全域增长在此包含了三层含义:一是联通线上与线下的全渠道体验闭环,二是联通公域与私域的用户深度运营体系,三是联通产业链上下游的全价值链生态。

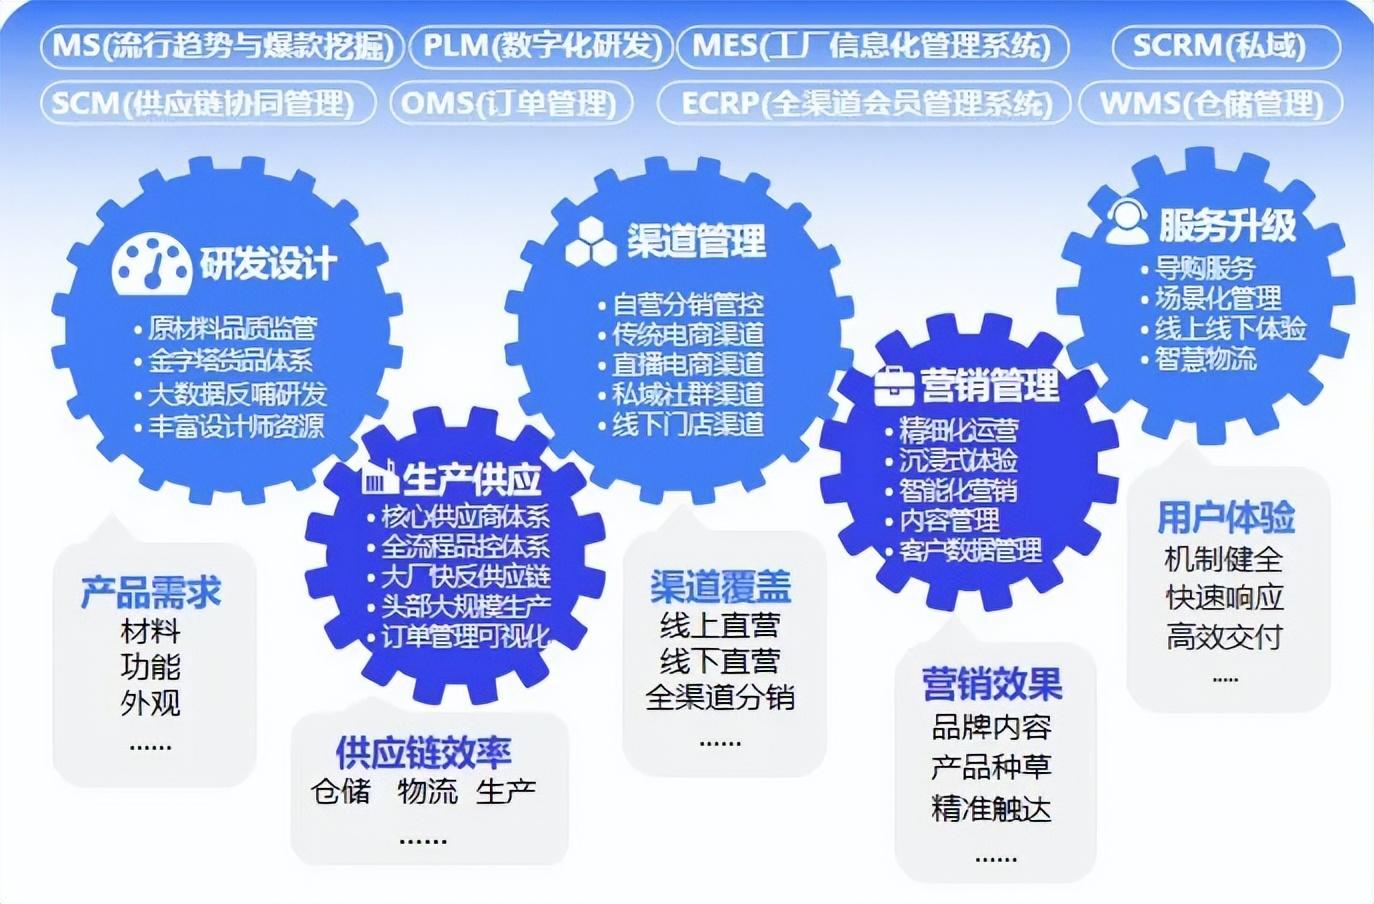
「数字基因」,指数据引擎启动,融通产研供销服全产业链及全渠道,实现数据驱动增长,协同多方提升效率,重构商业模式以实现数字工具和数据要素增益的系列过程。
04

别无选择,重建生态希望

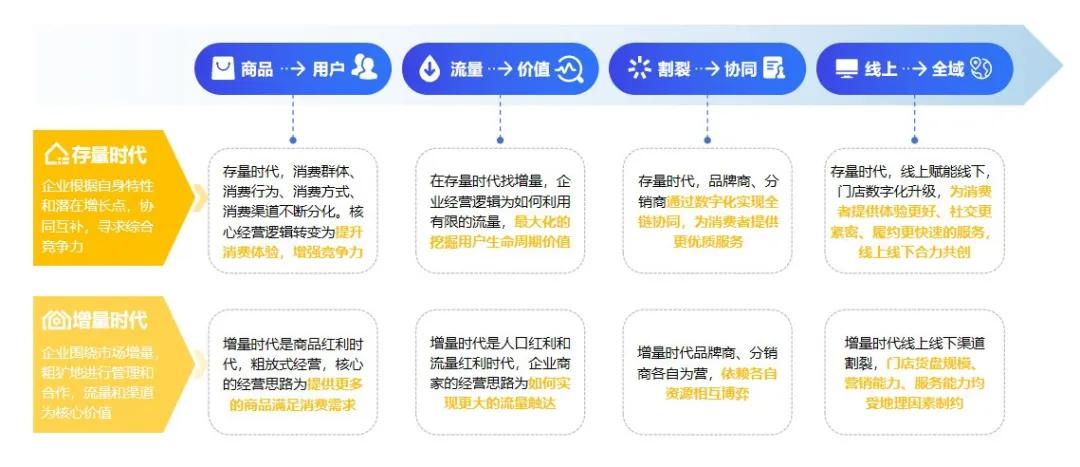
当我们谈及当下旧秩序坍塌,新格局在重建,那新格局的全貌为何?在去年年底的《2023双十一暨未来零售发展研究报告》我们解析过,当下零售环境已从增量时代步入存量主导阶段,国内市场已经从供给驱动、粗犷割裂式经营、以增量跑马圈地的旧环境,变化到了需求驱动、协同精细化运营、存量博弈的新环境。

市场始终存在,问题是你在不在市场。
谁是新竞争力品牌典型代表?新竞争力品牌的生成逻辑如何?谁在成就新竞争力品牌?在锚定新竞争力品牌的三大基本特征后,亿邦智库将跟进研究。带着这些疑问,亿邦动力启动2024新竞争力品牌大会,并将发布《新竞争力品牌发展洞察报告》。在报告研究撰写的过程中,我们欢迎新竞争力品牌生态各方参与者为我们提供实战经验及看法,一起重建生态希望。
“追风赶月莫停留,平芜尽处是春山”,这是欧阳修在《踏莎行·候馆梅残》里留下的词句,仿佛与我们隔世共勉。我们期许的新竞争力品牌,有能力自建生态护城河,也有能力处理平台生态关系,更有能力影响行业生态焕新。

“明天又会是新的一天”。品牌艰辛的2024,也一定是品牌孕育新生和新竞争力品牌拔蕊而出的2024。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

什么是新竞争力品牌的三大特征?

新竞争力品牌的三大特征是用户主权、全域增长和数字基因。用户主权强调以用户反馈驱动产品研发;全域增长涵盖线上线下全渠道体验;数字基因指数据驱动全产业链效率提升。

白牌崛起对品牌有哪些影响?

白牌崛起导致品牌面临消费需求疲软、同质化竞争和平台低价策略三重压力。但白牌缺乏品牌忠诚度,长期发展需转向品牌化路线,如比比赞通过明星代言实现转型。

品牌如何应对当前的市场挑战?

品牌需构建新竞争力,如珀莱雅通过渠道变迁和大单品战略,泸州老窖利用供应链金融,蕉下依靠防护科技产品矩阵,海尔智家以用户为导向的生态品牌战略。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

春华资本胡祖六:创业者要记住 唯一的不变是变化本身

胡祖六如此判断中国经济的基本面:“客观来看,中国经济还有很多潜力没有充分释放,有的投资者对中国经济存在过度,甚至非理性的悲观。”

未来零售

2024-06-26 08:30:57











