• 亿邦公众号
    • APP下载

机器人排队IPO:一场关于“现在”与“未来”的价值赌局

作者:李佳晅 文章来源:亿邦动力

2025-12-18 16:26

作者:李佳晅 文章来源:亿邦动力

2025-12-18 16:26

邦小白快读
EN
全文速览

文章核心干货是2025年机器人公司IPO热潮,多家企业上市或排队,但普遍亏损,估值基于未来潜力而非传统逻辑。

1.公司上市情况:优必选、极智嘉等已上市,市值百亿以上;优艾智合、宇树科技等近30家排队递表港交所,涵盖仓储、人形机器人等领域。

2.财务数据:企业营收增长但亏损并存,如优必选2025上半年营收6.81亿元增27.55%,亏损4.14亿元;亏损原因包括高研发投入(优必选研发占营收35%)和价格竞争(云迹科技机器人售价降43.8%)。

3.估值逻辑:资本市场看重赛道天花板、技术壁垒及营收增长斜率,如具身智能企业宇树科技估值120亿元,虽商业化早期但增长快。

4.技术应用:机器人类型多样,包括酒店配送、工厂协作、应急救援等,聚焦痛点场景如效率提升;风险包括技术路线未收敛、规模化应用挑战。

文章揭示了机器人行业品牌营销和产品研发趋势,结合消费趋势和用户行为。

1.品牌营销策略:企业通过特定场景落地强化品牌,如云迹科技在酒店市场争夺份额,优必选以教育、物流解决方案支撑上市;定价策略受竞争影响,云迹科技产品降价43.8%压缩利润。

2.产品研发投入:高研发是核心,优必选研发占营收35.1%,极智嘉占14.3%,代表企业如宇树科技研发人形机器人用于家庭陪伴等,推动创新。

3.消费趋势观察:人形机器人崛起,用于表演、导览提供情绪价值,如宇树H1系列登上春晚;用户行为显示需求从科研向工业、商业服务拓展,乐聚机器人应用于汽车装配等场景。

4.代表企业案例:优必选、智元机器人等展示品牌渠道建设,通过垂直行业解决方案实现商业化;消费趋势指向具身智能快速增长,但成本高企。

文章提供政策解读、市场机会和风险提示,助力卖家把握增长。

1.政策解读:港交所18C章程提供灵活上市条件,时间窗口确定,相比科创板审核更宽松;企业如优艾智合选择港股,因国际化投资者和VIE接纳度高。

2.增长市场机会:仓储机器人(如极智嘉市占率第一)、具身智能(如宇树科技营收超10亿)增长快;消费需求变化,人形机器人订单突破46亿元,应用场景从工业到家庭。

3.风险提示:亏损普遍(云迹科技“卖得越多亏得越狠”),竞争白热化;机会提示包括聚焦痛点场景(如越疆科技专注协作机械臂)和合作方式(如产业资本投资)。

4.事件应对与可学习点:企业应对策略如高研发建立壁垒;最新商业模式如智元机器人通过收购加速上市;正面影响是估值高,负面影响是规模化挑战。

文章突出产品生产需求、商业机会和数字化启示,为工厂提供参考。

1.产品生产需求:协作机器人需求旺盛,如越疆科技专注轻量型机械臂用于柔性生产线;仓储机器人如极智嘉应用于工厂搬运,代表生产设计优化方向。

2.商业机会:机器人应用带来效率提升机会,如优艾智合移动操作机器人用于精密制造;推进数字化启示,企业如斯坦德机器人AMR面向制造业厂内,推动自动化升级。

3.案例与机会:工厂可借鉴高投入模式(研发占营收26%以上),但需注意成本控制;具身智能企业如宇树科技出货量计划达1万台,启示产能扩张。

4.电商启示:通过IPO融资支持生产扩张,如乐聚机器人建年产200台产线;商业机会在细分领域如能源巡检、安防巡逻。

文章分析行业趋势、新技术和解决方案,针对客户痛点。

1.行业发展趋势:具身智能兴起,代表企业宇树科技、智元机器人估值快速膨胀;技术向通用性发展,但产业尚处早期,技术路线未收敛。

2.新技术亮点:人形机器人如智元“远征”系列量产突破5000台,应用于工业制造;四足机器人用于电力巡检等,新技术演示惊艳但需转化。

3.客户痛点:成本高企(人形机器人成本未降至工商业可承受范围),规模化应用难;痛点包括竞争激烈导致利润压缩。

4.解决方案:聚焦特定场景提供方案,如云迹科技在酒店机器人、优艾智合在精密制造;案例显示营收增长(云深处科技2024年增超100%),启示服务商需整合资源。

文章探讨平台需求和做法,涉及招商和风险规避。

1.商业对平台需求:机器人公司需求灵活上市平台,如选择港交所因18C章程提供确定性时间窗口;平台需解决审核问题,相比科创板深入技术细节要求低。

2.平台最新做法:港交所接纳近30家机器人企业递表,涵盖本体、零部件等领域;招商策略吸引优艾智合等,通过国际化投资者结构扩大影响。

3.运营管理:平台提供相对可预期时间表,助力企业如翼菲科技接近盈利拐点;风向规避需注意亏损风险(如斯坦德机器人亏损较高)。

4.代表案例:平台管理启示如审核问询侧重产业化进程;风险规避建议聚焦营收增长质量,避免估值泡沫。

文章揭示产业动向、新问题和商业模式启示,提供研究素材。

1.产业新动向:2025年机器人IPO潮,具身智能企业如宇树科技弯道超车;新问题包括技术路线未收敛、人形机器人规模化应用挑战和成本高企。

2.政策法规启示:港交所优势提供政策参考,如灵活准入对比科创板高要求;启示包括支持创新企业上市,但需平衡盈利能力。

3.商业模式分析:企业讲述“效率提升”与“成本优化”故事,如极智嘉AMR提升仓储效率;商业模式基于赛道天花板,非传统市盈率。

4.数据与案例:财务数据如优必选亏损4.14亿元;代表企业智元机器人估值150亿元,商业模式启示垂直整合空间大。

声明:快读内容全程由AI生成,请注意甄别信息。如您发现问题,请发送邮件至 run@ebrun.com 。

我是 品牌商 卖家 工厂 服务商 平台商 研究者 帮我再读一遍。

Quick Summary

The core takeaway is the 2025 robotics IPO boom, with multiple companies going public or queuing for listings, yet most are unprofitable, with valuations based on future potential rather than traditional logic.

1. IPO Status: Companies like UBTech and Geek+ are already listed with market caps exceeding 10 billion yuan; nearly 30 others, including YouiBot and Unitree, have applied to list on the Hong Kong Exchange, spanning warehousing, humanoid robots, and more.

2. Financial Data: Revenue is growing but losses persist. For example, UBTech's H1 2025 revenue rose 27.55% to 681 million yuan, yet it reported a 414 million yuan loss. Losses stem from high R&D (UBTech spends 35% of revenue) and price competition (CloudMinds' robot prices fell 43.8%).

3. Valuation Logic: Capital markets prioritize market potential, technical barriers, and revenue growth trajectory. Embodied AI firm Unitree, for instance, is valued at 12 billion yuan due to rapid growth despite early commercialization.

4. Tech Applications: Robots serve diverse roles like hotel delivery, factory collaboration, and emergency rescue, focusing on pain points like efficiency gains. Risks include unconverged tech pathways and scaling challenges.

The article reveals branding and product R&D trends in robotics, aligned with consumer behavior.

1. Brand Strategies: Firms strengthen brands via scenario-specific deployments, like CloudMinds competing in hotels or UBTech leveraging education/logistics solutions for IPOs. Pricing is pressured by competition, with CloudMinds cutting prices 43.8%.

2. R&D Focus: High R&D is core—UBTech allocates 35.1% of revenue, Geek+ 14.3%. Innovators like Unitree develop humanoid robots for home companionship, driving advancement.

3. Consumer Trends: Humanoid robots gain traction in performances and tours for emotional value (e.g., Unitree's H1 series on Spring Festival Gala). Demand shifts from research to industrial/commercial use, like RoboTech in auto assembly.

4. Case Studies: UBTech and Zhiyuan Robotics demonstrate brand channel-building through vertical solutions. Embodied AI grows rapidly but faces high costs.

The article deciphers policies, market opportunities, and risks to guide sellers.

1. Policy Insights: Hong Kong Exchange's Chapter 18C offers flexible listing terms with set timelines, looser than Shanghai STAR Market. Firms like YouiBot choose HKEx for global investors and VIE acceptance.

2. Growth Areas: Warehousing robots (e.g., Geek+ leads market share) and embodied AI (e.g., Unitree's 1B+ yuan revenue) are fast-growing. Humanoid robot orders exceed 4.6B yuan, expanding from industrial to home use.

3. Risks & Opportunities: Losses are common (CloudMinds loses more as sales rise), with fierce competition. Opportunities lie in pain-point focus (e.g., Dobot's collaborative arms) and partnerships like industrial capital investment.

4. Lessons: Firms build moats via R&D; new models include Zhiyuan's acquisitions for faster listings. High valuations are a pro, but scaling is a con.

The article highlights production demands, business opportunities, and digitalization insights for factories.

1. Production Needs: Collaborative robots are in high demand, e.g., Dobot's lightweight arms for flexible production lines. Warehousing robots like Geek+ optimize factory logistics.

2. Efficiency Gains: Robots like YouiBot's mobile manipulators enhance precision manufacturing. Digitalization pushes automation, as with Standard Robots' AMRs for factories.

3. Case Studies: Emulate high R&D models (over 26% of revenue) but control costs. Unitree's plan to ship 10K humanoid robots signals capacity expansion needs.

4. E-commerce Insights: IPO funds support production scaling, e.g., RoboTech's 200-unit annual line. Opportunities exist in niches like energy inspection and security patrols.

The article analyzes trends, new tech, and solutions for client pain points.

1. Industry Trends: Embodied AI is rising, with firms like Unitree and Zhiyuan seeing valuation surges. Tech is becoming general-purpose but remains early-stage with unconverged pathways.

2. Tech Highlights: Humanoid robots like Zhiyuan's 'Expedition' series mass-produce 5K+ units for industrial use; quadruped robots serve power inspections. Demo appeal needs practical translation.

3. Client Pain Points: High costs (humanoids not yet affordable for commerce/industry) and scaling difficulties. Competition squeezes profits.

4. Solutions: Focus on specific scenarios—CloudMinds in hotels, YouiBot in precision manufacturing. Revenue growth cases (e.g., CloudDeep's 100%+ rise in 2024) suggest resource integration is key.

The article explores platform needs, practices, and risk management for marketplaces.

1. Platform Demands: Robot firms seek flexible listings, preferring HKEx for Chapter 18C's predictable timeline. Platforms must streamline audits, with lower tech-depth requirements than STAR Market.

2. Platform Strategies: HKEx accepted nearly 30 robot firms' applications, covering hardware/components. Attraction tactics include global investor outreach for firms like YouiBot.

3. Operations: Platforms offer predictable schedules, aiding firms like YiFei Tech near profitability. Risk avoidance requires monitoring losses (e.g., Standard Robots' high deficits).

4. Case Insights: Vetting emphasizes industrialization progress. Risk management should prioritize revenue quality over valuation bubbles.

The article uncovers industry shifts, emerging issues, and business model insights for research.

1. Industry Dynamics: 2025's robot IPO wave sees embodied AI firms like Unitree gaining ground. Challenges include unconverged tech paths, humanoid scaling hurdles, and high costs.

2. Policy Lessons: HKEx's flexible rules contrast with STAR Market's strictness, offering a model for supporting innovators while balancing profitability.

3. Business Models: Firms tout 'efficiency gains' and 'cost optimization' narratives, e.g., Geek+'s AMRs boosting warehouse productivity. Valuations hinge on market ceilings, not P/E ratios.

4. Data & Cases: Financials like UBTech's 414M yuan loss; Zhiyuan Robotics' 15B yuan valuation illustrates vertical integration potential.

Disclaimer: The "Quick Summary" content is entirely generated by AI. Please exercise discretion when interpreting the information. For issues or corrections, please email run@ebrun.com .

I am a Brand Seller Factory Service Provider Marketplace Seller Researcher Read it again.

文丨李佳晅 编辑丨张睿

【亿邦原创】2025年,机器人公司正以前所未有的速度叩响资本市场的大门。

在密集书写的招股书里,各家公司的产品百花齐放,从酒店配送机器人、仓储搬运机器人,到工厂协作机器人、应急救援机器人,再到人形机器人,它们的故事在资本市场被清晰地记录:十年长跑的“传统”机器人企业刚刚登上彼岸,具身智能明星企业已携巨额估值呼啸而来。

然而,当喧嚣的估值数字不断刷新,一个核心疑问也随之浮现:这些虽“十年磨一剑”,然至今多数仍在亏损的机器人公司,究竟靠什么撑起了百亿市值?他们的价值逻辑,是坚实的技术与商业基石,还是关于未来畅想的集体押注?亿邦动力梳理了优必选、极智嘉、云迹科技等十余家上市与递表企业的经营数据,为上述问题寻找答案。

十年磨一剑,打破传统估值逻辑

在机器人行业涌向资本市场的浪潮中,一批先行者已成功登陆交易所的舞台。这其中包括优必选、云迹科技、极智嘉和越疆科技等机器人企业。这些公司普遍诞生于2012年至2015年间,历经了长达9-11年的创业周期,最终登陆香港交易所。

做智能服务机器人的优必选,成立于2012年,用了约11年时间,在2023年底上市;2015年成立的仓储机器人企业极智嘉与协作机器人企业越疆科技,也分别耗时约10年和9年,于2025年中和2024年底完成上市;商用配送机器人企业云迹科技成立于2014年,在2025年10月敲钟。整体来看,机器人企业从完成技术迭代、产品打磨、场景验证、商业扩张到最终上市,周期在10年左右,与传统制造业动辄15-20年甚至更长时间相比,称得上高效。

上市之后,这些公司过得怎么样?

这几家企业的市值规模都在百亿以上。其中优必选市值548亿港元,极智嘉302亿港元,越疆科技143亿港元,云迹科技103亿港元(截至2025年12月17日)。
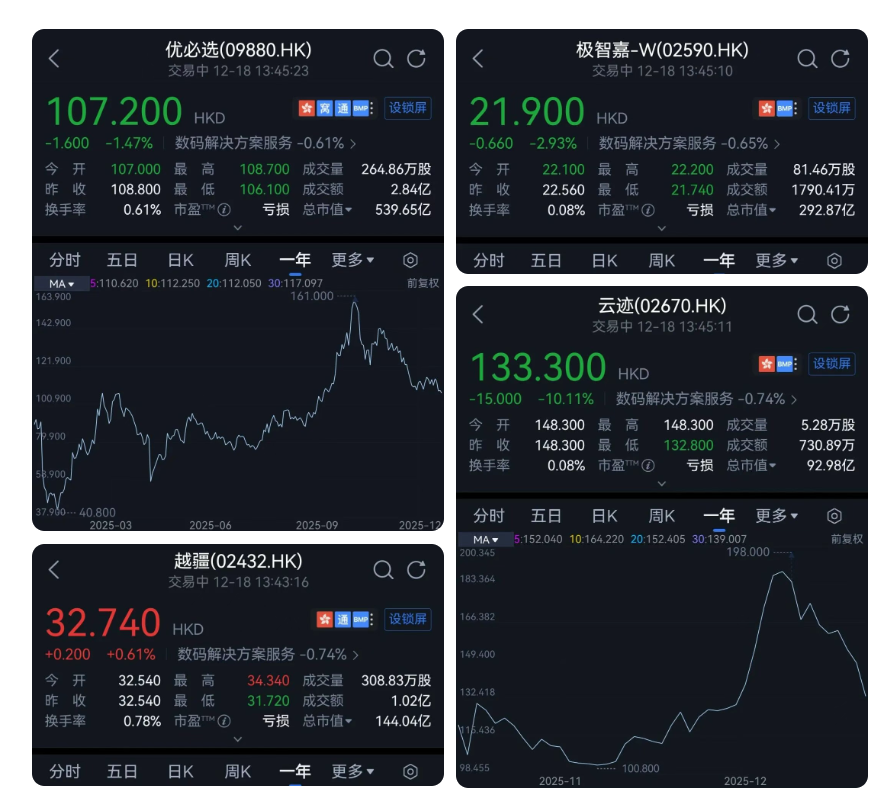
截至2025年12月18日发稿

纵观财务报表,各家企业有一个鲜明的共性:营收增长与持续亏损并存。从2025年上半年的数据看,优必选营收6.81亿元(人民币,下同),同比增长27.55%,亏损虽有所收窄,但仍高达4.14亿元;极智嘉营收增长31%达10.25亿元,在全球自主移动机器人(AMR)行业市占率第一,亏损4796万元,接近盈利拐点;越疆科技营收1.53亿元,同比增长271.%,亏损4087万元;云迹科技2025年前五个月营收8800万元,亏损1.18亿元。

亏损的核心原因,是企业为建立长期壁垒的战略性高投入,比如积极布局人形机器人的优必选、极智嘉和越疆科技。以2025年上半年为例,优必选研发投入达2.18亿元,占同期营收的35.1%;极智嘉的研发开支达到1.47亿元,占同期营收的14.3%;越疆科技研发投入4090万元,占同期营收26.7%。

与其他三家公司不同,云迹科技亏损的主要原因,是其所处的酒店机器人市场参与者众多,行业竞争白热化。为争夺市场份额,云迹科技产品价格持续下降,如“润”系列机器人平均售价从2022年的2.32万元降至2024年的1.31万元,降幅达43.8%,利润空间被严重压缩,陷入“卖得越多,亏得越狠”的困境。
图片

即便如此,资本市场对机器人企业相当宽容,其估值逻辑并非基于传统的市盈率,而是更看重企业所处赛道的天花板、技术壁垒以及营收增长的斜率与质量。

无论是极智嘉深耕的智能仓储,越疆科技专注的轻量型协作机械臂,还是云迹科技在酒店场景奔跑的服务机器人,都选择了相对聚焦且痛点明确的落地场景。优必选虽以人形机器人闻名,但其上市支撑同样来自于教育、物流等垂直行业解决方案带来的实质性收入。换言之,机器人企业向资本市场讲述的,是一个关于“效率提升”与“成本优化”的故事,具象而详细。

近30家企业排队递表港交所

当第一批企业登陆二级市场,聚光灯也随之照亮了追赶者们。2025年内,优艾智合、翼菲科技、珞石机器人、斯坦德机器人、仙工智能等多家机器人公司,也踏上了IPO的征程。截至2025年11月,港交所官网显示已有近30家机器人产业链公司递交上市申请,涵盖机器人本体、核心零部件、系统集成等领域。

与已上市的“前辈们”相比,这批递表的机器人本体企业成立时间更晚,大多诞生于2015至2018年间。这并非巧合,彼时,工业4.0的浪潮、人工智能技术的突破、成熟产业链的支撑,为更细分领域的机器人创业提供了肥沃的土壤。因此,这些企业的画像也呈现更精专和深入的特征:

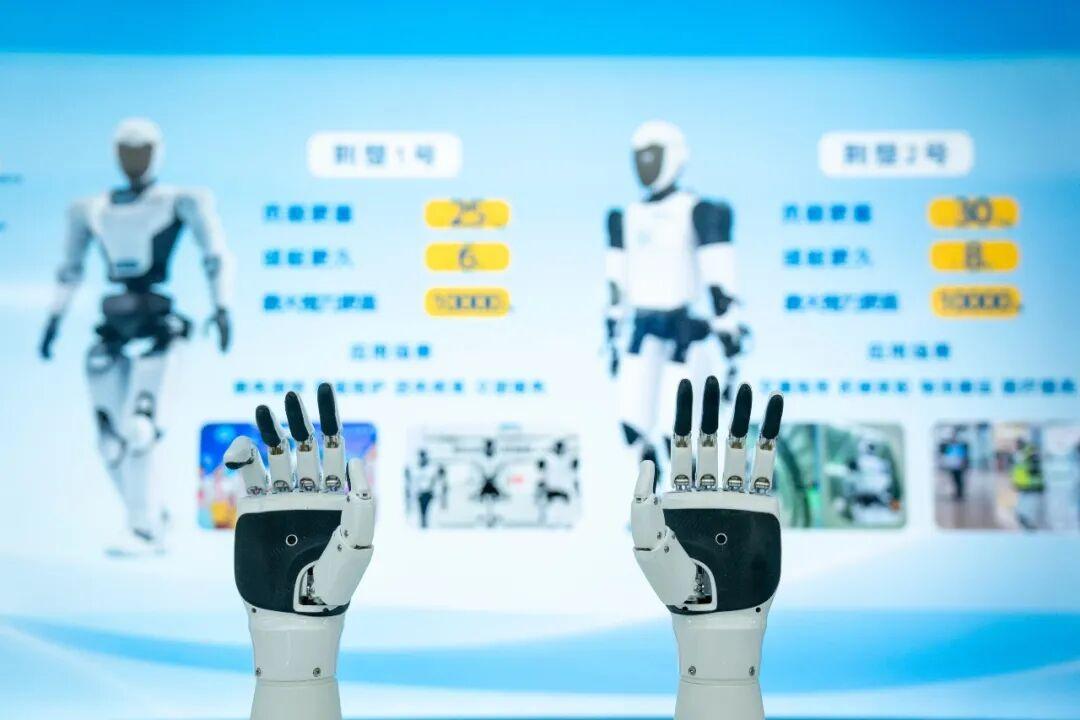
优艾智合专注于将移动底盘与机械臂结合的“手眼脚”协同,在精密制造和能源巡检场景中落地移动操作机器人;翼菲科技则以高速并联机器人为核心,应用于分拣、包装等轻工业领域;珞石机器人将轻型工业机械臂面向柔性生产线;斯坦德机器人的AMR则面向制造业厂内;而仙工智能则从上层控制系统入手,成为驱动各类机器人协同作业的“大脑”。

这些企业的融资与估值,则直观反映了市场的期待——在递表前均已完成多轮融资,身后站着包括一线风险投资机构、产业资本乃至国资背景的投资者,最新一轮估值已达到数十亿人民币的量级。

如优艾智合在IPO前最后一轮融资金额2.2亿元,投后估值约为20.8亿元;翼菲科技虽未披露IPO前最后一轮融资金额,但估值为36.04亿元;珞石机器人IPO前最后一轮融资1.95亿元,投后估值为52.95亿元;斯坦德机器人IPO前最后一轮融资为D轮,该轮融资后公司的估值为21亿元;仙工智能在2025年4月的C轮融资后,估值达到32.7亿元。
图片

与高估值相伴的,是显著的研发与市场开拓投入。从招股书中2024年的财务数据看,这些企业营收规模在4亿元到9亿元之间,亏损是普遍状态。

值得注意的是,企业的亏损规模与业务模式息息相关。例如,斯坦德机器人和仙工智能的亏损额相对更高,这与企业提供软硬件一体的整体解决方案有关,这类业务前期投入更大、研发更重。相比之下,翼菲科技的亏损情况最接近盈利拐点,2024年营收6.29亿元,亏损0.41亿元,原因是该公司主营标准化程度较高的工业并联机器人产品。

与已上市的企业相同,这批企业也选择港交所递表。相较于内地A股市场,尤其是以“硬科技”为标签的科创板,港交所的18C章程提供了更具确定性的时间窗口和更灵活的准入条件。科创板的审核问询往往深入技术细节与产业化进程,对“硬科技”成色和持续盈利能力要求极高;而港股拥有更国际化的投资者结构,针对不同股权架构(如VIE)的接纳度更高,以及相对更可预期的上市时间表。对于急需资金扩张的公司而言,港股是一个效率与务实兼具的选项。

估值上百亿,具身智能弯道超车?

随着具身智能的兴起,以宇树科技、智元机器人为代表的企业,成长轨迹仿佛被按下了加速键。尽管这些企业的商业化落地尚处早期,人形机器人产品多处于标杆客户试用或限量交付阶段,但已经下注的资本阵容堪称豪华:从科技互联网巨头、最顶尖的风险投资基金,到深耕制造业的产业资本,都密集地涌入这条赛道。部分具身智能公司估值已达数十亿美元量级,膨胀速度远超上一代机器人公司。

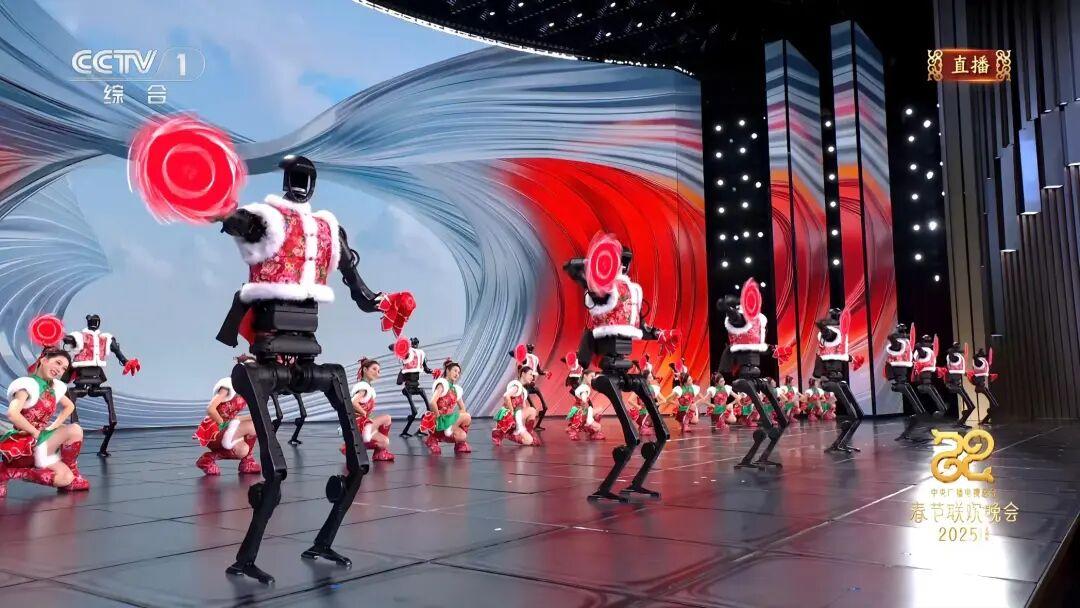
成立于2016年的宇树科技,在2025年11月完成境内上市辅导,预计在年内于A股主板递表。宇树的四足机器人B系列、A系列和人形机器人H1、G1等已应用于电力巡检、仓库搬运、家庭陪伴、科研平台及安防巡逻等细分场景。在C轮融资后,公司最新估值为120亿元,创始人王兴兴曾公开表示,2024年宇树营收已超过10亿元,并已实现连续多年盈利。
图片

和宇树同年成立的乐聚机器人,在今年9月完成股改后,10月拿到近15亿元Pre-IPO轮融资,变相官宣了IPO计划。作为国内最早布局人形机器人的企业之一,乐聚机器人的应用场景已从早期的科研教育平台,成功拓展至工业制造、商业服务及医疗等领域,在汽车装配、科研实验、商业导览等场景商业化落地。公司已启动年产能200台的产线建设并计划扩张,为小规模量产做前期准备。

成立于2017年的四足机器人企业云深处科技也在今年10月完成股改,股改通常被认为是企业上市的前期重要动作。负责人称“此次股改更多是因为公司发展需要,完成相应前期准备。”云深处科技的核心产品“绝影”系列四足机器人,应用覆盖电力巡检、应急救援、安防巡逻、工业运维等多个领域,业务遍及国内所有省级行政区及海外44个国家与地区。创始人朱秋国透露,2024年云深处的营收相比2023年增长超100%,2025年云深处的机器人出货量将达到1万台。

同月,智元机器人也悄然完成股改,就在三个月前,智元机器人刚刚通过旗下平台智元恒岳,收购了科创板上市企业上纬新材,并多次否认“套壳上市”。智元成立于2023年,时间虽短,但已展现出极强的产品落地速度与资本号召力。其“远征”“灵犀”“精灵”三系列人形机器人,应用场景包括工业制造、商业服务、家庭、文娱等领域,累计量产突破5000台。在资本层面,公司已完成11轮、累计超50亿元融资,估值达150亿元人民币。

2025年下半年,具身智能公司纷纷“秀订单”,国内企业公开订单总金额已突破46亿元,数量超2万台,但何时交付,何时大规模商用,仍存在诸多不确定因素。资本市场在狂热追捧的同时,也带着审慎的观察目光:这些惊艳的技术演示,何时能转化为规模化、可盈利的商业模式?人形机器人的成本何时能降至工商业可承受的范围?人形机器人真正的刚需市场在哪里?

一位人形机器人企业创始人告诉亿邦动力,人形机器人行业尚处早期,技术路线还未收敛;从场景来看,尽管今年赛道火爆,但机器人要么作为提供情绪价值的表演、导览工作,要么作为科研硬件存在,尚未出现能大幅提升生产力的规模应用;在产业链层面,各方分工尚未完善,仍存在巨大的垂直整合的空间。

相较于仓储机器人或工业机械臂等解决“确定性任务”,具身智能企业的故事核心是“通用性”和“自主性”。这意味着公司贩卖的不是解决特定问题的工具,而是能适应未知,处理复杂任务的助手。当这些企业走向公开市场,面临的不仅是技术攻关,更是耐心与预期的严峻考验。投资人押注的是一个宏大的未来,但通往未来的路径仍在迷雾之中。

亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。

已点赞

+1

{{ praise_text }}

好文章,值得被更多人看到

FAQ回顾

2025年机器人公司IPO的估值逻辑是什么?

资本市场对机器人企业采用非传统市盈率估值,更看重赛道天花板、技术壁垒及营收增长质量。例如优必选市值548亿港元,极智嘉302亿港元,尽管2025年上半年优必选亏损4.14亿元,极智嘉亏损4796万元。

目前有多少家机器人公司在港交所排队IPO?

截至2025年11月,港交所有近30家机器人产业链公司递交上市申请,涵盖优艾智合、翼菲科技等本体企业。这些公司多成立于2015-2018年,估值达数十亿元,如珞石机器人估值52.95亿元。

具身智能机器人企业的商业化进展如何?

宇树科技、智元机器人等具身智能企业估值超百亿,但商业化仍处早期。2025年下半年国内公开订单总额突破46亿元(超2万台),但人形机器人多用于表演、科研场景,尚未实现规模化盈利应用。

广告

下一篇

征集报名《品牌数字化服务商资源手册》

《品牌数字化服务商资源手册》展示数字化服务商风采,亿邦全年零售大会通发,触达更多资源,马上加入!

马上入驻

质量不为任何事情让步:黑白调阐释质量分级下的企业“铁律”

12月17日,2025家装建材行业产品质量分级标准成果发布会在浙江省杭州市召开,人体工学椅行业领军品牌黑白调应邀参会。

未来零售 独家

2025-12-18 15:30:16