



Q1标杆商场调了5600+店 五大业态均在收缩
作者:熊舒苗 文章来源:赢商云智库
2025-05-07 10:23
作者:熊舒苗 文章来源:赢商云智库
2025-05-07 10:23

邦小白快读

一季度,中国经济开局良好。国内生产总值(GDP)318758亿元,同比增长5.4%;社会消费品零售总额124671亿元,同比增长4.6%。
经济数据向好,消费端增势积极。季度内,商品零售额110644亿元,增长4.6%;餐饮收入14027亿元,增长4.7%。
据赢商研究中心统计,2025年一季度12个重点城市220+购物中心开关店比0.91,开关店比微降。
赢商股份季度线下踩盘调研数据亦显示,整体而言,当下品牌拓展意愿呈现收缩,商场端招商难度不断增大。同时,传统业态承租能力走低,商场新租品牌朝着品质大众化、圈层多元化进化。
Q1商场调改特征:场均调了25+店,
档次越高,越青睐调零售业态
一季度,220+购物中心共计调整(新开店+新关店)5600+门店,单项目平均调整25+店。调整50+店的项目约占10%,典型如上海环球港、龙湖重庆时代天街、北京SKP、杭州万象城。
档次越高,越青睐调零售业态。高档商场零售业态调整门店占比近60%;中高档商场零售业态调整占比约50%,餐饮调整占比亦在三成左右;中档、大众化商场调整中,零售、餐饮占比势均力敌。
Q1业态更迭特性:零售新开店占四成;
五大业态均在收缩
5600+门店中有2600+新开店,零售业态占比43.5%,餐饮业态占比34.7%,其余业态占比不足10%。
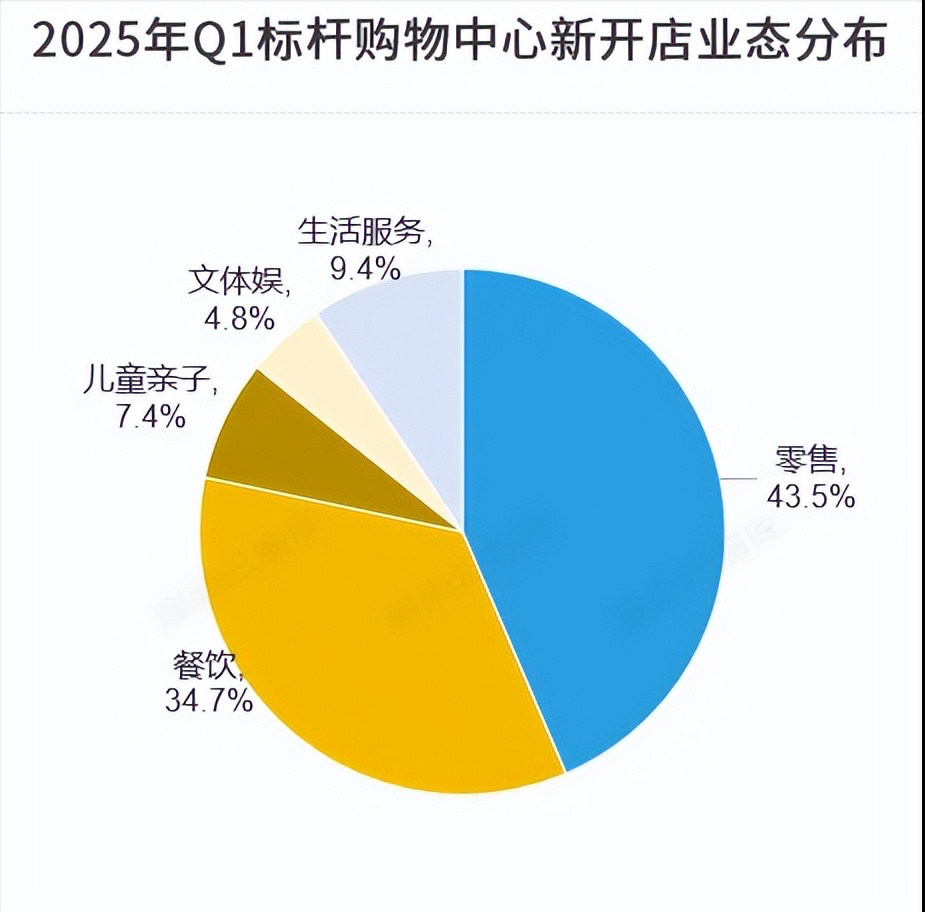
结合开关店比看,五大业态均在收缩,餐饮、零售、生活服务开关店比略<1;儿童亲子疲软,文体娱热度走低,转向收缩。
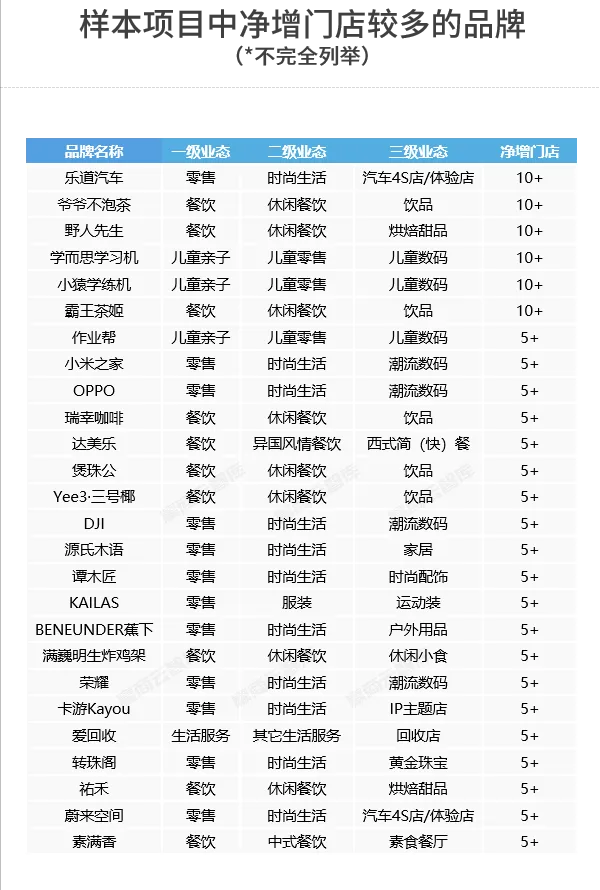
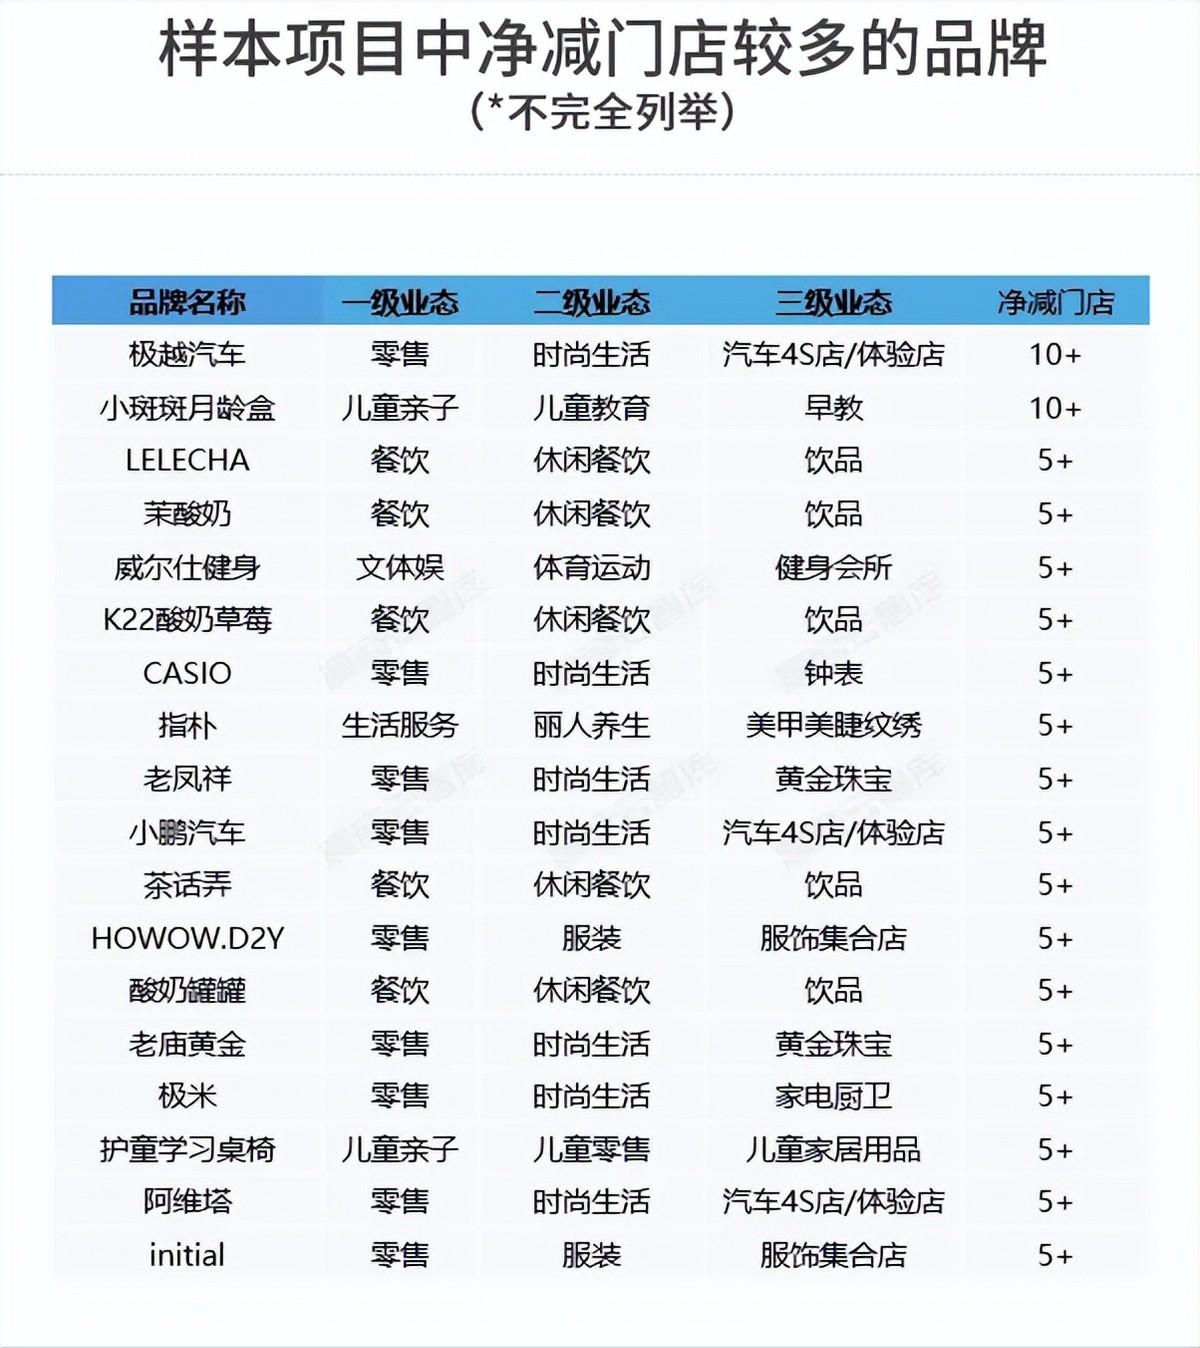
季度净增门店较多的品牌,主要有两类:国补加码,潮流数码、儿童数码、家居品牌拓店力强,学习机线下销售红火;饮品、烘焙甜品更迭加速,新晋拓店王冒头。净减门店较多的品牌则延续去年趋势,主要集中在汽车4S店/体验店,以及洗牌较快的饮品。
Q1五大业态开关店图谱
1
零售
零售业态新开店1100+,其中,服装新开550+、时尚生活新开600+。女装、服饰集合店、潮流数码、家居、美妆护理等为零售业态中开店量最多的品类。
从开关店比来看,户外用品开关店比达3.83,强势上行;IP主题店、潮流数码、家居、运动装、礼品玩具等开关店比>1,趋于上行;女装、服饰集合店开店速度赶不上关店速度,仍处于洗牌调整期。
新晋零售品牌速览
icebreaker,1995年创立的新西兰品牌,专注纯天然美丽诺羊毛材质功能性服饰,适用于户外运动与日常穿着。品牌2021年进入中国,掀起“羊毛速干衣热潮”,关注度不断走高,为看重品质、天然、环保人士提供所需的自然与舒适。一季度新开进北京SKP、上海港汇恒隆广场。
ALEXANDRE DE PARIS,享誉世界的造型艺术和发上珠宝品牌,将发艺造型美学融于发饰设计中,作品既有时代精神又不失法式浪漫,备受贵族名流和时尚达人青睐,专柜覆盖全国数十家主流商场。一季度,武汉武商MALL店、成都王府井购物中心店焕新启幕,新开重庆IFS店。
IMON野萌,联手以高度拟真、手工缝制的环保毛绒玩偶著称的澳洲品牌HANSA,将自然纯真作为品牌的主轴,在钢铁丛林中构建一处处温暖、治愈的“生物群落”。除了HANSA仿真动物,还引进秘鲁羊驼毛制品、毛绒布艺品、潮玩工艺品等,给人治愈、温暖和探索乐趣。一季度新进驻北京新世界百货崇文门店、天津万象城。
CHAKO LAB和序成立于2020年,专注为年轻人提供高情绪价值饮具,拥有50多项国家专利,被称为水杯界的“原创卷王”。自淘宝起家,拥有可拎可背拎拎壶、一盖三饮 ·开挂百变壶、早餐饱饱杯等针对不同场景的多巴胺饮具,现正大力挖掘线下渠道增量。
转珠阁为周大生于2024年下半年推出的国风文创珠串子品牌,“专而精、小而美、特而新”,产品涵盖小克重黄金饰品、玉石、白银等,围绕时来运转、诸子生财、亲子祈福、悦己社交、疗愈解压、天工点睛等六大主题。据周大生发布的公告,2025年1月,公司新增自营门店44家,当中就有30家来自转珠阁。
法国高端声学品牌Devialet帝瓦雷成立于2007年,在全球获无数好评的声学科技公司,其一系列声学科技产品皆配备颠覆性的创新技术。所进驻项目皆为高档商场,4月在上海兴业太古汇开出逾三百平方米的双层旗舰店,甚至配备了34㎡的专业听音室。
MEIYANG美洋为全平台头部网红女装服饰品牌,通过强内容输出,成立仅五年已坐拥全网2900万粉丝矩阵,在2024抖音618好物节期间"杀"进女装TOP10榜单前三。2024年1月在上海开出首店,今年一季度新进驻广州正佳广场、福州万象城,4月新开重庆、南昌、佛山、贵阳、成都等城市新店,目前门店数已达9家,均进驻各地头部商场。
AW PROJECT,2024年艾诺丝雅诗母公司推出的高端品牌,瞄准中淑女装市场与大淑女装之间的断层,以“优雅、实用与高品质”为核心,定价覆盖1000-20000元区间,成为本土高端女装赛道的新锐力量,已进驻10+高端商场,计划2025年再新增10家门店,重点布局一线城市核心商圈。
法国设计师品牌Ann Andelman近来开店速度加快,一季度新进杭州万象城、巴黎旗舰店焕新启幕、纽约限时快闪店启幕。品牌主打中端价格带,意在吸引注重品质和设计感但又不想花大价钱的消费群体。
TOOOLAZY创立于2020年,产品主要以复古辣妹装和无性别主义穿搭风格为主,已开10+门店,均进驻各地年轻力商业项目。品牌推出全新线下店概念玩法“TOOOLAZY PLUS+”,创造全新的消费体验型空间,已成为国内炙手可热的潮流风向标。
2
餐饮
餐饮业态新开店900+,其中,休闲餐饮、中式餐饮分别新开400+、230+。
从开关店比来看,休闲餐饮开关店比1.01,基本持平。
休闲餐饮细分品类中的烘焙甜品开关店比1.25,而饮品呈现收缩(0.83);中式餐饮则是云贵菜、湘菜、江浙菜等菜系贡献较多净增门店;烧烤/铁板烧、复合餐饮开关店比均超1.2,但整体调整数量较少;火锅/焖锅/干锅表现不佳,传统火锅式微,一批小众特色火锅品牌开出零星新店,暂未出现强势拓展品牌。
新晋餐饮品牌速览
与茉酸奶同属于一家公司Uniboba优尼波巴,是一家“牛乳专门店”,主打理念是“探索牛奶盒中的世界”,招牌为黑糖丸奶茶,以XXXL号的“超大珍珠”为卖点,2024年11月在上海开出首店,今年2月7店齐开、3月新开18店、4月新开26店,大力扩张。
有堂古·甘草水果,由经营甘草水果40余年的创始人在上海新成立的品牌,以潮汕特色水果、应季流量水果为主,配合秘制古法潮汕甘草汁、甘梅粉、辣椒粉等不同吃法,创新水果品类。目前已开40+门店,其中20+为今年4月开业的新店。
小咖咖啡定位新中式国潮咖啡,成立7年、融资8个亿、自助咖啡机累计投放超60000台、实体门店超500家,咖啡日销售超100万杯,主要围绕高校、医院和写字楼等点位开店,在选址上避免与瑞幸库迪正面交锋,今年目标突破2000家门店。
源自日本的抹茶专门店品牌九十葉,在国内开店后成为“抹茶界排队王”,主打抹茶gelato,以抹茶浓度将冰淇淋口味氛围5个层次,从淡到浓、从甜到苦。现已开出35+门店,另有10+新店正在筹备开业中。
鲜果蛋糕品牌德罗心Delorsim,遵循轻脂健康理念,甄选进口食材结合自然时令鲜果,主厨研发团队当日现做,以原创特定比例的减糖奶油蛋糕。去年于上海K11开出全国首店,以月光蓝为主基调,现已在上海开出10家门店,北京首店也在筹备开业中。
半山腰,成立于2017年的生活方式餐饮品牌,倡导“将自然力量融入城市生活”,提供现代云南菜、云南精品咖啡、云南烤茶、原创甜点、精品葡萄酒、云南精酿等,满足不同时段需求,已进驻上海西岸梦中心、成都此地CyPARK、深圳湾万象城等项目,开设近10家门店。一店一设,或“凝望大山的色彩”、“传递红土温度”,或“像山石一样沉下来”,每一个半山腰似乎都在传递山的启示。
云阿蛮云南生烫牛肉米线,创立于2023年,主打现切现烫牛肉米线,可选水腌菜、节节辣、老缅香菜等各种特色调料,还有普洱茶汤圆、老昆明鲜奶米布、德宏泡鲁达、香酥豌豆粉等外地难得一见的小吃、饮品、糖水。
品牌在云南昆明、大理、丽江、楚雄、玉溪、保山、迪庆等地开出60+门店,2024年开始布局上海,以其产品功底、门店模型和成熟的运营服务迅速扩张,现已覆盖全国40+城市,拥有100+门店。
素满香素食自助餐厅,人均不足30元,囊括主食、炒菜、冒菜、点心、饮品等12种不同的品类70+菜品,均由蔬菜、豆制品、菇类制作而成,以高性价比出圈、日均翻台超6次,近两年拓店飞速,仅3月就有21家新店齐开,均进驻购物中心,全国门店超100家。
肉肉大米,“一家现做现煎日式牛肉汉堡店”,两块肉饼配饭68元起,采用日式板前料理形式,“汉堡肉版Omakase”即视感,将居酒屋的社交属性与快餐的高效率相结合,受到年轻人追捧,日翻台率可达22轮。目前拥有约30家门店,其中20多家为2024年以后开业,一季度新开青岛、西安首店。
野菜篮篮·野菜牛肉火锅,1月2日开出龙湖重庆时代天街、龙湖重庆金沙天街双店,成为山系火锅新晋排队王,最大特色是拥有各种新奇野菜,如紫山药、马蓝根、番杏、田七苗、红凤菜、水晶菜等,刺激消费者尝鲜。
3
儿童亲子/生活服务/文体娱
儿童亲子/生活服务/文体娱新开店共计580+,均呈现收缩。
细分品类中,文化艺术、教育培训表现向好;娱乐休闲、儿童游乐下行明显,VR、娃娃机迎来洗牌潮,儿童游乐园趋于收缩,“新物种”弹珠屋类电玩冒尖。
新晋儿童亲子/生活服务/文体娱品牌速览
定位4-7岁「轻运动」的都市儿童休闲服饰品牌MorganDaDa,2024年创办于中国杭州,同年11月在北京SKP开出首店,后续还进驻了杭州万象城、深圳万象城、南京德基广场。品牌甄选高品质羊绒、羊毛、牦牛绒、桑蚕丝、白鹅绒、有机棉等天然素材,并下设针织工坊,专注于对古老手工编织技艺进行传承、改良、创新,给予孩子舒适、自由的穿着体验。
唐机豆豆以快时尚为核心,倡导“优质,时尚,健康,低价”的儿童服饰理念,拥有300+直营店,常年有100-20、3件100元的促销活动。
袭兔星球主打新一代潮酷弹珠机,通过玩弹珠积累积分卡,可以兑换各种卡通动漫周边或者大型公仔娃娃,深受大人和小孩的喜爱。店内装修风格充满童趣,整体氛围轻松愉快,目前品牌已在深圳开设16家分店。
元象科技旗下VR大空间品牌幻旅之门,创立于2024年,以"技术+内容+生态"铁三角商业模型,10个月落地全国55城、开出百店规模,选址覆盖商圈、景区、博物馆、科技馆等。在内容端,元象以每月 1 部精品内容的研发效率,推出10部原创及IP改编作品,覆盖科幻、冒险、历史、奇幻、童话等多元题材。
mamagoto定位注重品质生活的爱宠一族,主要业务包括人宠摄影、宠物洗护美容、人宠餐厅、宠友社交等产品和服务,旨在打造以人宠情绪交互为起点的社区,现已在杭州主流商业体开7家门店。
注:文/熊舒苗,文章来源:赢商云智库,本文为作者独立观点,不代表亿邦动力立场。
【版权提示】亿邦动力倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至run@ebrun.com,我们将及时沟通与处理。
已点赞


{{ praise_text }}
好文章,值得被更多人看到
FAQ回顾
2025年一季度中国购物中心开关店比是多少?
2025年一季度12个重点城市220+购物中心开关店比为0.91,呈现微降趋势,整体品牌拓展意愿收缩。
一季度购物中心哪些业态新开店数量最多?
零售业态新开店1100+家(占比43.5%),餐饮业态新开店900+家(占比34.7%),其中服装新开550+家,休闲餐饮新开400+家。
一季度哪些品类品牌拓店表现突出?
潮流数码、儿童数码、家居品牌拓店力强;饮品、烘焙甜品更迭加速;户外用品开关店比达3.83强势上行,而汽车4S店/体验店净减门店较多。
- 标签:
- 未来零售
下一篇


知名运动品牌斯凯奇94亿美元卖身 预计今年Q3私有化退市
日前,斯凯奇宣布被全球投资公司3G资本以94亿美元的价格收购,预计于今年第三季度完成交易。









